Organize sanayi bölgelerinde yeni dönem: Parsel tahsisi, şirket hisseleri ve genel kurul şartları değişti

Sanayi ve Teknoloji Bakanlığı tarafından hazırlanan Organize Sanayi Bölgeleri Uygulama Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 6 Kasım 2026 tarihli ve 33422 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi.

Düzenleme, organize sanayi bölgelerinin kuruluşundan işletilmesine, yatırımcılara arsa tahsisinden şirket ortaklıklarının değişmesine kadar çok sayıda işlemi kapsıyor. Organize Sanayi Bölgeleri Üst Kuruluşunun kuruluş ve faaliyetlerine ilişkin usul ve esasların yer aldığı yönetmelikte de değişiklikler yapıldı.

Yeni hükümlerle özellikle sanayi arsalarının yatırım amacı dışında el değiştirmesinin önlenmesi, parsel tahsis süreçlerinin düzenlenmesi ve OSB’lerdeki idari işlemlerin elektronik ortama taşınması hedefleniyor.

Şirket hisselerinde yüzde 49’u aşan değişiklik tahsisin iptaline neden olacak

Yeni yönetmeliğin sanayiciler ve yatırımcılar açısından en önemli hükümlerinden biri, OSB’lerde ön tahsis veya arsa tahsisi yapılan şirketlerin ortaklık yapılarındaki değişiklikleri kapsıyor.

Buna göre ön tahsis veya arsa tahsisi yapılan bir şirketin hisselerinde, Sanayi ve Teknoloji Bakanlığının onayı alınmadan toplam yüzde 49’u aşan ortaklık payı değişikliği yapılması durumunda ön tahsis veya arsa tahsisi iptal edilecek.

Düzenleme, sanayi arsaları üzerinden spekülatif amaçlı işlemlerin önlenmesini amaçlıyor. Şirket hisselerinin devredilmesi yoluyla arsa tahsislerinin dolaylı biçimde el değiştirmesine karşı da kontrol mekanizması getiriliyor.

Yüzde 49 sınırı, Bakanlık onayı alınmaksızın gerçekleştirilen toplam ortaklık payı değişikliklerini kapsıyor. Bu hükmün ön tahsis ve arsa tahsis sözleşmelerinde de yer alması zorunlu olacak.

OSB’lerde genel kurula katılım şartları değiştirildi

Yönetmelikle organize sanayi bölgelerinde genel kurula katılım ve temsil koşulları da yeniden düzenlendi.

Tüzel kişiliği müştereken temsil etmeye yetkili kişilerden biri, diğer müşterek yetkililer tarafından imzalanmış muvafakatnameyi sunarak genel kurula katılabilecek.

Böylece bir şirketin temsil yetkisini birlikte kullanan kişilerden biri, diğer yetkililerin yazılı onayıyla şirket adına genel kurulda bulunabilecek.

Genel kurula katılım için kullanılacak yetki belgelerinin de tüzel kişiyi sınırlandırılmamış şekilde müştereken veya münferiden temsil etme yetkisini göstermesi gerekecek.

En az 3 bin metrekarelik parsellerin sahipleri genel kurulda temsil edilebilecek

Düzenlemeye göre yapı kullanma izni alınmış olması şartıyla imar planında yer alan en az 3 bin metrekare büyüklüğündeki parsellerin sahiplerinden her biri, katılımcı olarak genel kurulda temsil edilebilecek.

Birden fazla hissedarı bulunan parsellerde ise hissedarların yarıdan fazlasının imzaladığı muvafakatnameyle hissedarlardan birine temsil yetkisi verilebilecek.

Bu değişiklikle OSB genel kurullarında parsel sahiplerinin temsil şartları ve hisseli taşınmazlarda yetkilendirme süreçleri yeniden belirlenmiş oldu.

İş yeri açma ve çalışma ruhsatlarında elektronik imza zorunlu olacak

Organize sanayi bölgelerindeki iş yeri açma ve çalışma ruhsatlarına ilişkin işlemlerde de yeni bir uygulamaya geçiliyor.

Yönetmelik uyarınca OSB’lerde düzenlenen iş yeri açma ve çalışma ruhsatlarının çevrim içi sistem üzerinden elektronik ortamda imzalanması zorunlu olacak.

Böylece ruhsatların elektronik ortamda imzalanması, OSB’lerin ruhsatlandırma süreçlerinin zorunlu bir parçası hâline getirildi.

Altyapısı tamamlanmayan OSB alanlarında ön tahsis yapılabilecek

Yönetmelikle OSB’lerde ön tahsis yapılabilecek dönem de yeniden tanımlandı.

Buna göre tüzel kişilik kazanmış organize sanayi bölgelerinde, yer seçimi kesinleştirilen alanlar için kamulaştırma ve altyapı inşa süreci tamamlanana kadar Sanayi ve Teknoloji Bakanlığının izniyle ön tahsis yapılabilecek.

Ön tahsis uygulaması sayesinde yatırımcıların, belirlenen şartlar doğrultusunda altyapı ve kamulaştırma süreçleri tamamlanmadan önce yatırım planlaması yapabilmelerine imkân sağlanıyor.

Ön tahsisin devredilmesi de yönetmelikte belirlenen koşullara bağlı olacak.

Bakanlık izni olmadan hisse devriyle ön tahsis devredilemeyecek

Yeni düzenlemeyle ön tahsislerin devredilmesine ilişkin kurallar da açıkça belirlendi.

Ön tahsis, yönetmeliğin ilgili maddelerinde belirtilen şartlar kapsamında devredilebilecek. Ancak ön tahsisi devretmek amacıyla Bakanlık izni alınmadan şirket hisselerinin devredildiğinin tespit edilmesi durumunda ön tahsis iptal edilecek.

Ön tahsisin iptal edilmesi veya iade edilmesi halinde geri ödenecek bedelin nasıl hesaplanacağı ve ödemenin hangi koşullarda gerçekleştirileceği, taraflar arasında düzenlenen ön tahsis sözleşmesinde belirlenecek.

Bu hükümle ön tahsis hakkının, şirket hisseleri üzerinden izinsiz biçimde devredilmesinin önüne geçilmesi amaçlanıyor.

Komşu parsele başvuran üretim tesislerine tahsis önceliği getirildi

Yönetmelikte, OSB’lerde ilana çıkarılan parsellere komşu olan ve üretim faaliyetlerini sürdüren işletmelere ilişkin özel bir tahsis hükmüne de yer verildi.

Buna göre ilana çıkarılan parsele doğrudan ortak sınırı bulunan parsellerde, iş yeri açma ve çalışma ruhsatını alarak üretime geçmiş katılımcıların tahsis başvurusunda bulunması durumunda belirli şartlarla öncelik uygulanabilecek.

Bu öncelik, ihale sonucunda oluşan bedel üzerinden kullanılabilecek. OSB tarafından tahsis yöntemi olarak kura belirlenmiş olsa bile söz konusu önceliğin uygulanabilmesi için ihale yapılması zorunlu olacak.

Ancak aynı koşulları taşıyan birden fazla katılımcının başvurması durumunda başvuru sahiplerinden herhangi birine öncelik tanınmayacak.

Bu düzenleme, özellikle mevcut tesisinin yanında yeni bir parsel edinerek üretim alanını genişletmek isteyen sanayicileri ilgilendiriyor.

Tahsisi iptal edilen sanayici aynı parseli yeniden alabilecek

OSB’lerde belirlenen süreler içerisinde yatırım yükümlülüklerini yerine getiremediği için parsel tahsisi iptal edilen katılımcılara yeniden tahsis başvurusu yapma imkânı tanındı.

Buna göre yönetmelikte belirtilen sürelerin dolması nedeniyle tahsisi iptal edilen katılımcı, tahsis bedeli kendisine iade edilmeden önce OSB yönetiminden yeniden tahsis talep edebilecek.

Talebin OSB tarafından uygun görülmesi ve Sanayi ve Teknoloji Bakanlığının onay vermesi halinde iptal edilen parsel, yeniden ilana çıkılmadan aynı katılımcıya tahsis edilebilecek.

Ancak yeniden tahsis işlemi eski bedel üzerinden değil, güncel tahsis bedeli üzerinden gerçekleştirilecek.

Yeniden tahsis edilen parsellere süre uzatımı verilmeyecek

Yönetmelik, yeniden tahsis edilen parseller için önemli bir sınırlama da getiriyor.

Tahsisi iptal edildikten sonra aynı katılımcıya yeniden verilen parsellerde, ilgili hüküm kapsamında Bakanlık tarafından süre uzatımı yapılmayacak.

Bu koşulun yeniden tahsis sözleşmesinde açıkça belirtilmesi gerekecek.

Böylece yeniden tahsis hakkından yararlanan yatırımcıların, yatırım ve üretime geçiş süreçlerini belirlenen süreler içerisinde tamamlamaları gerekecek.

OSB parsellerinin kiralanmasında bir yıllık şart için istisna getirildi

Yeni düzenlemeyle OSB parsellerinin kiralanmasına ilişkin koşullarda da değişikliğe gidildi.

Normal şartlarda bir tesisin kiralanabilmesi için geri alım şerhi bulunmayan tapusunun alınmasından itibaren en az bir yıl geçmiş olması gerekiyor.

Ancak yeni yönetmelikle bu koşula istisna getirildi.

Parselin tahsis aşamasında katılımcı ile kiracının başvuruyu birlikte yapması ve bu durumun tahsis sözleşmesinde belirtilmesi halinde, kiralama için tapunun alınmasından itibaren bir yıl geçmesi şartı aranmayacak.

Bu değişiklik, parsel tahsisi aşamasında kiracıyla birlikte yatırım veya üretim planlaması yapan işletmeler açısından yeni bir uygulama imkânı oluşturuyor.

OSB arsalarında üst hakkı kurulabilecek

Yönetmelikle organize sanayi bölgelerinin mülkiyetindeki ön tahsis edilmiş veya tahsis edilmiş parseller üzerinde üst hakkı kurulabilmesine de imkân sağlandı.

Buna göre OSB yönetim kurulunun uygun görmesi şartıyla gerçek veya tüzel kişiler lehine üst hakkı tesis edilebilecek.

Ancak kurulacak üst hakkı bağımsız ve sürekli nitelikte olamayacak, tapu kütüğünde ayrı bir sayfaya kaydedilemeyecek ve başka kişilere devredilemeyecek.

Üst hakkının süresi, katılımcıya verilen parsel tahsis süresini aşamayacak.

Bu düzenleme, OSB mülkiyetindeki parsellerde üst hakkı tesis edilmesine imkân verirken hakkın süresi ve devri bakımından sınırlar getiriyor.

Sağıroğlu Bayur Hukuk Bürosu+1

Konya’daki organize sanayi bölgeleri ve sanayicileri de ilgilendiriyor

Türkiye genelindeki organize sanayi bölgelerinde uygulanacak yeni hükümler, Konya’daki OSB yönetimlerini, sanayi işletmelerini ve yatırımcıları da doğrudan ilgilendiriyor.

Konya’da sanayi yatırımlarını büyütmek isteyen işletmeler açısından özellikle parsel tahsisleri, komşu parsellerin edinilmesi, şirket ortaklık yapısındaki değişiklikler ve kiralama koşulları önem taşıyor.

Yeni düzenlemenin Konya sanayisi açısından öne çıkan başlıklarından biri, mevcut üretim tesisine bitişik bir parselin tahsisinde belirli koşullarla öncelik sağlanabilmesi. Bunun yanı sıra parsel tahsisi yapılan şirketlerin ortaklık paylarında Bakanlık onayı alınmadan yüzde 49’u aşan değişiklik yapılması halinde tahsisin iptal edilmesi, ortaklık ve yatırım planlamasında dikkat edilmesi gereken bir hüküm olarak öne çıkıyor.

Düzenleme, yeni yatırımcıların yanı sıra OSB parsellerinde üretim yapan, tesislerini genişletmeyi planlayan veya kiralama yöntemiyle faaliyet göstermek isteyen sanayicileri de kapsıyor.

Yeni yönetmelikle neler değişti?

Düzenleme konusu Yeni uygulama
Şirket ortaklıkları Bakanlık onayı olmadan toplam %49’u aşan pay değişikliğinde tahsis iptal edilecek
Genel kurula katılım Müşterek yetkililerden biri, diğerlerinin yazılı muvafakatiyle katılabilecek
Hisseli parseller Hissedarların yarıdan fazlasının muvafakatiyle temsilci yetkilendirilebilecek
3 bin m² ve üzeri parseller Yapı kullanma izni şartıyla ilgili parsel sahipleri genel kurulda temsil edilebilecek
İş yeri ruhsatları Çevrim içi sistemde elektronik imza zorunlu olacak
Ön tahsis Bakanlık izniyle kamulaştırma ve altyapı inşa süreci tamamlanmadan yapılabilecek
Komşu parsel tahsisi Üretimdeki işletmelere belirlenen koşullarda ihale bedeli üzerinden öncelik tanınabilecek
İptal edilen tahsis Bakanlık onayıyla aynı katılımcıya güncel bedelden yeniden tahsis yapılabilecek
Süre uzatımı Yeniden tahsis edilen parsellere ilgili hüküm kapsamında süre uzatımı verilmeyecek
Kiralama Katılımcı ve kiracının ortak başvurusu halinde bir yıllık şart aranmayabilecek
Üst hakkı OSB yönetim kurulu onayıyla, devredilemez ve tahsis süresiyle sınırlı üst hakkı kurulabilecek

Düzenleme 6 Kasım 2026 itibarıyla yürürlüğe girdi

Sanayi ve Teknoloji Bakanlığının hazırladığı yönetmelik değişikliği, 6 Kasım 2026 tarihli Resmî Gazete’de yayımlanmasıyla yürürlüğe girdi.

Yeni hükümlerle OSB’lerde arsa ve ön tahsis işlemleri, şirket ortaklıklarının değişimi, genel kurula katılım, kiralama ve ruhsatlandırma süreçleri yeniden düzenlenmiş oldu.

Özellikle sanayi arsalarının spekülatif amaçlarla el değiştirmesine yönelik sınırlamalar ile yatırımcılara sağlanan yeniden tahsis ve kiralama imkânları, düzenlemenin sanayiciler açısından öne çıkan başlıklarını oluşturuyor.

Mekpan Panel, Bayileriyle Ortak Başarı Hedefinde Buluştu

Mekpan Panel’ in Antalya Titanic Deluxe Golf Belek Hotel’ de düzenlenen Bayi Toplantısına Mekpan Panel Yönetim Kurulu Başkanı Celalettin Hakan Katırcı, Mekpan Panel Genel Müdürü Salih Emre Ünübol, Mekpan Panel Finans Danışmanı Ekonomist Dr. İnanç A. Sözer,  yurtiçi ve yurtdışındaki bayiler ile Mekpan Panel idarecileri katıldı.

Bayi toplantısının açılışında konuşan Mekpan Panel Yönetim Kurulu Başkanı Celalettin Hakan Katırcı “2026 Bayi Toplantımıza hepiniz hoş geldiniz. Sizlerle bir arada olmaktan büyük mutluluk duyuyorum. 2011 yılında 6.200 m² alanda, yıllık 800.000 m² üretim kapasitesiyle başladığımız yolculuğumuzda, 2024 yılında tamamladığımız yatırımlarla 45.000 m² kapalı alanda, 3 üretim hattına ulaştık. Böylece Türkiye’de tek çatı altında en yüksek üretim kapasitesine sahip olduk. 2025 yılında, 38 üreticinin bulunduğu 73.000.000 m²’lik pazarda %12 pay elde ederek 8.518.000 m²’ye ulaştık. Metraj bazında 38 üretici arasında Türkiye’nin ilk iki firması arasında yer almanın gururunu hep birlikte yaşıyoruz” dedi.

Tek Hedef, Ortak Başarı

Celalettin Hakan Katırcı Konuşmasının devamında “2026 yılında ise daralan pazar koşullarına rağmen yılı 8.000.000 m² ile kapatmayı hedefliyoruz. Bu başarıda hepimizin payı büyüktür. Emeği geçen tüm Mekpan ailesine ve siz değerli bayilerimize gönülden teşekkür ediyorum. Gelecek yıl için 4. üretim hattı yatırımımızın kararını da aldık. Bu güzel haberi sizlerle paylaşmaktan büyük mutluluk duyuyorum. Biz sizleri yalnızca bayilerimiz değil, yol arkadaşlarımız olarak görüyoruz. İnanıyorum ki önümüzdeki dönemde de birlikte büyümeye ve yeni başarılara imza atmaya devam edeceğiz. Çünkü bizim anlayışımız çok net: TEK HEDEF, ORTAK BAŞARI. Katılımınız ve desteğiniz için hepinize teşekkür ediyor, toplantımızın verimli ve başarılı geçmesini diliyorum” diye konuştu.

Mekpan Panel Değişimin Öncüsü Olmayı Hedefliyor

Mekpan Panel Genel Müdür Salih Emre Ünübol konuşmasında Mekpan Panel’ in değişimin önünde yürüyenlerden olacağını dile getirerek, “Hayattan şunu anladım ki, Son günlerde hepimiz hayatımızda çok önemli ve hızlı değişimler yaşıyoruz. Kayıplarımız ve kazançlarımız söz konusu. Hayat acısıyla, tatlısıyla bir şekilde devam ediyor ve sevdiklerimiz, ailemiz için hepimiz bir misyona sahibiz. Bu duygu ve düşüncelerle ortak acılara, mutluluklara sahibiz. Her ne olursa olsun, birlikte ve bir arada kendimizi daha güçlü hissediyoruz. Dünya gündeminde, ülke gündeminde her an yeni gelişmeler yaşanıyor. Pazarlar değişiyor. Müşteri beklentileri ve rekabetin kuralları yeniden şekilleniyor. Biz ise bu değişimi takip eden değil, değişimin önünde yürüyenlerden, değişime öncülük edenlerden olmak istiyoruz. Daha güçlü üretim altyapımız, Daha yüksek kalite standartlarımız, Yenilikçi ürünlerimiz ve yeni pazarlardaki büyüme hedeflerimizle önümüzdeki dönemi önemli bir fırsat olarak görüyoruz.

Bugün burada bulunmamızın en önemli amacı; geride bıraktığımız dönemi değerlendirmek kadar, Önümüzdeki dönemin fırsatlarını ve hedeflerini birlikte şekillendirmek… Biraz dinlenmek, Biraz eğlenmek. Birlikte vakit geçirip güç toplamak ve İleriye doğru, daha güçlü adımlarla hep birlikte yürümektir. Önümüzdeki dönemde müşterilerimize daha fazla değer sunan, pazardaki gücümüzü artıran ve bayilerimizle olan iş birliğimizi daha da ileri taşıyan adımlar atmaya devam edeceğiz. Çünkü biliyoruz ki kalıcı başarı; ortak vizyon, güçlü iş birlikleri ve birlikte hareket etme gücüyle mümkündür. Bizim rotamız belli. Hedefimiz bellidir.  Bu hedefe birlikte yürüyeceğiz. Çünkü Mekpan Panel ailesinin geleceğini yalnızca üretim gücümüzle değil, siz değerli bayilerimizle kurduğumuz güçlü iş birlikleriyle şekillendiriyoruz. Tek Hedef, Ortak Başarı hepimizin tek düşüncesidir. Bu yolculukta bizimle olduğunuz, gücümüze güç kattığınız için teşekkür ediyor; önümüzdeki dönemin hepimiz için verimli, başarılı ve yeni fırsatlarla dolu olmasını diliyorum” dedi.

Güçlü sermaye yapısına, nitelikli insan kaynağına ve etkin risk yönetimine sahip şirketler avantajlı olacaktır

Mekpan Panel Yönetim Kurulu Finans Danışmanı Ekonomist Dr. İnanç Sözer, küresel ekonomideki belirsizlikleri, Türkiye ekonomisinin mevcut durumunu ve reel sektörün önümüzdeki dönemde karşılaşabileceği riskleri değerlendirerek, “Türkiye ekonomisi küresel koşullara rağmen önemli bir dayanıklılık sergiledi. Bu dayanıklılığın arkasındaki en önemli unsurlardan birinin Türk reel sektörünün girişimcilik kabiliyetidir. Türkiye ekonomisinin en önemli avantajlarından biri, zor koşullarda dahi üretmeye, yatırım yapmaya, ihracat gerçekleştirmeye ve istihdam oluşturmaya devam eden cesur reel sektör işverenleridir. Küresel ekonomideki bütün zorluklara rağmen Türkiye, bu girişimci dinamizmi sayesinde karşı karşıya kaldığı riskleri mümkün olduğunca iyi yönetiyor.” Türkiye’nin toplam borçluluk göstergelerinin birçok ekonomiye kıyasla görece olumlu bir tablo sunduğunu belirten Sözer, bunun şirketlerin tek tek yaşadığı finansal sıkıntıların göz ardı edilmesi anlamına gelmediğini de vurguladı. Önümüzdeki döneme ilişkin beklentilerini de paylaşan Dr. Sözer, 2027 yılında Türkiye ekonomisinde keskin bir yön değişikliğinden çok, mevcut koşulların devamına benzeyen bir görünüm beklediğini ifade etti. Reel sektör açısından en kritik konulardan birinin tahsilat riski olduğuna dikkat çeken Dr. Sözer, 2027’de de 2026’daki gibi %3,0’ün üzerinde büyüme, TL’de %20’ye yakın yıllık değer kaybı ve %25 civarında bir enflasyon öngördüğünü belirtti. MEKPAN Panel’ in Antalya’da düzenlediği bayi toplantısı, ekonomik gelişmelerin sektör üzerindeki olası etkilerinin değerlendirilmesi ve önümüzdeki döneme ilişkin beklentilerin paylaşılması açısından önemli bir buluşma oldu” diye konuştu.

Ekonomik gösterge 2027 beklentisi
Ekonomik büyüme %3’ün üzerinde
Türk lirasında yıllık değer kaybı Yaklaşık %20
Enflasyon Yaklaşık %25

2025 YILININ BAŞARILI BAYİLERİ ÖDÜLLENDİRİLDİ

Mekpan Panel 2026 Bayi Toplantısı kapsamında, 2025 yılında proje uygulamaları ve satış performansı kategorilerinde en yüksek metraja ulaşan bayiler düzenlenen törenle ödüllendirildi.

Şirketin büyümesine ve pazardaki başarısına katkı sağlayan iş ortaklarının onurlandırıldığı törende, iki ayrı kategoride ilk üç sırayı elde eden firmalara ödülleri Mekpan Panel yöneticileri tarafından takdim edildi.

Derece Firma Ödülü takdim eden
1 Çatıcılar Çatı ve Cephe Kaplama Mühendislik Müteahhitlik Gıda Otomotiv San. A.Ş. Celalettin Hakan Katırcı
2 Kılıç Çatı Metal Yapı ve İnşaat Dış Ticaret Ltd. Şti. Erşen Bay
3 Ergüven İnşaat Taahhüt San. ve Tic. Ltd. Şti. Ufuk Kıyak

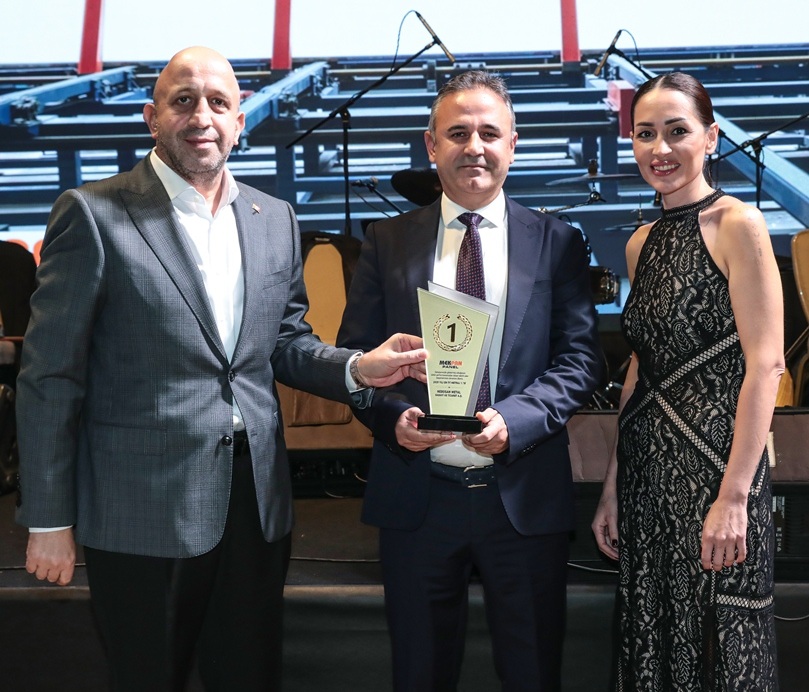
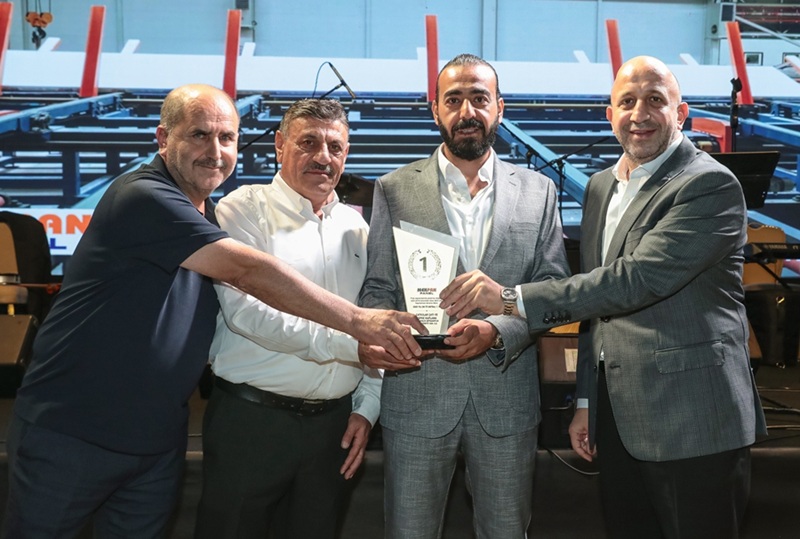
Proje Uygulamaları kategorisinde 2025 yılının en yüksek metrajına ulaşarak birinci olan Çatıcılar Çatı ve Cephe Kaplama Mühendislik Müteahhitlik Gıda Otomotiv San. A.Ş., ödülünü Mekpan Panel Yönetim Kurulu Başkanı Celalettin Hakan Katırcı’nın elinden aldı.

Satış Performansı kategorisinde 2025 yılının en yüksek metrajına ulaşarak birincilik elde eden Nebosan Metal Sanayi ve Ticaret A.Ş. de ödülünü Mekpan Panel Yönetim Kurulu Başkanı Celalettin Hakan Katırcı’dan aldı.

Satış performansı kategorisi

Derece Firma Ödülü takdim eden
1 Nebosan Metal Sanayi ve Ticaret A.Ş. Celalettin Hakan Katırcı
2 İhtisas Çatı Kaplama A.Ş. Salih Emre Ünübol
3 Devsan Yapı Malzemeleri İç ve Dış Ticaret Sanayi A.Ş. Uğur Karakurt

Satış Performansı kategorisinde ikinci olan İhtisas Çatı Kaplama A.Ş. adına verilen ödülü Mekpan Panel Genel Müdürü Salih Emre Ünübol takdim etti.

Proje Uygulamaları kategorisinde ikinci sırada yer alan Kılıç Çatı Metal Yapı ve İnşaat Dış Ticaret Ltd. Şti. ise ödülünü Mekpan Panel Fabrika Müdürü Erşen Bay’dan aldı.

Satış Performansı kategorisinde üçüncü olan Devsan Yapı Malzemeleri İç ve Dış Ticaret Sanayi A.Ş. ödülünü Mekpan Panel Bölge Satış Yöneticisi Uğur Karakurt’un elinden aldı.

Proje Uygulamaları kategorisinde üçüncülük elde eden Ergüven İnşaat Taahhüt San. ve Tic. Ltd. Şti. ise Mekpan Panel Satış Müdürü Ufuk Kıyak tarafından ödüllendirildi.

Ödül töreninde başarılı bayilerin 2025 yılı boyunca ortaya koyduğu satış ve proje performansları ön plana çıkarken, Mekpan Panel’ in bayi ağıyla geliştirdiği güçlü iş birliğinin önemi bir kez daha vurgulandı.

Yurt içi ve yurt dışındaki bayileriyle ortak hedefler doğrultusunda ilerlemeyi amaçlayan Mekpan Panel’ in 2026 Bayi Toplantısı, başarılı iş ortaklarının ödüllendirilmesinin ardından düzenlenen gala yemeğiyle sona erdi.

Sanayide güven düşüyor, üretim kapasitesi sınırlı artıyor: Merkez Bankasının ekim raporlarında dikkat çeken tablo

Türkiye Cumhuriyet Merkez Bankası (TCMB), Ekim 2026 dönemine ilişkin İktisadi Yönelim İstatistikleri ve Reel Kesim Güven Endeksi ile İmalat Sanayi Kapasite Kullanım Oranı raporlarını yayımladı.

İmalat sanayisinde faaliyet gösteren 1.965 iş yerinin katılımıyla 1-14 Ekim 2026 tarihleri arasında gerçekleştirilen anketin sonuçları, sanayide üretim kapasitesinin kullanımında sınırlı bir iyileşme yaşanırken işletmelerin ekonomik görünüme ilişkin güveninin zayıfladığını ortaya koydu.

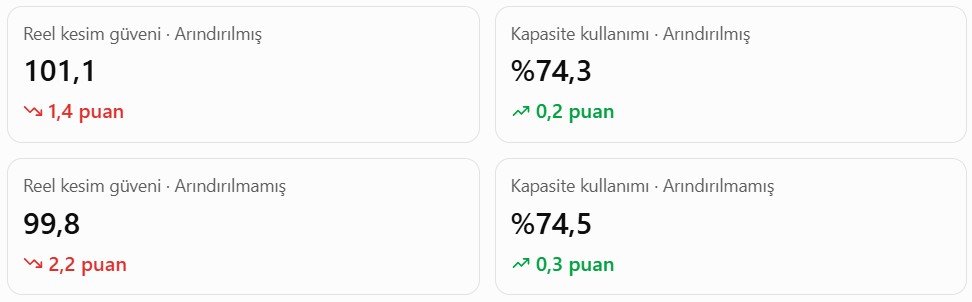
Merkez Bankasının verilerine göre, mevsimsellikten arındırılmış Reel Kesim Güven Endeksi 101,1 seviyesine gerilerken mevsimsellikten arındırılmamış endeks 99,8 oldu.

Öte yandan imalat sanayisinde mevsimsel etkilerden arındırılmamış kapasite kullanım oranı yüzde 74,5’e, arındırılmış oran ise yüzde 74,3’e yükseldi.

Bu görünüm, sanayi işletmelerinin mevcut üretim kapasitelerini bir önceki aya göre biraz daha fazla kullanmalarına rağmen siparişler ve gelecek dönem üretim beklentileri konusunda daha ihtiyatlı olduklarını gösterdi.

1. Sanayide güven geriledi, kapasite kullanımı yükseldi

Eylül ve ekim aylarının karşılaştırması

Gösterge Eylül 2026 Ekim 2026 Değişim
Reel Kesim Güven Endeksi (RKGE-MA) 102,5 101,1 -1,4 puan
Reel Kesim Güven Endeksi (RKGE) 102,0 99,8 -2,2 puan
Kapasite Kullanım Oranı (KKO-MA) %74,1 %74,3 +0,2 puan
Kapasite Kullanım Oranı (KKO) %74,2 %74,5 +0,3 puan

Reel Kesim Güven Endeksi’nde 100 seviyesi önemli bir referans noktası oluşturuyor. Bu seviyenin üzerindeki değerler iyimser, altındaki değerler ise kötümser değerlendirmelerin ağırlık kazandığına işaret ediyor.

Ekim ayında arındırılmış endeks 100’ün üzerinde kalırken arındırılmamış endeks 100’ün altına indi.

Kapasite kullanımındaki artış ise imalat sanayisinin mevcut üretim kapasitesinden yararlanma oranında önceki aya göre sınırlı bir iyileşme yaşandığını ortaya koydu.

2. Kapasite kullanımında 2021-2026 dönemi: Uzun vadeli görünüm

Kapasite Kullanım Oranı Raporu’nun ikinci sayfasında bulunan birinci grafik, Ocak 2021 ile Ekim 2026 arasındaki arındırılmış ve arındırılmamış kapasite kullanım oranlarını karşılaştırıyor.

Grafikte kapasite kullanımının 2021 sonu ve 2022’nin ilk dönemlerinde yüzde 78-79 seviyelerine yaklaştığı, sonraki yıllarda dalgalı bir seyir izlediği görülüyor.

2024 yılının ardından kapasite kullanımında aşağı yönlü eğilim öne çıkarken 2025 ve 2026 yıllarında genel olarak yüzde 73-75 bandında seyreden değerler dikkat çekiyor.

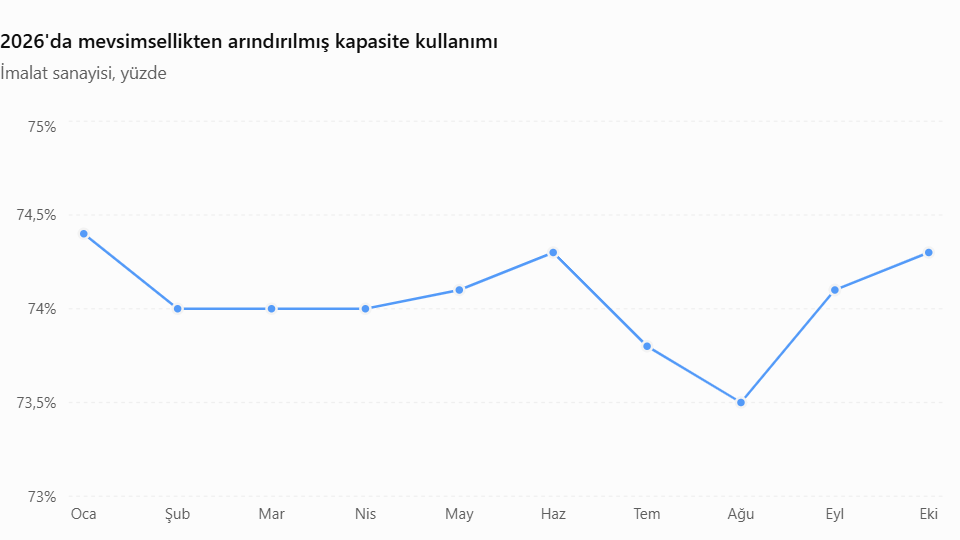
2026’nın ağustos ayında arındırılmış kapasite kullanımı yüzde 73,5’e kadar gerilerken eylülde yüzde 74,1’e, ekimde yüzde 74,3’e yükseldi.

Ekim ayında yaşanan artış, kapasite kullanımının yeniden yükseldiğini gösterse de bu oranın sanayide bütün sektörlerin aynı performansı sergilediği anlamına gelmediği, sektörlere ilişkin ayrıntılı tabloda açık biçimde görülüyor.

3. Kapasite kullanımında sektörler arasında büyük fark: Tütün zirvede, deri son sırada

TCMB’nin açıkladığı sektörel kapasite kullanım oranları, imalat sanayisinin farklı kolları arasında belirgin farklar bulunduğunu ortaya koydu.

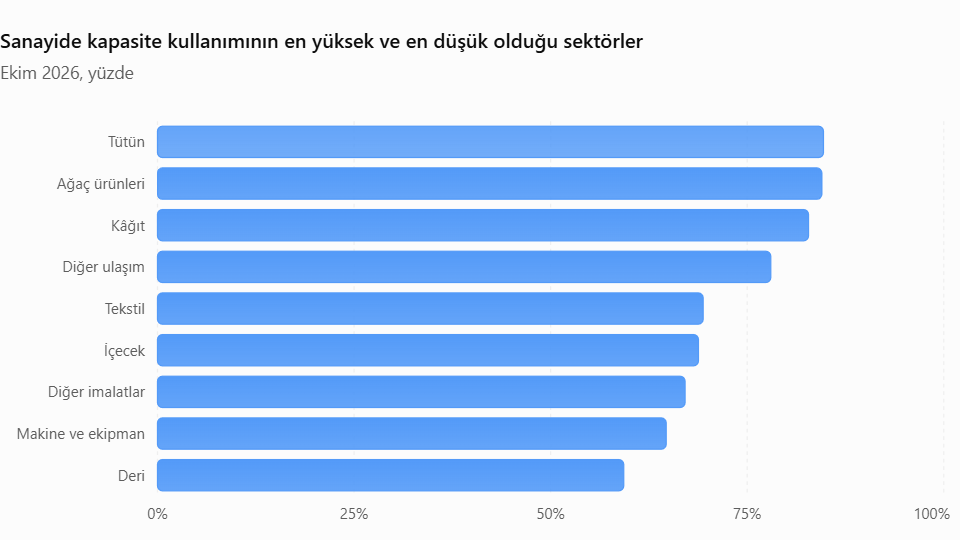
Ekim ayında tütün ürünleri imalatında kapasite kullanım oranı yüzde 84,7 ile ilk sırada yer aldı. Ağaç ürünleri yüzde 84,5 ve kâğıt sektörü yüzde 82,8 ile tütünü izledi.

Buna karşılık deri sektöründe kapasite kullanım oranı yüzde 59,3, makine ve ekipmanda yüzde 64,7, diğer imalatlarda yüzde 67,1 oldu.

Ekim 2026 sektörlere göre kapasite kullanım oranları

Sektör KKO (%)
Tütün ürünleri 84,7
Ağaç ürünleri 84,5
Kâğıt 82,8
Diğer ulaşım araçları 78,0
Eczacılık ürünleri 76,9
Giyim 76,8
Motorlu kara taşıtları 75,9
Kurulum ve onarım 75,8
Mobilya 75,5
Ana metal 75,4
Elektronik 75,4
Diğer mineral ürünler 73,0
Basım 72,9
Gıda 72,7
Kimyasal ürünler 72,5
Kauçuk ve plastik 72,5
Elektrikli teçhizat 72,5
Fabrikasyon metal 72,4
Tekstil 69,4
İçecek 68,8
Diğer imalatlar 67,1
Makine ve ekipman 64,7
Deri 59,3

En yüksek kapasite kullanımına sahip tütün sektörüyle en düşük oranın görüldüğü deri sektörü arasında 25,4 puanlık fark bulunuyor.

Bu farklılık, sanayinin bütün kollarının aynı üretim koşullarında bulunmadığını gösteriyor.

Ancak yalnızca kapasite kullanım oranına bakarak bir sektörün kârlılığı, üretim miktarının yıllık artışı veya istihdam performansı hakkında kesin bir sonuca ulaşmak mümkün değil.

Raporda kok kömürü ve rafine edilmiş petrol ürünleri imalatına ilişkin kapasite kullanım oranları, istatistiki gizlilik ilkesi nedeniyle yayımlanmadı.

4. Mal gruplarına göre kapasite kullanımı: Tüketim mallarında yükseliş, ara mallarında gerileme

Merkez Bankasının kapasite kullanım raporunda sektörlerin yanı sıra üretilen malların kullanım amaçlarına göre de ayrıntılı veriler yer aldı.

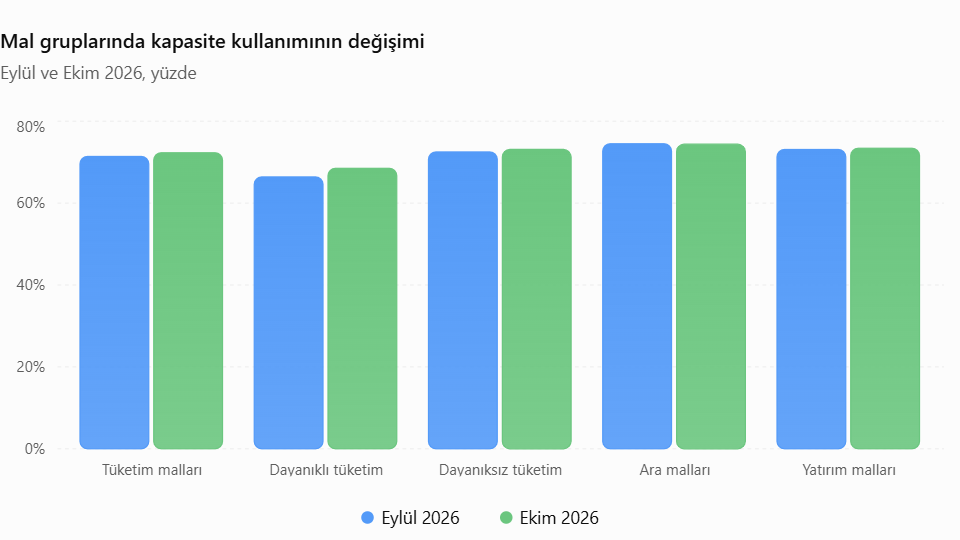
Ekim 2026’da tüketim malları kapasite kullanım oranı yüzde 72,3’e, dayanıklı tüketim mallarında yüzde 68,5’e, dayanıksız tüketim mallarında ise yüzde 73,1’e yükseldi.

Ara mallarındaki kapasite kullanım oranı yüzde 74,4’e gerilerken yatırım mallarında yüzde 73,4’e çıktı.

Mal gruplarına göre kapasite kullanım oranları

Mal grubu Ekim 2025 Eylül 2026 Ekim 2026
Tüketim malları %71,5 %71,4 %72,3
Dayanıklı tüketim malları %69,3 %66,4 %68,5
Dayanıksız tüketim malları %72,0 %72,5 %73,1
Ara malları %75,0 %74,5 %74,4
Yatırım malları %71,8 %73,1 %73,4

Dayanıklı tüketim mallarında 2,1 puanlık artış

Ekim ayında en dikkat çekici aylık yükseliş, dayanıklı tüketim mallarında görüldü. Bu grupta kapasite kullanımı yüzde 66,4’ten yüzde 68,5’e çıktı.

Ancak Ekim 2025’te yüzde 69,3 olan oranla karşılaştırıldığında kapasite kullanımı hâlâ 0,8 puan daha düşük seviyede bulunuyor.

Tüketim mallarının genelinde ise kapasite kullanımı bir ayda 0,9 puan arttı.

Ara mallarında düşüş sürdü

Ara mallarında kapasite kullanım oranı eylül ayındaki yüzde 74,5’ten ekimde yüzde 74,4’e geriledi.

Geçen yılın ekim ayında yüzde 75,0 olan oran dikkate alındığında yıllık bazda 0,6 puanlık düşüş görüldü.

Ara malları, başka sektörlerin üretim süreçlerinde kullanılan ham madde ve yarı mamulleri kapsadığı için bu gruptaki gelişmeler sanayinin farklı kollarını da ilgilendiriyor.

Yatırım mallarında sınırlı artış

Makine ve üretim ekipmanları gibi yatırım amaçlı mallarda kapasite kullanım oranı ekim ayında yüzde 73,4 oldu.

Bu oran eylül ayına göre 0,3 puan, Ekim 2025’e göre ise 1,6 puan daha yüksek.

Yatırım mallarındaki yıllık artış, sanayinin bu mal grubundaki kapasite kullanımının geçen yıla göre güçlendiğini gösteriyor. Ancak yatırım malları kapasite kullanımındaki yükseliş, toplam yatırım harcamalarının aynı oranda arttığını ifade etmiyor.

5. Reel kesim güvenini aşağı çeken temel gelişme: Siparişlerde zayıflama

Kapasite kullanım oranı yükselirken reel kesim güveninin gerilemesi, sanayideki sipariş ve beklenti göstergelerinin önemini artırdı.

İktisadi Yönelim İstatistikleri raporuna göre, mevcut toplam siparişler ile son üç ayda alınan siparişlere ilişkin değerlendirmeler güven endeksini aşağı çekti.

Aynı şekilde gelecek üç aydaki üretim hacmine ilişkin beklentiler ve genel ekonomik gidişata yönelik değerlendirmeler de güveni olumsuz etkiledi.

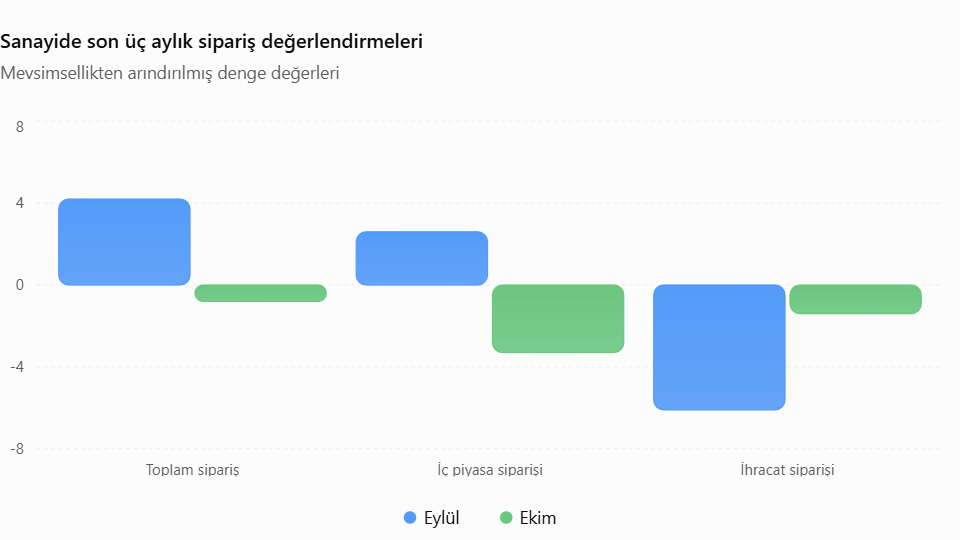
Son üç aya ilişkin sanayi göstergeleri

Gösterge (denge değeri) Eylül 2026 Ekim 2026 Aylık fark
Üretim hacmi 8,7 6,2 -2,5
Toplam sipariş miktarı 4,2 -0,8 -5,0
İç piyasa sipariş miktarı 2,6 -3,3 -5,9
İhracat sipariş miktarı -6,1 -1,4 +4,7

Son üç ayda üretim hacminde artış bildiren işletmelerin ağırlığı devam ederken bu üstünlük önceki aya göre azaldı.

Toplam sipariş miktarının denge değerinin 4,2’den eksi 0,8’e düşmesi, siparişlerde azalış bildirenlerin ağırlık kazandığına işaret etti.

En dikkat çekici bozulma iç piyasa siparişlerinde yaşandı. Denge değeri 2,6’dan eksi 3,3’e geriledi.

Buna karşılık ihracat siparişlerinde eksi 6,1’den eksi 1,4’e iyileşme görüldü. Değer negatif bölgede kalmasına rağmen olumsuz değerlendirmelerin ağırlığı hafifledi.

Reel kesim güveni raporundaki ikinci grafik, Ocak 2021-Ekim 2026 döneminde üretim hacmi, iç piyasa siparişleri ve ihracat siparişlerinin seyrini gösteriyor. Grafikte özellikle 2022’nin ikinci yarısından itibaren siparişlerdeki dalgalanma ve son dönemdeki zayıf görünüm dikkat çekiyor.

6. Mevcut siparişler mevsim normallerinin altında

Sanayi işletmelerinin hâlihazırda ellerinde bulunan siparişlere yönelik değerlendirmeleri de ekim ayında olumsuz yönde değişti.

Mevcut sipariş göstergesi Eylül Ekim
Toplam siparişler -12,2 -14,7
İç piyasa siparişleri -12,0 -14,9
İhracat siparişleri -15,3 -15,5

Mevcut toplam sipariş miktarına ilişkin denge değeri, eksi 12,2’den eksi 14,7’ye geriledi.

İç piyasada mevcut siparişlerin denge değeri eksi 14,9’a, ihracat siparişlerinde ise eksi 15,5’e indi.

Merkez Bankası, mevcut toplam siparişlerin mevsim normallerinin altında olduğunu bildiren işletmelerin ağırlığının arttığını açıkladı.

Raporun üçüncü grafiği de 2021-2026 döneminde mevcut siparişlerin uzun süredir ağırlıklı olarak negatif denge değerlerinde seyrettiğini gösteriyor.

7. Sanayide stok değerlendirmeleri değişti

İmalat sanayisinde mamul mal stoklarına ilişkin değerlendirmelerde de dikkat çekici bir değişim yaşandı.

Mevcut mamul mal stoku denge değeri eylül ayında 3,1 iken ekimde eksi 0,4’e geriledi.

Merkez Bankası, stoklarının mevsim normallerinin üzerinde olduğunu bildirenlerin lehine olan görünümün, mevsim normallerinin altında olduğunu bildirenlerin lehine döndüğünü kaydetti.

Rapordaki dördüncü grafik, stok değerlendirmelerinin 2021’den bu yana dalgalı seyrettiğini ve ekimde sıfır seviyesinin altına indiğini gösteriyor.

Stoklarda görülen bu değişim, sipariş ve üretim verileriyle birlikte değerlendirilmeli. Tek başına stok denge değerinden üretim miktarının veya satışların kesin olarak arttığı ya da azaldığı sonucu çıkarılamaz.

8. Gelecek üç ayda üretim ve iç piyasa beklentileri zayıfladı

Sanayicilerin önümüzdeki üç aya ilişkin değerlendirmeleri, mevcut talep koşullarındaki zayıflamanın beklentilere de yansıdığını gösterdi.

Gelecek üç aya ilişkin beklenti Eylül Ekim Aylık değişim
Üretim hacmi 17,9 12,8 -5,1
Toplam sipariş miktarı 17,7 15,6 -2,1
İç piyasa siparişleri 16,0 11,1 -4,9
İhracat siparişleri 13,0 13,4 +0,4
Toplam istihdam 5,2 6,6 +1,4

Gelecek üç aydaki üretim hacmi beklentisi 5,1 puan azalarak 12,8’e indi.

Toplam sipariş beklentisi 15,6’ya, iç piyasa sipariş beklentisi 11,1’e geriledi.

Buna karşılık ihracat siparişlerinde artış bekleyenlerin ağırlığı sınırlı şekilde güçlendi.

Merkez Bankasının beşinci grafiğinde, üretim ve iç piyasa sipariş beklentilerinin son aylarda dalgalı seyretmesine rağmen ekimde gerilediği görülüyor.

9. İstihdam ve yatırım beklentileri güçlendi

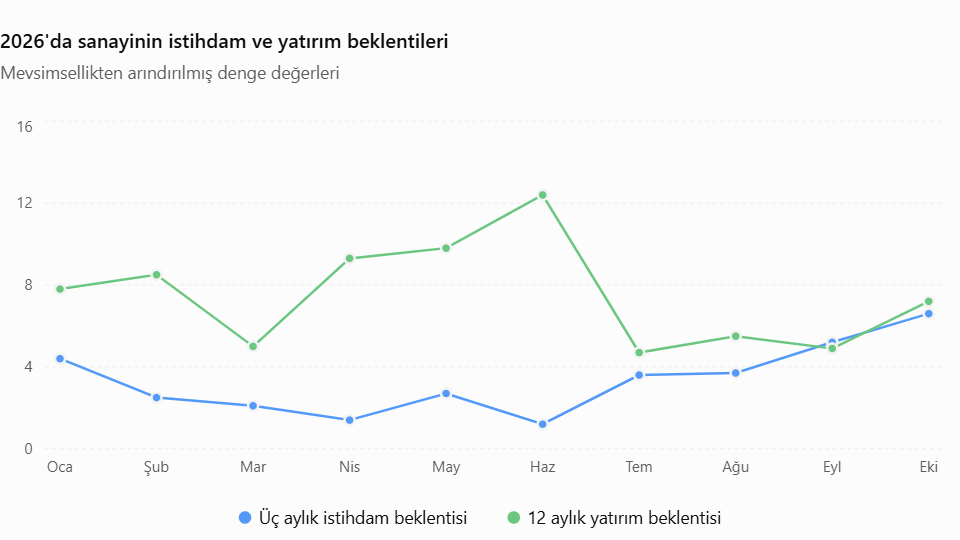
Siparişlerdeki olumsuz tabloya rağmen sanayicilerin istihdam ve yatırım beklentilerinde iyileşme yaşandı.

Gelecek üç ayda toplam istihdam beklentisi denge değeri eylül ayındaki 5,2 seviyesinden ekimde 6,6’ya yükseldi.

Gelecek 12 aydaki sabit sermaye yatırım harcaması beklentisi ise 4,9’dan 7,2’ye çıktı.

İstihdam beklentisindeki 6,6 değeri, 2026’nın ilk on aylık dönemindeki en yüksek seviye oldu.

Yatırım beklentilerindeki iyileşme ise sanayicilerin gelecek bir yıla yönelik sabit sermaye harcamaları konusunda önceki aya göre daha olumlu değerlendirmelerde bulunduğunu gösteriyor.

Rapordaki altıncı grafik, yatırım ve istihdam beklentilerinin 2021-2026 dönemindeki seyrini karşılaştırıyor. Her iki göstergenin de ekim ayında artış yönünde hareket ettiği görülüyor.

10. Sanayide maliyet baskısı sürüyor, fiyat artışı beklentisi zayıflıyor

Merkez Bankası raporunun yedinci ve sekizinci grafikleri, işletmelerin birim üretim maliyetleri ve satış fiyatlarına ilişkin değerlendirmelerini ortaya koydu.

Son üç ayda birim maliyetlerinde artış bildirenlerin denge değeri eylülde olduğu gibi ekimde de 58,4 seviyesinde kaldı.

Buna karşılık gelecek üç ayda maliyet artışı bekleyenlerin denge değeri 55,1’den 55,6’ya yükseldi.

Maliyet ve fiyat beklentileri

Gösterge Eylül 2026 Ekim 2026
Son üç aydaki birim maliyet 58,4 58,4
Gelecek üç aydaki birim maliyet beklentisi 55,1 55,6
Gelecek üç aydaki satış fiyatı beklentisi 40,8 38,7
Gelecek üç aydaki iç piyasa satış fiyatı beklentisi 35,2 33,3

Maliyet artışı bekleyen işletmelerin ağırlığı artarken satış fiyatlarını yükseltmeyi bekleyenlerin ağırlığı azaldı.

Bu farklılaşma, işletmelerin maliyet artışlarını satış fiyatlarına yansıtma konusunda daha sınırlı bir beklenti taşıdığına işaret edebilir.

Ancak rapor doğrudan işletmelerin kâr oranlarını ölçmediği için bu verilerden kesin bir kârlılık sonucu çıkarılamaz.

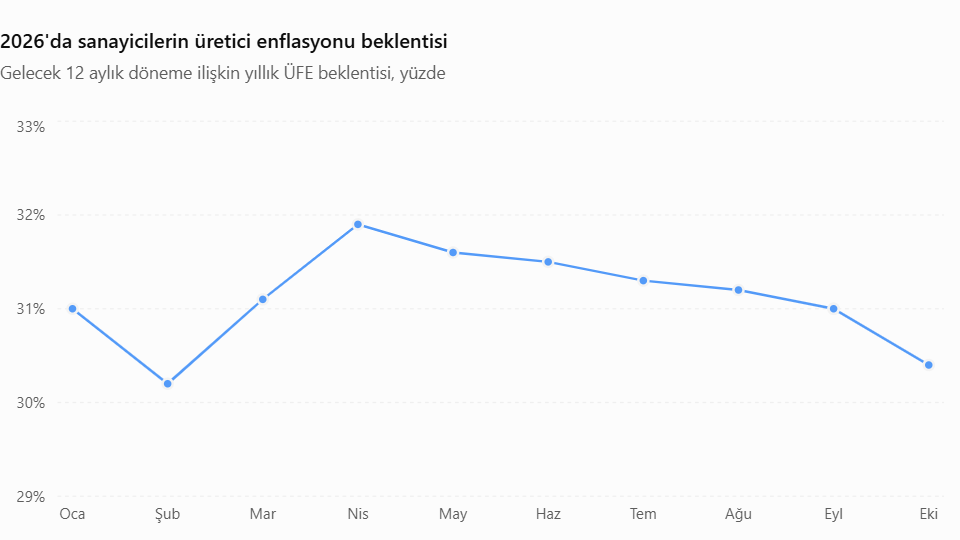
Üretici enflasyonu beklentisi yüzde 30,4’e indi

Sanayicilerin gelecek 12 aylık dönem sonuna ilişkin yıllık üretici fiyatları enflasyonu beklentisi de geriledi.

Eylül ayında yüzde 31 olan beklenti, ekimde 0,6 puan azalarak yüzde 30,4’e düştü.

Ekim 2025’te yüzde 34,3 olan beklentinin bir yıl sonra yüzde 30,4’e gerilemesi, 3,9 puanlık düşüş anlamına geliyor.

Bununla birlikte yüzde 30’un üzerindeki beklenti, üretim maliyetleri ve fiyatlar konusunda yüksek artış öngörülerinin sürdüğünü gösteriyor.

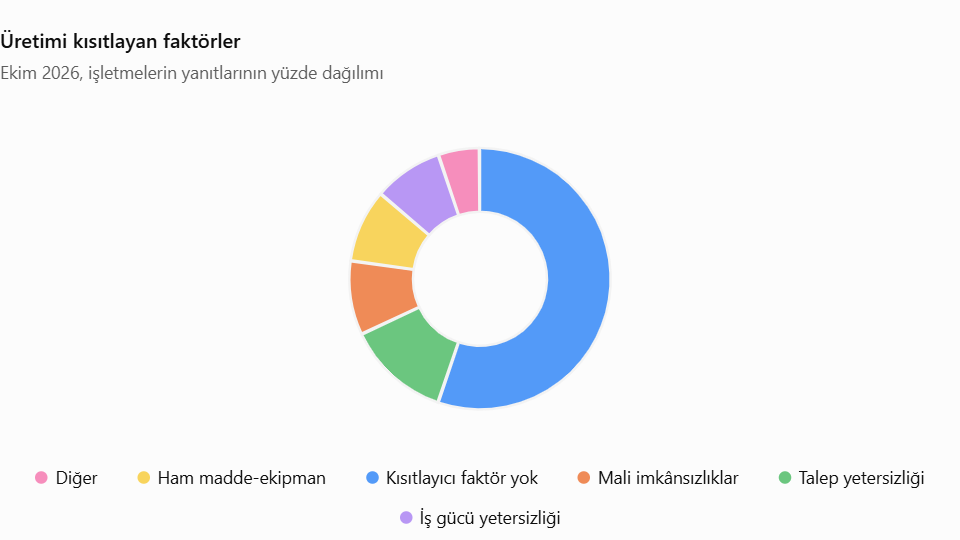
11. İşletmelerin yüzde 44,4’ü üretimlerini kısıtlayan bir faktör bildirdi

TCMB’nin İktisadi Yönelim İstatistikleri Raporu’nda, üretim faaliyetlerini kısıtlayan faktörler de araştırıldı.

Ankete katılanların yüzde 55,6’sı üretimlerini kısıtlayan herhangi bir faktör bulunmadığını açıkladı. Kalan yüzde 44,4’lük bölüm ise çeşitli kısıtlayıcı nedenler bildirdi.

Üretimi kısıtlayan sorunlar arasında ilk sırada talep yetersizliği yer aldı.

Üretimi kısıtlayan faktörler: Temmuz ve Ekim 2026

Faktör Temmuz Ekim
Kısıtlayıcı faktör bulunmuyor %56,9 %55,6
Talep yetersizliği %12,7 %12,8
Mali imkânsızlıklar %9,0 %9,1
Ham madde ve ekipman yetersizliği %8,5 %9,0
İş gücü yetersizliği %8,0 %8,5
Diğer nedenler %4,9 %5,0

Temmuz ayından ekime uzanan üç aylık dönemde üretimlerini kısıtlayan bir sorun bulunmadığını açıklayan işletmelerin oranı 1,3 puan geriledi.

Talep yetersizliği, mali imkânsızlıklar, ham madde-ekipman ve iş gücü yetersizliği bildirenlerin oranlarında ise artış kaydedildi.

Talep yetersizliğinin üretimi kısıtlayan başlıca unsur olarak öne çıkması, mevcut siparişlerdeki olumsuz görünümle birlikte değerlendirildiğinde sanayide talep koşullarının önemini ortaya koyuyor.

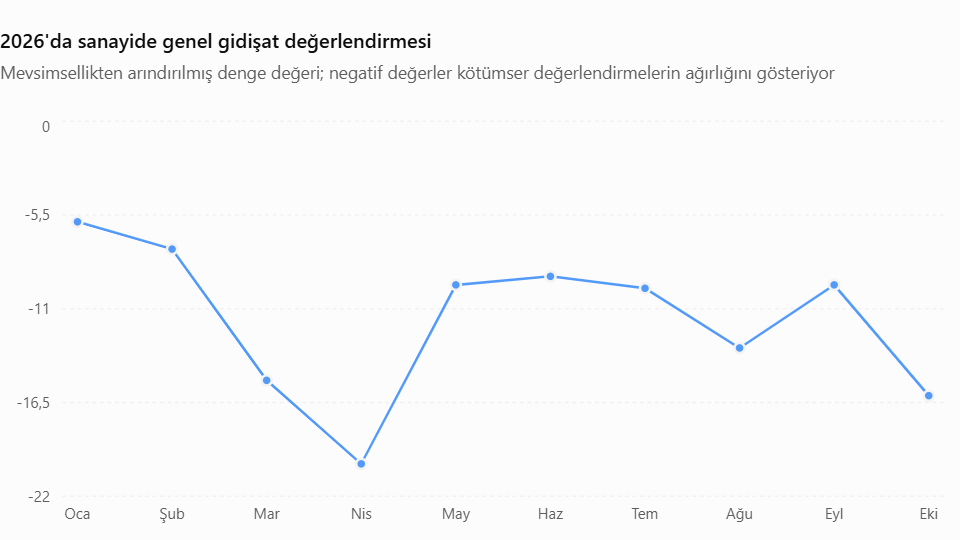
12. Sanayinin genel gidişatına ilişkin kötümserlik belirgin biçimde arttı

Merkez Bankası raporundaki onuncu grafik, sanayicilerin faaliyet gösterdikleri sektörlerdeki genel gidişata ilişkin değerlendirmelerinin kötüleştiğini gösterdi.

Eylül ayında eksi 9,6 olan genel gidişat denge değeri, ekimde eksi 16,1’e geriledi.

Sanayide genel gidişat göstergesi, 2026’nın ilk on ayında sürekli negatif bölgede kaldı.

Ekimdeki eksi 16,1 seviyesi, işletmelerin içinde bulundukları sektörün durumunu önceki aya göre daha olumsuz değerlendirdiklerini gösterdi.

Bu sonuç, kapasite kullanımında sınırlı artış yaşanmasına rağmen sanayicilerin genel ekonomik görünüme ilişkin güveninin neden zayıfladığını açıklayan önemli göstergelerden biri oldu.

13. Sanayide rekabet gücü ve kredi faizi beklentileri

İktisadi Yönelim Anketi’nin ayrıntılı sonuçlarında yurt içi ve yurt dışı rekabet gücüne ilişkin değerlendirmeler de bulunuyor.

Rekabet gücünde Ekim 2025 ve Ekim 2026 karşılaştırması

Rekabet alanı Ekim 2025 Ekim 2026
Yurt içi rekabet gücü -6,0 -5,9
AB ülkelerindeki rekabet gücü -10,5 -11,2
AB dışındaki pazarlarda rekabet gücü -9,0 -8,5

AB ülkelerindeki rekabet gücüne ilişkin denge değerinin daha da negatif hale gelmesi, bu pazarlardaki olumsuz değerlendirmelerin geçen yılın aynı dönemine göre güçlendiğini gösterdi.

AB dışındaki pazarlarda ise sınırlı iyileşme görüldü.

Kredi faizleri: Gelecek üç aylık dönemde kısa vadeli Türk lirası kredi faiz oranlarına ilişkin beklentinin denge değeri eylülde eksi 24,4 iken ekimde eksi 17,5’e yükseldi.

Bu rakamlar faiz oranını değil, faizlerin yönüne ilişkin anket yanıtlarının denge değerini ifade ediyor.

14. Konya sanayisi açısından veriler ne anlama geliyor?

Merkez Bankasının açıkladığı sonuçlar Türkiye genelindeki imalat sanayisini kapsıyor. Bununla birlikte veriler, makine, otomotiv yan sanayisi, tarım makineleri, metal işleme, gıda, tekstil, ayakkabı ve mobilya sektörlerinde faaliyet gösteren Konya işletmeleri açısından da takip edilmesi gereken göstergeler içeriyor.

Özellikle Konya’nın üretim yapısında önemli yer tutan bazı sektörlerde kapasite kullanımı şöyle gerçekleşti:

Konya ekonomisi açısından ilgili sektör Türkiye geneli KKO
Gıda %72,7
Tekstil %69,4
Giyim %76,8
Deri %59,3
Makine ve ekipman %64,7
Fabrikasyon metal %72,4
Motorlu kara taşıtları %75,9
Mobilya %75,5
Ana metal %75,4
Kauçuk ve plastik %72,5

Makine ve ekipman imalatında yüzde 64,7, deri sektöründe yüzde 59,3 seviyesinde kalan kapasite kullanım oranları, bu alanlardaki üretim kapasitesinin önemli bir bölümünün kullanılmadığını gösteriyor.

Konya’nın ayakkabı ve deri ürünleri, makine, tarım makineleri ve metal işleme gibi alanlardaki üretim faaliyetleri dikkate alındığında söz konusu veriler yerel sanayiciler açısından da önem taşıyor.

Özellikle iç piyasa siparişlerindeki zayıflama, kredi ve finansman koşulları, ham madde maliyetleri ile ihracat pazarlarının durumu, üretim planlamalarında etkili olabilecek unsurlar arasında bulunuyor.

Bununla birlikte açıklanan oranların Konya’ya özel değil, Türkiye genelindeki sektörlere ait veriler olduğu unutulmamalı. Bu nedenle Türkiye genelinde makine sektörünün kapasite kullanımının yüzde 64,7 olması, Konya’daki makine üreticilerinin de aynı kapasiteyle çalıştığı anlamına gelmiyor.

15. İki rapor birlikte değerlendirildiğinde ortaya çıkan tablo

İktisadi Yönelim İstatistikleri ve Kapasite Kullanım Oranı raporları birlikte ele alındığında, ekim ayında sanayide kapasite kullanımı ile güven ve beklentiler arasında belirgin bir farklılaşma olduğu görülüyor.

Gösterge Ekim sonucu Genel görünüm
Arındırılmış reel kesim güveni 101,1 Aylık gerileme
Arındırılmamış reel kesim güveni 99,8 100’ün altına indi
Arındırılmış kapasite kullanımı %74,3 Sınırlı artış
Arındırılmamış kapasite kullanımı %74,5 Sınırlı artış
Son üç aylık üretim hacmi dengesi 6,2 Olumlu denge zayıfladı
Mevcut toplam sipariş dengesi -14,7 Mevsim normallerinin altında
Gelecek üç aylık üretim beklentisi 12,8 Zayıflama
Gelecek üç aylık istihdam beklentisi 6,6 Güçlenme
12 aylık yatırım harcaması beklentisi 7,2 Güçlenme
12 aylık ÜFE beklentisi %30,4 Gerileme
Genel gidişat dengesi -16,1 Kötümserlik arttı

Merkez Bankasının iki raporundan çıkan en önemli sonuç, kapasite kullanımında yaşanan sınırlı artışın reel kesim güvenine aynı yönde yansımaması oldu.

Sanayiciler mevcut kapasitenin daha büyük bölümünü kullanırken sipariş miktarı, iç piyasa talebi ve gelecek dönem üretimi konusunda daha ihtiyatlı değerlendirmelerde bulundu.

Buna karşılık istihdam ve yatırım beklentilerinin güçlenmesi, önümüzdeki döneme ilişkin bütün beklentilerin olumsuz olmadığını gösteriyor.

Sanayinin önündeki temel mesele: Talep, maliyet ve kapasite dengesi

Ekim verileri, imalat sanayisinin üç temel başlıkla karşı karşıya olduğunu ortaya koyuyor.

Talep ve siparişler: Mevcut siparişlerin zayıflaması, işletmelerin üretim planlarını ve geleceğe ilişkin değerlendirmelerini etkiliyor.

Maliyetler ve finansman: Birim maliyetlerde artış beklentilerinin devam etmesi, buna karşılık satış fiyatı artış beklentilerinin zayıflaması, işletmelerin maliyet-fiyat dengesini önemli hale getiriyor.

Kapasite ve yatırımlar: Kapasite kullanımında sınırlı yükseliş yaşanırken yatırım ve istihdam beklentilerinin güçlenmesi, sanayide mevcut zorluklara rağmen geleceğe ilişkin olumlu değerlendirmelerin de bulunduğunu gösteriyor.

Sonuç olarak, Ekim 2026 verileri Türkiye imalat sanayisinde kapasite kullanımının sınırlı biçimde yükseldiği, ancak sanayicilerin güveninin azaldığı ve özellikle iç piyasa siparişlerinin zayıfladığı bir görünüme işaret ediyor.

Bundan sonraki dönemde siparişlerin yeniden güçlenip güçlenmeyeceği, kapasite kullanımındaki artışın sürüp sürmeyeceği ve maliyet beklentilerinin nasıl şekilleneceği, sanayi sektörünün yönünü değerlendirmede önem taşıyacak.

Ücretli çalışan sayısı 16,4 milyona yükseldi: Sanayi gerilerken inşaat ve hizmetler istihdamı taşıdı

Türkiye’de ücretli çalışan sayısında yıllık artış sürerken sektörler arasındaki ayrışma daha belirgin hale geldi. Ağustos 2026 itibarıyla sanayi, inşaat, ticaret ve hizmet sektörlerinde toplam ücretli çalışan sayısı 16 milyon 409 bin 588 oldu.

Geçen yılın aynı ayında bu rakam 16 milyon 89 bin 37 düzeyindeydi. Böylece bir yılda ücretli çalışan sayısına 320 bin 551 kişi eklendi ve yıllık artış oranı yüzde 2 olarak gerçekleşti. 1

Ancak toplam artış bütün sektörlere aynı şekilde yansımadı. İnşaat ile ticaret-hizmet grubu istihdam yaratırken, sanayide ücretli çalışan sayısı geçen yılın altında kaldı.

Bir yıllık tablo: 320 bin 551 kişilik artış

Ağustos 2025 ile Ağustos 2026 arasındaki değişim şöyle gerçekleşti:

Ana sektör Ağustos 2025 Ağustos 2026 Yıllık fark Değişim
Toplam 16.089.037 16.409.588 +320.551 +%2,0
Sanayi 4.886.434 4.835.657 -50.777 -%1,0
İnşaat 2.011.934 2.079.820 +67.886 +%3,4
Ticaret ve hizmetler 9.190.669 9.494.111 +303.442 +%3,3

Tablo, toplam ücretli çalışan artışının merkezinde ticaret ve hizmet sektörlerinin bulunduğunu gösteriyor.

Ticaret ve hizmetlerde çalışan sayısı bir yılda 303 bin 442 kişi artarken, inşaat sektöründeki artış 67 bin 886 kişi oldu. Sanayideki 50 bin 777 kişilik kayıp ise diğer sektörlerdeki artışın bir bölümünü aşağı çekti. 1 1

Her 100 ücretli çalışanın yaklaşık 58’i ticaret ve hizmetlerde

Ağustos 2026 verileri ücretli istihdamın sektörel ağırlığını da ortaya koyuyor.

Toplam 16 milyon 409 bin 588 ücretli çalışanın yaklaşık:

  • yüzde 57,9’u ticaret ve hizmetlerde
  • yüzde 29,5’i sanayide
  • yüzde 12,7’si inşaatta

çalışıyor.

Başka bir ifadeyle, Türkiye’de kapsama giren her 10 ücretli çalışanın yaklaşık 6’sı ticaret ve hizmet sektörlerinde bulunuyor.

Sanayide istihdam kaybı: İmalatta 53 bin kişi azaldı

Sanayide ücretli çalışan sayısı Ağustos 2026’da yıllık bazda yüzde 1 azalarak 4 milyon 835 bin 657’ye geriledi.

Sanayi grubundaki düşüşün ana kaynağı imalat sektörü oldu.

Sanayi alt sektörü Ağustos 2025 Ağustos 2026 Fark Değişim
Madencilik ve taş ocakçılığı 141.781 140.539 -1.242 -%0,9
İmalat 4.535.210 4.481.821 -53.389 -%1,2
Elektrik, gaz, buhar ve iklimlendirme 145.308 149.056 +3.748 +%2,6
Su temini, kanalizasyon ve atık yönetimi 64.135 64.241 +106 +%0,2

İmalat sanayinde ücretli çalışan sayısı bir yılda 53 bin 389 kişi azalarak 4 milyon 481 bin 821’e düştü.

Elektrik, gaz, buhar ve iklimlendirme faaliyetlerinde ise ters yönde hareket görüldü; çalışan sayısı yüzde 2,6 artarak 149 bin 56’ya ulaştı. 1

Bu görünüm, sanayideki istihdam kaybının bütün alt faaliyetlere yayılmadığını; gerilemenin esas olarak büyük ağırlığa sahip imalat sektöründen kaynaklandığını ortaya koyuyor.

Ticaret ve hizmetlerde 9,5 milyona yaklaşan istihdam

Ticaret ve hizmet sektörlerinde ücretli çalışan sayısı 9 milyon 494 bin 111’e yükseldi.

Geçen yılın ağustos ayında 9 milyon 190 bin 669 olan çalışan sayısı, bir yılda 303 bin 442 kişi artarak yüzde 3,3 büyüdü.

Bu grup aynı zamanda toplam ücretli istihdam artışına en yüksek katkıyı veren ana sektör oldu. 1

Ticarette çalışan sayısı 3,6 milyona yaklaştı

Ticaret sektöründe ücretli çalışan sayısı 3 milyon 492 bin 413’ten 3 milyon 587 bin 621’e çıktı.

Bir yıllık artış:

95 bin 208 kişi oldu.

Yıllık artış oranı ise yüzde 2,7 olarak hesaplandı. 1

En güçlü artış ulaştırma ve depolamada

Alt sektörler içinde yıllık bazda en yüksek artış oranı ulaştırma ve depolamada kaydedildi.

Çalışan sayısı 1 milyon 275 bin 987’den 1 milyon 358 bin 299’a yükseldi.

Bu sektörde bir yıldaki çalışan artışı 82 bin 312 kişi, büyüme oranı ise yüzde 6,5 oldu. 1

Yıllık artış oranında öne çıkan sektörler

Sektör Ağustos 2026 çalışan Yıllık fark Değişim
Ulaştırma ve depolama 1.358.299 +82.312 +%6,5
Gayrimenkul faaliyetleri 139.594 +7.917 +%6,0
İnşaat 2.079.820 +67.886 +%3,4
Konaklama ve yiyecek hizmetleri 1.512.615 +47.633 +%3,3
İdari ve destek hizmetleri 1.530.554 +46.628 +%3,1
Mesleki, bilimsel ve teknik faaliyetler 706.330 +19.485 +%2,8
Ticaret 3.587.621 +95.208 +%2,7
Finans ve sigorta 367.974 +8.746 +%2,4

Yüzdesel olarak ulaştırma ve depolama öne çıkarken, kişi sayısı bakımından en büyük artış ticarette gerçekleşti.

Konaklama ve yiyecek hizmetlerinde 1,5 milyon çalışan

Konaklama ve yiyecek hizmetlerinde çalışan sayısı bir yılda 47 bin 633 kişi artarak 1 milyon 512 bin 615’e çıktı.

Yıllık artış oranı yüzde 3,3 olarak gerçekleşti. 1

İdari ve destek hizmetlerinde ise çalışan sayısı 1 milyon 483 bin 926’dan 1 milyon 530 bin 554’e yükseldi. Bu sektörde bir yılda 46 bin 628 kişilik artış kaydedildi. 1

Gayrimenkulde yüzde 6’lık artış

Çalışan sayısının görece daha düşük olduğu gayrimenkul faaliyetlerinde yıllık büyüme güçlü oldu.

Sektörde ücretli çalışan sayısı:

131 bin 677’den 139 bin 594’e çıktı.

Böylece yıllık artış yüzde 6 olurken çalışan sayısındaki yükseliş 7 bin 917 kişi olarak kayıtlara geçti. 1

Bilgi ve iletişimde çalışan sayısı azaldı

Hizmet sektörlerindeki genel yükselişe rağmen bilgi ve iletişim faaliyetleri bu tablonun dışında kaldı.

Bilgi ve iletişim sektöründe ücretli çalışan sayısı 295 bin 611’den 291 bin 124’e geriledi.

Bir yılda 4 bin 487 kişilik kayıp yaşanırken yıllık düşüş oranı yüzde 1,5 oldu. 1

Bu oran, yayımlanan ana hizmet alt sektörleri arasında en belirgin yıllık gerilemeye işaret ediyor.

Hangi sektör ne kadar çalışan kazandı, hangisi kaybetti?

Ağustos 2025-Ağustos 2026 döneminin sayısal görünümü şöyle:

Sektör Bir yıllık çalışan değişimi
Ticaret +95.208
Ulaştırma ve depolama +82.312
İnşaat +67.886
Konaklama ve yiyecek hizmetleri +47.633
İdari ve destek hizmetleri +46.628
Mesleki, bilimsel ve teknik faaliyetler +19.485
Finans ve sigorta +8.746
Gayrimenkul +7.917
Elektrik, gaz, buhar ve iklimlendirme +3.748
Su temini ve atık yönetimi +106
Madencilik ve taş ocakçılığı -1.242
Bilgi ve iletişim -4.487
İmalat -53.389

Bu tablo iki farklı eğilimi net biçimde ortaya koyuyor: hizmetler ve inşaat yeni ücretli istihdam yaratırken, imalat sanayi aynı dönemde çalışan kaybetti.

Aylık bazda toplam çalışan sayısı yerinde saydı

Yıllık bazdaki yüzde 2’lik artışa karşılık ağustos ayında temmuza göre toplam ücretli çalışan sayısında yüzdesel bir değişim olmadı.

Sanayide aylık çalışan sayısı yüzde 0,2 gerilerken, inşaatta değişim yaşanmadı. Ticaret ve hizmetlerde ise aylık artış yüzde 0,2 olarak gerçekleşti. 1

Ağustosta aylık değişim

Ana sektör Aylık değişim
Toplam %0,0
Sanayi -%0,2
İnşaat %0,0
Ticaret ve hizmetler +%0,2

Alt sektörler içinde aylık bazda en yüksek artış yüzde 0,6 ile gayrimenkul faaliyetlerinde görülürken, ulaştırma ve depolamada yüzde 0,4, konaklama ve yiyecek hizmetlerinde yüzde 0,3 artış gerçekleşti.

Buna karşılık madencilik ve taş ocakçılığında aylık düşüş yüzde 1’e, bilgi ve iletişimde yüzde 0,4’e ulaştı.

İstihdamın ağırlık merkezi hizmetlere kayıyor

Ağustos verilerinin genel görünümü, ücretli çalışan sayısındaki büyümenin sektörler arasında dengeli dağılmadığını gösteriyor.

Toplam ücretli istihdam bir yılda 320 bin 551 kişi büyürken, sanayi bu büyümeye negatif katkı verdi. Ticaret-hizmet grubundaki 303 bin 442 kişilik ve inşaattaki 67 bin 886 kişilik artış, sanayideki kaybı fazlasıyla telafi etti.

Özellikle ulaştırma, gayrimenkul, konaklama, ticaret ve destek hizmetlerindeki artışlar istihdamın hizmet tarafındaki büyümeyi öne çıkarırken; sanayide imalat kaynaklı gerileme dikkat edilmesi gereken başlık olarak kayıtlara geçti.

Verilerde aylık görünümün yataya dönmüş olması da önemli bir başka ayrıntı. Yani ücretli çalışan sayısı geçen yılın üzerinde bulunmasına rağmen Ağustos 2026’da bir önceki aya göre toplam istihdamda yeni bir büyüme gerçekleşmedi.

Aylık değişimlerin mevsim etkisinden arındırılmış değerler üzerinden hesaplandığı, ücretli çalışan sayılarında ise takvim etkisi görülmediği için yıllık karşılaştırmalarda arındırılmamış değerlerin kullanıldığı belirtildi.

Toplam ciro endeksi temmuzda yüzde 30,2 arttı

Türkiye İstatistik Kurumu (TÜİK), temmuz ayına ilişkin ciro endeksi sonuçlarını açıkladı.

Buna göre, takvim etkisinden arındırılmış sanayi, inşaat, ticaret ve hizmet sektörleri toplam ciro endeksi, temmuzda geçen yılın aynı ayına göre yüzde 30,2 arttı.

Mevsim ve takvim etkilerinden arındırılmış toplam ciro endeksi ise bir önceki aya göre yüzde 1,7 yükseldi.

İnşaat sektörü yıllık artışta öne çıktı

Temmuz ayında yıllık bazda en güçlü ciro artışı inşaat sektöründe görüldü.

Takvim etkisinden arındırılmış inşaat ciro endeksi, geçen yılın aynı ayına göre yüzde 35,8 arttı.

Aylık bazda da inşaat sektörü dikkat çekici bir performans sergiledi. Mevsim ve takvim etkilerinden arındırılmış inşaat ciro endeksi, haziran ayına göre yüzde 9,2 yükseldi.

Sanayi cirosu yüzde 31,5 arttı

Sanayi sektöründe takvim etkisinden arındırılmış ciro endeksi, temmuzda yıllık bazda yüzde 31,5 artış gösterdi.

Mevsim ve takvim etkisinden arındırılmış sanayi ciro endeksi ise aylık bazda yüzde 3 yükseldi.

Hizmet sektöründe yıllık artış yüzde 34,5

Hizmet sektöründe de güçlü artış kaydedildi.

Takvim etkisinden arındırılmış hizmet ciro endeksi, temmuzda geçen yılın aynı ayına göre yüzde 34,5 arttı.

Mevsim ve takvim etkilerinden arındırılmış hizmet ciro endeksi de haziran ayına göre yüzde 2,5 yükseldi.

Ticaret sektöründe aylık değişim olmadı

Takvim etkisinden arındırılmış ticaret ciro endeksi temmuzda yıllık bazda yüzde 27,7 arttı.

Buna karşılık mevsim ve takvim etkilerinden arındırılmış ticaret ciro endeksi, bir önceki aya göre değişim göstermedi.

Temmuz ayı ciro endeksleri

Sektör Yıllık değişim Aylık değişim
Toplam %30,2 %1,7
Sanayi %31,5 %3,0
İnşaat %35,8 %9,2
Ticaret %27,7 %0,0
Hizmet %34,5 %2,5

Temmuz verileri, dört ana sektörün tamamında yıllık bazda ciro artışının sürdüğünü gösterirken, aylık bazda en güçlü yükselişin inşaat sektöründe gerçekleştiğini ortaya koydu.

Sanayide temmuz freni: Üretim aylık yüzde 1, yıllık yüzde 0,3 geriledi

Türkiye İstatistik Kurumu’nun (TÜİK) Temmuz 2026 dönemine ilişkin Sanayi Üretim Endeksi sonuçları, yılın üçüncü çeyreğinin başlangıcında üretim cephesindeki zayıf görünümün sürdüğünü ortaya koydu.

Temmuz ayında sanayi üretimi, mevsim ve takvim etkilerinden arındırılmış verilere göre bir önceki aya kıyasla yüzde 1 azaldı. Takvim etkisinden arındırılmış yıllık verilere göre ise üretim geçen yılın temmuz ayının yüzde 0,3 altında kaldı.

Üç ana sektörün tamamında aylık gerileme

Temmuz ayı verilerinde dikkat çeken en önemli noktalardan biri, sanayinin üç ana sektöründe de bir önceki aya göre üretim kaybı yaşanması oldu.

İmalat sanayi üretimi hazirana göre yüzde 0,8 azalırken, madencilik ve taş ocakçılığı sektöründeki gerileme yüzde 2,2 olarak gerçekleşti. Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı sektöründe de üretim aylık bazda yüzde 2,2 düştü.

Böylece sanayi üretimindeki aylık gerileme yalnızca tek bir sektörden kaynaklanmadı; imalat, madencilik ve enerji tarafının tamamında üretimin önceki aya göre gerilemesi toplam endeksi aşağı çekti.

İmalat yıllık bazda artıda kaldı

Yıllık değişimlerde ise sektörler arasında farklılaşma görüldü.

Temmuz 2026’da imalat sanayi üretimi geçen yılın aynı ayına göre yüzde 0,3 arttı. Buna karşılık madencilik ve taş ocakçılığı sektöründe üretim yüzde 3,8 azalırken, elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı sektöründeki yıllık düşüş yüzde 5,6’ya ulaştı.

İmalat sanayisinin sınırlı da olsa pozitif bölgede kalmasına rağmen özellikle madencilik ve enerji tarafındaki kayıplar, toplam sanayi üretiminin yıllık bazda yüzde 0,3 gerilemesine neden oldu.

Temmuz 2026 sanayi üretimindeki değişim

Sektör Aylık değişim Yıllık değişim
Toplam sanayi -%1,0 -%0,3
İmalat sanayi -%0,8 +%0,3
Madencilik ve taş ocakçılığı -%2,2 -%3,8
Elektrik, gaz, buhar ve iklimlendirme -%2,2 -%5,6

Nisan ayındaki güçlü artış kalıcı olmadı

2026’nın son aylardaki sanayi üretimi verileri birlikte değerlendirildiğinde dalgalı ancak zayıflayan bir görünüm dikkat çekiyor.

Sanayi üretimi nisanda yıllık bazda revize edilmiş verilerle yüzde 6,1 artmıştı. Mayıs ayında yıllık değişim yüzde 0’a inerken üretim aylık bazda yüzde 2,9 gerilemişti. Haziranda sanayi üretimi yıllık bazda yüzde 1,4 azalmış, aylık bazda ise yalnızca yüzde 0,1 artmıştı. Temmuz ayında ise hem aylık hem yıllık verinin yeniden negatif bölgeye geçmesiyle üretimdeki zayıf seyir devam etti.

Bu tablo, nisan ayında görülen güçlü üretim artışının takip eden aylara aynı ölçüde taşınamadığını gösteriyor. Özellikle mayıstan itibaren aylık üretim verilerindeki zayıflama ve haziran-temmuz dönemindeki yıllık kayıplar sanayi faaliyetlerinde ivme kaybına işaret ediyor.

Yılın üçüncü çeyreğine zayıf başlangıç

Temmuz verisi aynı zamanda üçüncü çeyreğin ilk sanayi üretimi göstergesi olması açısından önem taşıyor. Sanayi üretiminin hem aylık hem yıllık bazda azalması, üretim tarafının temmuz ayında ekonomik büyümeye güçlü bir başlangıç yapamadığını gösteriyor.

Bununla birlikte imalat sanayinin yıllık bazda yüzde 0,3 artıda kalması, sanayinin ana gövdesinde sert bir yıllık daralma bulunmadığına işaret ediyor. Buna karşın aynı sektörün aylık yüzde 0,8 gerilemesi, kısa vadeli üretim eğiliminin zayıf seyrettiğini ortaya koyuyor.

Madencilik ve enerji üretimindeki hem aylık hem yıllık kayıplar ise genel sanayi endeksi üzerindeki aşağı yönlü baskıyı artırdı.

TÜİK’in Sanayi Üretim Endeksi hesaplamasında yıllık değişimler takvim etkisinden arındırılmış endeksin geçen yılın aynı ayına göre değişimini, aylık değişimler ise mevsim ve takvim etkisinden arındırılmış endeksin önceki aya göre hareketini gösteriyor.

Temmuz verilerinin ardından sanayide önümüzdeki aylarda özellikle imalat üretiminin yeniden aylık artışa geçip geçemeyeceği, madencilik ve enerji sektörlerindeki kayıpların devam edip etmeyeceği üretim görünümünün yönü açısından öne çıkacak.

Türkiye’de 4 milyonun üzerinde girişim faaliyet gösterdi: Ciro 124,8 trilyon liraya ulaştı

TÜİK, 27 Ağustos 2026 tarihinde 2025 yılına ilişkin Yıllık Sanayi ve Hizmet İstatistikleri’ni yayımladı. Veriler, Avrupa Topluluğunda Ekonomik Faaliyetlerin İstatistiki Sınıflaması NACE Rev. 2.1 esas alınarak hazırlandı.

Geçici sonuçlar, Türkiye’de ekonomik faaliyetlerin girişim sayısı, istihdam, ciro ve üretim değeri açısından farklı sektörlerde yoğunlaştığını ortaya koydu.

Girişimlerin yüzde 48,4’ü hizmet sektöründe

2025 yılında faaliyet gösteren girişimlerin yüzde 48,4’ü hizmet sektöründe yer aldı.

Ticaret sektörünün girişim sayısındaki payı yüzde 31,6, sanayinin payı ise yüzde 12,4 olarak hesaplandı.

İstihdam açısından da hizmet sektörü ilk sırada yer aldı.

Toplam istihdamın yüzde 41,2’si hizmet sektöründe, yüzde 26,1’i sanayide gerçekleşti.

Girişim sayısında sektörlerin payı

Sektör Pay
Hizmet %48,4
Ticaret %31,6
Sanayi %12,4
İnşaat %7,6

TÜİK’in ilk sayfadaki grafiğine göre hizmet sektörü hem girişim sayısında hem istihdamda en yüksek payı aldı.

Ciroda lider ticaret sektörü

Girişim ve istihdamda hizmet sektörü öne çıkmasına rağmen, toplam cirodaki en büyük pay ticaret sektörünün oldu.

Ticaret sektörü toplam cironun yüzde 46,8’ini oluşturdu.

Sanayinin cirodaki payı yüzde 28,5, hizmet sektörünün payı ise yüzde 17,8 olarak gerçekleşti.

Ciroda sektörlerin payı

Sektör Ciro payı
Ticaret %46,8
Sanayi %28,5
Hizmet %17,8
İnşaat %6,9

Bu tablo, Türkiye’de girişimlerin yaklaşık yarısının hizmet sektöründe bulunmasına rağmen toplam satış hacminin önemli bölümünün ticaret sektöründe oluştuğunu gösteriyor.

Üretim değerinde imalat açık ara ilk sırada

TÜİK verilerinde üretim değeri açısından en yüksek rakam imalat sektöründe kaydedildi.

2025 yılında imalat sektörünün üretim değeri 27 trilyon 886 milyar TL oldu.

İmalatı;

  • 9 trilyon 134 milyar TL ile ticaret,
  • 7 trilyon 976 milyar TL ile inşaat,
  • 6 trilyon 801 milyar TL ile ulaştırma ve depolama,
  • 4 trilyon 422 milyar TL ile elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı

izledi.

Üretim değerinde öne çıkan sektörler

Faaliyet alanı Üretim değeri
İmalat 27 trilyon 886 milyar TL
Ticaret 9 trilyon 134 milyar TL
İnşaat 7 trilyon 976 milyar TL
Ulaştırma ve depolama 6 trilyon 801 milyar TL
Elektrik, gaz, buhar ve iklimlendirme 4 trilyon 422 milyar TL
Konaklama ve yiyecek hizmeti 3 trilyon 184 milyar TL
İdari ve destek hizmetleri 2 trilyon 586 milyar TL
Mesleki, bilimsel ve teknik faaliyetler 2 trilyon 193 milyar TL

TÜİK bülteninin ikinci sayfasındaki grafik, imalat sanayisinin üretim değerinde diğer bütün faaliyet alanlarından belirgin biçimde ayrıştığını ortaya koyuyor.

Türkiye’de aktif girişim sayısı 4 milyon 16 bini geçti

2025 yılında Türkiye genelindeki aktif girişim sayısı 4 milyon 16 bin 59 olarak gerçekleşti.

Aynı dönemde ekonomik faaliyete ilişkin temel göstergeler şöyle kaydedildi:

Gösterge 2025
Aktif girişim sayısı 4 milyon 16 bin 59
İstihdam 20 milyon 122 bin 817 kişi
Toplam ciro 124 trilyon 816 milyar TL
Üretim değeri 71 trilyon 351 milyar TL
Faktör maliyetiyle katma değer 22 trilyon 201 milyar TL
Mal ve hizmet satın alışları 108 trilyon 507 milyar TL

Ciro 2019’dan bu yana yaklaşık 14 katına çıktı

TÜİK’in bültenindeki 2019-2025 dönemini gösteren grafikte nominal cirodaki hızlı artış da dikkat çekiyor.

Toplam ciro;

2019’da 8 trilyon 935 milyar TL, 2020’de 10 trilyon 583 milyar TL, 2021’de 16 trilyon 622 milyar TL, 2022’de 36 trilyon 808 milyar TL, 2023’te 59 trilyon 371 milyar TL, 2024’te 91 trilyon 653 milyar TL ve 2025’te 124 trilyon 816 milyar TL seviyesine ulaştı.

Bültenin dördüncü sayfasındaki grafiklerde girişim sayısı, ciro, üretim değeri, katma değer, istihdam ve satın alışların 2019-2025 dönemindeki seyri birlikte gösteriliyor.

Büyük şirketler cironun yüzde 34,3’ünü oluşturdu

Çalışan sayısına göre işletme büyüklükleri incelendiğinde, toplam cironun en büyük bölümünü 250 ve üzeri çalışanı bulunan girişimler oluşturdu.

Bu işletmelerin cirodaki payı yüzde 34,3 oldu.

Ciro dağılımı şöyle gerçekleşti:

Çalışan sayısı Cirodaki pay
1-9 kişi %25,8
10-49 kişi %19,8
50-249 kişi %20,1
250 ve üzeri %34,3

İstihdamda küçük işletmeler ilk sırada

İstihdam açısından ise farklı bir tablo ortaya çıktı.

Türkiye’de toplam istihdamın yüzde 36,4’ünü 1-9 çalışanı bulunan girişimler oluşturdu.

250 ve üzeri çalışanı bulunan büyük işletmelerin istihdamdaki payı yüzde 27, 10-49 çalışanlı işletmelerin yüzde 19,6, 50-249 çalışanlı işletmelerin ise yüzde 17 olarak hesaplandı.

Bu veriler, küçük ölçekli işletmelerin Türkiye’nin istihdam yapısındaki ağırlığını ortaya koyarken, büyük ölçekli şirketlerin ciro üretiminde daha yüksek paya sahip olduğunu gösteriyor.

İmalat girişimlerinin yarısından fazlası düşük teknolojili alanlarda

TÜİK verilerinin dikkat çekici başlıklarından biri de imalat sanayisinin teknoloji düzeyi oldu.

İmalat sanayisindeki girişimlerin yüzde 54,4’ü düşük teknoloji faaliyetlerinde yer aldı.

Bu işletmeler imalat sanayisindeki istihdamın yüzde 47,9’unu, cironun ise yüzde 35,8’ini oluşturdu.

Bültenin beşinci sayfasındaki teknoloji düzeyi grafiğine göre girişimlerin dağılımında;

  • düşük teknoloji %54,4,
  • orta düşük teknoloji %32,2,
  • orta yüksek teknoloji %12,6,
  • yüksek teknoloji %0,8

pay aldı.

İstihdamın yalnızca yüzde 2,9’u, cironun ise yüzde 3,5’i yüksek teknoloji grubundaki imalat faaliyetlerinden geldi.

Yüksek teknolojinin girişim sayısındaki payı yüzde 1’in altında

TÜİK’in teknoloji sınıflamasına ilişkin grafiği, Türkiye imalat sanayisinin girişim yapısında düşük ve orta düşük teknolojili faaliyetlerin belirgin ağırlığını ortaya koyuyor.

Yüksek teknoloji faaliyetlerinin girişim sayısındaki yüzde 0,8’lik payı, teknoloji yoğun üretimin toplam işletme yapısı içindeki sınırlı ağırlığına işaret ediyor.

Bununla birlikte yüksek teknoloji faaliyetlerinin cirodaki yüzde 3,5’lik payı, girişim sayısındaki payından daha yüksek seviyede bulunuyor.

Hizmet sektörü hangi alanları kapsıyor?

TÜİK bülteninde “hizmet” başlığı altında ulaştırma ve depolama, konaklama ve yiyecek hizmetleri, yayıncılık, telekomünikasyon, bilgisayar programlama ve danışmanlık, gayrimenkul, mesleki-bilimsel-teknik faaliyetler, idari ve destek hizmetleri, eğitim, sağlık ve sosyal hizmetler ile sanat, spor, eğlence ve diğer hizmet faaliyetleri yer alıyor.

Sanayi başlığı ise madencilik ve taş ocakçılığı, imalat, elektrik-gaz-buhar ve iklimlendirme ile su temini, kanalizasyon, atık yönetimi ve iyileştirme faaliyetlerini kapsıyor.

Veriler şimdilik geçici

TÜİK, açıklanan 2025 verilerinin geçici sonuçlar olduğunu bildirdi.

NACE Rev. 2.1 kapsamında 2009-2024 dönemine ilişkin geriye dönük serilerin ve 2025 yılı kesin sonuçlarının Aralık 2026’da yayımlanması planlanıyor. Aynı konudaki bir sonraki yıllık haber bülteninin ise Ağustos 2027’de yayımlanacağı belirtildi.

İmalat sanayisinde kapasite kullanım oranı ağustosta yüzde 73,5 oldu

Türkiye Cumhuriyet Merkez Bankası (TCMB), Ağustos 2026 dönemine ilişkin İmalat Sanayi Kapasite Kullanım Oranı verilerini açıkladı.

Ağustos ayında imalat sanayisinde faaliyet gösteren 2 bin 12 iş yerinin İktisadi Yönelim Anketi’ne verdiği yanıtlar değerlendirilerek sonuçlar oluşturuldu.

Mevsim etkilerinden arındırılmış oran geriledi

Verilere göre, imalat sanayisi genelinde mevsimsel etkilerden arındırılmış kapasite kullanım oranı, ağustosta bir önceki aya kıyasla 0,3 puan azaldı.

Temmuz ayında yüzde 73,8 seviyesinde bulunan mevsimsel etkilerden arındırılmış kapasite kullanım oranı, ağustosta yüzde 73,5’e geriledi.

Mevsimsel etkilerden arındırılmamış kapasite kullanım oranı ise aylık bazda 0,4 puan azalarak yüzde 73,9’dan yüzde 73,5’e indi.

2026’da kapasite kullanım oranlarının seyri

2026 yılında mevsimsel etkilerden arındırılmamış kapasite kullanım oranı ocak ayında yüzde 74,1 seviyesinde bulunurken, şubat ayında yüzde 73,5, martta yüzde 73,3, nisanda yüzde 73,8 ve mayısta yüzde 74,2 olarak gerçekleşti.

Haziran ayında yüzde 74,5’e çıkan oran, temmuzda yüzde 73,9’a, ağustosta ise yüzde 73,5’e geriledi.

2025 ve 2026 kapasite kullanım oranları

Ay 2025 (%) 2026 (%)
Ocak 74,6 74,1
Şubat 74,5 73,5
Mart 74,4 73,3
Nisan 74,3 73,8
Mayıs 75,0 74,2
Haziran 74,6 74,5
Temmuz 74,2 73,9
Ağustos 73,5 73,5
Eylül 74,0 –
Ekim 74,2 –
Kasım 74,4 –
Aralık 74,4 –

Ağustos verisiyle birlikte imalat sanayisinde kapasite kullanım oranı, 2026 yılının ilk sekiz ayında yüzde 73,3 ile yüzde 74,5 aralığında seyretti.

Toplam sanayi üretici fiyat endeksi temmuzda aylık yüzde 1,83, yıllık yüzde 28,4 arttı

Türkiye İstatistik Kurumu (TÜİK), temmuz ayına ilişkin toplam sanayi üretici fiyat endeksi göstergelerini yayımladı.

Buna göre, endeks geçen ay bir önceki aya kıyasla yüzde 1,83, geçen yılın aynı ayına göre yüzde 28,4, geçen yılın aralık ayına göre yüzde 18,77 ve 12 aylık ortalamalara kıyasla yüzde 28,91 yükseldi.

Sanayinin alt sektörlerinin yıllık değişimlerine bakıldığında, madencilik ve taş ocakçılığında yüzde 41,47, imalatta yüzde 29,15, elektrik, gaz, buhar ve iklimlendirmede yüzde 11,69, su temini, kanalizasyon, atık yönetimi ve iyileştirme faaliyetlerinde yüzde 28,85 artış görüldü.

Ana sanayi gruplarının yıllık değişimleri dikkate alındığında, ara mallarında yüzde 27,74, dayanıklı tüketim mallarında yüzde 27,28, dayanıksız tüketim mallarında yüzde 32,16, enerjide yüzde 33,89 ve sermaye mallarında yüzde 20,07 yükseliş gerçekleşti.

Aylık değişimler

Sanayinin alt sektörlerinin aylık değişimleri incelendiğinde ise madencilik ve taş ocakçılığı yüzde 3,64 azalırken imalat yüzde 1,57, su temini, kanalizasyon, atık yönetimi ve iyileştirme faaliyetleri yüzde 1,49 ve elektrik, gaz, buhar ve iklimlendirme yüzde 9,65 arttı.

Ana sanayi gruplarının aylık değişimlerine bakıldığında, ara mallarında yüzde 1,16, dayanıklı tüketim mallarında yüzde 0,59, dayanıksız tüketim mallarında yüzde 1,45, sermaye mallarında yüzde 1,24 ve enerjide yüzde 6,34 artış kaydedildi.

İşsizlik yüzde 7,9’a geriledi: İstihdam 32,5 milyona yaklaştı

Türkiye İstatistik Kurumu (TÜİK), 2026 yılı ikinci çeyreğine ilişkin “Dönemsel İşgücü İstatistikleri” bültenini yayımladı. Nisan-Haziran dönemini kapsayan verilere göre mevsim etkisinden arındırılmış işsizlik oranı yüzde 7,9’a gerilerken, istihdam edilenlerin sayısı 32 milyon 479 bin kişiye yükseldi.

Hanehalkı İşgücü Araştırması sonuçlarına göre 15 ve daha yukarı yaştaki işsiz sayısı, 2026 yılının ikinci çeyreğinde bir önceki çeyreğe kıyasla 84 bin kişi azalarak 2 milyon 799 bin kişiye düştü. İşsizlik oranındaki çeyreklik gerileme 0,3 puan olarak gerçekleşti. İşsizlik oranı erkeklerde yüzde 6,7, kadınlarda ise yüzde 10,3 olarak tahmin edildi.

İstihdam 155 bin kişi arttı

İstihdam edilenlerin sayısı ikinci çeyrekte bir önceki çeyreğe göre 155 bin kişi artarak 32 milyon 479 bine çıktı. Mevsim etkisinden arındırılmış istihdam oranı 0,1 puan artarak yüzde 48,5 oldu.

İstihdam oranı erkeklerde yüzde 65,8, kadınlarda yüzde 31,6 olarak gerçekleşti.

Temel işgücü göstergeleri

Gösterge 2026 II. çeyrek Önceki çeyrek Değişim
15 ve üzeri nüfus 66 milyon 922 bin 66 milyon 740 bin +182 bin
İşgücü 35 milyon 278 bin 35 milyon 207 bin +71 bin
İstihdam 32 milyon 479 bin 32 milyon 324 bin +155 bin
İşsiz 2 milyon 799 bin 2 milyon 883 bin -84 bin
İşgücüne dahil olmayanlar 31 milyon 644 bin 31 milyon 533 bin +111 bin
İşgücüne katılma oranı %52,7 %52,8 -0,1 puan
İstihdam oranı %48,5 %48,4 +0,1 puan
İşsizlik oranı %7,9 %8,2 -0,3 puan
Genç nüfusta işsizlik oranı %13,9 %14,9 -1,0 puan

İşgücüne katılma oranı yüzde 52,7

2026 yılının ikinci çeyreğinde işgücü bir önceki çeyreğe göre 71 bin kişi artarak 35 milyon 278 bin kişiye çıktı. Buna karşın işgücüne katılma oranı 0,1 puan gerileyerek yüzde 52,7 oldu.

İşgücüne katılma oranı erkeklerde yüzde 70,6, kadınlarda ise yüzde 35,3 olarak hesaplandı.

Kadın ve erkeklerde temel göstergeler

Gösterge Toplam Erkek Kadın
15 ve üzeri nüfus 66 milyon 922 bin 33 milyon 83 bin 33 milyon 839 bin
İşgücü 35 milyon 278 bin 23 milyon 347 bin 11 milyon 931 bin
İstihdam 32 milyon 479 bin 21 milyon 778 bin 10 milyon 701 bin
İşsiz 2 milyon 799 bin 1 milyon 568 bin 1 milyon 231 bin
İşgücüne dahil olmayanlar 31 milyon 644 bin 9 milyon 736 bin 21 milyon 907 bin
İşgücüne katılma oranı %52,7 %70,6 %35,3
İstihdam oranı %48,5 %65,8 %31,6
İşsizlik oranı %7,9 %6,7 %10,3
Genç nüfusta işsizlik %13,9 %11,0 %19,3

Genç işsizliği 1 puan geriledi

15-24 yaş grubunu kapsayan genç nüfusta mevsim etkisinden arındırılmış işsizlik oranı, bir önceki çeyreğe göre 1 puan azalarak yüzde 13,9 oldu.

Genç erkeklerde işsizlik oranı yüzde 11,0, genç kadınlarda ise yüzde 19,3 olarak tahmin edildi. Kadınlarda genç işsizliği, erkeklerin yaklaşık 8,3 puan üzerinde gerçekleşti.

İşsizlik oranının seçilmiş dönemlerde seyri

TÜİK bülteninin ilk sayfasındaki grafikte, toplam işsizlik oranıyla erkek ve kadın işsizlik oranlarının seyri gösterildi.

Dönem Toplam Erkek Kadın
2024 II. çeyrek %8,7 %7,2 %11,6
2025 II. çeyrek %8,5 %6,9 %11,6
2026 I. çeyrek %8,2 %6,8 %11,0
2026 II. çeyrek %7,9 %6,7 %10,3

Tablo, işsizlik oranındaki düşüşün son dönemde hem erkeklerde hem kadınlarda devam ettiğini ortaya koyuyor. Kadın işsizlik oranı gerilemesine rağmen erkeklerin üzerinde kalmayı sürdürüyor.

İstihdam oranı yüzde 48,5’e yükseldi

TÜİK’in grafiğine göre toplam istihdam oranı 2024 yılının ikinci çeyreğinde yüzde 49,5 seviyesindeyken, 2025 yılının aynı döneminde yüzde 49,0’a geriledi. 2026 yılının ilk çeyreğindeki yüzde 48,4 seviyesinin ardından ikinci çeyrekte yüzde 48,5’e yükseldi.

İstihdam oranının seçilmiş dönemlerde seyri

Dönem Toplam Erkek Kadın
2024 II. çeyrek %49,5 %66,9 %32,4
2025 II. çeyrek %49,0 %66,2 %32,1
2026 I. çeyrek %48,4 %65,8 %31,5
2026 II. çeyrek %48,5 %65,8 %31,6

Hizmet sektörü istihdam artışının lokomotifi oldu

İkinci çeyrekte istihdamdaki en güçlü artış hizmet sektöründe kaydedildi. Hizmet sektöründe çalışanların sayısı bir önceki çeyreğe göre 240 bin kişi arttı.

Tarımda istihdam 10 bin, inşaatta 25 bin kişi yükselirken sanayi sektöründe çalışanların sayısı 121 bin kişi azaldı.

Sektörlere göre istihdam

Sektör 2026 II. çeyrek Önceki çeyrek Değişim
Tarım 4 milyon 465 bin 4 milyon 455 bin +10 bin
Sanayi 6 milyon 390 bin 6 milyon 511 bin -121 bin
İnşaat 2 milyon 207 bin 2 milyon 182 bin +25 bin
Hizmet 19 milyon 417 bin 19 milyon 177 bin +240 bin
Toplam 32 milyon 479 bin 32 milyon 324 bin +155 bin

Hizmet sektöründeki 240 bin kişilik artış, toplam istihdamdaki 155 bin kişilik yükselişin üzerinde gerçekleşti. Bunun temel nedeni sanayide yaşanan 121 bin kişilik istihdam kaybının toplam artışı aşağı çekmesi oldu.

İstihdamın yaklaşık yüzde 60’ı hizmet sektöründe

İstihdam edilenlerin yüzde 59,8’i hizmet, yüzde 19,7’si sanayi, yüzde 13,7’si tarım ve yüzde 6,8’i inşaat sektöründe yer aldı.

İstihdamın sektörel dağılımı

Sektör İstihdamdaki pay
Hizmet %59,8
Sanayi %19,7
Tarım %13,7
İnşaat %6,8

Erkek istihdamında sanayi, kadın istihdamında hizmet ağırlığı

Sektörel veriler cinsiyete göre incelendiğinde, ikinci çeyrekte hizmet sektöründe 12 milyon 215 bin erkek ve 7 milyon 203 bin kadın istihdam edildi.

Tarımda 2 milyon 675 bin erkek ve 1 milyon 791 bin kadın, sanayide 4 milyon 809 bin erkek ve 1 milyon 580 bin kadın, inşaatta ise 2 milyon 79 bin erkek ve 127 bin kadın çalıştı.

Sektörlere ve cinsiyete göre istihdam

Sektör Toplam Erkek Kadın
Tarım 4 milyon 465 bin 2 milyon 675 bin 1 milyon 791 bin
Sanayi 6 milyon 390 bin 4 milyon 809 bin 1 milyon 580 bin
İnşaat 2 milyon 207 bin 2 milyon 79 bin 127 bin
Hizmet 19 milyon 417 bin 12 milyon 215 bin 7 milyon 203 bin
Toplam 32 milyon 479 bin 21 milyon 778 bin 10 milyon 701 bin

Sektörel istihdam değişimi

Sektör Toplam değişim Erkek Kadın
Tarım +10 bin +15 bin -4 bin
Sanayi -121 bin -75 bin -47 bin
İnşaat +25 bin +39 bin -15 bin
Hizmet +240 bin +89 bin +153 bin
Toplam +155 bin +67 bin +88 bin

Haftalık çalışma süresi 42,3 saate çıktı

İstihdam edilenlerden referans döneminde işbaşında olanların mevsim ve takvim etkilerinden arındırılmış haftalık ortalama fiili çalışma süresi, ikinci çeyrekte bir önceki çeyreğe göre 0,1 saat arttı ve 42,3 saat olarak gerçekleşti.

Gösterge 2026 II. çeyrek Çeyreklik değişim
Haftalık ortalama fiili çalışma süresi 42,3 saat +0,1 saat

Atıl işgücü oranı yüzde 29,9

İşgücü piyasasında dikkat çeken bir diğer gösterge atıl işgücü oranı oldu. Zamana bağlı eksik istihdam, potansiyel işgücü ve işsizlerden oluşan mevsim ve takvim etkilerinden arındırılmış atıl işgücü oranı bir önceki çeyreğe göre 0,2 puan azalarak yüzde 29,9’a geriledi.

Zamana bağlı eksik istihdam ve işsizlerin bütünleşik oranı yüzde 19,3, potansiyel işgücü ve işsizlerin bütünleşik oranı ise yüzde 20,0 olarak tahmin edildi.

Tamamlayıcı işgücü göstergeleri

Gösterge 2026 II. çeyrek
İşsizlik oranı %7,9
Zamana bağlı eksik istihdam ve işsizlerin bütünleşik oranı %19,3
İşsiz ve potansiyel işgücünün bütünleşik oranı %20,0
Atıl işgücü oranı %29,9

Bültenin üçüncü sayfasındaki grafik, dar tanımlı işsizlik oranı yüzde 7,9 seviyesindeyken daha geniş kapsamlı atıl işgücü göstergesinin yüzde 29,9 olduğunu ortaya koyuyor.

Atıl işgücü göstergelerinin seçilmiş dönemlerde seyri

Dönem İşsizlik Zamana bağlı eksik istihdam + işsiz İşsiz + potansiyel işgücü Atıl işgücü
2024 II. çeyrek %8,7 %18,1 %18,1 %26,5
2025 II. çeyrek %8,5 %20,9 %20,3 %31,1
2026 I. çeyrek %8,2 %19,5 %20,3 %30,1
2026 II. çeyrek %7,9 %19,3 %20,0 %29,9

Kadın-erkek farkı dikkat çekiyor

Veriler işgücü piyasasında cinsiyetler arasındaki belirgin farkın sürdüğünü gösterdi. Erkeklerde işgücüne katılma oranı yüzde 70,6 iken kadınlarda yüzde 35,3 seviyesinde kaldı. İstihdam oranı erkeklerde yüzde 65,8, kadınlarda yüzde 31,6 oldu.

İşsizlik oranında ise kadınlarda daha yüksek bir tablo ortaya çıktı. Erkeklerde yüzde 6,7 olan işsizlik oranı kadınlarda yüzde 10,3 olarak hesaplandı.

Genç nüfusta fark daha da belirginleşti. 15-24 yaş grubundaki erkeklerde işsizlik yüzde 11,0 olurken genç kadınlarda yüzde 19,3’e ulaştı.

Bir sonraki veri 18 Kasım’da açıklanacak

Türkiye İstatistik Kurumu, dönemsel işgücü istatistiklerine ilişkin bir sonraki haber bülteninin 18 Kasım 2026 tarihinde yayımlanacağını duyurdu.

Sanayide alarm veren tablo: Rekabet gücü zayıflıyor, üretim baskı altında

Türkiye sanayisi, üretimden ihracata, finansmandan yatırımlara kadar birçok başlıkta kritik bir dönemeçten geçiyor. Dönemsel ihracat rekorları ve toplam dış satım rakamlarındaki artış ilk bakışta güçlü bir görünüm ortaya koysa da sanayinin sahadaki gerçekliği daha karmaşık bir tabloya işaret ediyor.

Üretici açısından temel sorun artık yalnızca sipariş almak veya ihracat yapabilmek değil. Üretimin sürdürülebilir şekilde finanse edilmesi, maliyetlerin yönetilmesi, uluslararası pazarlarda fiyat rekabetinin korunması ve aynı zamanda teknolojik ve çevresel dönüşüm yatırımlarının gerçekleştirilebilmesi giderek daha önemli hale geliyor.

Bu tablo, sanayide kısa vadeli performans göstergelerinden çok üretim altyapısının geleceğinin tartışılmasını zorunlu kılıyor.

İhracat artarken sanayinin tabanındaki baskı büyüyor

İhracatta belirli dönemlerde elde edilen yüksek hacimler, Türkiye ekonomisinin dış pazarlardaki gücüne ilişkin olumlu sinyaller verse de toplam rakamların arkasındaki firma yapısı ve üretim kapasitesi yakından izlendiğinde farklı bir görünüm ortaya çıkıyor.

Özellikle yeni ihracatçıların sisteme katılımındaki zayıflama, maliyet baskısının küçük ve orta ölçekli üreticiler üzerindeki etkisi ve bazı sektörlerde daralan kâr marjları sanayi açısından dikkatle izlenmesi gereken başlıklar arasında yer alıyor.

Üç yılı aşkın süredir devam eden yüksek maliyet ortamı, birçok işletmenin yalnızca yeni yatırım kararlarını değil mevcut üretimini nasıl sürdüreceğini de yeniden hesaplamasına neden oluyor.

Bu nedenle sanayide asıl tartışma, ihracatın yalnızca toplam değerindeki artıştan çok bu artışın kaç firmaya yayıldığı, üretim tabanının ne ölçüde korunduğu ve şirketlerin küresel pazarlarda ne kadar rekabetçi kalabildiği üzerinde yoğunlaşıyor.

Erken sanayisizleşme riski gündemin merkezine yerleşiyor

Sanayi çevrelerinde giderek daha fazla tartışılan konulardan biri de “erken sanayisizleşme” riski.

Üretimin yüksek maliyetler nedeniyle zayıflaması, bazı sektörlerde yatırımların ertelenmesi, yeni üretim kapasitesinin oluşturulamaması ve imalat sanayisinin ekonomideki ağırlığının yeterince güçlenememesi bu riskin temel unsurlarını oluşturuyor.

Sanayinin rekabet gücündeki kalıcı bir kayıp yalnızca şirketlerin kârlılığını etkilemiyor. Aynı zamanda istihdam, ihracat kapasitesi, teknoloji yatırımları, yerli tedarik zincirleri ve Türkiye’nin küresel üretim merkezleri arasındaki konumunu da doğrudan ilgilendiriyor.

Bu nedenle sanayinin karşı karşıya olduğu maliyet sorunu, şirket bilançolarının ötesinde uzun vadeli ekonomik yapı açısından stratejik bir mesele haline geliyor.

Sanayicinin önünde üçlü baskı: Faiz, kur ve maliyet

Üreticilerin rekabet gücünü zorlayan başlıkların merkezinde finansman maliyetleri yer alıyor.

Yüksek faiz ortamında işletme sermayesine erişimin pahalılaşması, özellikle sürekli hammadde almak, stok taşımak ve vadeli satış yapmak zorunda olan üretici işletmeler üzerinde ciddi bir yük oluşturuyor.

Sanayi şirketleri bir taraftan yüksek maliyetlerle üretim yaparken diğer taraftan ihracat pazarlarında rakip ülkelerdeki firmalarla fiyat rekabetini sürdürmeye çalışıyor.

Kur hareketlerinin üretim maliyetleriyle aynı ölçüde ilerlememesi de özellikle ihracata çalışan sektörlerde kârlılık üzerinde baskı oluşturabiliyor.

Bu durum emek yoğun sektörlerde çok daha belirgin hissediliyor. İşçilik, enerji, kira, finansman ve hammadde maliyetlerinin yükseldiği bir ortamda ihracat fiyatlarının aynı oranda artırılamaması, üreticilerin marjlarını daraltıyor.

Ticari kredinin maliyeti işletme sermayesini zorluyor

Sanayide yatırım kadar günlük operasyonların finansmanı da giderek kritik hale geliyor.

Reeskont kredilerinde sağlanan imkânlar ve limitlerde yapılan iyileştirmeler ihracatçı açısından önemli olmakla birlikte piyasadaki ticari kredi maliyetlerinin yüksek seyretmesi işletmelerin finansmana erişimini zorlaştırmaya devam ediyor.

Özellikle yüksek stokla çalışan veya uzun vadeli tahsilat yapan sanayi şirketleri için işletme sermayesi ihtiyacı her geçen dönem daha fazla önem kazanıyor.

Finansman maliyetindeki artış yalnızca yeni makine veya tesis yatırımını erteletmiyor. Firmaların üretim hacmini, stok seviyesini, tedarik politikasını ve hatta müşterilere sunduğu ödeme vadelerini de etkileyebiliyor.

Bu nedenle kredi maliyeti artık yalnızca finans departmanlarının değil üretim planlamasının da temel belirleyicilerinden biri haline geliyor.

Yeşil dönüşüm sanayide ertelenemeyecek bir zorunluluk

Sanayinin önündeki diğer büyük başlık ise yeşil dönüşüm.

Avrupa Birliği başta olmak üzere Türkiye’nin önemli ihracat pazarlarında çevresel standartların giderek sıkılaşması, şirketleri üretim süreçlerini yeniden düzenlemeye zorluyor.
Sınırda Karbon Düzenleme Mekanizması gibi uygulamalar, özellikle karbon yoğun sektörlerde faaliyet gösteren şirketler açısından önümüzdeki dönemin en önemli rekabet unsurlarından biri olacak.

Enerji verimliliği, yenilenebilir enerji yatırımları, karbon emisyonlarının azaltılması, üretim süreçlerinin modernizasyonu ve çevresel standartlara uyum için ciddi sermaye gerekiyor.
Ancak yüksek finansman maliyetlerinin devam ettiği bir ortamda şirketlerin bu dönüşümü kendi kaynaklarıyla gerçekleştirmesi giderek zorlaşıyor.

Böylece sanayici bir taraftan mevcut üretimini finanse etmeye çalışırken diğer taraftan gelecekte pazarda kalabilmek için zorunlu hale gelen dönüşüm yatırımlarına kaynak ayırmak durumunda kalıyor.
Organize sanayi bölgelerinde yeni dönem başlıyor

Makroekonomik baskılar yalnızca şirket bilançolarını değil sanayi gayrimenkulü piyasasını da etkiliyor.

Organize Sanayi Bölgelerinde (OSB) ve büyük üretim merkezlerinde şirketlerin tesis, arsa ve fabrika kullanımına ilişkin kararları daha stratejik hale geliyor.

Firmalar artık yalnızca üretim kapasitesini artırmaya odaklanmıyor. Nakit akışını güçlendirmek, atıl varlıkları değerlendirmek, maliyetlerini düşürmek ve sermaye yapısını daha verimli hale getirmek için sahip oldukları gayrimenkulleri de yeniden gözden geçiriyor.

Bu süreçte tesis satışları, işletme devirleri, ortaklık modelleri, şirket birleşmeleri ve stratejik konsolidasyonların daha fazla gündeme gelmesi bekleniyor.

Fabrika artık yalnızca üretim alanı değil finansal bir varlık

Sanayi şirketlerinin sahip olduğu fabrika, depo, üretim tesisi ve arsalar yeni ekonomik koşullarda yalnızca operasyonel alan olarak değil şirket bilançosunun önemli bir unsuru olarak değerlendiriliyor.

Yüksek finansman maliyetleri şirketleri sahip oldukları varlıklardan daha fazla verim almaya yöneltiyor.

Bir tesisin büyüklüğü kadar lokasyonu, enerji altyapısı, lojistik avantajları, genişleme imkânı, ruhsat durumu ve üretim süreçlerine uygunluğu da yatırım kararlarında belirleyici hale geliyor.

Bu nedenle sanayi gayrimenkullerinde yatırım kararlarının yalnızca metrekare fiyatı üzerinden verilmesi giderek daha riskli hale geliyor.

Bir fabrikanın şirketin lojistik maliyetini ne kadar azalttığı, müşterilere ve tedarikçilere erişimini nasıl etkilediği, enerji maliyetlerinde avantaj sağlayıp sağlamadığı ve gelecekteki büyüme planlarına ne ölçüde uygun olduğu daha fazla önem kazanıyor.

Ortaklık ve şirket yapıları yeniden şekillenebilir

Ekonomik koşulların oluşturduğu baskı şirketlerin ortaklık yapılarına da yansıyor.

Bazı işletmelerde yeni sermaye ihtiyacı ortaklık modellerini gündeme getirirken bazı şirketlerde ortaklık fesihleri veya hisse devirleri yaşanabiliyor.

Üretim kapasitesine sahip ancak finansal açıdan zorlanan şirketlerle sermaye gücü yüksek yatırımcıların bir araya geldiği yeni modeller de sanayide önümüzdeki dönemin önemli başlıkları arasında olabilir.

Bu süreçte doğrudan şirket satın almalarının yanı sıra yalnızca tesisin, üretim hattının veya sanayi gayrimenkulünün devredildiği modellerin de yaygınlaşması bekleniyor.

Günü kurtaran değil, uzun vadeyi koruyan kararlar önem kazanıyor

Sanayide mevcut ekonomik ortam şirket yönetimlerini kısa vadeli çözümlerden daha kapsamlı stratejilere yöneltiyor.

Artık yalnızca maliyet düşürmek yeterli görülmüyor. Doğru lokasyon seçimi, verimli tesis kullanımı, finansman kaynaklarının çeşitlendirilmesi, enerji maliyetlerinin azaltılması ve ihracat pazarlarında rekabet gücünün korunması birlikte ele alınmak zorunda.

Şirketlerin geleceğini belirleyecek temel konulardan biri de sermayenin nerede ve nasıl kullanıldığı olacak.

Yüksek maliyetli finansmanın bulunduğu bir dönemde verimsiz bir tesise, atıl kapasiteye veya yanlış lokasyona bağlanan sermaye şirketlerin hareket alanını azaltırken doğru varlık yönetimi finansal esneklik sağlayabilecek.

Sanayi gayrimenkulünde hareketlilik artabilir

Önümüzdeki dönemde üretim tesisleri ve sanayi gayrimenkullerinde daha fazla varlık transferi görülmesi şaşırtıcı olmayacak.

Bazı şirketlerin küçülmeye, bazılarının farklı bölgelere taşınmaya, bazılarının ise üretim kapasitesini artırmak amacıyla yeni tesis arayışına yönelmesi sanayi gayrimenkulü piyasasını hareketlendirebilir.

Özellikle enerji altyapısı güçlü, ulaşım ağlarına yakın, ihracat lojistiği açısından avantajlı ve nitelikli iş gücüne erişimi bulunan sanayi bölgelerinin stratejik önemi daha da artabilir.

Bu süreç aynı zamanda üretim tesislerine yatırım yapmak isteyen yatırımcılar açısından da yeni fırsatlar ortaya çıkarabilir.

Ancak sanayi gayrimenkulünde önümüzdeki dönemin temel belirleyicisi yalnızca fiyat olmayacak. Tesislerin üretime hazır olması, hukuki ve teknik altyapısı, enerji kapasitesi, lojistik avantajları ve yeşil dönüşüme uyumu yatırım kararlarında daha belirleyici hale gelecek.

Rekabet gücü üretimin geleceğini belirleyecek

Türkiye sanayisi açısından asıl mesele yalnızca bugünkü ihracat rakamlarını yükseltmek değil, gelecek yıllarda üretim yapabilecek güçlü ve rekabetçi bir sanayi tabanını koruyabilmek.

Yüksek finansman maliyetleri, kur dengesi, enerji giderleri, işçilik maliyetleri ve yeşil dönüşüm yatırımları aynı anda yönetilemediği takdirde üretim tarafındaki baskının daha da büyümesi riski bulunuyor.

Buna karşılık finansmana erişimin kolaylaştırılması, sanayide verimlilik yatırımlarının desteklenmesi, ihracatçıların rekabet gücünün korunması ve yeşil dönüşümün uygun finansman modelleriyle hızlandırılması üretim kapasitesinin korunması açısından kritik önem taşıyor.

Türkiye’nin önündeki temel soru, yalnızca ne kadar ihracat yaptığı değil; bu ihracatı hangi maliyetle, kaç üreticiyle ve ne kadar sürdürülebilir bir sanayi altyapısıyla gerçekleştirdiği olacak.

Sanayinin geleceği de tam olarak bu noktada şekillenecek.


Ücretli çalışan sayısı 16,3 milyonu aştı: İnşaatta yıllık artış yüzde 7,1

Türkiye İstatistik Kurumu (TÜİK), Haziran 2026 dönemine ilişkin Ücretli Çalışan İstatistikleri’ni açıkladı. Sanayi, inşaat ve ticaret-hizmet sektörleri toplamında ücretli çalışan sayısı, geçen yılın aynı ayına göre yüzde 2,5 arttı.

Haziran 2025’te 15 milyon 932 bin 665 olan ücretli çalışan sayısı, Haziran 2026’da 402 bin 86 kişilik artışla 16 milyon 334 bin 751 kişiye ulaştı.

İnşaat çalışan sayısındaki artışla öne çıktı

Ana sektörler incelendiğinde en güçlü yıllık yükseliş inşaatta kaydedildi. İnşaat sektöründeki ücretli çalışan sayısı yüzde 7,1 artarak 2 milyon 34 bin 406 kişiye çıktı.

Ticaret ve hizmetler sektöründe ücretli çalışan sayısı yüzde 3,5 yükselerek 9 milyon 466 bin 295 kişiye ulaşırken, sanayi sektöründe yüzde 1,1’lik düşüş yaşandı. Sanayide ücretli çalışan sayısı 4 milyon 834 bin 50 kişi olarak hesaplandı.

Sanayide imalat kaynaklı gerileme

Sanayi alt sektörlerinde farklı yönlerde hareket görüldü. İmalat sektöründeki ücretli çalışan sayısı yıllık yüzde 1,3 azalarak 4 milyon 479 bin 917 kişiye geriledi.

Madencilik ve taş ocakçılığında yüzde 0,2, su temini, kanalizasyon, atık yönetimi ve iyileştirme faaliyetlerinde yüzde 0,7 düşüş kaydedildi.

Buna karşılık elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımında çalışan sayısı yüzde 4,6 artarak 148 bin 881’e yükseldi.

Ücretli çalışanların yıllık sektör tablosu

Sektör Haziran 2026 Haziran 2025 Yıllık fark Yıllık değişim
Sanayi, inşaat, ticaret ve hizmetler toplamı 16.334.751 15.932.665 +402.086 %2,5
Sanayi 4.834.050 4.888.732 -54.682 %-1,1
Madencilik ve taş ocakçılığı 141.535 141.870 -335 %-0,2
İmalat 4.479.917 4.540.432 -60.515 %-1,3
Elektrik, gaz, buhar ve iklimlendirme 148.881 142.277 +6.604 %4,6
Su temini, kanalizasyon, atık yönetimi 63.717 64.153 -436 %-0,7
İnşaat 2.034.406 1.900.022 +134.384 %7,1

Ticaret ve hizmetlerde 322 bin kişilik artış

Ticaret ve hizmetler sektöründe toplam ücretli çalışan sayısı Haziran 2025’te 9 milyon 143 bin 911 iken, Haziran 2026’da 9 milyon 466 bin 295’e yükseldi. Böylece bir yılda 322 bin 384 kişilik artış gerçekleşti.

Alt sektörlerde en yüksek yıllık artış oranlarından biri ulaştırma ve depolamada görüldü. Bu alanda çalışan sayısı yüzde 5,9 yükseldi. Gayrimenkul faaliyetlerinde de yüzde 5,8’lik artış kaydedildi.

Bilgi ve iletişim sektöründe ise çalışan sayısı yüzde 0,2 geriledi.

Ticaret ve hizmetler sektörünün yıllık tablosu

Sektör Haziran 2026 Haziran 2025 Yıllık fark Yıllık değişim
Ticaret ve hizmetler toplamı 9.466.295 9.143.911 +322.384 %3,5
Ticaret 3.564.721 3.452.952 +111.769 %3,2
Ulaştırma ve depolama 1.390.383 1.313.276 +77.107 %5,9
Konaklama ve yiyecek hizmeti 1.503.537 1.456.619 +46.918 %3,2
Bilgi ve iletişim 293.256 293.732 -476 %-0,2
Finans ve sigorta 368.067 356.794 +11.273 %3,2
Gayrimenkul faaliyetleri 135.132 127.666 +7.466 %5,8
Mesleki, bilimsel ve teknik faaliyetler 698.243 675.765 +22.478 %3,3
İdari ve destek hizmetleri 1.512.956 1.467.107 +45.849 %3,1

Aylık çalışan sayısı yüzde 1 arttı

Ücretli çalışan sayısında yıllık yükselişin yanı sıra aylık bazda da artış yaşandı. Haziran 2026’da sanayi, inşaat ve ticaret-hizmet sektörleri toplamındaki ücretli çalışan sayısı bir önceki aya göre yüzde 1 arttı.

Sanayide aylık artış yüzde 0,9, inşaatta yüzde 2, ticaret ve hizmetlerde ise yüzde 0,8 olarak gerçekleşti.

Haziran 2026 aylık değişim oranları

PDF’nin 3. sayfasındaki sektörel grafik, aylık artışın bütün ana ve alt sektörlerde pozitif olduğunu gösteriyor.

Sektör Aylık değişim
Sanayi, inşaat, ticaret ve hizmetler toplamı %1,0
Sanayi %0,9
Madencilik ve taş ocakçılığı %1,9
İmalat %0,9
Elektrik, gaz, buhar ve iklimlendirme %1,0
Su temini, kanalizasyon, atık yönetimi %0,9
İnşaat %2,0
Ticaret ve hizmetler %0,8
Ticaret %0,8
Ulaştırma ve depolama %0,9
Konaklama ve yiyecek hizmeti %0,4
Bilgi ve iletişim %0,9
Finans ve sigorta %0,2
Gayrimenkul faaliyetleri %1,2
Mesleki, bilimsel ve teknik faaliyetler %0,8
İdari ve destek hizmetleri %1,1

Grafikte en yüksek aylık artış yüzde 2 ile inşaatta, sanayi alt sektörlerinde ise yüzde 1,9 ile madencilik ve taş ocakçılığında görüldü. En düşük aylık artış yüzde 0,2 ile finans ve sigorta faaliyetlerinde gerçekleşti.

Grafikte ücretli çalışan sayısı 16,3 milyonla dönem zirvesine çıktı

Bültenin 1. sayfasında yer alan ve Haziran 2024-Haziran 2026 dönemini gösteren grafikte, ücretli çalışan sayısının son aylarda yeniden yükselişe geçtiği görülüyor. Grafikte açık biçimde etiketlenen dönemler şöyle:

Dönem Ücretli çalışan sayısı
Haziran 2024 Yaklaşık 15 milyon 612 bin
Haziran 2025 Yaklaşık 15 milyon 933 bin
Mayıs 2026 Yaklaşık 15 milyon 974 bin
Haziran 2026 Yaklaşık 16 milyon 335 bin

Haziran 2026’da toplam ücretli çalışan sayısı grafikteki dönem içinde 16,3 milyon seviyesinin üzerine çıkmış durumda. Kesin Haziran 2026 verisi 16 milyon 334 bin 751 kişi olarak açıklandı.

Yıllık artışın büyük bölümü ticaret ve hizmetlerden geldi

Toplam ücretli çalışan sayısı bir yılda 402 bin 86 kişi arttı. Bunun 322 bin 384 kişilik bölümü ticaret ve hizmetler sektöründen, 134 bin 384 kişilik bölümü inşaattan kaynaklandı. Sanayide ise 54 bin 682 kişilik azalış yaşandı.
Bu tablo, toplam istihdam artışının hizmetler ve inşaat tarafından taşındığını, sanayide ise yıllık bazda çalışan kaybının devam ettiğini ortaya koydu.

Aylık veriler mevsim etkisinden arındırıldı

Bültendeki metodolojik açıklamaya göre ücretli çalışan sayılarında takvim etkisi gözlenmediği için yıllık karşılaştırmalarda arındırılmamış değerler kullanıldı. Aylık değişimler ise mevsim etkisinden arındırılmış değerlerin bir önceki aya göre değişimini ifade ediyor.

Ücretli Çalışan İstatistikleri’nin bir sonraki bülteni 16 Eylül 2026 tarihinde yayımlanacak.

Konya’da Ilgın Organize Sanayi Bölgesi’nin altyapı temeli atıldı

Konya’da Ilgın Organize Sanayi Bölgesi’nin (OSB) altyapı temel atma töreni gerçekleştirildi. Törende bölgenin Ilgın’ın sanayi, istihdam ve üretim kapasitesine önemli katkı sunacağı vurgulandı.

İnan: Ilgın’da sanayi döneminin başladığını söyleyebiliriz

Sanayi ve Teknoloji Bakan Yardımcısı Oruç Baba İnan, törende yaptığı konuşmada Ilgın’ın ve Konya kent merkezinin Cumhuriyet’in başlangıcından itibaren sanayide önemli mesafe katettiğini söyledi.

Ilgın’ın şeker fabrikasıyla sanayiye yabancı olmayan bir ilçe olduğuna dikkati çeken İnan, ilçenin tarım, turizm ve hayvancılık alanındaki kapasitesine vurgu yaptı.

İnan, “Gerçekten hem tarımsal üretim kapasitesiyle hem turizm kapasitesiyle hem de hayvancılık kapasitesiyle etrafına ilham olan Ilgın’ımız bugün artık sanayi devriminin, sanayi döneminin başladığını söyleyebiliriz.” dedi.

44 sanayi parseli oluşturulacak

Konya Büyükşehir Belediye Başkanı Uğur İbrahim Altay da Ilgın Organize Sanayi Bölgesi’nin yaklaşık 157 hektarlık alanda planlandığını belirtti.

Bölgede 44 sanayi parseliyle toplam 880 bin metrekarelik sanayi alanı oluşturulacağını ifade eden Altay, Ilgın Organize Sanayi Bölgesi’nin geniş ölçekli bir yatırım ve üretim üssü olacağına inandığını söyledi.

Gençlere kendi memleketlerinde iş imkanı sağlayacak

Altay, Ilgın Organize Sanayi Bölgesi’nin tamamlanmasıyla ilçeye önemli yeni yatırımların geleceğini ve geniş çaplı istihdam imkanlarının oluşacağını kaydetti.

Organize Sanayi Bölgesi’nin özellikle gençlere kendi memleketlerinde çalışma imkanı sağlayacağını belirten Altay, yatırımın Ilgın’ın ekonomik ve sanayi potansiyelini daha da güçlendireceğini ifade etti.

Törene sanayi ve yerel yönetim temsilcileri katıldı

Ilgın Organize Sanayi Bölgesi altyapı temel atma törenine Organize Sanayi Bölgeleri Üst Kuruluşu (OSBÜK) Başkanı Memiş Kütükcü, Konya Sanayi Odası Başkanı Mustafa Büyükeğen, Ilgın Kaymakamı Mustafa Maslak ve Ilgın Belediye Başkanı Ömer Apil de katıldı.

Yurt Dışı ÜFE nisanda aylık yüzde 4,16, yıllık yüzde 35,07 arttı

Türkiye İstatistik Kurumu, Nisan 2026 dönemine ilişkin Yurt Dışı Üretici Fiyat Endeksi verilerini açıkladı. Verilere göre, YD-ÜFE’de nisan ayında hem aylık hem de yıllık bazda artış kaydedildi. Endeks, bir önceki aya göre yüzde 4,16, bir önceki yılın aralık ayına göre yüzde 15,33, bir önceki yılın aynı ayına göre yüzde 35,07, on iki aylık ortalamalara göre ise yüzde 31,24 yükseldi.

YD-ÜFE’deki yıllık artışın, özellikle enerji ve bazı sanayi alt sektörlerindeki güçlü yükselişlerden beslendiği görüldü. Nisan 2025’te yıllık artış yüzde 22,92 seviyesindeyken, Nisan 2026’da bu oran yüzde 35,07’ye çıktı. Böylece yurt dışına satılan ürünlerin üretici fiyatlarındaki yıllık artış, geçen yılın aynı ayına göre belirgin şekilde hızlandı.

Aylık bazda ise endeksin yüzde 4,16 artması, nisan ayında dış pazarlara yönelik üretim maliyetlerinde ve fiyatlamalarda yukarı yönlü hareketin sürdüğünü gösterdi. Özellikle enerji grubundaki çift haneli aylık artış, genel endeksteki yükselişi destekleyen ana unsur oldu.

Yıllık artış geçen yıla göre hızlandı

TÜİK verileri, YD-ÜFE’de yıllık artışın Nisan 2025’e kıyasla daha yüksek bir seviyeye ulaştığını ortaya koydu. Nisan 2024’te yıllık artış yüzde 65,53 gibi oldukça yüksek bir seviyedeydi. Nisan 2025’te yüzde 22,92’ye gerileyen yıllık artış, Nisan 2026’da yeniden ivme kazanarak yüzde 35,07 oldu.

Aynı dönemde on iki aylık ortalamalara göre artış da yüzde 31,24 olarak kaydedildi. Bu veri, yurt dışı üretici fiyatlarında yalnızca aylık veya yıllık dalgalanmanın değil, daha geniş dönemli ortalamada da yüksek seyrin devam ettiğini gösterdi.

YD-ÜFE değişim oranları

Değişim türü Nisan 2026 Nisan 2025 Nisan 2024
Bir önceki aya göre değişim oranı 4,16 4,41 1,37
Bir önceki yılın aralık ayına göre değişim oranı 15,33 13,10 13,64
Bir önceki yılın aynı ayına göre değişim oranı 35,07 22,92 65,53
On iki aylık ortalamalara göre değişim oranı 31,24 28,57 57,10

İmalat ürünlerinde yıllık artış yüzde 34,87

Sanayinin iki ana sektörüne bakıldığında, yıllık bazda hem madencilik hem de imalat tarafında artış yaşandı. Madencilik ve taş ocakçılığı ürünlerinde yıllık artış yüzde 46,81 olurken, imalat ürünlerinde yıllık artış yüzde 34,87 olarak gerçekleşti.

İmalat sanayisinin YD-ÜFE içindeki ağırlığı dikkate alındığında, bu gruptaki yüzde 34,87’lik yükseliş genel endeks üzerinde belirleyici rol oynadı. Madencilik ve taş ocakçılığındaki yüzde 46,81’lik artış ise yıllık bazda sektörler arasında daha yüksek oranlı yükselişe işaret etti.

Sanayinin iki ana sektöründe yıllık değişim

Sektör Yıllık değişim
Madencilik ve taş ocakçılığı 46,81
İmalat 34,87

Enerji yıllık artışta açık ara öne çıktı

Ana sanayi gruplarında en dikkat çekici yükseliş enerji grubunda yaşandı. Enerjide yıllık artış yüzde 125,66 oldu. Bu oran, diğer ana sanayi gruplarının oldukça üzerinde gerçekleşti.

Enerjiyi yüzde 36,90 ile dayanıksız tüketim malları, yüzde 34,37 ile dayanıklı tüketim malları, yüzde 29,24 ile ara malları ve yüzde 25,15 ile sermaye malları izledi.

Enerji grubundaki yüksek artış, yurt dışı üretici fiyatları üzerinde maliyet baskısının en güçlü hissedildiği alanlardan birinin enerji olduğunu ortaya koydu. Özellikle dış pazara yönelik üretimde enerji maliyetleri ve enerji bağlantılı ürün fiyatları, genel fiyat endeksini yukarı taşıyan başlıca unsurlar arasında yer aldı.

Ana sanayi gruplarına göre yıllık değişim

Ana sanayi grubu Yıllık değişim
YD-ÜFE genel 35,07
Ara malları 29,24
Dayanıklı tüketim malları 34,37
Dayanıksız tüketim malları 36,90
Enerji 125,66
Sermaye malları 25,15

Kok ve rafine petrol ürünlerinde yıllık artış yüzde 125,66

Sektörlere göre yıllık değişimlerde en yüksek artış kok ve rafine petrol ürünlerinde görüldü. Bu sektörde yıllık artış yüzde 125,66 olarak kayıtlara geçti. Enerji grubundaki güçlü yükselişin kaynağı da bu kalemdeki artış oldu.

Yıllık bazda ikinci en yüksek artış metal cevherlerinde yüzde 68,94 ile gerçekleşti. Bu sektörü diğer mamul eşyalar yüzde 50,72, giyim eşyası yüzde 48,07 ve gıda ürünleri yüzde 33,27 gibi kalemler takip etti.

Buna karşılık, yıllık artışın daha sınırlı kaldığı sektörler arasında diğer ulaşım araçları yüzde 21,92, tütün ürünleri yüzde 22,31, diğer madencilik ve taş ocakçılığı ürünleri yüzde 22,67 ve basım ve kayıt hizmetleri yüzde 23,36 yer aldı.

Bu tablo, yurt dışı üretici fiyatlarındaki yıllık yükselişin tüm sektörlere yayıldığını ancak artışın özellikle enerji, metal cevherleri ve bazı mamul ürünlerde daha belirgin hale geldiğini gösterdi.

Sektörlere göre yıllık YD-ÜFE değişim oranları

Sektör Yıllık değişim
Diğer ulaşım araçları 21,92
Tütün ürünleri 22,31
Diğer madencilik ve taş ocakçılığı ürünleri 22,67
Basım ve kayıt hizmetleri 23,36
Ağaç ve mantar ürünleri, mobilya hariç 23,42
Kağıt ve kağıt ürünleri 23,64
Bilgisayarlar ile elektronik ve optik ürünler 24,28
Motorlu kara taşıtları, römork ve yarı römork 24,31
Tekstil ürünleri 24,44
Temel eczacılık ürünleri ve müstahzarları 24,56
Fabrikasyon metal ürünler, makine ve ekipmanlar hariç 25,46
Diğer metalik olmayan mineral ürünler 25,47
Ana metaller 26,09
Makine ve ekipmanlar 27,91
İçecekler 28,67
Mobilya 29,32
Kauçuk ve plastik ürünler 29,44
Deri ve ilgili ürünler 29,75
Elektrikli teçhizat 32,30
Kimyasallar ve kimyasal ürünler 32,97
Gıda ürünleri 33,27
YD-ÜFE genel 35,07
Giyim eşyası 48,07
Diğer mamul eşyalar 50,72
Metal cevherleri 68,94
Kok ve rafine petrol ürünleri 125,66

Aylık bazda imalat arttı, madencilik geriledi

Nisan ayında aylık değişimler incelendiğinde, sanayinin iki ana sektörü arasında farklı bir görünüm oluştu. Madencilik ve taş ocakçılığı yüzde 2,19 azaldı, buna karşılık imalat yüzde 4,27 arttı.

Bu sonuç, aylık bazda genel endeksteki yüzde 4,16’lık yükselişin büyük ölçüde imalat sanayisindeki fiyat artışından kaynaklandığını gösterdi. Madencilik tarafındaki düşüş ise genel endeksi aşağı çekici etki yaptı ancak imalat ve enerji kaynaklı artışlar toplam endeksi yukarı taşıdı.

Sanayinin iki ana sektöründe aylık değişim

Sektör Aylık değişim
Madencilik ve taş ocakçılığı -2,19
İmalat 4,27

Enerji aylık bazda da en güçlü artışı gösterdi

Ana sanayi gruplarına göre aylık değişimlerde de enerji ilk sırada yer aldı. Enerji grubunda nisan ayında aylık artış yüzde 14,96 oldu. Bu oran, genel YD-ÜFE artışının çok üzerinde gerçekleşti.

Ara mallarında aylık artış yüzde 3,52, dayanıklı tüketim mallarında yüzde 3,28, dayanıksız tüketim mallarında yüzde 3,01 ve sermaye mallarında yüzde 3,08 olarak açıklandı.

Enerjideki güçlü aylık yükseliş, yıllık artışta olduğu gibi nisan ayındaki kısa vadeli fiyat hareketlerinde de belirleyici oldu. Bu durum, yurt dışı üretici fiyatlarında enerji kaynaklı baskının sürdüğüne işaret etti.

Ana sanayi gruplarına göre aylık değişim

Ana sanayi grubu Aylık değişim
YD-ÜFE genel 4,16
Ara malları 3,52
Dayanıklı tüketim malları 3,28
Dayanıksız tüketim malları 3,01
Enerji 14,96
Sermaye malları 3,08

Aylık artışın zirvesinde yine rafine petrol ürünleri var

Sektörlere göre aylık değişimlerde en yüksek artış kok ve rafine petrol ürünlerinde yüzde 14,96 ile görüldü. Bu sektörü kimyasallar ve kimyasal ürünler yüzde 6,54, kauçuk ve plastik ürünler yüzde 3,95, motorlu kara taşıtları, römork ve yarı römork yüzde 3,72 ve elektrikli teçhizat yüzde 3,50 takip etti.

Aylık bazda gerileme gösteren sektör ise metal cevherleri oldu. Metal cevherlerinde aylık değişim eksi yüzde 3,80 olarak kaydedildi. Diğer madencilik ve taş ocakçılığı ürünlerinde ise aylık değişim yüzde 0,01 ile sınırlı kaldı.

Bu görünüm, nisan ayında dış üretici fiyatlarında artışın geniş bir sektörel tabana yayıldığını ancak özellikle enerji bağlantılı ürünlerde çok daha güçlü hissedildiğini ortaya koydu.

Sektörlere göre aylık YD-ÜFE değişim oranları

Sektör Aylık değişim
Metal cevherleri -3,80
Diğer madencilik ve taş ocakçılığı ürünleri 0,01
Diğer ulaşım araçları 1,33
Ağaç ve mantar ürünleri, mobilya hariç 1,69
Temel eczacılık ürünleri ve müstahzarları 2,21
Basım ve kayıt hizmetleri 2,31
Bilgisayarlar ile elektronik ve optik ürünler 2,35
Deri ve ilgili ürünler 2,41
Tütün ürünleri 2,47
Kağıt ve kağıt ürünleri 2,47
Diğer mamul eşyalar 2,69
Gıda ürünleri 2,74
İçecekler 2,83
Makine ve ekipmanlar 2,84
Mobilya 3,00
Diğer metalik olmayan mineral ürünler 3,00
Fabrikasyon metal ürünler, makine ve ekipmanlar hariç 3,14
Giyim eşyası 3,25
Ana metaller 3,31
Tekstil ürünleri 3,45
Elektrikli teçhizat 3,50
Motorlu kara taşıtları, römork ve yarı römork 3,72
Kauçuk ve plastik ürünler 3,95
YD-ÜFE genel 4,16
Kimyasallar ve kimyasal ürünler 6,54
Kok ve rafine petrol ürünleri 14,96

Veriler dış ticaret fiyatlaması açısından önem taşıyor

YD-ÜFE, yurt dışına satılan ürünlerin üretici fiyatlarındaki değişimi göstermesi bakımından ihracat fiyatlaması, sanayi üretimi ve dış ticaret gelirleri açısından yakından izleniyor. Endeksteki artış, dış pazarlara yönelik üretim yapan sektörlerde maliyetlerin ve satış fiyatlarının yükseldiğine işaret ediyor.

Nisan verilerinde özellikle enerji ve rafine petrol ürünlerindeki artışın öne çıkması, üretim maliyetleri üzerindeki enerji kaynaklı baskının dış üretici fiyatlarına yansıdığını gösterdi. İmalat sanayisinde hem aylık hem de yıllık bazda görülen artış ise fiyat yükselişlerinin yalnızca enerjiyle sınırlı kalmadığını, sanayinin geniş bir bölümüne yayıldığını ortaya koydu.

Bununla birlikte metal cevherlerinde aylık bazda yaşanan düşüş, bazı sektörlerde kısa vadeli geri çekilmelerin de bulunduğunu gösterdi. Ancak genel tablo, YD-ÜFE’nin nisan ayında yukarı yönlü seyrini koruduğunu ortaya koydu.

Bir sonraki bülten 22 Haziran’da yayımlanacak

TÜİK, Yurt Dışı Üretici Fiyat Endeksi’ne ilişkin bir sonraki haber bülteninin 22 Haziran 2026 tarihinde yayımlanacağını duyurdu.

Barış Bektaş’tan TBMM’de ekonomi çıkışı: Gerçekler TÜİK’te bile gizlenemiyor

CHP Konya Milletvekili Barış Bektaş, Türkiye Büyük Millet Meclisi’nde yaptığı gündem dışı konuşmada ekonomideki tabloyu değerlendirdi. Bektaş, TÜİK tarafından açıklanan ihracat verilerinin dahi ekonomide yaşanan gerilemeyi ortaya koyduğunu belirterek hükümetin ekonomi politikalarını eleştirdi.

Konuşmasında özellikle sanayi üretimi, ihracat ve maliyet baskısına vurgu yapan Bektaş, Türkiye’de üreticinin ve sanayicinin dış pazarlarda rekabet gücünü kaybettiğini söyledi.

“Gerçekler TÜİK rakamlarında bile gün gibi ortada”

Bektaş, açıklamasında TÜİK verilerine işaret ederek ekonomideki olumsuz gidişatın artık resmi rakamlarla da görüldüğünü ifade etti. Türkiye’nin ihracat performansındaki gerilemenin üretimdeki sıkışmayı ve sanayicinin zorlandığını gösterdiğini belirten Bektaş, “Gerçekler TÜİK’te bile gizlenemiyor” değerlendirmesinde bulundu.

Bektaş, ihracat miktarında geçen yılın aynı dönemine göre yaşanan düşüşe dikkat çekerek, bu tablonun yalnızca dış ticaret verisi olmadığını; aynı zamanda üretim, istihdam ve rekabet gücü açısından da ciddi bir uyarı niteliği taşıdığını dile getirdi.

“Sanayicimiz hiç olmadığı kadar tehlikede”

CHP’li Bektaş, fabrikaların maliyet baskısıyla üretim yapmakta zorlandığını vurguladı. Enerji, finansman, hammadde ve işletme giderlerinin sanayici üzerindeki yükü artırdığını belirten Bektaş, yanlış ekonomi politikalarının bedelini üreticinin, emekçinin ve vatandaşın ödediğini söyledi.

Bektaş, sanayicinin ihracat noktasında rakipleriyle rekabet etmekte zorlandığını ifade ederek, dış pazarlarda yaşanan güç kaybının Türkiye ekonomisi için alarm verici olduğunu kaydetti.

“Başarı hikâyesi anlatılıyor ama tablo ağır”

Bektaş, iktidarın ekonomide başarı hikâyeleri anlatmaya devam ettiğini ancak resmi verilerin farklı bir tablo ortaya koyduğunu savundu. CHP Konya Milletvekili, ekonomik gerçeklerin propaganda ile değişmeyeceğini belirterek, üretim ve ihracat merkezli yeni bir ekonomi anlayışına ihtiyaç olduğunu ifade etti.

Bektaş, konuşmasında şu mesajı öne çıkardı:

“Türkiye’nin ihracat oranı günden güne düşüyor. Sanayicimiz hiç olmadığı kadar tehlikede. Fabrikalar maliyet baskısıyla üretimi kısıyor, ihracat noktasında rakipleriyle rekabet edemiyor.”

“İş dünyasının ihtiyacı güven veren adımlar”

CHP Konya Milletvekili Barış Bektaş, iş dünyasının propaganda değil, güven veren ekonomik adımlar beklediğini söyledi. Bektaş’a göre sanayicinin yeniden üretime, yatırıma ve ihracata odaklanabilmesi için öngörülebilir ekonomi politikaları, maliyetleri azaltan destekler ve dış pazarlarda rekabet gücünü artıracak yapısal adımlar gerekiyor.

Bektaş, TBMM’deki konuşmasını, ekonomide yaşanan sorunların toplumun tamamını etkilediğini belirterek tamamladı. Sanayi üretimindeki zayıflamanın yalnızca işletmeleri değil, istihdamı, ihracatı ve vatandaşın alım gücünü de doğrudan etkilediğini vurguladı.

Selçuk Öztürk ağır vasıta ve treyler sektörünün geleceğini değerlendirdi

Konya Ticaret Odası Başkanı ve TOBB Yönetim Kurulu Üyesi Selçuk Öztürk, Treyler Sanayicileri Derneği ile Ağır Ticari Araçlar Derneği tarafından düzenlenen Ağır Vasıta ve Treyler Zirvesi’ne katıldı.

“Dijitalleşme ve Otonom Teknolojiler Işığında Treylerin Yeni Yolculuğu” temasıyla gerçekleştirilen zirvede, ağır vasıta ve treyler sektörünün geleceği ele alındı.

Zirvede sektör temsilcileriyle bir araya geldiklerini belirten Öztürk, üretimde dönüşüm, dijitalleşme ve teknolojinin sanayiye etkileri üzerine değerlendirmelerde bulunduklarını ifade etti ve şu paylaşımı yaptı:

“Treyler Sanayicileri Derneği ve Ağır Ticari Araçlar Derneği’nin düzenlediği Ağır Vasıta ve Treyler Zirvesi’nde sektörümüzün kıymetli temsilcileriyle bir araya geldik. “Dijitalleşme ve Otonom Teknolojiler Işığında Treylerin Yeni Yolculuğu” temasıyla gerçekleştirilen zirvede; sektörün geleceğini, üretimde dönüşümü ve teknolojinin sanayiye etkilerini değerlendirdik. Treyler Sanayicileri Derneği Başkanı Sayın Seyit Arslan’a ve Ağır Ticari Araçlar Derneği Başkanı Sayın Burak Hoşgören’e nazik davetleri için teşekkür ediyor, zirvenin sektörümüz adına hayırlara vesile olmasını diliyorum.”

Öztürk, Treyler Sanayicileri Derneği Başkanı Seyit Arslan ile Ağır Ticari Araçlar Derneği Başkanı Burak Hoşgören’e davetleri için teşekkür ederek, zirvenin sektör adına hayırlı olmasını diledi.

Seydişehir’de Eti Alüminyum için özel endüstri bölgesi kararı

Resmî Gazete’de yayımlanan kararla Konya’da Özel Endüstri Bölgesi sayısı ikiye, toplam Endüstri Bölgesi sayısı dörde yükseldi.

Konya’da sanayi yatırımlarının önü açılmaya devam ediyor. 24 Nisan 2026 tarihli Resmî Gazete’de yayımlanan Cumhurbaşkanı Kararı ile Seydişehir ilçesinde bulunan Eti Alüminyum A.Ş.’ye ait alan, Özel Endüstri Bölgesi ilan edildi.

Kararda, söz konusu alanın 4737 sayılı Endüstri Bölgeleri Kanunu’nun ilgili maddesi kapsamında Özel Endüstri Bölgesi statüsüne alındığı belirtildi. Bu gelişmeyle birlikte Konya’daki Özel Endüstri Bölgesi sayısı ikiye yükselirken, toplam Endüstri Bölgesi sayısı ise dörde çıktı.

Yeni statünün, bölgedeki sanayi yatırımlarını artırması, istihdama katkı sağlaması ve üretim kapasitesini genişletmesi bekleniyor. Özellikle Seydişehir’de faaliyet gösteren Eti Alüminyum’un bu kapsamda daha geniş yatırım imkanlarına kavuşacağı değerlendiriliyor.

Konya, son yıllarda sanayi altyapısını güçlendiren adımlarla dikkat çekerken, alınan bu kararın şehrin ekonomik büyümesine önemli katkı sunması öngörülüyor.

Özel Endüstri Bölgesi ne anlama geliyor? Seydişehir Alüminyum’a “kıyak” mı?

Özel Endüstri Bölgesi, üzerinde kurulu sanayi tesisi bulunan ve gerçek ya da tüzel kişilere ait alanların, 4737 sayılı Endüstri Bölgeleri Kanunu kapsamında özel statüye alınması anlamına geliyor. Bu statü, yatırımın daha hızlı ilerlemesi, izin ve ruhsat süreçlerinin tek elden yürütülmesi ve yatırımcıya bazı mali kolaylıklar sağlanması için kullanılıyor.

Bu kapsamda vergi ve mali avantajlar da bulunuyor. Endüstri bölgelerinde yatırım teşvik belgesi alan yatırımlar, vergi indirimi ve sigorta primi işveren hissesi desteği açısından bulundukları bölgenin bir alt bölgesinde sağlanan oran ve sürelerden yararlanabiliyor. Ayrıca bölge içindeki binalar emlak vergisinden muaf tutulabiliyor; arsa tahsisine ilişkin sözleşme ve taahhütnamelerde damga vergisi muafiyeti uygulanabiliyor; bazı tapu, devir, tescil, ifraz, taksim ve cins değişikliği işlemlerinde harç muafiyeti sağlanabiliyor. Yapı ruhsatı, yapı kullanma izni ve işyeri açma ruhsatı gibi işlemlerde de harç alınmaması söz konusu olabiliyor.

Ancak bu kararın doğrudan “şirkete özel vergi affı” ya da “borç silme” anlamına geldiğini söylemek doğru olmaz. Resmî Gazete’de yayımlanan karar, Seydişehir’deki Eti Alüminyum alanının Özel Endüstri Bölgesi ilan edilmesini içeriyor. Bu statü, kanunda öngörülen teşvik ve kolaylıkların uygulanmasının önünü açıyor. Ayrıca 4737 sayılı Kanun kapsamında özel endüstri bölgelerine ilişkin ek teşviklerin Cumhurbaşkanınca belirlenebilmesi de mümkün.

“Seydişehir Alüminyum’a kıyak var mı?” sorusuna gelince: Eldeki bilgiye göre bu karar, kanuni zemini olan bir yatırım teşvik uygulaması. Yani hukuken “özel endüstri bölgesi” statüsü zaten belirli şartları sağlayan büyük sanayi tesisleri için tanımlanmış durumda. Fakat kararın tek bir şirkete ait alan için alınmış olması, kamuoyunda “özel avantaj sağlandı mı?” sorusunu gündeme getirebilir. Burada kritik ayrım şu: Kanunun öngördüğü teşviklerden yararlanmak tek başına usulsüzlük anlamına gelmez; ancak bu statünün hangi yatırım taahhütleri, istihdam hedefleri, kamu yararı gerekçesi ve varsa ek teşviklerle verildiği açıklanırsa konu daha net değerlendirilebilir.

Karar, Eti Alüminyum’a hukuki çerçevesi bulunan önemli yatırım kolaylıkları sağlıyor; ancak mevcut bilgilerle bunun “kıyak” ya da usulsüz ayrıcalık olduğunu söylemek mümkün değil. Şeffaflık açısından yatırım tutarı, istihdam hedefi, sağlanacak vergi avantajları ve varsa ek teşviklerin kamuoyuyla paylaşılması önem taşıyor.

Türkiye’de rüzgar enerjisi sanayi politikalarının merkezine yerleşiyor

Küresel Rüzgar Enerjisi Konseyinin 2026 Küresel Rüzgar Raporu’nda, Türkiye’nin rüzgar enerjisinde kaydettiği ilerleme ve artan stratejik rolüne özel bir bölüm ayrıldı.

Rapordan derlenen bilgilere göre, Türkiye’nin kurulu rüzgar gücü, 2025’te kaydedilen 2,1 gigavatlık rekor artışın ardından Ocak 2026 itibarıyla yaklaşık 16 gigavata ulaştı.

Almanya ve Türkiye’deki güçlü büyümenin katkısıyla Avrupa’da toplam 19,1 gigavat yeni rüzgar kapasitesi devreye alınırken, yıllık bazda yüzde 16 büyüme kaydedildi.

Türkiye Rüzgar Enerjisi Birliğinin (TÜREB) katkı sunduğu rapor bölümünde, rüzgar ve güneş enerjisinin toplam kurulu gücünün 40 gigavatı aştığı belirtildi.

Hükümetin 2035’e kadar 120 gigavatlık rüzgar ve güneş kapasitesine ulaşma hedefi doğrultusunda, her yıl 2 ila 2,5 gigavat rüzgar kapasitesinin devreye alınması gerektiği vurgulandı.

İklim diplomasisi ve ihracat hedefleri öne çıkıyor

Rapora göre, Marmara ve Ege bölgeleri rüzgar ekipmanı üretimi ve kurulum faaliyetlerinde öne çıkarken, düzenleyici reformlarla yatırım süreçlerinin daha öngörülebilir hale gelmesi sektöre ivme kazandırdı.

Bu gelişmeler, artan elektrik talebi, enerji güvenliği gereksinimleri ve yerli sanayi kapasitesinin güçlendirilmesi hedeflerine stratejik katkı sağlıyor.

Türkiye’nin Avrupa, Orta Asya ve Orta Doğu’ya yönelik ekipman ihracatını artırma hedefi de bu süreçte önem kazanıyor.

Ayrıca Türkiye’nin BM İklim Değişikliği Çerçeve Sözleşmesi 31. Taraflar Konferansı’na (COP31) ev sahipliği hazırlıkları, ülkenin iklim diplomasisindeki rolünü güçlendiriyor.

Sanayi entegrasyonu ve teknoloji dönüşümü hızlanıyor

Türkiye, rüzgar enerjisinde yalnızca kapasite artıran bir pazar olmanın ötesine geçerek, uluslararası üreticiler ile yerli sanayinin entegre olduğu bir üretim merkezi haline geliyor.

Nordex ve Goldwind gibi küresel şirketlerin yatırımları, yerelleşme ve teknoloji geliştirme süreçlerini destekliyor.

Rüzgar enerjisinde büyüme, depolama teknolojileriyle entegre hibrit projelerle birlikte ilerlerken, Türkiye’de yaklaşık 15-16 gigavatlık depolama entegreli rüzgar projeleri için ön lisans verilmiş durumda bulunuyor.

Göktepe Rüzgar Santrali kapsamında planlanan 132 megavatsaatlik batarya sistemi, büyük ölçekli depolama uygulamalarının yaygınlaşmaya başladığını ortaya koyuyor.

Öte yandan Türkiye, deniz üstü rüzgar enerjisini de uzun vadeli hedefleri arasına aldı. 2035’e kadar 5 gigavat offshore kapasite hedeflenirken, potansiyelin önemli kısmının yüzer türbin teknolojisine uygun olduğu değerlendiriliyor.

Raporda, güncellenen destek mekanizmaları ve rekabetçi ihalelerle sektörün büyümesini sürdürmesinin beklendiği, rüzgar enerjisinin Türkiye’nin enerji dönüşümündeki stratejik rolünün giderek güçlendiği ifade edildi.

Türkiye Otomotiv Sektöründe İlk Çeyrek Tablosu: Ticari Araç İhracatı Öne Çıktı

Türkiye otomotiv endüstrisi, 2026 yılının ilk çeyreğinde hem üretim hem ihracat tarafında karma bir tablo ortaya koyarken, özellikle ticari araç segmentindeki güçlü performans dikkat çekti. Uludağ Otomotiv Endüstrisi İhracatçıları Birliği (OİB), Otomotiv Sanayii Derneği (OSD) ve Türkiye İhracatçılar Meclisi (TİM) verilerine dayanan sonuçlara göre, sektör ihracatta liderliğini korurken bazı alanlarda daralma yaşandı.

Türkiye otomotiv endüstrisi, 2026 yılının ilk çeyreğinde üretimde düşüşe rağmen ihracattaki liderliğini korudu. Sektörde özellikle ticari araç segmenti güçlü performansıyla öne çıkarken, otomobil üretimi ve ihracatındaki gerileme dikkat çekti.

Uludağ Otomotiv Endüstrisi İhracatçıları Birliği (OİB), Otomotiv Sanayii Derneği (OSD) ve Türkiye İhracatçılar Meclisi (TİM) verilerine göre, yılın ilk üç ayında toplam otomotiv ihracatı geçen yılın aynı dönemine kıyasla yüzde 3 artarak 9,9 milyar dolara ulaştı. Sektör, yüzde 18’lik payla Türkiye’nin ihracat lideri olmayı sürdürdü.

📊 GENEL OTOMOTİV GÖSTERGELERİ (2026 İLK ÇEYREK)

Gösterge 2026 (Ocak-Mart) Değişim
Toplam otomotiv ihracatı 9,9 milyar $ %3 artış
Toplam otomotiv üretimi 321.856 adet %7 düşüş
Otomobil üretimi 181.364 adet %18 düşüş
Toplam ihracat (adet) 215.323 adet %15 düşüş
Kapasite kullanım oranı %60 –

Buna karşın üretim tarafında daralma yaşandı. Toplam otomotiv üretimi yüzde 7 düşüşle 321 bin 856 adede gerilerken, otomobil üretimi yüzde 18 azalarak 181 bin 364 olarak kaydedildi.

🚚 TİCARİ ARAÇ (EŞYA TAŞIMAYA MAHSUS) İHRACATI

Kategori 2025 İlk Çeyrek 2026 İlk Çeyrek Değişim
İhracat değeri 1,418 milyar $ 1,550 milyar $ %9,3 artış
Toplam ihracattaki pay – %15,7 –
İhracat yapılan ülke sayısı – 67 ülke –

Ticari araçlar lokomotif oldu

Sektörün en güçlü kalemi ise ticari araç ihracatı oldu. “Eşya taşımaya mahsus motorlu taşıtlar” ihracatı, yılın ilk çeyreğinde yüzde 9,3 artarak 1,55 milyar dolara yükseldi ve toplam ihracatın yüzde 15,7’sini oluşturdu.

Aynı dönemde 67 ülkeye ticari araç ihracatı gerçekleştirilirken, Birleşik Krallık yaklaşık 296 milyon dolarla en büyük pazar oldu. Bu ülkeyi 220 milyon dolarla Fransa ve 215 milyon dolarla Almanya izledi.

🌍 EN FAZLA İHRACAT YAPILAN ÜLKELER

Sıra Ülke 2026 İhracat ($) Değişim
1 Birleşik Krallık 296 milyon %14 artış
2 Fransa 220 milyon %82,7 artış
3 Almanya 215 milyon %6,5 düşüş
4 İtalya 172 milyon %12 artış
5 Slovenya 157 milyon %22 düşüş
6 Belçika 136 milyon %48 artış
7 İspanya 87 milyon %45 düşüş
8 Avustralya 41 milyon %107 artış
9 Avusturya 30 milyon %36 artış
10 İrlanda 19 milyon %6 düşüş

Fransa’ya ihracatta yüzde 82,7’lik güçlü artış dikkat çekerken, Avustralya’ya yapılan ihracatın yüzde 107 yükselmesi yeni pazar genişlemesine işaret etti. İlk 10 pazarın 8’inin Avrupa Birliği ülkesi olması ise Avrupa’nın sektördeki belirleyici rolünü koruduğunu gösterdi.

ÜRETİM VE KAPASİTE VERİLERİ

Kategori 2026 İlk Çeyrek Değişim
Toplam üretim 321.856 %7 düşüş
Otomobil üretimi 181.364 %18 düşüş
Ticari araç üretimi – %14 artış
Ağır ticari araç – %20 artış
Hafif ticari araç – %13 artış

Üretimde düşüş, ticari araçta artış

Genel üretimdeki gerilemeye rağmen ticari araç üretiminde artış yaşandı. İlk çeyrekte ticari araç üretimi yüzde 14, ağır ticari araç üretimi yüzde 20 ve hafif ticari araç üretimi yüzde 13 yükseldi.

🏭 Kapasite Kullanımı

Araç Grubu Oran
Hafif araçlar %62
Kamyon %57
Otobüs-midibüs %69
Traktör %28

Bu dönemde, otomotiv sanayisinin kapasite kullanım oranı yüzde 60 oldu. Araç grubu bazında kapasite kullanım oranları ise hafif araçlarda (otomobil ve hafif ticari araç) yüzde 62, kamyon grubunda yüzde 57, otobüs-midibüs grubunda yüzde 69 ve traktörde yüzde 28 seviyesinde gerçekleşti.

🛒 İÇ PAZAR VERİLERİ

Kategori 2026 İlk Çeyrek Değişim
Toplam pazar 274.346 %4 düşüş
Otomobil pazarı 210.688 %6 düşüş
Ticari araç pazarı – %3 artış
Hafif ticari araç – %4 artış
Ağır ticari araç – %6 düşüş

İç pazarda daralma sürüyor

İç pazarda da sınırlı bir daralma gözlendi. Toplam pazar yüzde 4 küçülerek 274 bin 346’ya gerilerken, otomobil pazarı yüzde 6 düşüşle 210 bin 688 olarak gerçekleşti.

Ticari araç pazarı ise yüzde 3 büyürken, hafif ticari araçta yüzde 4 artış, ağır ticari araçta ise yüzde 6 düşüş kaydedildi.

📦 İHRACAT (ADET BAZINDA)

Kategori Adet Değişim
Toplam otomotiv 215.323 %15 düşüş
Otomobil – %29 düşüş
Ticari araç – %5 artış
Traktör 2.835 %12 artış

İhracat adet bazında geriledi

İhracat değer bazında artarken, adet bazında düşüş yaşandı. Yılın ilk çeyreğinde toplam otomotiv ihracatı adet bazında yüzde 15 azalarak 215 bin 323’e geriledi.

Bu dönemde otomobil ihracatı yüzde 29 düşerken, ticari araç ihracatı yüzde 5 arttı. Traktör ihracatı ise yüzde 12 yükseldi.

Öte yandan yerli araçların payı otomobilde yüzde 36, hafif ticari araçta yüzde 23 seviyesinde kaldı.


Büyüktufan, Organize Sanayi’deki yeni yerine taşındı; burada düzenlenen mini fuar 5 gün boyunca gezilebilecek

Büyüktufan, büyüme ve kurumsallaşma hedefleri doğrultusunda Organize Sanayi Bölgesi’ndeki yeni ve modern tesisine taşınarak faaliyetlerine burada devam etmeye başladı. Yeni yerleşkesinde daha geniş kapasite ve daha güçlü altyapıyla hizmet sunmayı hedefleyen firma, bu önemli geçişi özel bir etkinlikle taçlandırdı.

Taşınma programı kapsamında Büyüktufan, 7–11 Nisan 2026 tarihleri arasında 5 gün sürecek kapsamlı bir mini fuar organizasyonu düzenliyor.


5 Günlük Mini Fuar Kapılarını Açtı

Yeni fabrika merkezinde gerçekleştirilen mini fuar kapsamında, Büyüktufan’ın bayiliğini üstlendiği çok sayıda markaya ait ürünler sergileniyor. Sadece bir tanıtım organizasyonu olmanın ötesine geçen fuarda aynı zamanda satışlar da gerçekleştiriliyor.

Ziyaretçiler, sektörde öne çıkan ürünleri yakından inceleme, teknik detayları öğrenme ve ihtiyaçlarına uygun çözümleri doğrudan üretici ve tedarikçilerden temin etme imkânı buluyor.

Ziyaretçilere Çekilişlerle Büyük Sürprizler

Fuar süresince ziyaretçiler için çeşitli çekiliş kampanyaları da düzenleniyor. Belirli oranlarda alışveriş yapan katılımcıların dahil olabildiği çekilişlerde otomobil, umre ziyareti ve iPhone gibi dikkat çekici, yüksek değerli ödüller sahiplerini bulacak. Bu uygulama, fuara olan ilgiyi artırırken ziyaretçilere ayrı bir heyecan katıyor.

Geniş Ürün Yelpazesi Yoğun İlgi Görüyor

Mini fuarda sergilenen ürünler, farklı sektörlere hitap eden geniş bir çeşitlilik sunuyor. Tarım makinelerinden inşaat ekipmanlarına, kaldırma sistemlerinden hırdavat ürünlerine kadar birçok kategoride ürün ziyaretçilerin beğenisine sunuluyor.

Endüstriyel kullanımın yanı sıra günlük ihtiyaçlara da cevap verebilen ürün çeşitliliği, fuarın en dikkat çeken unsurlarından biri olarak öne çıkıyor.

1995’ten Günümüze Güven ve Kalite Odaklı Büyüme

1995 yılında ticari faaliyetlerine başlayan Büyüktufan, yıllar içerisinde istikrarlı büyümesi ve ilkeli ticaret anlayışıyla sektörde güçlü bir konum elde etti.

Firma; ticari ahlak, güven ve dürüstlük ilkelerini temel alarak Türkiye genelinde geniş bir müşteri ağına ulaştı. Bugün 20 binden fazla ürün çeşidiyle hizmet veren Büyüktufan, müşteri memnuniyetini merkeze alan yaklaşımıyla dikkat çekmeye devam ediyor.

Uluslararası Standartlarda Hizmet ve Güçlü Tedarik Ağı

Büyüktufan Otomotiv; tarım aletleri yedek parçaları, traktör ekipmanları, kaldırma sistemleri ve hırdavat alanlarında dünya genelindeki gelişmeleri yakından takip ediyor.

Güçlü satın alma ağı sayesinde müşterilerine yüksek kalite, uygun fiyat ve hızlı teslimat avantajlarını bir arada sunan firma, sektördeki rekabet gücünü her geçen gün artırıyor.

Adem Tofan: “Bu Etkinliği Yeni Fabrikamızın Açılışı İçin Düzenledik”

Konuya ilişkin açıklamalarda bulunan Büyüktufan Yönetim Kurulu Başkanı Adem Tofan, yeni fabrikanın açılışıyla birlikte bu organizasyonu düzenlediklerini belirterek şunları söyledi:

“Büyüktufan markasını Mustafa Uçar ile birlikte büyük emek ve özveriyle kurduk. Yeni fabrikamızın açılışında müşterilerimizle daha fazla kaynaşabilmek ve aynı zamanda yeni bir pazar oluşturmak amacıyla böyle bir etkinlik düzenledik. Türkiye genelinden birçok marka da bu organizasyona katılım sağladı.”


Çinli ortaklarla yürütülen yatırımlara da değinen Tofan, yeni bir üretim sürecine hazırlandıklarını ifade etti:

“Geçen yıl Çin’e gittiğimizde bir tanışmamız oldu. Onlar da Türkiye’de bir fabrika kurmak istediklerini ifade ettiler. Geçen yıl başlayan süreç kapsamında şirketimizi kurduk. Makinelerimiz şu an Mersin Gümrüğü’nde; yaklaşık bir ay içinde üretimimize başlayacağız. Bu fabrikada hidrolik hortum üretimi gerçekleştireceğiz. Halihazırda ülkemizin yüzde 80’ine ulaşıyoruz, bu süreçten sonra ihracatta da önemli atılımlar yapacağız.”

Tofan ayrıca, Konya başta olmak üzere farklı şehirlerden birçok markanın fuara katıldığını belirterek etkinlik süresince ziyaretçilere yemek ikramı yapılacağını da ifade etti.

Yeni Adresinde Hizmete Başladı

Büyüktufan, Aşağıpınarbaşı Organize Sanayi Bölgesi Mahallesi, 516. Sokak No: 18/1 Selçuklu / Konya adresindeki yeni lojistik ve fabrika merkezinde hizmet vermeye başladı.

5 gün boyunca devam edecek mini fuar, fabrika merkezinde ziyaretçilere açık olacak.

Ziyaretçilere Çekilişlerle Büyük Sürprizler

Fuar süresince ziyaretçiler için çeşitli çekiliş kampanyaları da düzenleniyor. Belirli oranlarda alışveriş yapan katılımcıların dahil olabildiği çekilişlerde;

  • Otomobil
  • Umre ziyareti
  • iPhone

gibi dikkat çekici ve yüksek değerli ödüller sahiplerini bulacak. Bu uygulama, fuara olan ilgiyi daha da artırırken ziyaretçilere ayrı bir heyecan katıyor.

Marmara deprem riskine karşı 4 yeni sanayi koridoru planı: Konya güçlü alternatif olarak öne çıkıyor

Hükümet, olası Marmara depreminde Türkiye’nin üretim ve lojistik kapasitesinin zarar görmemesi için sanayi yatırımlarını daha düşük deprem riski taşıyan bölgelere yönlendirmeye hazırlanıyor. Bu kapsamda, üretimin ülke geneline dengeli yayılmasını sağlayacak 4 yeni sanayi koridorunun kademeli olarak devreye alınması planlanırken, Konya da sahip olduğu stratejik avantajlarla yeni dönemin en güçlü alternatif merkezlerinden biri olarak dikkat çekiyor.

Sanayi ve Teknoloji Bakanı Fatih Kacır, milletvekillerinin yazılı soru önergelerine verdiği yanıtta, Türkiye’nin sanayi yapılanmasını uzun vadeli, planlı ve sürdürülebilir bir çerçeveye taşımak amacıyla Sanayi Alanları Master Planı hazırlandığını hatırlattı.

Bakan Kacır, planın temel hedefinin sanayinin belirli bölgelerde yoğunlaşmasını önlemek ve ülke genelinde daha dengeli bir dağılım sağlamak olduğunu belirtti. Çalışmanın ilk aşamasında Samsun-Mersin hattı için kapsamlı mekânsal analizler yapıldığını ifade eden Kacır, ilerleyen aşamalarda Doğu ve Güneydoğu Anadolu’yu kapsayacak yeni sanayi gelişim koridorlarının da devreye alınmasının planlandığını bildirdi.

4 yeni sanayi koridoru devreye alınacak

Marmara Bölgesi’nde yoğunlaşan sanayi yatırımlarını Türkiye geneline yaymayı amaçlayan plan kapsamında öne çıkan 4 yeni koridor şöyle sıralandı:

  • Samsun-Mersin
  • Mersin-Şırnak
  • Sivas-Iğdır
  • Trabzon-Şırnak

Bu koridorlarla birlikte, düşük deprem riski taşıyan bölgelerde yeni üretim üsleri oluşturulması, sanayi yatırımlarının daha güvenli alanlara kaydırılması ve üretim sürekliliğinin güvence altına alınması hedefleniyor.

Konya, yeni sanayi dengesi için öne çıkıyor

Yeni sanayi yapılanmasında Konya, sahip olduğu coğrafi ve ekonomik avantajlarla dikkat çekiyor. Deprem kuşağının dışında yer alması, kenti olası büyük afet senaryolarında sanayi yatırımları için daha güvenli bir merkez haline getiriyor. Bunun yanında Konya’nın geniş hinterlandı, güçlü karayolu ve demiryolu bağlantıları ile ülkenin farklı bölgelerine erişim kolaylığı sağlaması, sanayi yatırımlarının Anadolu’ya yayılması hedefiyle örtüşüyor.

Kent ayrıca Türkiye’nin tam ortasında yer alması sayesinde lojistik açıdan stratejik bir merkez olarak değerlendiriliyor. Mersin Limanı’na yakınlığı da Konya’yı yalnızca iç pazar için değil, ihracat odaklı üretim açısından da güçlü bir alternatif konumuna taşıyor. Bu yönüyle Konya, hem üretim hem dağıtım hem de dış ticaret açısından yeni sanayi koridorlarının doğal destek merkezlerinden biri olarak öne çıkıyor.

Yetişmiş insan kaynağı ve üniversite altyapısı avantaj sağlıyor

Konya’nın sanayi açısından bir diğer önemli gücü ise yetişmiş insan kaynağı. Kentteki üniversiteler, teknik eğitim altyapısı ve sanayi ile entegre yetişen iş gücü, yeni yatırımlar için önemli bir avantaj sunuyor. Özellikle Selçuk Üniversitesi, Konya Teknik Üniversitesi, Necmettin Erbakan Üniversitesi, KTO Karatay Üniversitesi ve Konya Gıda ve Tarım Üniversitesi gibi yükseköğretim kurumları; mühendislik, teknik bilimler, üretim teknolojileri, tarım, gıda ve sanayi odaklı alanlarda nitelikli insan kaynağı yetiştirerek kentin üretim kapasitesini destekliyor.

Bu yapı, Konya’yı yalnızca arazi ve konum avantajıyla değil, aynı zamanda bilgi üretimi, Ar-Ge potansiyeli ve sanayinin ihtiyaç duyduğu nitelikli iş gücü bakımından da güçlü bir merkez haline getiriyor.

Mersin-Şırnak hattında stratejik sektörler öne çıkacak

Bakan Kacır, özellikle Mersin-Şırnak sanayi koridorunda petrokimya, enerji, kimya, makine, savunma sanayi, gıda işleme ve tekstil sektörlerinin öne çıkmasının beklendiğini söyledi.

Bu hattın ayrıca Suriye ile tarım ve doğal taş ürünleri, hurda metal ve demir işleme, yapı malzemeleri, mobilya, enerji altyapı bileşenleri, çimento, seramik, inşaat çeliği ve tekstil alanlarında ekonomik iş birliğini güçlendirmesinin beklendiği ifade edildi.

Doğu ve Güneydoğu’da OSB kapasitesi büyüyor

Kacır, Güneydoğu Anadolu Bölgesi’nde 30 organize sanayi bölgesi (OSB) bulunduğunu, bu OSB’lerde halihazırda 423 bin kişinin çalıştığını açıkladı. Tüm parsellerin faaliyete geçmesiyle bu sayının 520 bine çıkmasının beklendiğini belirten Kacır, bölgede devam eden 21 OSB projesi kapsamında bugüne kadar 2026 fiyatlarıyla toplam 33 milyar lira kredi sağlandığını söyledi.

2002 yılında 5 bin 399 hektar olan toplam OSB alanının 19 bin 476 hektara yükseldiği aktarıldı.

Doğu Anadolu Bölgesi’nde ise 21 OSB bulunduğunu belirten Kacır, bu bölgede OSB’lerde 67 bin kişinin istihdam edildiğini, yatırımların tamamlanmasıyla bu rakamın 120 bine ulaşmasının öngörüldüğünü ifade etti. Bölgede devam eden 15 OSB projesine 2026 fiyatlarıyla 3 milyar lira, Doğu Anadolu’daki tüm OSB’lere ise bugüne kadar toplam 20,5 milyar lira kredi verildiği bildirildi. Planlı sanayi alanı büyüklüğü de 2 bin 719 hektardan 6 bin 400 hektara çıktı.

Amaç: üretimi güvenli merkezlere yaymak

Yeni sanayi koridorlarıyla hem Marmara’nın üzerindeki üretim yükünün azaltılması hem de deprem riskine karşı Türkiye’nin sanayi altyapısının daha dirençli hale getirilmesi amaçlanıyor. Bu süreçte Konya; güvenli coğrafi yapısı, merkezi konumu, liman bağlantı avantajı, geniş hinterlandı, sanayi kültürü, üniversiteleri ve yetişmiş insan kaynağıyla Türkiye’nin yeni üretim haritasında en güçlü aday şehirlerden biri olarak öne çıkıyor.

Artan iklim riskleri şehirleri ve sanayiyi uyum stratejilerine yöneltiyor

İklim değişikliğinin etkileri, şehirlerden sanayi bölgelerine kadar geniş bir alanda risk baskısını artırıyor. Aşırı sıcaklık, kuraklık ve su stresi gibi olayların daha sık görülmesi; ekonomik istikrar, üretim sürekliliği ve toplumsal refah üzerinde doğrudan etkili oluyor. Bu tablo, kurumları ve yerel yönetimleri iklim değişikliğine uyum stratejilerine daha fazla yöneltiyor.

2011 yılından bu yana farklı sektörlere sürdürülebilirlik çözümleri geliştiren Escarus, iklim risklerine karşı kurumların dayanıklılığını artırmaya dönük çalışmalar yürütüyor. Şirket, bütüncül risk yönetimi ve dönüşüm projeleriyle sanayi ve finans dünyasına rehberlik ederken, veri temelli karar alma süreçlerinin güçlendirilmesine odaklanıyor.

Escarus Genel Müdürü Dr. Kubilay Kavak, iklim dirençliliğinin temelinde kapsamlı analizlerin yer aldığını belirterek, kentler ve sanayi altyapısı açısından erken tespitin önemine dikkat çekti. Kavak, “Kentlerin ve sanayi altyapısının geleceği, iklim risklerinin ne kadar erken tespit edilebildiğine bağlıdır” dedi.

Uyum politikalarında çok paydaşlı yapı öne çıkıyor

Dr. Kubilay Kavak, iklim değişikliğine uyum politikalarının artık yalnızca merkezi stratejilerle değil, yerel yönetimler, özel sektör ve toplumun farklı kesimlerinin dahil olduğu çok paydaşlı yönetişim modelleriyle etkili hale geldiğini belirtti.

Günümüzde iklim eyleminin iki ana eksende ilerlediğine işaret eden Kavak, bunlardan birinin sera gazı emisyonlarını düşürmeyi hedefleyen “azaltım”, diğerinin ise mevcut etkiler karşısında dayanıklılığı artırmayı amaçlayan “uyum” çalışmaları olduğunu ifade etti.

Escarus’un bu süreçte kurumların iklim risklerini sistematik bir yaklaşımla analiz etmelerine destek verdiği, bu sayede hem risk yönetim süreçlerini geliştirdiği hem de operasyonel açıdan daha dirençli yapılar kurulmasına katkı sunduğu belirtildi.

“Özel sektör kritik rol üstleniyor”

Üretim altyapılarının işletilmesi ve tedarik zincirlerinin koordinasyonunda özel sektörün belirleyici aktörlerden biri olduğunu kaydeden Kavak, iklim risklerinin kurumsal yönetim süreçlerine entegre edilmesinin artık zorunluluk haline geldiğini söyledi.

Kavak, “Politika tartışmaları gösteriyor ki, yerel dinamikleri ve özel sektörün operasyonel gücünü dışarıda bırakan bir uyum süreci eksik kalacaktır. Özellikle şirketlerin, üretim tesislerinin bulunduğu bölgelerdeki fiziksel riskleri analiz etmesi ve operasyonlarını bu etkilere karşı dayanıklı hale getirmesi artık bir tercih değil, yaşamsal zorunluluk” ifadelerini kullandı.

Bölgesel projeksiyonlar ile altyapı kırılganlıklarının analiz edilmesinin karar alma süreçlerinde yol gösterici olduğuna işaret eden Kavak, kamu tarafında veri üretimi ve yerel iklim eylem planlarının önemine dikkat çekti. Özel sektörün de bu riskleri performans göstergeleri üzerinden izlemesinin kritik olduğunu vurgulayan Kavak, Escarus’un şirketlerin bu başlıkları stratejik planlarına dahil etmesine destek verdiğini belirtti.

Finansmana erişimde sürdürülebilirlik etkisi

Dr. Kubilay Kavak, sürdürülebilirlik bağlantılı finansman araçları ile Türkiye Sürdürülebilirlik Raporlama Standartları kapsamındaki değerlendirmelerin kurumların finansmana erişimini doğrudan etkilediğini söyledi. Escarus’un ikinci taraf görüş hizmetleri ve stratejik yol haritalarıyla bu alanda da kurumlara destek verdiğini belirten Kavak, ihracatçı firmalar açısından Yeşil Mutabakat uyum çalışmalarının önem kazandığını ifade etti.

Responsible Programı kapsamında Faz 1 Akredite Danışmanlık Kuruluşu olarak görev yaptıklarını kaydeden Kavak, ihracatçıların çevresel ve sosyal olgunluk analizlerini gerçekleştirdiklerini söyledi. Kavak, “Amacımız, oluşturduğumuz stratejik yol haritalarıyla kurumların küresel değer zincirlerine entegrasyonunu güçlendirirken, onları ticari geçiş risklerine karşı en üst seviyede dayanıklı kılmak” dedi.

İklim risklerinin derinleştiği bir dönemde, hem şehirlerin hem de üretim altyapılarının geleceğinde erken analiz, uyum planlaması ve çok paydaşlı iş birliği belirleyici başlıklar olarak öne çıkıyor.

Türkiye’nin yeni markası STݳ’ün ilk adımı İtalya ile atıldı

Türkiye’nin bilim, teknoloji, inovasyon, sanayi ve yatırım alanlarında yeni işbirliği markası olarak duyurulan STݳ kapsamında ilk resmi toplantı İtalya ile yapıldı. Türkiye-İtalya Bilim, Teknoloji, İnovasyon, Sanayi ve Yatırım Komitesi’nin ilk toplantısı ile mutabakat zaptı imza töreni, Sanayi ve Teknoloji Bakanı Mehmet Fatih Kacır ile İtalya İşletmeler ve Made in Italy Bakanı Adolfo Urso’nun katılımıyla Sanayi ve Teknoloji Bakanlığı’nda düzenlendi.

Sanayi ve Teknoloji Bakanı Mehmet Fatih Kacır, STݳ yaklaşımının bilim, teknoloji, inovasyon, sanayi ve yatırımı tek bir stratejik platform altında buluşturan yeni ve bütüncül bir model olduğunu belirtti. Kacır, bu yapının araştırmadan üretime, prototiplemeden ticarileşmeye ve yatırıma kadar tüm değer zincirini birlikte ele alan yenilikçi bir işbirliği çerçevesi sunduğunu söyledi.

23 öncelikli eylem alanı belirlendi

Kacır, Türkiye’nin büyük önem verdiği bu modeli hayata geçirmek için İtalya ile güçlü bir irade ve vizyon birliği oluşturduklarını ifade etti. Akdeniz’in iki büyük ekonomisi olan Türkiye ve İtalya arasındaki bağların yeni dönemde daha stratejik bir zemine taşındığını vurgulayan Kacır, ilk toplantı kapsamında gelecek döneme yön verecek kapsamlı bir yol haritasının imzalandığını açıkladı.

Teknoloji ve inovasyon, sanayi ve yatırım olmak üzere üç ana sütun üzerine kurulan yol haritasında toplam 23 öncelikli eylem alanı belirlendi. Bu kapsamda KOBİ’ler ve teknolojik girişimcilik ekosistemleri arasında yeni bir çalışma grubu oluşturuldu. Standartizasyon, test, belgelendirme ve akreditasyon alanlarında teknik uyumu artıracak ortak yapıların devreye alınacağı, savunma sanayisinde inovasyon eksenli yeni açılımlar için de teknik hazırlıkların başlatıldığı bildirildi.

Yapay zeka ve dijital dönüşüm vurgusu

İki ülkenin endüstride yapay zeka ve dijital dönüşüm başlıklarında bilgi birikimini bir araya getirecek ortak bir kurumsal işbirliği zemini oluşturduğu açıklandı. Böylece iyi uygulamaların karşılıklı artırılması ve yeni ortaklıkların geliştirilmesi hedefleniyor.

Kacır, kritik ham madde alanında kurulan eşleştirme mekanizmasıyla şirketler arasındaki bağların güçlendirilmesinin ve tedarik zincirinin daha dayanıklı hale getirilmesinin amaçlandığını kaydetti.

1,8 milyar avroluk 1547 ortak proje

Türkiye ile İtalya’nın Avrupa Birliği programlarındaki mevcut işbirliği verileri de dikkat çekti. Açıklanan bilgilere göre iki ülkeden araştırmacılar ve şirketler, bugüne kadar toplam 1,8 milyar avro bütçeli 1547 projede birlikte yer aldı. Araştırma kurumlarının müşterek çağrılarıyla hayata geçirilen 45 projede ise akademisyenler ortak teknoloji geliştirme çalışmaları yürüttü.

Kacır, önümüzdeki ay açılması planlanan yeni çağrıyla birlikte iki ülkenin araştırma ve inovasyon ekosistemleri arasında yeni ortaklıkların önünün açılmasının hedeflendiğini belirtti.

Yatırım ve ortak üretim hedefi

STݳ Komitesi aracılığıyla karşılıklı doğrudan yatırımların güçlendirilmesi, yatırımcılar için daha öngörülebilir ve etkin bir iklim oluşturulması amaçlanıyor. Bu çerçevede kurulan İtalya-Türkiye İşletmeler ve İnovasyon Platformu ile iş dünyası, yatırımcılar ve inovasyon ekosisteminin ortak üretim, ortak yatırım ve ortak teknoloji geliştirme anlayışı etrafında bir araya getirilmesi planlanıyor.

Bu yapının şirketleri, startupları ve girişim sermayesi fonlarını teknoloji transferi, ölçek büyütme ve ortak sanayi geliştirme projeleri çevresinde buluşturacağı ifade edildi.

1600’ü aşkın İtalyan firma Türkiye’de faaliyet gösteriyor

Mehmet Fatih Kacır, halihazırda 1600’ü aşkın İtalyan firmasının enerji, otomotiv, makine, finans, gıda, hazır giyim, inşaat, perakende ve ilaç başta olmak üzere çok sayıda sektörde Türkiye’de faaliyet gösterdiğini söyledi. Çok sayıda Türk firmasının da İtalya’nın üretim, istihdam ve teknoloji kapasitesine katkı sunduğunu belirten Kacır, mevcut işbirliği zeminini orta-yüksek ve yüksek teknolojili yatırımlarda daha güçlü bir ortaklığa dönüştürmek istediklerini vurguladı.

Türk tarafında süreçte Sanayi ve Teknoloji Bakanlığı’nın ilgili birimlerinin yanı sıra TÜBİTAK, TÜBİTAK BİLGEM, TÜBİTAK MAM, TÜBİTAK Uzay, TÜBİTAK SAGE, Türkiye Uzay Ajansı, KOSGEB, TSE, Savunma Sanayii Başkanlığı, Bilişim Vadisi ve DEİK gibi çok sayıda kurumun yer aldığı bildirildi.

İtalya’dan yatırım mesajı

İtalya İşletmeler ve Made in Italy Bakanı Adolfo Urso da İtalyan firmaların Türkiye’deki yatırımlarını artırmasını arzu ettiklerini belirtti. Urso, komitenin iki ülke ilişkileri açısından önemli bir adım olduğunu, aynı zamanda Avrupa ve Akdeniz bölgesindeki diğer ülkeler için de dikkat çekici bir model oluşturduğunu ifade etti.

STݳ neyi hedefliyor?

STݳ yaklaşımı, klasik ve parçalı işbirliği modellerinin ötesine geçerek bilgi üretiminden sanayiye, sanayiden yatırıma uzanan tüm değer zincirini uyumlu ve bütüncül bir yapıya dönüştürmeyi hedefliyor. Modelle, araştırma ve geliştirme faaliyetlerinin somut ekonomik çıktılara dönüşmesi, teknolojilerin ölçeklenmesi ve sürdürülebilir finansmanla desteklenmesi amaçlanıyor.

Türkiye’nin güçlü sanayi altyapısı, gelişen inovasyon ekosistemi ve stratejik konumuyla Avrupa, Orta Doğu ve Asya arasında işbirliği köprüsü olma rolünü STݳ modeliyle daha ileri taşımayı hedeflediği belirtiliyor.

Ciro endekslerinde güçlü artış: Yıllık yükseliş yüzde 35,8

Sanayi, inşaat, ticaret ve hizmet sektörleri toplamında ciro endeksi, 2026 yılı ocak ayında yıllık yüzde 35,8 artış gösterdi. Açıklanan verilere göre toplam ciroda yukarı yönlü seyir sürerken, alt sektörlerin tamamında yıllık bazda artış kaydedildi.

Toplam cironun alt kırılımlarına bakıldığında, ocak ayında yıllık bazda sanayi sektörü ciro endeksi yüzde 30,0, inşaat ciro endeksi yüzde 34,0, ticaret ciro endeksi yüzde 39,4 ve hizmet ciro endeksi yüzde 33,8 arttı.


Grafiklerde yer alan yıllık değişim verileri, toplam cironun 2024 başındaki yüksek seviyelerin ardından dalgalı bir seyir izlediğini, 2025’in son aylarında yeniden ivme kazanarak 2026 ocakta yüzde 35,8’e ulaştığını ortaya koydu. Bir önceki ayda toplam cirodaki yıllık artışın yüzde 35,0 olduğu görüldü.

Yıllık ciro endekslerinde sektörler bazında en yüksek artış yüzde 51,9 ile madencilik ve taşocakçılığı sektöründe gerçekleşti. Bu sektörü yüzde 44,0 ile bilgi ve iletişim, yüzde 43,2 ile konaklama ve yiyecek, yüzde 39,4 ile ticaret ve yüzde 37,1 ile idari ve destek hizmetleri izledi. En düşük yıllık artış ise yüzde 26,2 ile ulaştırma ve depolama sektöründe kaydedildi.

Aylık bazda ise toplam ciro endeksi ocakta yüzde 2,6 arttı. Alt detaylara göre aylık sanayi sektörü ciro endeksi yüzde 0,3, inşaat ciro endeksi yüzde 4,4, ticaret ciro endeksi yüzde 3,6 ve hizmet ciro endeksi yüzde 2,1 yükseldi.

Aylık değişim grafiği, toplam ciroda dalgalı ancak genel olarak pozitif seyrin sürdüğünü gösterdi. Aralık ayında yüzde 3,4 olan aylık artış, ocakta yüzde 2,6 olarak gerçekleşti.

Aylık sektör performansında en güçlü artış yüzde 5,2 ile konaklama ve yiyecek hizmetlerinde görüldü. Bilgi ve iletişim sektörü yüzde 4,9, gayrimenkul yüzde 4,5, inşaat yüzde 4,4 ve idari-destek hizmetleri yüzde 4,3 artış kaydetti. Aylık bazda gerileme görülen iki sektör ise yüzde 1,8 ile madencilik ve taşocakçılığı ile yüzde 1,9 ile ulaştırma ve depolama oldu.

Veriler, 2026’nın ilk ayında özellikle ticaret, hizmet ve bilgi yoğun sektörlerde canlılığın sürdüğüne, yıllık bazda ise madencilik ve taşocakçılığı sektörünün öne çıktığına işaret etti.