TÜİK açıkladı! Yurt dışı üretici fiyatları yüzde 33,45 arttı, enerjide artış yüzde 144,50’ye ulaştı

Türkiye İstatistik Kurumu, 20 Kasım 2026 tarihinde Ekim ayına ilişkin Yurt Dışı Üretici Fiyat Endeksi (YD-ÜFE) sonuçlarını yayımladı. Açıklanan verilere göre, Türkiye’de üretilerek yurt dışına satılan ürünlerin üretici fiyatlarında yıllık yükseliş devam etti.

YD-ÜFE, Ekim 2026’da bir önceki aya göre yüzde 0,75, bir önceki yılın Aralık ayına göre yüzde 29,66 ve geçen yılın aynı ayına göre yüzde 33,45 arttı. On iki aylık ortalamalara göre artış ise yüzde 33,17 olarak gerçekleşti.

Yurt dışı üretici fiyatlarında yıllık artış hızlandı

TÜİK verilerine göre Ekim 2025’te yıllık yüzde 28,75 olan YD-ÜFE artışı, Ekim 2026’da yüzde 33,45’e yükseldi.

Böylece yıllık fiyat artış oranı geçen yılın aynı dönemine göre 4,70 puan yükseldi. Aylık artış oranı ise geçen yılın Ekim ayındaki yüzde 0,90 seviyesinden yüzde 0,75’e geriledi.

YD-ÜFE değişim oranları (2024-2026 karşılaştırması)

Değişim göstergesi Ekim 2024 Ekim 2025 Ekim 2026
Aylık değişim %0,09 %0,90 %0,75
Aralık ayına göre %23,45 %28,69 %29,66
Yıllık değişim %30,70 %28,75 %33,45
12 aylık ortalamalara göre %47,62 %25,13 %33,17

Veriler, aylık fiyat yükselişinin sınırlı kalmasına rağmen yıllık üretici fiyat artışının yüksek seviyesini koruduğunu ortaya koydu.

Enerji sektöründe yıllık artış yüzde 144,50 oldu

Ekim ayında ana sanayi grupları içerisinde en yüksek yıllık fiyat artışı enerji grubunda görüldü.

Enerji fiyatları geçen yılın aynı ayına göre yüzde 144,50 arttı. Ara mallarında yüzde 32,84, dayanıksız tüketim mallarında yüzde 27,98, dayanıklı tüketim mallarında yüzde 23,46 ve sermaye mallarında yüzde 21,08 artış kaydedildi.

Ana sanayi gruplarında yıllık ve aylık değişim

Ana sanayi grubu Yıllık (%) Aylık (%)
Enerji +144,50 +2,45
Ara malları +32,84 +1,09
Dayanıksız tüketim malları +27,98 +0,50
Dayanıklı tüketim malları +23,46 -1,57
Sermaye malları +21,08 +0,43
Genel YD-ÜFE +33,45 +0,75

Enerjideki yıllık artış genel endeksin yaklaşık 4,3 katına ulaşırken, dayanıklı tüketim malları aylık bazda gerileyen tek ana sanayi grubu oldu.

Madencilik ve imalat sanayisinde fiyat artışları sürdü

Sanayinin iki ana sektöründe de yıllık üretici fiyatları yükseldi.

Madencilik ve taş ocakçılığında yıllık yüzde 38,21, imalat sanayisinde ise yüzde 33,36 artış gerçekleşti.

Sanayinin ana sektörlerinde fiyat değişimleri

Sektör Yıllık (%) Aylık (%)
Madencilik ve taş ocakçılığı +38,21 +0,29
İmalat sanayisi +33,36 +0,76
YD-ÜFE genel endeksi +33,45 +0,75

İmalat sanayisindeki yıllık artış genel endekse yakın gerçekleşirken, madencilikteki artış genel endeksin üzerinde kaldı.

Petrol, kimya ve metal sektörlerinde yüksek fiyat artışı

TÜİK’in ayrıntılı sektörel verileri, üretici fiyatlarında sektörler arasında önemli farklılıklar bulunduğunu gösterdi.

Kok ve rafine petrol ürünlerinde yıllık artış yüzde 144,50 olurken, kimyasallar ve kimyasal ürünlerde yüzde 47,65, metal cevherlerinde yüzde 44,70 artış kaydedildi.

Giyim eşyası, ana metaller ve elektrikli teçhizat sektörleri de fiyat yükselişlerinin dikkat çektiği alanlar arasında yer aldı.

Seçilmiş sektörlerde yıllık üretici fiyat artışları

Sektör Yıllık değişim (%)
Kok ve rafine petrol ürünleri +144,50
Kimyasallar ve kimyasal ürünler +47,65
Metal cevherleri +44,70
Giyim eşyası +39,04
Ana metaller +34,36
Elektrikli teçhizat +30,41
Basım ve kayıt hizmetleri +27,58
Mobilya +25,25
Kauçuk ve plastik ürünleri +24,49
Tekstil ürünleri +24,03
Bilgisayarlar, elektronik ve optik ürünler +23,81
Motorlu kara taşıtları, römork ve yarı römork +20,53
Makine ve ekipmanlar +20,22
İçecekler +19,50

Petrol ürünleri ile kimya sanayisindeki yüksek artış, enerji ve ham madde bağlantılı sektörlerin üretici fiyatlarında öne çıktığını gösterdi.

Ekim ayında bazı sektörlerde fiyatlar geriledi

Yıllık fiyat artışlarına rağmen, Ekim ayında bazı sanayi ürünlerinin fiyatlarında bir önceki aya göre düşüş görüldü.

Diğer mamul eşyalarda yüzde 2,31, içeceklerde yüzde 0,98, ağaç ve mantar ürünlerinde yüzde 0,65 azalış kaydedildi.

Elektrikli teçhizatta aylık yüzde 0,48, metal cevherlerinde yüzde 0,30 düşüş gerçekleşti.

Buna karşılık bilgisayarlar ile elektronik ve optik ürünlerde yüzde 2,48, kok ve rafine petrol ürünlerinde yüzde 2,45, kimyasallar ve kimyasal ürünlerde yüzde 2,31 artış yaşandı.

Seçilmiş sektörlerde aylık fiyat değişimleri

Sektör Aylık değişim (%)
Bilgisayarlar, elektronik ve optik ürünler +2,48
Kok ve rafine petrol ürünleri +2,45
Kimyasallar ve kimyasal ürünler +2,31
Basım ve kayıt hizmetleri +2,10
Diğer ulaşım araçları +1,89
Ana metaller +1,27
Giyim eşyası +1,22
Kağıt ve kağıt ürünleri +0,90
Mobilya +0,43
Motorlu kara taşıtları +0,24
Makine ve ekipmanlar -0,10
Metal cevherleri -0,30
Elektrikli teçhizat -0,48
Ağaç ve mantar ürünleri -0,65
İçecekler -0,98
Diğer mamul eşyalar -2,31

Üretici fiyatları ihracatçı sektörler açısından önem taşıyor

Yurt Dışı Üretici Fiyat Endeksi, Türkiye’de üretilerek yurt dışına satılan sanayi ürünlerinin üretici fiyatlarındaki değişimi ölçüyor.

Bu nedenle YD-ÜFE, ihracatçı sektörlerin fiyatlama eğilimlerinin değerlendirilmesinde önemli göstergeler arasında bulunuyor.

Ekim 2026 verilerinde özellikle enerji, petrol ürünleri, kimya ve metal sektörlerinin yıllık fiyat artışlarıyla öne çıktığı görüldü.

Buna karşılık dayanıklı tüketim mallarında yaşanan aylık gerileme, fiyat hareketlerinin bütün sanayi gruplarında aynı yönde gerçekleşmediğini ortaya koydu.

Üretici fiyatlarında yaşanan artış, doğrudan aynı oranda maliyet veya kâr artışı anlamına gelmiyor. İhracatçı şirketlerin performansında döviz kuru, enerji ve ham madde maliyetleri, dış talep ve üretim hacmi gibi unsurlar da belirleyici oluyor.

Yeni üretici fiyat endeksi 21 Aralık’ta açıklanacak

TÜİK’in yayımladığı takvime göre, Yurt Dışı Üretici Fiyat Endeksi’ne ilişkin bir sonraki haber bülteni 21 Aralık 2026 tarihinde yayımlanacak.

Kasım ayı verileriyle birlikte sanayi ürünlerinin yurt dışı üretici fiyatlarındaki yıllık ve aylık değişimlerin seyri yeniden değerlendirilecek.

Tarım ÜFE ekimde yüzde 1,02 arttı, turunçgillerde yıllık yüzde 57,83 düşüş

Türkiye İstatistik Kurumu tarafından 17 Kasım 2026 Salı günü yayımlanan Tarım Ürünleri Üretici Fiyat Endeksi (Tarım ÜFE) verileri, tarımsal üretici fiyatlarında yıllık artış hızının önemli ölçüde yavaşladığını ortaya koydu.

2020 yılı 100 kabul edilerek hesaplanan Tarım ÜFE, Ekim 2026’da 1.103,93 seviyesine ulaştı. Endeks, bir önceki aya göre yüzde 1,02, Aralık 2025’e göre yüzde 8,12 ve geçen yılın aynı ayına kıyasla yüzde 9,69 yükseldi.

On iki aylık ortalamalara göre artış ise yüzde 27,64 olarak hesaplandı.

Tarım ÜFE’de yıllık artış yüzde 45,40’tan yüzde 9,69’a geriledi

TÜİK’in geçmiş dönem verileri karşılaştırıldığında tarımsal üretici fiyatlarındaki yıllık artış hızının belirgin şekilde azaldığı görüldü.

Ekim 2025’te yüzde 45,40 olan yıllık Tarım ÜFE artışı, Ekim 2026’da yüzde 9,69’a geriledi. Böylece yıllık artış oranı bir yılda 35,71 puan azaldı.

Eylül 2026’da yüzde 12,93 olan yıllık artış da ekim ayında 3,24 puan yavaşladı.

Buna karşılık eylül ayında aylık yüzde 1,99 düşen endeks, ekimde yüzde 1,02 yükseldi.

Karşılaştırma Ekim 2026
Tarım ÜFE endeksi (2020=100) 1.103,93
Bir önceki aya göre +%1,02
Aralık 2025’e göre +%8,12
Ekim 2025’e göre +%9,69
12 aylık ortalamalara göre +%27,64

Yıllık artış hızının gerilemesi, fiyatların genel düzeyinin geçen yılın aynı dönemine göre düşmesi anlamına gelmiyor. Veriler, tarımsal üretici fiyatlarının yükselmeye devam ettiğini ancak artış hızının önceki yıla göre yavaşladığını gösteriyor.

Tarımda sektörlerin fiyat hareketleri farklılaştı

Ekim ayında tarım ve avcılık ürünleri ile ilgili hizmetlerde aylık yüzde 1,13 artış gerçekleşti. Ormancılık ürünleri ve ilgili hizmetlerde yüzde 0,37, balıkçılık ürünleri ve ilgili hizmetlerde ise yüzde 0,75 düşüş kaydedildi.

Tek yıllık bitkisel ürünler yüzde 7,94 ile ana gruplar arasında en yüksek aylık artışı gösterdi. Çok yıllık bitkisel ürünlerde yüzde 7,13 düşüş yaşandı. Canlı hayvanlar ve hayvansal ürünlerde ise aylık artış yüzde 0,91 oldu.

Sektörlere ve ana gruplara göre Tarım ÜFE

Sektör / ana grup Endeks Aylık % Yıllık %
Tarım ÜFE genel 1.103,93 +1,02 +9,69
Tarım ve avcılık ürünleri 1.089,58 +1,13 +9,17
Tek yıllık bitkisel ürünler 1.027,92 +7,94 +29,02
Çok yıllık bitkisel ürünler 982,58 -7,13 -24,06
Canlı hayvanlar ve hayvansal ürünler 1.269,34 +0,91 +33,09
Ormancılık ürünleri 1.429,73 -0,37 +25,13
Balıkçılık ve su ürünleri 1.300,26 -0,75 +10,88

Canlı hayvanlar ve hayvansal ürünlerde yıllık artışın yüzde 33,09 seviyesinde olması, bu grubun genel Tarım ÜFE artışının üzerinde kaldığını gösterdi.

Çok yıllık bitkisel ürünlerde ise yıllık yüzde 24,06 düşüş gerçekleşti.

Sebze fiyatlarında yıllık yüzde 42,16 artış

TÜİK’in alt gruplara ilişkin grafiklerinde sebze, kavun-karpuz, kök ve yumru ürünleri dikkat çekti.

Bu grupta üretici fiyatları bir önceki aya göre yüzde 13,71, geçen yılın aynı ayına göre yüzde 42,16 yükseldi.

Süt sığırları ve bu hayvanlardan elde edilen işlenmemiş süt grubundaki yıllık artış ise yüzde 42,65’e ulaştı.

Diğer çiftlik hayvanları ve hayvansal ürünlerde yıllık yüzde 35,71, canlı büyükbaş hayvanların ilgili grubunda yüzde 34,16 ve koyun-keçi grubunda yüzde 30,42 artış kaydedildi.

Buna karşılık turunçgillerde yüzde 57,83, yumuşak ve sert çekirdekli meyvelerde yüzde 34,93, üzümde yüzde 34,02 yıllık düşüş gerçekleşti.

Alt ürün gruplarına göre aylık ve yıllık değişimler

Ürün grubu Aylık % Yıllık %
Süt sığırları ve işlenmemiş süt +1,25 +42,65
Sebze, kavun-karpuz, kök ve yumrular +13,71 +42,16
Diğer çiftlik hayvanları ve hayvansal ürünler +2,53 +35,71
Diğer büyükbaş hayvanlar +0,61 +34,16
Lifli bitkiler +9,89 +30,55
Koyun, keçi ve ilgili ürünler +1,02 +30,42
Tahıllar, baklagiller ve yağlı tohumlar +2,54 +19,88
Çeltik +3,11 +4,46
Tropikal ve subtropikal meyveler -9,86 -3,02
Kümes hayvanları ve yumurtalar -2,53 -14,16
Yağlı meyveler -25,66 -16,17
Diğer ağaç, çalı ve sert kabuklu meyveler +0,96 -17,84
Üzüm -13,17 -34,02
Yumuşak ve sert çekirdekli meyveler +10,89 -34,93
Turunçgiller -27,67 -57,83

Turunçgillerde fiyatlar sert düştü

TÜİK verilerinin en dikkat çekici bölümlerinden birini turunçgiller oluşturdu.

Turunçgillerde üretici fiyat endeksi yıllık yüzde 57,83, aylık yüzde 27,67 geriledi. Böylece turunçgiller, ana alt grup grafiğinde hem aylık hem yıllık bazda en yüksek düşüşün yaşandığı grup oldu.

Ürün bazındaki fiyat tablosunda ise limon ve misket limonunun Eylül 2026’da kilogram başına 14,57 TL olan ortalama üretici fiyatının ekimde 9,57 TL’ye düştüğü görüldü.

Geçen yılın ekim ayında 30,76 TL olan fiyatla karşılaştırıldığında limondaki yıllık düşüş yaklaşık yüzde 68,9’a ulaştı.

Zeytinin kilogram fiyatı da bir ayda 80,90 TL’den 60,14 TL’ye geriledi. Böylece zeytinde aylık düşüş yüzde 25,66 oldu.

Üzüm fiyatı ise 32,16 TL’den 27,92 TL’ye düşerek aylık yüzde 13,18, yıllık yüzde 34,03 gerileme gösterdi.

Kuru soğan ve patateste yıllık fiyat farkı dikkat çekti

TÜİK’in ürün fiyatları Excel dosyasında yer alan rakamlar, tarımsal üretici fiyatlarındaki değişimin ürünlere göre önemli farklılıklar gösterdiğini ortaya koydu.

Kuru soğanın Ekim 2025’te kilogram başına 6,26 TL olan üretici fiyatı, Ekim 2026’da 19,43 TL’ye yükseldi. Böylece kuru soğandaki yıllık fiyat artışı yaklaşık yüzde 210,4 oldu.

Patatesin kilogram fiyatı aynı dönemde 7,73 TL’den 16,64 TL’ye çıkarak yüzde 115,3 arttı.

Bununla birlikte her iki üründe de eylül ayına kıyasla düşüş görüldü. Kuru soğan aylık yüzde 11,03, patates yüzde 6,67 ucuzladı.

Bu tablo, aynı üründe yıllık fiyat artışı sürerken aylık fiyat düşüşü yaşanabileceğini gösterdi.

Buğday 16,43 TL, mısır 14,45 TL, arpa 13,32 TL

Türkiye genelindeki tarımsal üretici fiyatlarında hububat ürünleri de yükseliş gösterdi.

Buğdayın kilogram başına ortalama üretici fiyatı eylül ayındaki 15,82 TL seviyesinden ekimde 16,43 TL’ye çıktı. Aylık artış yüzde 3,86, yıllık artış yüzde 21,08 oldu.

Mısırın kilogram fiyatı 13,99 TL’den 14,45 TL’ye, arpanın fiyatı ise 12,91 TL’den 13,32 TL’ye yükseldi.

Hububat, bakliyat ve yağlı tohum üretici fiyatları

Ürün (TL/kg) Ekim 2025 Eylül 2026 Ekim 2026
Buğday 13,57 15,82 16,43
Mısır 11,04 13,99 14,45
Arpa 11,32 12,91 13,32
Çeltik 35,45 35,91 37,03
Ayçiçeği tohumu 32,71 38,58 37,87
Kuru fasulye 40,12 59,92 67,27
Kuru nohut 40,39 39,42 39,28
Kırmızı mercimek 40,65 44,69 43,96
Yeşil mercimek 40,65 28,81 28,73
Soya fasulyesi 19,60 22,49 26,25

Kuru fasulyenin kilogram fiyatının 67,27 TL’ye ulaşmasıyla yıllık artış yaklaşık yüzde 67,7 oldu. Nohut fiyatları ise geçen yılın aynı dönemine göre yaklaşık yüzde 2,75 geriledi.

Mısırda yıllık artış yaklaşık yüzde 30,9, arpada yüzde 17,7 olarak hesaplandı.

Domates, salatalık ve kabakta aylık yükseliş

Sebze fiyatlarında ekim ayında belirgin artışlar görüldü.

Domatesin eylül ayında kilogram başına 15,73 TL olan üretici fiyatı, ekimde 19,85 TL’ye çıktı. Böylece domatesin fiyatı aylık yaklaşık yüzde 26,2 arttı.

Salatalık ve kornişonda fiyat 18,14 TL’den 23,02 TL’ye yükselerek yüzde 26,9 artış gösterdi.

Sakız kabağının kilogram fiyatı 13,51 TL’den 18,47 TL’ye çıkarak yüzde 36,7 yükseldi.

Havuçta yüzde 23,9, dolmalık biberde yüzde 19,5, sivri biberde yüzde 11,3 aylık artış görüldü.

Sebze ve meyvelerde üretici fiyatları

Ürün (TL/kg) Eylül 2026 Ekim 2026 Aylık değişim
Domates 15,73 19,85 +%26,19
Salatalık ve kornişon 18,14 23,02 +%26,90
Sakız kabağı 13,51 18,47 +%36,71
Havuç 10,37 12,85 +%23,92
Dolmalık biber 30,50 36,46 +%19,54
Sivri biber 29,66 33,02 +%11,33
Taze fasulye 50,18 52,95 +%5,52
Kuru soğan 21,84 19,43 -%11,03
Patates 17,83 16,64 -%6,67
Limon ve misket limonu 14,57 9,57 -%34,32
Zeytin 80,90 60,14 -%25,66
Üzüm 32,16 27,92 -%13,18
Elma 29,03 26,76 -%7,82
Nar 39,06 29,07 -%25,58
Çilek 66,07 71,32 +%7,95

Bu fiyatlar üretici düzeyindeki Türkiye geneli ortalama fiyatları gösteriyor. Market, manav ve pazarlarda uygulanan perakende satış fiyatlarıyla aynı değil.

Fındık 186 TL, Antep fıstığı 620 TL

Sert kabuklu meyvelerde de farklı fiyat hareketleri kaydedildi.

Fındığın kilogram başına üretici fiyatı eylül ayında 186,18 TL iken ekimde 186,07 TL olarak gerçekleşti. Geçen yılın aynı ayında 296,89 TL olan fındık fiyatında yıllık yaklaşık yüzde 37,3 düşüş yaşandı.

Antep fıstığının kilogram fiyatı 620,49 TL’ye yükselirken cevizde üretici fiyatı 218,59 TL olarak kaydedildi.

Ürün Ekim 2026 üretici fiyatı
Fındık 186,07 TL/kg
Antep fıstığı 620,49 TL/kg
Ceviz 218,59 TL/kg
Zeytin 60,14 TL/kg
Kuru sarımsak 85,52 TL/kg

Çiğ sütte üretici fiyatı 25,83 TL

Canlı hayvanlar ve hayvansal ürünlerde yıllık artışın yüzde 33,09 olması, bu sektörün genel Tarım ÜFE’nin üzerinde seyrettiğini gösterdi.

TÜİK’in ürün fiyatları tablosuna göre işlenmemiş inek sütünün kilogram başına üretici fiyatı ekimde 25,83 TL olarak gerçekleşti. Eylül ayında 25,51 TL olan fiyat, bir ayda yüzde 1,25 yükseldi.

Geçen yılın aynı dönemindeki 17,77 TL ile karşılaştırıldığında çiğ süt fiyatında yaklaşık yüzde 45,4 artış kaydedildi.

Canlı koyunun kilogram başına ortalama fiyatı 313,80 TL, keçinin 303,80 TL oldu.

Tavuk yumurtasının adet başına fiyatı ise eylül ayındaki 3,77 TL’den ekimde 3,68 TL’ye geriledi.

Hayvancılık ve su ürünlerinde fiyatlar

Ürün Birim Ekim 2026
İşlenmemiş inek sütü TL/kg 25,83
İşlenmemiş koyun sütü TL/kg 52,01
İşlenmemiş keçi sütü TL/kg 42,69
Canlı koyun TL/kg 313,80
Canlı keçi TL/kg 303,80
Tavuk yumurtası TL/adet 3,68
Doğal bal TL/kg 480,61
Hamsi TL/kg 76,48
Palamut ve torik TL/kg 64,30
İç su yetiştiriciliği alabalık TL/kg 204,28

Balıkçılıkta özellikle palamut ve torik fiyatındaki değişim dikkat çekti. Eylül ayında kilogram başına 89,60 TL olan fiyat, ekimde 64,30 TL’ye gerileyerek aylık yüzde 28,24 düştü.

Hamsinin kilogram fiyatı ise 68,02 TL’den 76,48 TL’ye yükselerek yüzde 12,44 arttı.

Konya açısından hububat ve üretim maliyetleri önem taşıyor

Türkiye’nin önemli tarımsal üretim merkezlerinden biri olan Konya açısından TÜİK’in buğday, arpa, mısır, çeltik, ayçiçeği ve hayvancılık ürünlerine ilişkin verileri dikkat çekiyor.

Türkiye genelinde buğday üretici fiyatının yıllık yaklaşık yüzde 21,1, mısırın yüzde 30,9 ve arpanın yüzde 17,7 yükselmesi, tarımsal ürün piyasalarındaki fiyat değişimini gösteriyor.

Bununla birlikte üretici fiyatındaki artış, çiftçinin aynı oranda daha fazla kazanç elde ettiği anlamına gelmiyor. Üretim maliyetleri, verimlilik, ürün kalitesi ve satış koşulları da çiftçinin gelirini etkiliyor.

TÜİK’in bu verileri Türkiye genelini kapsıyor. Bu nedenle söz konusu fiyatlar doğrudan Konya Ticaret Borsasının günlük satış fiyatları veya Konya çiftçisinin ürün satış fiyatları olarak değerlendirilmemeli.

Tarımda fiyat artış hızı yavaşladı ancak ürünler arasındaki fark açıldı

Ekim 2026 verileri, tarımsal üretici fiyatlarında genel artış hızının geçen yıla kıyasla yavaşladığını ortaya koyarken ürün grupları arasında ciddi farklılıkların sürdüğünü gösterdi.

Genel Tarım ÜFE’nin yıllık yüzde 9,69 artmasına karşılık sebze, kavun-karpuz, kök ve yumru ürünlerinde yüzde 42,16, süt sığırları ve işlenmemiş süt grubunda yüzde 42,65 artış gerçekleşti.

Turunçgillerde yıllık yüzde 57,83, üzümde yüzde 34,02 ve yumuşak-sert çekirdekli meyvelerde yüzde 34,93 düşüş kaydedildi.

Bu ayrışma, tarım sektöründeki fiyat hareketlerinin tek bir ürün üzerinden yorumlanamayacağını gösteriyor. Üretim ve arz koşulları, mevsimsellik, talep ve maliyetler fiyatlar açısından önemli olmakla birlikte TÜİK’in bu bülteni ürünlerdeki değişimin nedenlerine ilişkin ayrı bir nedensellik analizi içermiyor.

Tarım ÜFE’nin bir sonraki dönem verileri 16 Aralık 2026’da açıklanacak.

TÜİK konut ve iş yeri satışlarını açıkladı: Türkiye’de satışlar geriledi, Konya’da 3 bin 505 konut ve 591 iş yeri satıldı

Türkiye gayrimenkul piyasasında satışların seyri, TÜİK’in Ekim 2026 verileriyle yeniden gündeme geldi. Kurumun 58348 sayılı Konut ve İş Yeri Satış İstatistikleri bülteni, konut ve ticari gayrimenkul işlemlerinde geçen yılın aynı dönemine göre düşüş yaşandığını gösterdi.

Türkiye genelinde 2025 yılı ekim ayında 170 bin 955 konut satılırken bu sayı 2026 yılının aynı ayında 131 bin 72’ye geriledi. Böylece bir yılda konut satışlarında 39 bin 883 adetlik azalış meydana geldi.

İş yeri satışları da aynı dönemde 18 bin 856’dan 16 bin 489’a düştü. Böylece iş yeri satışlarında yıllık 2 bin 367 adetlik gerileme kaydedildi.

Konut ve iş yeri satışları birlikte değerlendirildiğinde ekim ayında Türkiye genelinde 147 bin 561 gayrimenkul satış işlemi gerçekleşti.

Verilerde özellikle ikinci el konut satışlarındaki düşüş, ilk el konutların toplam satışlar içerisindeki payının yükselmesi ve yılın ilk on ayında ipotekli satışların artması dikkat çekti.

Türkiye genelinde konut satışları yüzde 23,3 azaldı

TÜİK’in verilerine göre Türkiye genelinde ekim ayında gerçekleşen 131 bin 72 konut satışı, geçen yılın aynı ayındaki 170 bin 955 satışın yüzde 23,3 altında kaldı.

Yılın ilk on ayına bakıldığında da benzer bir tablo ortaya çıktı. Ocak-Ekim 2025 döneminde 1 milyon 348 bin 80 konut satılırken 2026 yılının aynı döneminde bu sayı 1 milyon 223 bin 991 oldu.

Böylece yılın ilk on ayında konut satışları yüzde 9,2 azaldı.

Ekim ayındaki yıllık düşüşün ilk on aylık döneme göre daha yüksek olması, son ayın satış performansının yılın genel ortalamasından daha zayıf kaldığını gösterdi.

İlk el konut satışları 50 bin 105 oldu

Türkiye genelinde ekim ayında ilk kez satışı yapılan konut sayısı, geçen yılın aynı ayına göre yüzde 13,1 azalarak 50 bin 105’e geriledi.

Ekim 2025’te 57 bin 675 olan ilk el konut satışları, bir yıl içerisinde 7 bin 570 adet azaldı.

İkinci el konut satışlarında ise daha belirgin bir gerileme görüldü. Geçen yıl ekim ayında 113 bin 280 olan ikinci el konut satış sayısı, yüzde 28,5 düşüşle 80 bin 967’ye indi.

İkinci el satışlar bir yılda 32 bin 313 adet azalmış oldu.

Böylece toplam konut satışları içerisinde ilk el konutların payı yüzde 38,2, ikinci el konutların payı ise yüzde 61,8 olarak gerçekleşti.

Geçen yılın ekim ayında ilk el satışların toplam içindeki payı yaklaşık yüzde 33,7 seviyesindeydi. Bu oran, Ekim 2026’da 4,5 puan artarak yüzde 38,2’ye yükseldi.

Ancak bu pay artışı ilk el satış adetlerinin çoğalmasından değil, ikinci el satışların daha hızlı gerilemesinden kaynaklandı.

İpotekli konut satışlarında yıllık düşüş, on aylık dönemde artış

TÜİK verilerinde konut satışlarının finansman şekline ilişkin rakamlar da dikkat çekti.

Ekim ayında ipotekli konut satışları, geçen yılın aynı ayına göre yüzde 5,7 azalarak 23 bin 286 oldu.

İpotekli satışlar geçen yılın ekim ayında 24 bin 684 seviyesindeydi.

Diğer konut satışları ise yüzde 26,3 azalarak 107 bin 786’ya geriledi.

Toplam konut satışları içerisinde ipotekli satışların payı yüzde 17,8, diğer satışların payı yüzde 82,2 olarak gerçekleşti.

Ancak yılın ilk on aylık dönemine bakıldığında farklı bir tablo görüldü.

Ocak-Ekim 2025 döneminde 194 bin 893 olan ipotekli konut satışları, 2026 yılının aynı döneminde yüzde 20,8 artarak 235 bin 496’ya yükseldi.

Diğer satışlar ise aynı dönemde yüzde 14,3 azalarak 988 bin 495 oldu.

Bu sonuç, ekim ayında ipotekli satışların yıllık bazda gerilemesine rağmen yılın ilk on aylık toplamında geçen yılın üzerinde gerçekleştiğini ortaya koydu.

Türkiye’de konut satışlarının ayrıntılı karşılaştırması

Satış türü Ekim 2025 Ekim 2026 Yıllık değişim
Toplam konut satışı 170.955 131.072 -%23,3
İlk el konut 57.675 50.105 -%13,1
İkinci el konut 113.280 80.967 -%28,5
İpotekli konut 24.684 23.286 -%5,7
Diğer konut satışları 146.271 107.786 -%26,3

Ocak-Ekim döneminde konut satışları

Satış türü 2025 2026 Değişim
Toplam konut satışı 1.348.080 1.223.991 -%9,2
İlk el konut 419.917 410.018 -%2,4
İkinci el konut 928.163 813.973 -%12,3
İpotekli konut 194.893 235.496 +%20,8
Diğer konut satışları 1.153.187 988.495 -%14,3

Konya’da ekim ayında 3 bin 505 konut satıldı: Türkiye dokuzuncusu oldu

TÜİK’in il bazında yayımladığı satış verilerinde Konya, Türkiye’nin en fazla konut satılan şehirleri arasında yer aldı.

Ekim 2026’da Konya’da toplam 3 bin 505 konut satıldı. Bu sayı, Türkiye genelindeki 131 bin 72 konut satışının yaklaşık yüzde 2,7’sine karşılık geldi.

Konya, konut satış sayısına göre 81 il arasında dokuzuncu sırada yer aldı.

Kentte gerçekleştirilen satışların 1.723’ü ilk el, 1.782’si ise ikinci el konutlardan oluştu.

Buna göre Konya’da satılan her 100 konutun yaklaşık 49’u ilk el, 51’i ikinci el oldu.

Türkiye genelinde ilk el konut satışlarının toplam satışlar içindeki payı yüzde 38,2 iken Konya’da bu oran yüzde 49,2 olarak gerçekleşti.

Bu fark, Konya’nın ekim ayındaki konut satışları içerisinde ilk el işlemlerin ülke ortalamasından daha yüksek paya sahip olduğunu ortaya koydu.

Ancak yüksek ilk el satış payı tek başına kentteki toplam yeni konut arzının arttığını ya da satış talebinin güçlendiğini kanıtlamıyor. Bunun için önceki dönemlere ait il bazındaki satış verileri, konut üretimi ve stok bilgilerinin birlikte değerlendirilmesi gerekiyor.

Konya’da ilk el ve ikinci el konut satışları

Satış durumu Adet Toplam içindeki pay
İlk el konut 1.723 %49,2
İkinci el konut 1.782 %50,8
Toplam 3.505 %100

Konya’nın ilk el satış payının yüksek olması, kentin gayrimenkul piyasasında dikkat çeken göstergelerden biri oldu.

Selçuklu, Meram ve Karatay başta olmak üzere Konya’nın merkez ilçelerinde konut üretimi ve gayrimenkul hareketliliği şehir ekonomisinin önemli alanları arasında yer alıyor.

Bununla birlikte TÜİK’in eklenen il bazlı satış tablosu, Konya’nın ilçelerine ilişkin ayrı satış rakamları içermiyor. Bu nedenle Selçuklu, Meram, Karatay ve diğer ilçelerde kaç konut satıldığına ilişkin bir dağılım bu dosyalardan çıkarılamıyor.

Konya iş yeri satışlarında Türkiye beşincisi

Konut satışlarının yanı sıra Konya’daki iş yeri satışları da dikkat çekici bir seviyede gerçekleşti.

TÜİK verilerine göre Konya’da Ekim 2026’da toplam 591 iş yeri satıldı.

Bu satışların 254’ünü ilk el, 337’sini ikinci el iş yerleri oluşturdu.

Böylece Konya, iş yeri satış sayısında İstanbul, Ankara, Antalya ve İzmir’in ardından Türkiye genelinde beşinci sırada yer aldı.

Konya’nın iş yeri satışları, Türkiye genelinde gerçekleşen 16 bin 489 işlemin yaklaşık yüzde 3,6’sına karşılık geldi.

Konya’da iş yeri satışlarının dağılımı

Satış durumu Adet Pay
İlk el iş yeri 254 %43,0
İkinci el iş yeri 337 %57,0
Toplam 591 %100

Türkiye genelinde ilk el iş yeri satışlarının payı yüzde 33,5 olurken Konya’da yüzde 43 seviyesinde gerçekleşti.

Konya’nın hem konut hem de iş yeri satışlarında ilk el işlemlerin payının Türkiye ortalamasından yüksek olması, ekim ayı gayrimenkul piyasasının önemli özelliklerinden biri olarak öne çıktı.

İl genelinde konut ve iş yeri satışları birlikte değerlendirildiğinde ekim ayında toplam 4 bin 96 işlem kaydedildi.

Konut satışlarında hangi şehirler ilk sıralarda?

Türkiye genelinde konut satışlarında İstanbul, 22 bin 753 işlemle ilk sırada yer aldı.

İstanbul’u 11 bin 515 satışla Ankara, 6 bin 803 satışla İzmir ve 6 bin 230 satışla Antalya takip etti.

Konya ise 3 bin 505 konut satışıyla dokuzuncu sırada bulunurken Tekirdağ, Şanlıurfa, Adana ve Kayseri gibi şehirlerin üzerinde yer aldı.

İş yeri satışlarında ise sıralama farklılaştı. İstanbul’da 3 bin 31, Ankara’da 2 bin 334, Antalya’da 867, İzmir’de 805 ve Konya’da 591 iş yeri satıldı.

Konut satışında ilk 15 il

Sıra İl Konut satışı İş yeri satışı
1 İstanbul 22.753 3.031
2 Ankara 11.515 2.334
3 İzmir 6.803 805
4 Antalya 6.230 867
5 Bursa 4.263 502
6 Mersin 3.816 318
7 Kocaeli 3.747 467
8 Gaziantep 3.677 303
9 Konya 3.505 591
10 Tekirdağ 3.444 263
11 Şanlıurfa 2.779 379
12 Adana 2.752 280
13 Kayseri 2.739 318
14 Balıkesir 2.626 168
15 Samsun 2.502 409

İş yeri satışları yüzde 12,6 düştü: İlk el satışlar arttı

TÜİK’in Ekim 2026 verilerinde ticari gayrimenkul satışları da ayrıntılı olarak yer aldı.

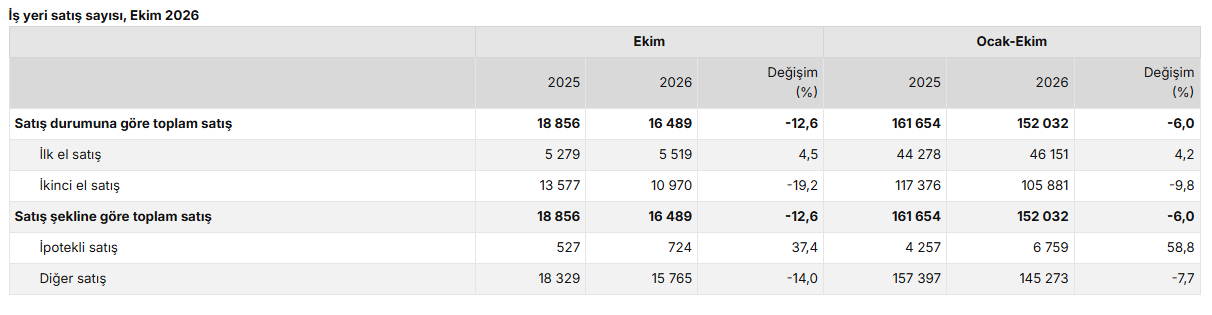
Türkiye genelinde ilk el iş yeri satışları, geçen yılın aynı ayına göre yüzde 4,5 artarak 5 bin 519’a yükseldi.

Buna karşılık ikinci el iş yeri satışları yüzde 19,2 azalarak 10 bin 970’e geriledi.

Böylece toplam iş yeri satışları yüzde 12,6 düşüşle 16 bin 489 olarak gerçekleşti.

İlk el iş yeri satışlarının toplam satışlar içindeki payı yüzde 33,5, ikinci el iş yeri satışlarının payı ise yüzde 66,5 oldu.

Ekim 2025’te ilk el satışların payının yüzde 28 olduğu dikkate alındığında, bir yılda ilk el satışların toplam içerisindeki ağırlığının 5,5 puan arttığı görüldü.

İpotekli iş yeri satışlarında yüzde 37,4 artış

Ticari gayrimenkul piyasasında dikkat çeken gelişmelerden biri ipotekli iş yeri satışlarında yaşandı.

Ekim ayında ipotekli iş yeri satışları, geçen yılın aynı ayına göre yüzde 37,4 artarak 724 oldu.

Diğer iş yeri satışları ise yüzde 14 azalarak 15 bin 765’e geriledi.

Ocak-Ekim döneminde ipotekli iş yeri satışları yüzde 58,8 artarak 6 bin 759’a yükseldi.

Buna karşılık diğer iş yeri satışları yüzde 7,7 azaldı.

Bu veriler, toplam iş yeri satışlarında düşüş yaşanmasına rağmen ipotekli işlemlerde hem ekim ayında hem de ilk on aylık toplamda artış gerçekleştiğini gösterdi.

Türkiye’de iş yeri satışlarının karşılaştırması

Satış türü Ekim 2025 Ekim 2026 Değişim
Toplam iş yeri 18.856 16.489 -%12,6
İlk el iş yeri 5.279 5.519 +%4,5
İkinci el iş yeri 13.577 10.970 -%19,2
İpotekli iş yeri 527 724 +%37,4
Diğer iş yeri 18.329 15.765 -%14,0

Ocak-Ekim döneminde iş yeri satışları

Satış türü 2025 2026 Değişim
Toplam iş yeri 161.654 152.032 -%6,0
İlk el iş yeri 44.278 46.151 +%4,2
İkinci el iş yeri 117.376 105.881 -%9,8
İpotekli iş yeri 4.257 6.759 +%58,8
Diğer iş yeri 157.397 145.273 -%7,7

Mevsim ve takvim etkilerinden arındırılmış satışlarda gerileme

TÜİK, konut ve iş yeri satışlarının dönemsel etkilerden bağımsız şekilde değerlendirilebilmesi için mevsim ve takvim etkilerinden arındırılmış verileri de yayımladı.

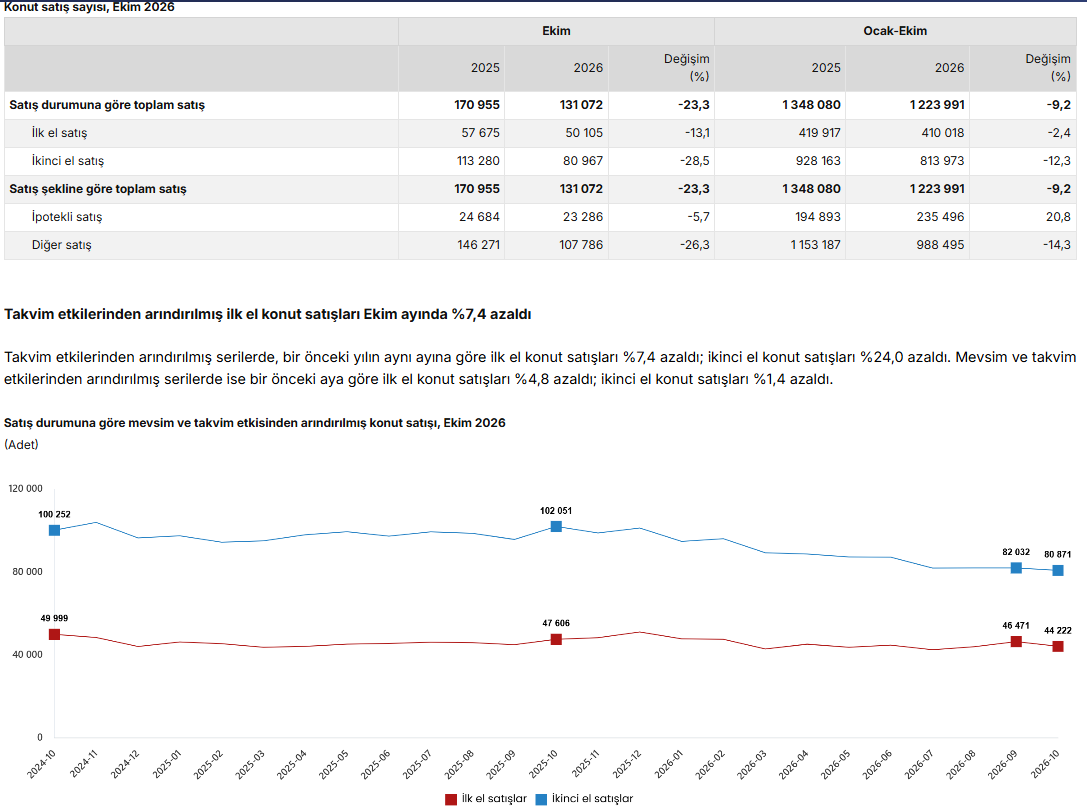
Takvim etkilerinden arındırılmış serilere göre Ekim 2026’da ilk el konut satışları geçen yılın aynı ayına göre yüzde 7,4 azaldı. İkinci el konut satışlarındaki yıllık düşüş ise yüzde 24 oldu.

Mevsim ve takvim etkilerinden birlikte arındırılmış verilere göre bir önceki aya kıyasla ilk el konut satışları yüzde 4,8, ikinci el konut satışları yüzde 1,4 azaldı.

Bu sonuçlar, konut satışlarındaki gerilemenin yalnızca takvim veya mevsim koşullarından kaynaklanmadığını, arındırılmış serilerde de düşüş bulunduğunu gösteriyor.

Arındırılmış konut satışları

Gösterge Eylül 2026 Ekim 2026 Aylık değişim
İlk el konut 46.471 44.222 -%4,8
İkinci el konut 82.032 80.871 -%1,4
Toplam konut 128.503 125.093 Yaklaşık -%2,7

İş yeri satışlarında da mevsim ve takvim etkilerinden arındırılmış veriler aşağı yönlü hareket gösterdi.

Buna göre ilk el iş yeri satışları bir önceki aya göre yüzde 1,8, ikinci el iş yeri satışları yüzde 1,1 azaldı.

Takvim etkilerinden arındırılmış yıllık serilerde ise ilk el iş yeri satışları yüzde 11,3 artarken ikinci el satışlar yüzde 14,3 geriledi.

Arındırılmış iş yeri satışları

Gösterge Eylül 2026 Ekim 2026 Aylık değişim
İlk el iş yeri 5.521 5.422 -%1,8
İkinci el iş yeri 11.117 10.993 -%1,1
Toplam iş yeri 16.638 16.415 Yaklaşık -%1,3

Arındırılmış veriler ile doğrudan açıklanan ham satış sayıları birbirinden farklı olabilir. Bu nedenle iki seri arasındaki rakam farkları satışlarda ilave bir eksilme veya artış olarak yorumlanmamalı.

2026 yılında konut ve iş yeri satışları ay ay nasıl değişti?

TÜİK’in aylık satış serileri, yıl içerisindeki hareketliliğin dönemlere göre farklılaştığını gösterdi.

Ocak ayında 111 bin 480 olan konut satışları, şubatta 124 bin 549’a yükseldi. Mart ayında 113 bin 367’ye gerileyen satışlar, nisanda 126 bin 808 oldu.

Mayıs ayında 93 bin 333’e düşen satışlar, haziranda 129 bin 979’a yükseldi. Temmuzda 123 bin 603, ağustosta 127 bin 410 ve eylülde 142 bin 390 konut satıldı.

Ekim ayında ise satışlar 131 bin 72 olarak gerçekleşti.

İş yeri satışlarında da benzer şekilde aylara göre dalgalanma yaşandı.

Ocak-Ekim 2026 aylık satış tablosu

Ay Konut satışı İş yeri satışı Yabancılara konut
Ocak 111.480 13.267 1.306
Şubat 124.549 15.069 1.506
Mart 113.367 13.499 1.353
Nisan 126.808 15.694 1.516
Mayıs 93.333 11.434 1.387
Haziran 129.979 16.565 2.015
Temmuz 123.603 16.733 2.120
Ağustos 127.410 15.937 1.938
Eylül 142.390 17.345 2.167
Ekim 131.072 16.489 2.259
Ocak-Ekim toplamı 1.223.991 152.032 17.567

Aylık veriler, 2026 yılının ilk on ayında konut satışlarının en düşük seviyesine mayısta indiğini, eylülde ise bu dönem içerisindeki en yüksek satış sayısına ulaştığını gösterdi.

Ekim ayında konut satışları eylül ayına kıyasla yaklaşık yüzde 7,9 azalırken iş yeri satışları yaklaşık yüzde 4,9 geriledi.

Buna karşılık yabancılara konut satışları eylüldeki 2 bin 167’den ekimde 2 bin 259’a yükselerek aylık yaklaşık yüzde 4,2 artış gösterdi.

Yabancılara 2 bin 259 konut satıldı: Rusya vatandaşları ilk sırada

Türkiye genelinde yabancılara yapılan konut satışları ekim ayında geçen yılın aynı ayına göre yüzde 0,9 artarak 2 bin 259 oldu.

Ekim 2025’te yabancılara 2 bin 238 konut satılmıştı.

Yabancılara gerçekleştirilen satışların toplam konut satışları içerisindeki payı yüzde 1,7 olarak kaydedildi.

Ocak-Ekim döneminde yabancılara yapılan konut satışları ise geçen yılın aynı dönemine göre yüzde 3,6 azalarak 17 bin 567 oldu.

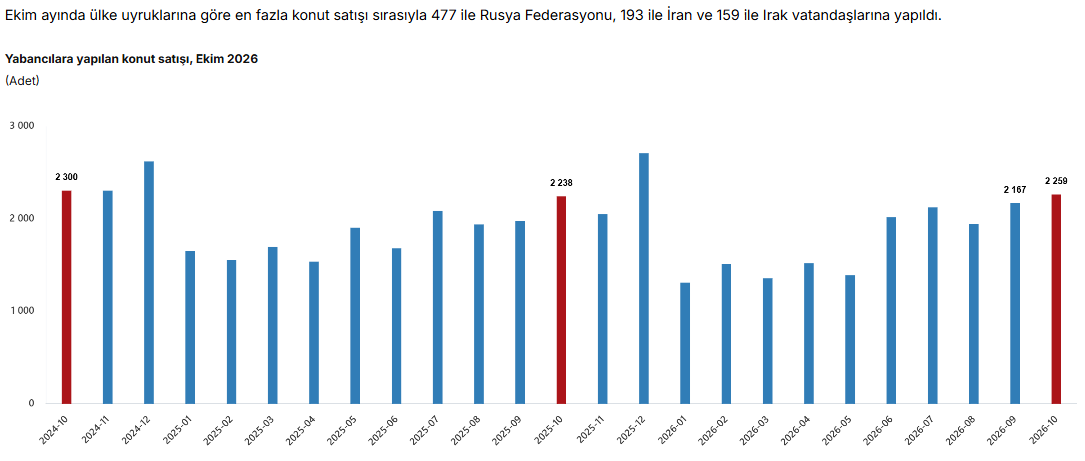
TÜİK’in ülke uyruklarına göre açıkladığı verilere göre ekim ayında en fazla konut satışı 477 ile Rusya Federasyonu vatandaşlarına yapıldı.

Rusya’yı 193 satışla İran ve 159 satışla Irak vatandaşları takip etti.

Yabancı alıcıların uyruklarına göre konut satışları

Uyruk Konut satışı
Rusya Federasyonu 477
İran 193
Irak 159
Ukrayna 152
Almanya 123
Çin 112
Filistin 85
Azerbaycan 72
Afganistan 56
Kazakistan 51
Birleşik Krallık 48
ABD 38
Suudi Arabistan 37
Kuveyt 34
Yemen 34

Yabancılara yapılan iş yeri satışları ise ekim ayında 167 olarak gerçekleşti. Bu sayı, Türkiye genelindeki toplam iş yeri satışlarının yaklaşık yüzde 1’ine karşılık geldi.

İş yeri satın alan yabancılar arasında da 40 satışla Rusya Federasyonu vatandaşları ilk sırada yer aldı. Rusya’yı 23 satışla Suudi Arabistan ve 11 satışla İran vatandaşları takip etti.

Yabancılar en fazla İstanbul, Antalya ve Mersin’den konut aldı

Yabancılara yapılan satışların il bazındaki dağılımında İstanbul ilk sırada yer aldı.

Ekim ayında İstanbul’da yabancılara 898 konut satılırken Antalya’da 752, Mersin’de 153 konut satıldı.

İlk üç ilde gerçekleşen yabancıya konut satışlarının toplamı 1.803 oldu.

Bu üç şehir, Türkiye genelinde yabancılara yapılan 2 bin 259 konut satışının yaklaşık yüzde 79,8’ini oluşturdu.

Ankara’da 95, Yalova’da 55, Muğla’da 40, İzmir’de 35 ve Bursa’da 33 konut yabancılara satıldı.

Yabancılara en fazla konut satılan iller

İl Yabancılara konut Yabancılara iş yeri
İstanbul 898 59
Antalya 752 27
Mersin 153 24
Ankara 95 3
Yalova 55 5
Muğla 40 5
İzmir 35 7
Bursa 33 16
Aydın 31 3
Kocaeli 24 5
Sakarya 23 5
Tekirdağ 21 4
Trabzon 19 1
Konya 12 1

Konya’da yabancılara 12 konut ve 1 iş yeri satıldı

TÜİK’in yabancılara yapılan satışları il bazında gösteren verilerine göre Konya’da ekim ayında yabancı uyruklu kişilere toplam 12 konut satıldı.

Aynı dönemde kentte yabancılara yapılan iş yeri satışı ise 1 olarak kaydedildi.

Konya’da yabancılara yapılan 12 konut satışı, kentteki toplam 3 bin 505 konut satışının yaklaşık yüzde 0,34’üne karşılık geldi.

Bu oran, Türkiye genelinde yüzde 1,7 olan yabancıya konut satış payının altında kaldı.

Ülke uyruklarına göre yapılan ayrıntılı incelemede Konya’da konut satın alan yabancıların dokuz farklı ülke vatandaşından oluştuğu görüldü.

Konya’da konut satın alan yabancıların uyrukları

Ülke Konut İş yeri
Ukrayna 2 —
Çin 2 —
İran 2 —
Birleşik Krallık 1 —
Özbekistan 1 —
Brezilya 1 —
Afganistan 1 —
Irak 1 1
Filistin 1 —
Toplam 12 1

Verilere göre Konya’daki yabancı alıcılar arasında Ukrayna, Çin ve İran vatandaşları ikişer konutla öne çıktı.

Birleşik Krallık, Özbekistan, Brezilya, Afganistan, Irak ve Filistin vatandaşları ise birer konut satın aldı.

Konya’da yabancılara satılan tek iş yerinin alıcısı Irak vatandaşı oldu.

Komşu il Karaman’da ise ekim ayında yabancılara 2 konut satıldı. Her iki konutun da İran vatandaşları tarafından satın alındığı görüldü.

Konut ve iş yeri satışlarında erkek ve kadınların payı ne kadar?

TÜİK’in ekli dosyaları arasında satışların mülkiyet sahiplerinin cinsiyetine göre dağılımını gösteren yıllık istatistikler de yer aldı.

Ancak bu dosyanın dönemi 2025 yılı olduğu için veriler Ekim 2026’ya ait aylık satışlarla karıştırılmamalı.

2025 yılı verilerine göre Türkiye genelinde konut satışlarının yüzde 59,2’sinde erkekler, yüzde 39,1’inde kadınlar ve yüzde 1,7’sinde ortak mülkiyet sahipliği yer aldı.

İş yeri satışlarında erkeklerin payı yüzde 71,9, kadınların payı yüzde 26,2, ortak mülkiyetin payı yüzde 1,9 olarak gerçekleşti.

Konya’da 2025 yılında kadınların konut mülkiyeti payı yüzde 41

Konya’da 2025 yılı konut satışlarında erkeklerin payı yüzde 57, kadınların payı yüzde 41 ve ortak mülkiyetin payı yüzde 2,1 olarak kaydedildi.

İş yeri satışlarında ise erkeklerin payı yüzde 73,7, kadınların payı yüzde 24,7 ve ortak mülkiyetin payı yüzde 1,5 oldu.

Karaman’da konut satışlarında kadınların payı yüzde 43,5, erkeklerin payı yüzde 54 olarak gerçekleşti.

2025 yılı satışlarının cinsiyete göre dağılımı

Bölge ve satış türü Erkek Kadın Ortak
Türkiye – Konut %59,2 %39,1 %1,7
Türkiye – İş yeri %71,9 %26,2 %1,9
Konya – Konut %57,0 %41,0 %2,1
Konya – İş yeri %73,7 %24,7 %1,5
Karaman – Konut %54,0 %43,5 %2,5
Karaman – İş yeri %74,5 %23,6 %2,0

Yüzdelerde yuvarlamadan kaynaklanan küçük toplam farkları bulunabilir. Bu tablo 2025 takvim yılının yıllık verilerini göstermektedir.

TÜİK’in grafiklerinde gayrimenkul piyasasının seyri

TÜİK’in dört sayfalık bülteninde yayımlanan grafikler, satışların son aylarda nasıl değiştiğini ve hangi satış türlerinde farklılaşma yaşandığını gösteriyor.

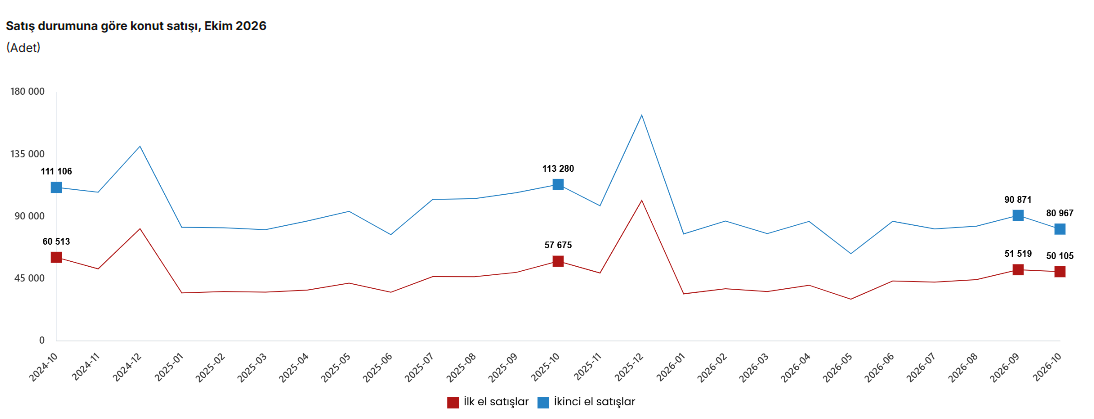
İlk el ve ikinci el konut satışları grafiği

Bültenin ilk sayfasındaki grafikte 2024 yılı ekim ayından 2026 yılı ekim ayına kadar ilk el ve ikinci el konut satışlarının seyri yer alıyor.

Grafik, ikinci el satışların tüm dönem boyunca ilk el satışlardan daha yüksek seviyede olduğunu gösteriyor.

2025 yılı aralık ayında her iki satış türünde de güçlü bir yükseliş görülürken 2026 yılı başında satışlar belirgin şekilde geriledi.

Eylül 2026’da ilk el konut satışları 51 bin 519, ikinci el satışlar 90 bin 871 seviyesindeyken ekim ayında sırasıyla 50 bin 105 ve 80 bin 967 oldu.

Grafiğin son bölümünde ikinci el satışlardaki düşüşün ilk el satışlara kıyasla daha belirgin olduğu görülüyor.

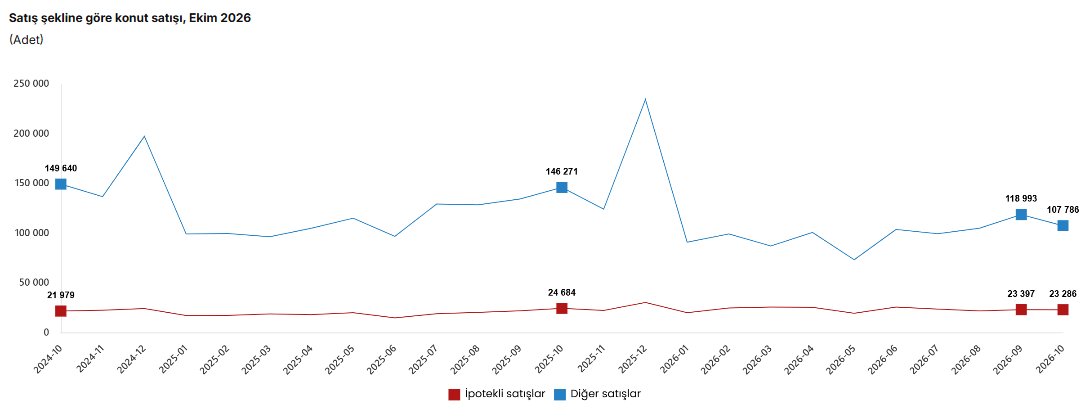
İpotekli ve diğer konut satışları grafiği

İlk sayfada yer alan ikinci grafikte ipotekli konut satışları ile diğer satışların aylık gelişimi karşılaştırılıyor.

Grafikte diğer satışların toplam konut piyasasındaki ağırlığını koruduğu görülürken ipotekli satışların daha sınırlı bir hacme sahip olduğu dikkat çekiyor.

Ekim ayında 23 bin 286 ipotekli satışa karşılık 107 bin 786 diğer satış gerçekleşti.

Bu farklılık, konut satışlarının büyük bölümünün ipotekli satış kategorisi dışında kaydedildiğini gösteriyor.

Ancak ipotekli olmayan satışların tamamının nakit ödeme yoluyla yapıldığı sonucu bu verilerden çıkarılamıyor.

Mevsim ve takvim etkilerinden arındırılmış konut satış grafiği

Bültenin ikinci sayfasında mevsim ve takvim etkilerinden arındırılmış ilk el ve ikinci el konut satışları gösteriliyor.

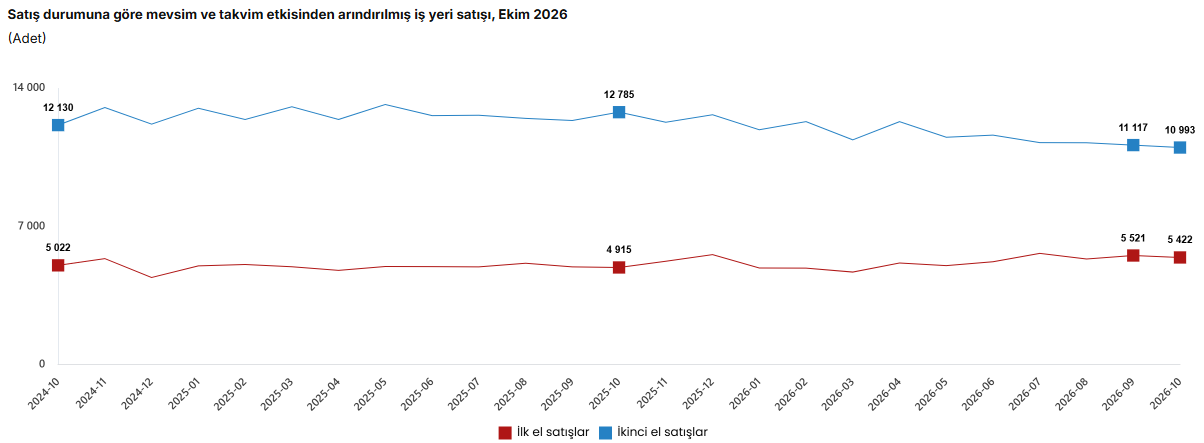
Grafikte Eylül 2026’da 46 bin 471 olan arındırılmış ilk el satış sayısının ekimde 44 bin 222’ye gerilediği görülüyor.

İkinci el satışlar ise aynı dönemde 82 bin 32’den 80 bin 871’e indi.

Bu seri, aylık karşılaştırmanın takvim ve mevsimsellik kaynaklı etkilerden arındırıldığında da satışlarda azalışa işaret ettiğini gösteriyor.

Yabancılara yapılan satış grafiği

Bültenin üçüncü sayfasındaki grafik, yabancılara yapılan konut satışlarının aylık gelişimini ortaya koyuyor.

Grafikte Ekim 2025’te 2 bin 238 olan yabancıya konut satışının Ekim 2026’da 2 bin 259’a yükseldiği görülüyor.

Eylül 2026’ya göre de artış yaşanması, yabancıya satışların toplam konut satışlarındaki aylık gerilemeden farklı bir hareket sergilediğini gösteriyor.

Ancak yılın ilk on aylık toplamında yabancılara satışların yüzde 3,6 azaldığı dikkate alındığında tek bir ayda görülen artışın yıl geneline ilişkin bir eğilim değişikliği olarak yorumlanması için yeterli olmadığı anlaşılıyor.

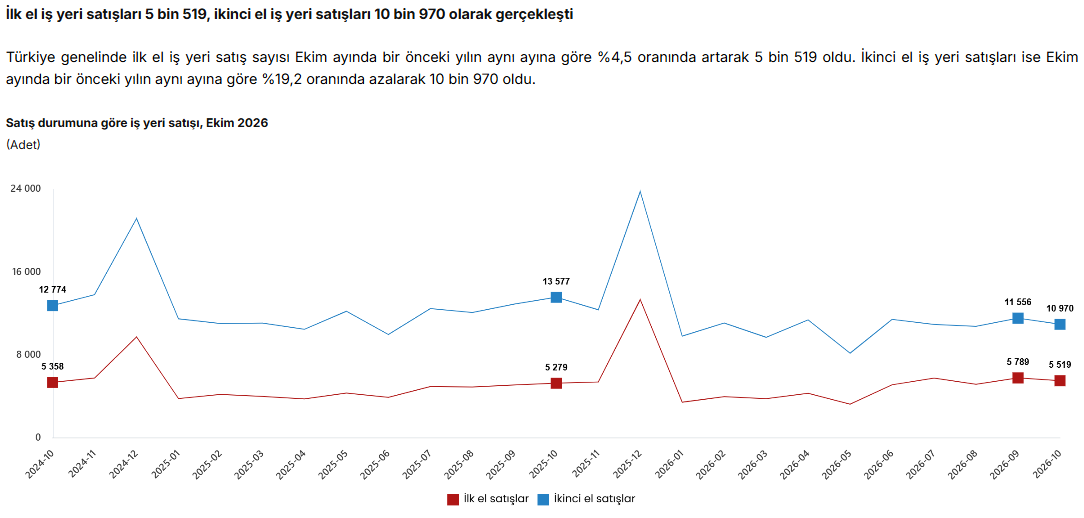
İlk el ve ikinci el iş yeri satış grafiği

Üçüncü sayfadaki iş yeri satış grafiğinde, ikinci el iş yeri işlemlerinin ilk el satışların üzerinde seyrettiği görülüyor.

2025 yılı aralık ayında iş yeri satışlarında belirgin bir yükseliş yaşanırken 2026 yılında satış hacmi daha düşük seviyelerde gerçekleşti.

Eylül 2026’da 5 bin 789 olan ilk el iş yeri satışları ekimde 5 bin 519’a, 11 bin 556 olan ikinci el satışlar ise 10 bin 970’e geriledi.

Arındırılmış iş yeri satış grafiği

Bültenin son sayfasındaki grafikte, mevsim ve takvim etkilerinden arındırılmış iş yeri satışları yer alıyor.

Grafiğe göre Eylül 2026’da 5 bin 521 olan ilk el iş yeri satışları ekimde 5 bin 422’ye, ikinci el satışlar ise 11 bin 117’den 10 bin 993’e düştü.

Arındırılmış serideki gerileme, iş yeri satışlarının aylık seyrinde de zayıflama bulunduğunu ortaya koydu.

81 ilin konut ve iş yeri satış rakamları açıklandı

TÜİK’in il bazında yayımladığı veri dosyasında Türkiye’nin 81 ilindeki konut ve iş yeri satış sayıları yer aldı.

Aşağıdaki tabloda iller konut satış sayısına göre sıralandı. İlk ve ikinci el satışlar hem konut hem de iş yeri için ayrı ayrı gösterildi.

Ekim 2026: İllere göre konut ve iş yeri satışlarının tamamı

Sıra İl Konut toplam Konut ilk el Konut ikinci el İş yeri toplam İş yeri ilk el İş yeri ikinci el
1 İstanbul 22.753 7.402 15.351 3.031 958 2.073
2 Ankara 11.515 4.252 7.263 2.334 1.147 1.187
3 İzmir 6.803 1.964 4.839 805 206 599
4 Antalya 6.230 2.107 4.123 867 280 587
5 Bursa 4.263 1.280 2.983 502 99 403
6 Mersin 3.816 1.233 2.583 318 81 237
7 Kocaeli 3.747 1.532 2.215 467 192 275
8 Gaziantep 3.677 1.234 2.443 303 76 227
9 Konya 3.505 1.723 1.782 591 254 337
10 Tekirdağ 3.444 1.655 1.789 263 99 164
11 Şanlıurfa 2.779 1.146 1.633 379 114 265
12 Adana 2.752 945 1.807 280 64 216
13 Kayseri 2.739 841 1.898 318 107 211
14 Balıkesir 2.626 1.046 1.580 168 47 121
15 Samsun 2.502 1.198 1.304 409 155 254
16 Aydın 2.256 722 1.534 271 85 186
17 Sakarya 2.198 1.019 1.179 217 75 142
18 Eskişehir 2.195 1.033 1.162 83 24 59
19 Diyarbakır 2.100 810 1.290 573 197 376
20 Manisa 1.952 814 1.138 176 38 138
21 Denizli 1.625 671 954 150 43 107
22 Muğla 1.596 487 1.109 198 57 141
23 Yalova 1.201 431 770 136 43 93
24 Van 1.189 548 641 199 79 120
25 Elazığ 1.173 494 679 102 17 85
26 Hatay 1.172 280 892 225 22 203
27 Erzurum 1.156 476 680 104 36 68
28 Afyonkarahisar 1.116 424 692 68 32 36
29 Kahramanmaraş 1.109 425 684 171 55 116
30 Mardin 1.050 397 653 231 42 189
31 Sivas 1.030 558 472 86 21 65
32 Ordu 1.027 540 487 87 22 65
33 Çanakkale 894 366 528 77 35 42
34 Kütahya 819 406 413 76 24 52
35 Malatya 814 241 573 121 48 73
36 Batman 807 433 374 69 19 50
37 Giresun 782 401 381 51 11 40
38 Aksaray 758 375 383 80 31 49
39 Trabzon 754 232 522 125 23 102
40 Düzce 718 329 389 79 32 47
41 Çorum 698 326 372 86 24 62
42 Zonguldak 681 369 312 80 11 69
43 Edirne 641 317 324 92 43 49
44 Bolu 638 258 380 45 11 34
45 Bitlis 613 328 285 74 48 26
46 Kırıkkale 610 245 365 65 23 42
47 Amasya 601 292 309 19 1 18
48 Kars 595 378 217 29 16 13
49 Yozgat 592 268 324 94 39 55
50 Uşak 589 243 346 48 19 29
51 Osmaniye 564 204 360 41 18 23
52 Tokat 560 304 256 80 20 60
53 Isparta 559 228 331 97 13 84
54 Kastamonu 549 302 247 38 5 33
55 Niğde 523 222 301 36 10 26
56 Kırşehir 499 249 250 29 6 23
57 Adıyaman 485 175 310 67 9 58
58 Ağrı 447 253 194 34 5 29
59 Kırklareli 438 150 288 46 9 37
60 Erzincan 435 236 199 21 10 11
61 Nevşehir 398 141 257 13 4 9
62 Muş 376 224 152 43 11 32
63 Siirt 321 133 188 46 22 24
64 Karaman 318 135 183 44 2 42
65 Bilecik 313 156 157 33 9 24
66 Burdur 310 133 177 49 17 32
67 Bingöl 288 138 150 20 2 18
68 Karabük 278 97 181 30 2 28
69 Iğdır 275 161 114 37 13 24
70 Rize 272 81 191 30 8 22
71 Kilis 268 102 166 27 3 24
72 Çankırı 257 108 149 19 12 7
73 Sinop 243 115 128 35 3 32
74 Bartın 217 117 100 9 — 9
75 Gümüşhane 191 112 79 17 11 6
76 Şırnak 168 59 109 36 21 15
77 Artvin 147 51 96 13 3 10
78 Bayburt 139 72 67 4 2 2
79 Ardahan 136 74 62 14 7 7
80 Tunceli 120 70 50 3 1 2
81 Hakkâri 78 9 69 56 36 20
Toplam Türkiye 131.072 50.105 80.967 16.489 5.519 10.970

Not: Bartın’da ilk el iş yeri satışı hücresi kaynak veri dosyasında boş bırakılmıştır. Tablo bu ayrımı koruyacak şekilde düzenlenmiştir.

Gayrimenkul piyasasında ekim verileri ne anlatıyor?

TÜİK’in Konut ve İş Yeri Satış İstatistikleri, Ekim 2026’da hem konut hem de ticari gayrimenkul satışlarında geçen yılın aynı ayına göre gerileme yaşandığını ortaya koydu.

Türkiye genelinde 131 bin 72 konut satılırken ikinci el satışlardaki yüzde 28,5’lik düşüş özellikle dikkat çekti.

İlk el konut satışları da azalmasına rağmen ikinci el satışlara kıyasla daha sınırlı geriledi. Bu nedenle ilk el işlemlerin toplam satışlar içerisindeki payı yükseldi.

İş yeri satışlarında ise toplam satışların azalmasına karşılık ilk el işlemlerde artış kaydedildi.

İpotekli satışların yılın ilk on aylık toplamında artmış olması, finansman şekline göre satış dağılımının konut ve iş yeri piyasasında değiştiğini gösteren önemli göstergelerden biri oldu.

Bununla birlikte satış adetlerindeki değişimin nedenleri tek başına TÜİK’in bu tablolarıyla belirlenemiyor. Finansman maliyetleri, konut ve iş yeri arzı, fiyatlar, gelir düzeyi ve talep koşullarının birlikte değerlendirilmesi gerekiyor.

Konya’nın gayrimenkul satışlarındaki yeri dikkat çekti

Konya açısından Ekim 2026 verilerinin öne çıkan sonucu, kentteki konut ve iş yeri satışlarının Türkiye sıralamasında üst basamaklarda bulunması oldu.

Konya, 3 bin 505 konut satışıyla dokuzuncu, 591 iş yeri satışıyla beşinci sırada yer aldı.

Konut satışlarında ilk el işlemlerin yüzde 49,2, iş yeri satışlarında ise yüzde 43 oranında gerçekleşmesi, her iki kategoride de Türkiye ortalamasının üzerinde ilk el satış payı bulunduğunu gösterdi.

Yabancılara yapılan satışların ise kentteki toplam işlemler içerisinde oldukça sınırlı kaldığı görüldü.

TÜİK’in Ekim 2026 verileri, Türkiye genelinde konut ve iş yeri satışlarının yıllık bazda gerilediği bir dönemde Konya’nın toplam satış hacmi bakımından büyükşehirler arasında önemli bir konumda bulunduğunu ortaya koydu.

Konut ve iş yeri piyasasının gelecek dönem seyrinde kredi ve finansman koşulları, fiyat hareketleri, yatırımcı ve tüketici talebi ile yeni gayrimenkul arzı belirleyici olmaya devam edecek.

TÜİK’in konuyla ilgili bir sonraki haber bülteni 17 Aralık 2026 tarihinde yayımlanacak.

Konya’da araç sayısı 1 milyon 40 bini aştı: Türkiye’de 6’ncı, traktörde 2’nci, kamyonda 4’üncü sırada

Türkiye İstatistik Kurumunun (TÜİK) 16 Kasım 2026 tarihinde yayımladığı Motorlu Kara Taşıtları Ekim 2026 verileri, Konya’nın Türkiye’nin en büyük araç parkına sahip illerinden biri olduğunu ortaya koydu. Konya’da trafiğe kayıtlı motorlu kara taşıtı sayısı 1 milyon 40 bin 316’ya ulaşırken, kent Türkiye genelinde 6’ncı sıradaki yerini aldı. Konya, 105 bin 728 traktörle Türkiye ikincisi, 46 bin 264 kamyonla Türkiye dördüncüsü oldu. Ekim ayında kentte 2 bin 956 taşıtın yeni kaydı yapılırken, 23 bin 297 taşıt noter aracılığıyla el değiştirdi. Türkiye genelinde ise toplam taşıt sayısı 35 milyon 189 bin 866’ya yükselmesine rağmen yeni araç kayıtlarında sert düşüş yaşandı. TÜİK’in il bazlı tabloları, Konya’nın tarım, sanayi, ticari taşımacılık ve ikinci el araç piyasasındaki ağırlığını da ortaya koydu.

Konya’da 1 milyon 40 bin 316 motorlu kara taşıtı bulunuyor

TÜİK’in Ekim 2026 Motorlu Kara Taşıtları İstatistikleri’ne göre Konya, toplam kayıtlı araç sayısında İstanbul, Ankara, İzmir, Antalya ve Bursa’nın ardından Türkiye’nin en fazla motorlu kara taşıtına sahip altıncı ili oldu.

Türkiye genelinde trafiğe kayıtlı 35 milyon 189 bin 866 taşıtın 1 milyon 40 bin 316’sı Konya’da bulunuyor. Böylece Konya, ülke genelindeki motorlu kara taşıtlarının yüzde 2,96’sına ev sahipliği yapıyor.

Konya’da kayıtlı araçların yaklaşık yarısını otomobiller oluşturuyor. Ancak ilin araç parkını diğer büyükşehirlerden ayıran önemli özellikler arasında traktör, kamyon ve kamyonet sayılarının yüksekliği bulunuyor.

TÜİK’in il bazlı verilerine göre Konya’da kayıtlı motorlu kara taşıtlarının dağılımı şöyle:

Taşıt türü Konya’daki sayı
Otomobil 492.735
Motosiklet 215.156
Kamyonet 157.233
Traktör 105.728
Kamyon 46.264
Minibüs 13.448
Otobüs 6.222
Özel amaçlı taşıt 3.530
Toplam 1.040.316

Konya’nın araç parkında otomobillerin payı yüzde 47,36, motosikletlerin payı yüzde 20,68, kamyonetlerin payı yüzde 15,11, traktörlerin payı yüzde 10,16 ve kamyonların payı yüzde 4,45 olarak hesaplandı.

Türkiye genelinde kayıtlı araçlar içerisinde traktörlerin payı yaklaşık yüzde 6,7 düzeyindeyken, Konya’da bu oran yüzde 10’un üzerinde bulunuyor.

Bu farklılık, Konya’nın tarımsal üretim kapasitesi ve geniş kırsal alanlarıyla birlikte değerlendirildiğinde dikkat çekiyor. Kentin motorlu taşıt yapısında yalnızca bireysel ulaşım araçları değil, üretim ve taşımacılıkta kullanılan araçlar da önemli bir yer tutuyor.

Konya, traktör sayısında Türkiye ikincisi: 105 bin 728 traktör

Konya’nın motorlu kara taşıtları istatistiklerindeki en dikkat çekici sonuçlarından biri traktör sayısı oldu.

Ekim 2026 sonunda Türkiye’de trafiğe kayıtlı toplam traktör sayısı 2 milyon 341 bin 127’ye ulaşırken, bunun 105 bin 728’i Konya’da bulunuyor.

İllerin traktör sayılarına göre yapılan sıralamada Manisa 113 bin 343 traktörle birinci, Konya 105 bin 728 traktörle ikinci ve İzmir 88 bin 566 traktörle üçüncü sırada yer aldı.

İl Kayıtlı traktör
Manisa 113.343
Konya 105.728
İzmir 88.566
Bursa 82.318
Ankara 76.930
Balıkesir 74.613
Denizli 66.576
Samsun 66.102
Antalya 65.905
Adana 63.070

Konya’daki traktör sayısı, Türkiye genelindeki toplam traktör parkının yaklaşık yüzde 4,52’sini oluşturuyor.

Tarımın yoğun olduğu Çumra, Karapınar, Cihanbeyli, Kulu, Altınekin, Sarayönü ve diğer üretim bölgeleri dikkate alındığında, traktörlerin kent ekonomisindeki önemi daha belirgin hâle geliyor.

Ancak TÜİK’in il bazlı tablosu traktörleri ilçe veya işletme bazında ayırmıyor. Bu nedenle söz konusu sayıların hangi Konya ilçelerinde yoğunlaştığı ya da hangi tarımsal faaliyetlerde kullanıldığı mevcut verilerden kesin olarak belirlenemiyor.

Kamyonda Türkiye dördüncüsü: Konya’nın ticari taşımacılıktaki ağırlığı

Konya, yalnızca traktör sayısıyla değil, kamyon sayısıyla da Türkiye’nin önde gelen illeri arasında bulunuyor.

Kentte trafiğe kayıtlı 46 bin 264 kamyon bulunuyor. Bu rakamla Konya, İstanbul, Ankara ve İzmir’in ardından Türkiye’de dördüncü sırada yer alıyor.

Türkiye genelinde kayıtlı kamyon sayısı 1 milyon 61 bin 484 olurken, Konya’nın payı yaklaşık yüzde 4,36 olarak hesaplanıyor.

Kamyon sıralamasında İstanbul 165 bin 847, Ankara 110 bin 918, İzmir 54 bin 354 ve Konya 46 bin 264 araçla ilk dört sırayı oluşturuyor. Konya’yı 45 bin 30 kamyonla Mersin takip ediyor.

Konya’nın kamyon sayısındaki yüksekliği, kentteki sanayi üretimi, tarımsal ürün taşımacılığı, lojistik faaliyetleri ve şehirlerarası nakliye açısından dikkat çekici bir gösterge niteliğinde.

Konya’da kamyonların yanı sıra 157 bin 233 kamyonet bulunuyor. Böylece kamyon ve kamyonetlerin toplam sayısı 203 bin 497’ye ulaşıyor.

Bu rakam, Konya’da kayıtlı her beş taşıttan yaklaşık birinin kamyon veya kamyonet olduğunu gösteriyor.

Konya’da ekim ayında 2 bin 956 yeni araç kaydı yapıldı

TÜİK’in ekim ayına ilişkin yeni tescil verileri, Konya’da kayıtlı araç parkının büyüklüğüne karşın yeni araç kayıtlarının daha sınırlı bir düzeyde olduğunu ortaya koydu.

Ekim ayında Konya’da toplam 2 bin 956 motorlu kara taşıtının trafiğe kaydı gerçekleştirildi. Konya, bu sayıyla Türkiye genelinde sekizinci sırada yer aldı.

Kentte yeni kaydı yapılan taşıtların türlere göre dağılımı şöyle:

Taşıt türü Ekim ayı yeni kayıt
Motosiklet 1.409
Otomobil 1.087
Kamyonet 267
Kamyon 89
Traktör 64
Otobüs 21
Minibüs 14
Özel amaçlı taşıt 5
Toplam 2.956

Ekim ayında Konya’da yeni tescil edilen araçların yüzde 47,67’sini motosikletler, yüzde 36,77’sini otomobiller oluşturdu.

Kamyonetlerin payı yüzde 9,03, kamyonların payı yüzde 3,01 ve traktörlerin payı yüzde 2,17 oldu.

Bu tablo, Konya’da ekim ayında motosiklet kayıtlarının otomobil kayıtlarından daha fazla olduğunu gösteriyor.

Konya’da motosiklet kaydı otomobili geçti

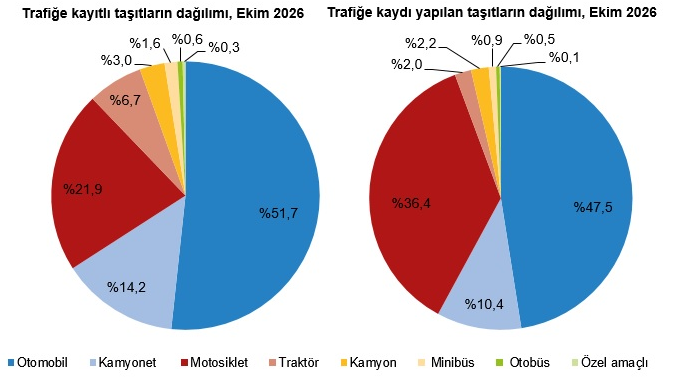
Türkiye genelinde ekim ayında trafiğe kaydı yapılan taşıtların yüzde 47,5’ini otomobiller, yüzde 36,4’ünü motosikletler oluşturdu.

Konya’da ise bunun tersi bir görünüm ortaya çıktı. Yeni kayıtlarda motosikletin payı yüzde 47,7’ye ulaşırken, otomobilin payı yüzde 36,8’de kaldı.

Türkiye genelinde motosikletlerin yeni taşıt kayıtlarındaki payıyla Konya’daki payı arasında yaklaşık 11,3 yüzde puanlık fark bulunuyor.

Bu sonuç, ekim ayı itibarıyla Konya’da motosiklet tescillerinin görece yüksek olduğunu gösteriyor. Ancak tek bir aylık veri üzerinden motosiklete olan talebin sürekli arttığı ya da otomobil tercihlerinin kalıcı biçimde değiştiği sonucuna varmak mümkün değil.

Konya’da bir ayda 23 bin 297 araç el değiştirdi

TÜİK’in noter devirlerini gösteren istatistikleri, Konya’da ikinci el taşıt piyasasının yeni kayıt sayılarına göre çok daha yüksek işlem hacmine sahip olduğunu ortaya koydu.

Ekim ayında Konya’da toplam 23 bin 297 motorlu kara taşıtının devri yapıldı. Bu rakamla Konya, Türkiye genelinde yedinci sırada yer aldı.

Devir işlemlerinde otomobiller ilk sırada bulunurken, kamyonet, motosiklet ve traktör devirleri de önemli sayılara ulaştı.

Taşıt türü Ekim ayı devir sayısı
Otomobil 15.603
Kamyonet 3.727
Motosiklet 1.490
Traktör 1.193
Kamyon 843
Minibüs 296
Otobüs 73
Özel amaçlı taşıt 72
Toplam 23.297

Konya’da ekim ayında devri yapılan taşıtların yaklaşık yüzde 67’sini otomobiller oluşturdu.

Kamyonetler yüzde 16, motosikletler yüzde 6,4, traktörler yüzde 5,1 ve kamyonlar yüzde 3,6 pay aldı.

Kentte bir ayda 2 bin 956 yeni taşıt kaydı yapılırken 23 bin 297 noter devri gerçekleşmesi, devir sayısının yeni kayıtların yaklaşık 7,9 katına ulaştığını gösteriyor.

Yalnızca otomobiller dikkate alındığında ise 1.087 yeni kayda karşılık 15 bin 603 devir işlemi bulunuyor.

Bu rakamlar, Konya’da mevcut araçların el değiştirmesine ilişkin işlemlerin yeni tescillerden çok daha yüksek olduğunu ortaya koyuyor.

Bununla birlikte noter devirleri, aynı taşıtın birden fazla kez el değiştirmesini de kapsayabiliyor. Bu nedenle devir sayısı, bire bir farklı araç satışı veya nihai tüketiciye yapılan satış sayısı olarak değerlendirilmemeli.

Konya, traktör devirlerinde de Türkiye ikincisi

Konya’nın traktör piyasasındaki ağırlığı, yalnızca kayıtlı traktör sayısıyla sınırlı kalmadı.

Ekim ayında kentte 1.193 traktörün devri yapıldı. Bu rakamla Konya, 1.215 traktör devrinin gerçekleştiği Ankara’nın ardından Türkiye ikincisi oldu.

Manisa ise 1.192 traktör devriyle Konya’nın hemen arkasında yer aldı. Konya ile Manisa arasındaki fark yalnızca bir traktör oldu.

Konya’nın traktör devrindeki bu konumu, tarım makineleri ve ikinci el traktör piyasasındaki hareketliliği göstermesi açısından önem taşıyor.

Kentteki traktör parkının büyüklüğü ile noter devirlerinin yüksekliği birlikte değerlendirildiğinde, traktörlerin Konya ekonomisinde hem üretim aracı hem de el değiştiren önemli bir ekonomik varlık olduğu görülüyor.

Türkiye’nin en fazla taşıta sahip 20 ili: Konya altıncı sırada

TÜİK’in 81 ili kapsayan kayıtlı taşıt, yeni tescil ve noter devri tabloları birlikte incelendiğinde İstanbul’un her üç göstergede de açık ara ilk sırada bulunduğu görülüyor.

Konya ise toplam kayıtlı araç sayısında 6’ncı, ekim ayındaki yeni tescillerde 8’inci ve noter devirlerinde 7’nci sırada yer alıyor.

Ekim 2026 itibarıyla kayıtlı araç sayısına göre Türkiye’nin ilk 20 ili şöyle:

Sıra İl Toplam taşıt Yeni kayıt (Ekim) Devir (Ekim)
1 İstanbul 6.514.636 32.455 192.739
2 Ankara 3.166.698 11.024 102.216
3 İzmir 2.192.963 8.539 52.328
4 Antalya 1.757.535 5.634 39.720
5 Bursa 1.396.730 4.949 36.504
6 Konya 1.040.316 2.956 23.297
7 Adana 998.024 3.857 23.635
8 Mersin 931.522 2.926 21.556
9 Manisa 880.862 2.820 14.331
10 Muğla 801.082 2.802 13.974
11 Gaziantep 795.225 2.435 21.189
12 Hatay 734.259 2.615 15.691
13 Balıkesir 726.677 2.640 13.608
14 Aydın 699.717 2.239 11.952
15 Kocaeli 675.353 3.064 18.486
16 Denizli 612.897 1.977 12.535
17 Samsun 564.299 1.802 14.446
18 Kayseri 546.682 1.616 14.783
19 Sakarya 455.818 1.603 10.500
20 Eskişehir 412.383 1.277 9.974

Tablodaki sıralama toplam kayıtlı taşıt sayısına göredir. Yeni kayıt ve devir sütunları yalnızca Ekim 2026 dönemini göstermektedir.

İstanbul ilk sırada, Konya milyonluk araç parkına sahip altı ilden biri

İstanbul’da kayıtlı taşıt sayısı 6 milyon 514 bin 636’ya ulaşırken, Ankara’da 3 milyon 166 bin 698, İzmir’de 2 milyon 192 bin 963 araç bulunuyor.

Antalya 1 milyon 757 bin 535, Bursa 1 milyon 396 bin 730 ve Konya 1 milyon 40 bin 316 araçla ilk altı sırayı tamamlıyor.

Böylece Türkiye’de araç parkı bir milyonun üzerinde bulunan altı il arasında Konya da yer alıyor.

Konya’nın ardından gelen Adana’nın toplam araç sayısı 998 bin 24, Mersin’in ise 931 bin 522 olarak kayıtlara geçti.

Ancak nüfusa göre araç sahipliği ile toplam kayıtlı araç sayısı farklı göstergeler. Konya’nın Türkiye altıncısı olması, kişi başına düşen araç sayısında da aynı sırada bulunduğu anlamına gelmiyor.

Konya’nın çevre illerle karşılaştırması: Aksaray, Karaman, Niğde ve Kayseri’de durum

Konya’nın araç parkı, İç Anadolu ve çevresindeki birçok ilin toplam taşıt sayısından oldukça yüksek.

TÜİK’in il bazlı verilerine göre Konya ve çevresindeki illerin Ekim 2026 taşıt istatistikleri şöyle:

İl Toplam taşıt Yeni kayıt Devir
Konya 1.040.316 2.956 23.297
Kayseri 546.682 1.616 14.783
Eskişehir 412.383 1.277 9.974
Afyonkarahisar 346.881 1.361 6.624
Isparta 258.046 714 4.585
Aksaray 193.710 717 4.884
Nevşehir 182.946 504 4.113
Niğde 160.682 416 3.610
Karaman 124.391 229 2.125
Kırşehir 94.173 278 2.451

Konya’nın toplam kayıtlı taşıt sayısı, Kayseri’nin yaklaşık 1,9 katına, Aksaray’ın 5,4 katına ve Karaman’ın 8,4 katına ulaşıyor.

Özellikle Karaman, Aksaray ve Niğde ile karşılaştırıldığında Konya’nın çok daha geniş bir araç parkına sahip olduğu görülüyor.

Ancak bu farkların değerlendirilmesinde illerin nüfusları, ekonomik yapıları, ticari faaliyetleri ve yüzölçümleri gibi etkenlerin de dikkate alınması gerekiyor.

Aksaray ve Karaman’da traktörlerin payı dikkat çekiyor

Bölgedeki tarımsal faaliyetlerin taşıt parkına etkisi yalnızca Konya’da görülmüyor.

Aksaray’da toplam 193 bin 710 taşıtın 25 bin 353’ünü traktörler oluşturuyor. Karaman’da ise toplam 124 bin 391 taşıt içerisinde 14 bin 228 traktör bulunuyor.

Niğde’de 21 bin 707, Afyonkarahisar’da 51 bin 342, Kayseri’de 37 bin 531 ve Eskişehir’de 29 bin 412 traktör kayıtlı durumda.

Bölgedeki bu tablo, tarım araçlarının İç Anadolu ve çevresindeki taşıt parklarının önemli bir bölümünü oluşturduğunu gösteriyor.

Konya ise hem toplam traktör sayısı hem de traktörlerin noter devir sayısıyla söz konusu illerin önünde yer alıyor.

Türkiye’de trafiğe kayıtlı araç sayısı 35 milyon 189 bin 866 oldu

TÜİK’in 16 Kasım 2026 tarihinde açıkladığı verilere göre Türkiye genelinde trafiğe kayıtlı motorlu kara taşıtı sayısı ekim ayı sonu itibarıyla 35 milyon 189 bin 866’ya ulaştı.

Kayıtlı taşıtların yüzde 51,7’sini otomobiller, yüzde 21,9’unu motosikletler, yüzde 14,2’sini kamyonetler, yüzde 6,7’sini traktörler, yüzde 3’ünü kamyonlar, yüzde 1,6’sını minibüsler, yüzde 0,6’sını otobüsler ve yüzde 0,3’ünü özel amaçlı taşıtlar oluşturdu.

Türkiye genelindeki kayıtlı taşıt sayıları şöyle:

Taşıt türü Türkiye genelindeki sayı
Otomobil 18.191.090
Motosiklet 7.719.108
Kamyonet 4.994.857
Traktör 2.341.127
Kamyon 1.061.484
Minibüs 544.925
Otobüs 217.600
Özel amaçlı taşıt 119.675
Toplam 35.189.866

Türkiye’nin taşıt parkının yarıdan fazlasını otomobiller oluştururken, motosikletler ikinci sırada bulunuyor.

Konya ile Türkiye genelindeki taşıt dağılımı karşılaştırıldığında, özellikle traktör ve kamyonların Konya’daki payının ülke ortalamasının üzerinde olduğu görülüyor.

Türkiye’de yeni taşıt kayıtlarında sert düşüş: Ekimde yüzde 26,8 azalma

Toplam araç parkı büyümeyi sürdürürken, yeni taşıt kayıtlarında dikkat çekici bir gerileme yaşandı.

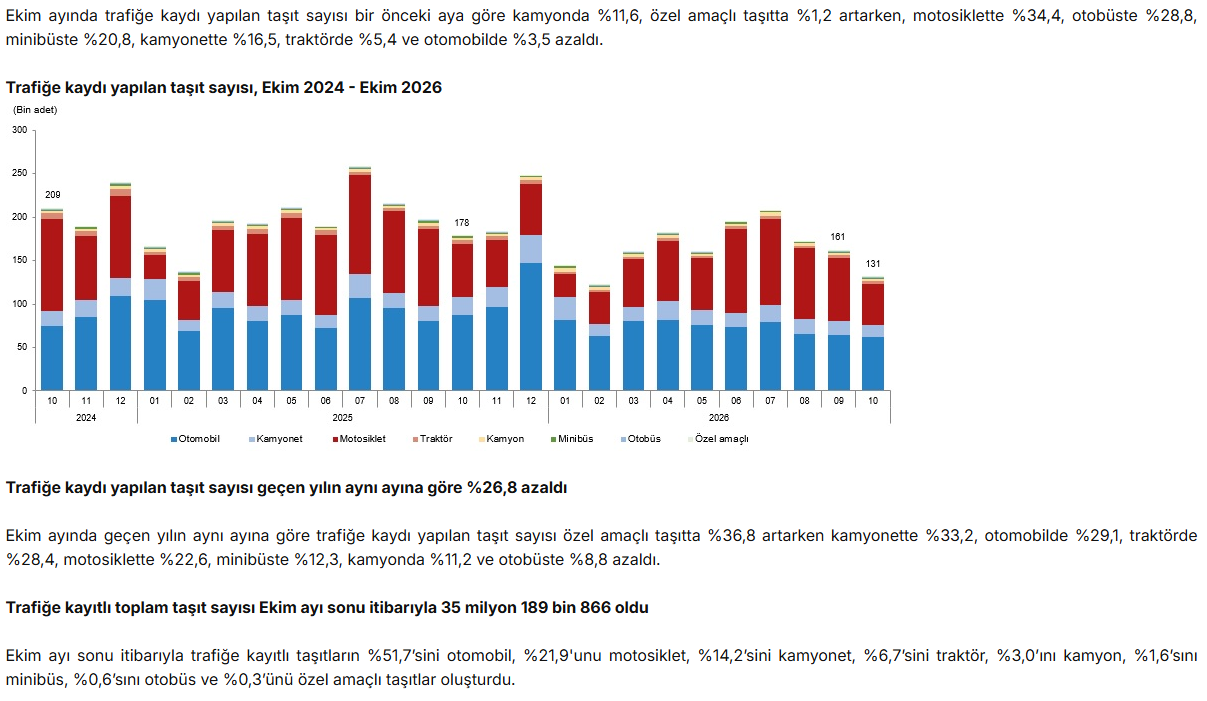
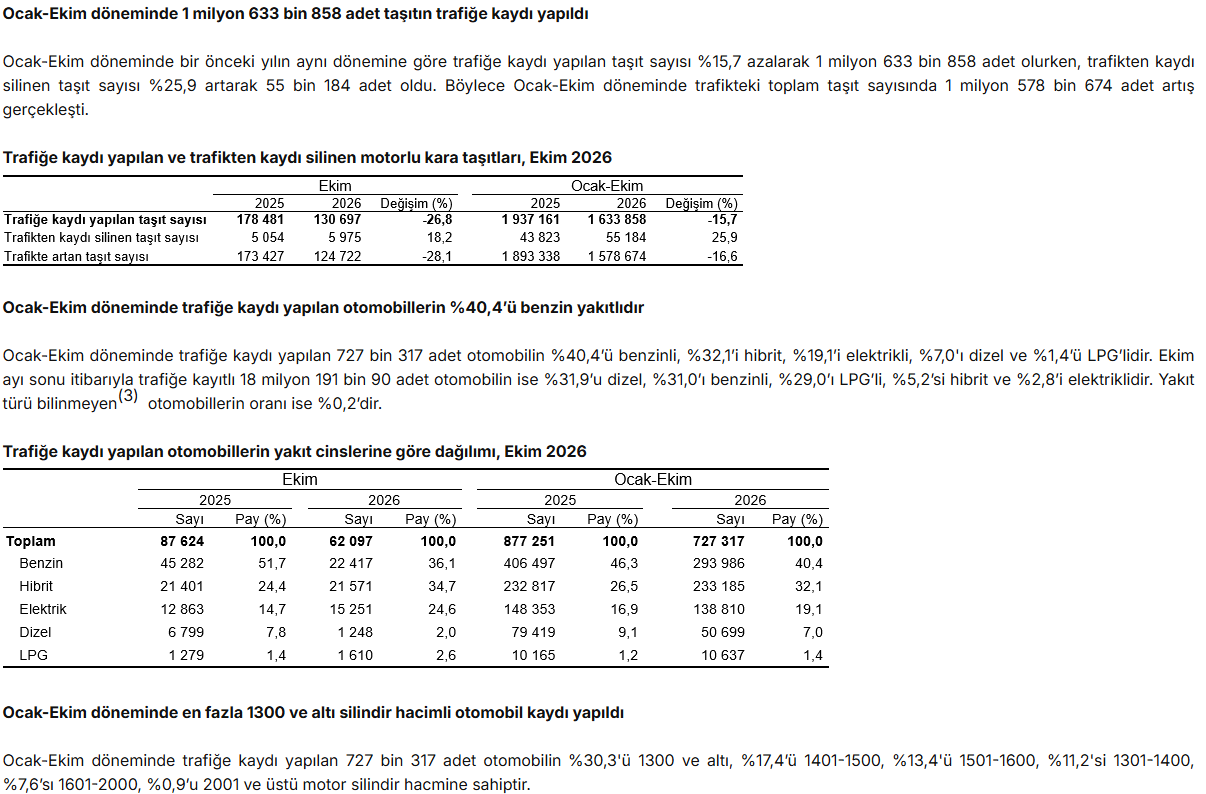
TÜİK verilerine göre Türkiye’de ekim ayında 130 bin 697 taşıtın trafiğe kaydı yapıldı.

Bu sayı, eylül ayına göre yüzde 18,8, geçen yılın aynı ayına göre yüzde 26,8 azaldı.

Ekim 2025’te 178 bin 481 olan yeni kayıt sayısı, Ekim 2026’da 130 bin 697’ye geriledi.

TÜİK’in yayımladığı Ekim 2024-Ekim 2026 dönemine ait grafik de yeni taşıt kayıtlarında son iki yıl içerisinde belirgin bir gerileme yaşandığını gösteriyor.

Dönem Yeni kayıt sayısı
Ekim 2024 209.401
Ekim 2025 178.481
Eylül 2026 161.027
Ekim 2026 130.697

Ekim 2024 ile Ekim 2026 karşılaştırıldığında yeni taşıt kayıtlarında yaklaşık yüzde 37,6 düşüş gerçekleşti.

Bu tablo, toplam taşıt parkı büyümeye devam ederken yeni kayıt hızının belirgin biçimde yavaşladığını ortaya koyuyor.

Otomobil, motosiklet ve traktör kayıtlarında düşüş

Ekim ayında trafiğe kaydı yapılan taşıtların yüzde 47,5’ini otomobiller, yüzde 36,4’ünü motosikletler ve yüzde 10,4’ünü kamyonetler oluşturdu.

Diğer taşıt türleri arasında kamyonlar yüzde 2,2, traktörler yüzde 2, minibüsler yüzde 0,9, otobüsler yüzde 0,5 ve özel amaçlı taşıtlar yüzde 0,1 pay aldı.

Türkiye genelinde ekim ayında yeni kaydı yapılan taşıtların sayıları şöyle:

Taşıt türü Yeni kayıt
Otomobil 62.097
Motosiklet 47.594
Kamyonet 13.591
Kamyon 2.843
Traktör 2.649
Minibüs 1.153
Otobüs 599
Özel amaçlı taşıt 171
Toplam 130.697

Eylül ayına göre yeni kayıtlar motosikletlerde yüzde 34,4, otobüslerde yüzde 28,8, minibüslerde yüzde 20,8, kamyonetlerde yüzde 16,5, traktörlerde yüzde 5,4 ve otomobillerde yüzde 3,5 azaldı.

Buna karşılık kamyon kayıtlarında yüzde 11,6, özel amaçlı taşıt kayıtlarında yüzde 1,2 artış gerçekleşti.

Geçen yılın aynı ayına göre ise kamyonetlerde yüzde 33,2, otomobillerde yüzde 29,1, traktörlerde yüzde 28,4 ve motosikletlerde yüzde 22,6 düşüş kaydedildi.

Türkiye’de bir ayda 873 bin 545 taşıt el değiştirdi

Yeni taşıt kayıtlarında düşüş yaşanırken, noter aracılığıyla gerçekleştirilen taşıt devirleri yüksek sayılarda devam etti.

Ekim ayında Türkiye genelinde 873 bin 545 motorlu kara taşıtının devri yapıldı.

Devir işlemlerinin yüzde 68,3’ünü otomobiller, yüzde 14,4’ünü kamyonetler, yüzde 9,6’sını motosikletler, yüzde 3,2’sini traktörler ve yüzde 2,2’sini kamyonlar oluşturdu.

Devir sayıları taşıt türlerine göre şöyle gerçekleşti:

Taşıt türü Devir sayısı
Otomobil 597.133
Kamyonet 125.604
Motosiklet 83.769
Traktör 28.105
Kamyon 19.031
Minibüs 13.975
Otobüs 3.995
Özel amaçlı taşıt 1.933
Toplam 873.545

Türkiye genelinde ekim ayında gerçekleştirilen noter devirlerinin sayısı, yeni taşıt kayıtlarının yaklaşık 6,7 katına ulaştı.

Konya’da ise bu oran yaklaşık 7,9 olarak hesaplandı.

Bu karşılaştırma, Konya’da mevcut taşıtların el değiştirmesine ilişkin işlemlerin yeni kayıt sayısına oranının Türkiye genelinden daha yüksek olduğunu gösteriyor.

En fazla araç devri hangi illerde yapıldı?

İl bazlı devir istatistiklerinde İstanbul 192 bin 739 işlemle ilk sırada yer aldı.

İstanbul’u Ankara, İzmir, Antalya, Bursa ve Adana takip etti. Konya ise 23 bin 297 devirle Türkiye genelinde yedinci oldu.

Özellikle Adana ile Konya arasındaki farkın yalnızca 338 devir olması dikkat çekti.

Konya’yı Mersin 21 bin 556, Gaziantep 21 bin 189 ve Kocaeli 18 bin 486 devirle takip etti.

Bu veriler, Konya’nın ikinci el taşıt işlemlerinde de Türkiye’nin önemli merkezlerinden biri olduğunu gösteriyor.

Ocak-ekim döneminde 1 milyon 633 bin 858 taşıt trafiğe katıldı

TÜİK’in yılın ilk 10 ayına ilişkin istatistikleri de yeni araç kayıtlarında yavaşlama yaşandığını ortaya koydu.

Ocak-ekim döneminde trafiğe kaydı yapılan taşıt sayısı, geçen yılın aynı dönemine göre yüzde 15,7 azalarak 1 milyon 633 bin 858 oldu.

Aynı dönemde trafikten kaydı silinen taşıt sayısı ise yüzde 25,9 artarak 55 bin 184’e ulaştı.

Böylece yılın ilk 10 ayında trafiğe kayıtlı taşıt sayısındaki net artış 1 milyon 578 bin 674 olarak gerçekleşti.

Geçen yılın aynı döneminde bu artış 1 milyon 893 bin 338 düzeyindeydi.

Dolayısıyla toplam taşıt parkı büyümeye devam etse de büyüme hızı önceki yıla göre yavaşladı.

Ekim ayında en çok hangi otomobil markaları trafiğe kaydedildi?

TÜİK’in markalara göre dağılım tablosu, ekim ayında trafiğe kaydı yapılan 62 bin 97 otomobil içerisinde Renault’nun ilk sırada bulunduğunu gösterdi.

Renault 9 bin 25 araç ve yüzde 14,5 payla ilk sırada yer aldı.

Türkiye’nin yerli elektrikli otomobil markası TOGG, 7 bin 293 araçla ikinci sıraya yükseldi. TOGG’un yeni tescillerdeki payı yüzde 11,7 oldu.

Volkswagen ise 6 bin 870 araç ve yüzde 11,1 payla üçüncü sırada yer aldı.

Ekim ayında en fazla trafiğe kaydı yapılan otomobil markaları şöyle sıralandı:

Sıra Marka Yeni tescil
1 Renault 9.025
2 TOGG 7.293
3 Volkswagen 6.870
4 Hyundai 5.070
5 Toyota 3.448
6 BMW 3.103
7 Skoda 2.949
8 Mercedes-Benz 2.937
9 Peugeot 2.729
10 Kia 2.285

Marka dağılımında Renault, TOGG ve Volkswagen’in toplam payı yüzde 37’nin üzerine çıktı.

TOGG’un ikinci sırada bulunması, ekim ayındaki yeni otomobil tescillerinde elektrikli araçların ağırlığı açısından dikkat çekici sonuçlardan biri oldu.

Ancak marka tablosu Türkiye genelini kapsıyor. Konya’da hangi markadan kaç otomobilin trafiğe kaydedildiğine ilişkin ayrı bir il bazlı marka dağılımı bulunmadığından, Türkiye sıralamasının Konya için de geçerli olduğu söylenemiyor.

Elektrikli ve hibrit otomobillerde dikkat çekici değişim

TÜİK’in yakıt türü verileri, Türkiye’de yeni otomobil kayıtlarında benzinli, hibrit ve elektrikli araçların ağırlıklarının değiştiğini ortaya koydu.

Ekim ayında trafiğe kaydı yapılan 62 bin 97 otomobilin 22 bin 417’si benzinli, 21 bin 571’i hibrit ve 15 bin 251’i elektrikli oldu.

Dizel otomobil kayıtları 1.248, LPG’li otomobil kayıtları ise 1.610 olarak gerçekleşti.

Yakıt türü Ekim yeni tescil Pay
Benzin 22.417 %36,1
Hibrit 21.571 %34,7
Elektrik 15.251 %24,6
LPG 1.610 %2,6
Dizel 1.248 %2,0
Toplam 62.097 %100

Ekim ayında hibrit ve elektrikli otomobillerin toplam payı yüzde 59,3’e ulaştı.

Bir başka ifadeyle, trafiğe yeni kaydedilen her 10 otomobilden yaklaşık 6’sı hibrit veya elektrikli oldu.

Ekim 2025’te hibrit ve elektrikli otomobillerin toplam payı yaklaşık yüzde 39,1 düzeyindeydi. Böylece bir yıllık karşılaştırmada bu iki yakıt türünün toplam payında yaklaşık 20,2 yüzde puanlık artış gerçekleşti.

Bununla birlikte bu oranların yeni tescil edilen otomobillere ait olduğu, Türkiye’deki mevcut otomobillerin tamamını yansıtmadığı unutulmamalı.

Türkiye’de elektrikli otomobil sayısı 500 bini geçti

Ekim 2026 sonunda Türkiye’de trafiğe kayıtlı elektrikli otomobil sayısı 501 bin 5’e ulaştı.

Hibrit otomobillerin sayısı ise 938 bin 8 oldu.

Türkiye genelindeki 18 milyon 191 bin 90 otomobilin yakıt türlerine göre dağılımı şöyle:

Yakıt türü Kayıtlı otomobil
Dizel 5.808.244
Benzin 5.634.824
LPG 5.274.022
Hibrit 938.008
Elektrik 501.005
Bilinmeyen 34.987
Toplam 18.191.090

Türkiye’deki mevcut otomobil parkında dizel araçların payı yüzde 31,9, benzinli araçların payı yüzde 31, LPG’li araçların payı yüzde 29 olarak hesaplandı.

Hibrit otomobillerin payı yüzde 5,2’ye, elektrikli otomobillerin payı ise yüzde 2,8’e ulaştı.

Yeni tescillerde hibrit ve elektrikli araçların ağırlığı artarken mevcut araç parkında benzin, dizel ve LPG’nin hâlâ belirleyici olduğu görülüyor.

Konya açısından bakıldığında ise elektrikli ve hibrit araçların yaygınlaşması, şarj altyapısı, enerji kullanımı, servis hizmetleri ve otomotiv sektörünün geleceğiyle bağlantılı bir gelişme olarak değerlendirilebilir.

Ancak mevcut dosyalarda Konya’nın elektrikli ve hibrit otomobil sayıları il bazında ayrıştırılmadığı için kentteki elektrikli araç sayısına ilişkin kesin bir rakam vermek mümkün değil.

Yeni otomobil kayıtlarında küçük motor hacimleri önde

TÜİK’in ocak-ekim dönemini kapsayan motor silindir hacmi istatistiklerine göre yılın ilk 10 ayında trafiğe kaydı yapılan 727 bin 317 otomobilin yüzde 30,3’ü 1300 ve altı silindir hacmine sahip araçlardan oluştu.

Motor hacimlerine göre dağılımda 1401-1500 cc aralığı yüzde 17,4, 1501-1600 cc aralığı yüzde 13,4 ve 1301-1400 cc aralığı yüzde 11,2 pay aldı.

Motor silindir hacmi Yeni kayıt
1300 cc ve altı 220.439
1301-1400 cc 81.405
1401-1500 cc 126.726
1501-1600 cc 97.629
1601-2000 cc 55.609
2001 cc ve üzeri 6.691
Diğer 138.818
Toplam 727.317

Silindir hacmi tablosunda “diğer” kategorisi de önemli bir büyüklüğe ulaştı. TÜİK’in tabloda ayrıca gösterdiği bu kategoride 138 bin 818 otomobil bulunuyor.

Bu veriler, kayıtların önemli bir bölümünün düşük ve orta motor hacmi gruplarında toplandığını gösteriyor.

Türkiye’de en çok gri otomobil tercih edildi

TÜİK’in otomobillerin renklerine ilişkin verileri de yeni araç tercihlerindeki görünümü ortaya koydu.

2026’nın ocak-ekim döneminde trafiğe kaydı yapılan 727 bin 317 otomobilin 299 bin 484’ü gri renkteydi.

Gri otomobiller yüzde 41,2 payla ilk sırada yer aldı. Beyaz otomobiller yüzde 25,6, siyah otomobiller yüzde 12,2 ve mavi otomobiller yüzde 9,9 pay aldı.

Renk Yeni kayıt
Gri 299.484
Beyaz 185.959
Siyah 88.431
Mavi 72.092
Yeşil 42.884
Kırmızı 23.711
Kahverengi 9.183
Sarı 2.458
Turuncu 2.328
Mor 147
Pembe 10
Diğer 630
Toplam 727.317

Gri, beyaz ve siyah otomobillerin toplam payı yaklaşık yüzde 79’a ulaştı.

Bu sonuç, Türkiye genelindeki yeni otomobil tescillerinde nötr renklerin ağırlığını koruduğunu gösteriyor.

Renk dağılımı da Türkiye geneline ait olduğundan Konya’daki otomobillerin renk tercihlerini ayrıca belirlemek için il düzeyinde veriye ihtiyaç bulunuyor.

TÜİK grafiklerinde dikkat çeken üç önemli sonuç

TÜİK’in dört sayfalık Ekim 2026 bülteninde yer alan grafik ve tablolar, motorlu kara taşıtları piyasasındaki değişimi üç temel başlıkta ortaya koyuyor.

Birincisi, yeni taşıt kayıtlarında belirgin düşüş yaşanması. Ekim 2024’te 209 bin 401 olan yeni kayıt sayısı, Ekim 2025’te 178 bin 481’e, Ekim 2026’da 130 bin 697’ye geriledi. Böylece yeni tescil sayısı iki yıl öncesinin yaklaşık yüzde 37,6 altında kaldı.

İkincisi, motosikletlerin araç piyasasındaki payı. Türkiye genelindeki mevcut taşıt parkında motosikletlerin payı yüzde 21,9 iken ekim ayındaki yeni kayıtlarda bu oran yüzde 36,4 oldu. Konya’da ise aynı ay yeni kaydedilen taşıtların yüzde 47,7’sini motosikletler oluşturdu.

Üçüncüsü, otomobillerin yakıt türündeki değişim. Ekim ayında yeni tescil edilen otomobillerin yüzde 59,3’ünün elektrikli veya hibrit olması, yeni otomobil pazarındaki dönüşümü gösterirken mevcut otomobil parkında dizel, benzinli ve LPG’li araçlar ağırlığını korudu.

Bu sonuçlar birlikte değerlendirildiğinde, Türkiye’nin araç parkı büyümeye devam ederken yeni kayıtların yavaşladığı, motosikletlerin yeni tescillerde önemli yer tuttuğu ve yeni otomobillerde yakıt tercihlerinin değiştiği görülüyor.

Konya’daki araç sayısının artması ulaşım ve altyapı açısından ne anlama geliyor?

Konya’da kayıtlı motorlu kara taşıtı sayısının bir milyonun üzerinde bulunması, şehir içi ulaşım, yol altyapısı, otopark ihtiyacı ve toplu taşıma politikaları açısından önem taşıyor.

Ancak kayıtlı araç sayısı, bu araçların tamamının her gün kent merkezinde kullanıldığı anlamına gelmiyor.

Konya’nın geniş kırsal alanları, tarımsal işletmeleri, sanayi kuruluşları ve şehirlerarası taşımacılık faaliyetleri dikkate alındığında motorlu taşıt parkının farklı ekonomik alanlara dağıldığı görülüyor.

Özellikle traktörler, kamyonlar ve kamyonetler ile özel otomobillerin kullanım amaçları birbirinden farklı.

Bu nedenle taşıt sayısındaki büyümenin kent ulaşımına etkilerini değerlendirmek için trafik yoğunluğu, araç kullanım sıklığı, ulaşım türleri, yol kapasitesi ve nüfus gibi ek göstergelerin de incelenmesi gerekiyor.

Konya’da tramvay, otobüs ve diğer toplu ulaşım yatırımlarının yanı sıra şehir içi trafik yönetimi ve otopark politikaları da büyüyen taşıt parkıyla birlikte önemini koruyor.

Öte yandan kentteki kamyon, kamyonet ve traktör sayısının yüksekliği, motorlu taşıt istatistiklerinin yalnızca bireysel ulaşımı değil, üretim ekonomisini de yansıttığını ortaya koyuyor.

Konya’nın Türkiye tablosundaki yeri ne gösteriyor?

TÜİK’in 81 ili kapsayan verileri, Konya’nın motorlu kara taşıtlarında farklı alanlarda Türkiye’nin önde gelen illerinden biri olduğunu ortaya koydu.

Kent, toplam taşıt sayısında altıncı sırada bulunurken traktörde ikinci, kamyonda dördüncü sıraya yerleşti.

Konya, ekim ayındaki yeni taşıt kayıtlarında sekizinci, noter devirlerinde yedinci ve traktör devirlerinde ikinci sırada yer aldı.

Kentte yeni tescil edilen motosikletlerin otomobilleri geçmesi de ekim ayına özgü dikkat çekici sonuçlardan biri oldu.

Türkiye genelinde ise toplam araç sayısı 35,2 milyona yaklaşmakla kalmayıp bu seviyeyi aşarken, ekim ayındaki yeni kayıtlar geçen yılın aynı ayına göre yüzde 26,8 azaldı. Noter devirleri 873 binin üzerinde gerçekleşti; hibrit ve elektrikli otomobiller yeni tescillerde yüzde 59,3 paya ulaştı.

Konya açısından TÜİK verilerinin ortaya koyduğu en önemli sonuç, kentin yalnızca büyük bir otomobil parkına sahip olmadığı; tarım makineleri, ticari taşıtlar, ağır yük taşımacılığı ve ikinci el araç işlemleriyle de Türkiye’nin önde gelen illerinden biri olduğudur.

Verilerin kapsamı: Toplam kayıtlı taşıt sayıları Ekim 2026 sonu itibarıyladır. İl bazlı yeni kayıt ve noter devirleri Ekim 2026 ayını, marka dağılımı Ekim ayını, motor hacmi ve renk dağılımları ise Ocak-Ekim 2026 dönemini kapsamaktadır. TÜİK’in devir tanımı, noterler aracılığıyla bir veya daha fazla el değiştiren taşıtları içermektedir.

Türkiye’de ayran, kefir ve yoğurt üretiminde rekor: 9 ayda yaklaşık 2 milyon tona ulaşıldı

Türkiye İstatistik Kurumunun (TÜİK) verileri, süt ürünleri üretiminde son beş yıldır devam eden artışın 2026 yılında da sürdüğünü ortaya koydu. Özellikle ayran, kefir ve yoğurt üretiminde yılın ilk dokuz ayı itibarıyla rekor seviyelere ulaşıldı.

2026 yılının ocak-eylül döneminde Türkiye’de 834 bin 27 ton ayran ve kefir, 1 milyon 126 bin 83 ton yoğurt üretildi.

Bu ürün gruplarının toplam üretimi, geçen yılın aynı dönemine göre yüzde 6,7 artarak 1 milyon 960 bin 110 tona yükseldi.

Ayran ve kefir üretimi beş yılda yüzde 45 arttı

Türkiye’de ayran ve kefir üretimi, son beş yılın ocak-eylül dönemleri karşılaştırıldığında düzenli bir artış gösterdi.

2022 yılının ilk dokuz ayında 574 bin 939 ton olan üretim, 2023’te 615 bin 693 tona, 2024’te 716 bin 270 tona yükseldi.

2025 yılında 779 bin 733 tona ulaşan üretim, 2026’nın aynı döneminde 834 bin 27 tonla rekor kırdı.

Böylece 2022’ye göre üretim artışı yüzde 45’e ulaşırken, geçen yılın aynı dönemine göre yaklaşık yüzde 7’lik yükseliş gerçekleşti.

Yoğurt üretimi 1 milyon 126 bin tonu geçti

Türkiye’nin geleneksel süt ürünlerinden yoğurtta da üretim artışı sürdü.

2022 yılının ocak-eylül döneminde 888 bin 676 ton yoğurt üretilirken, 2023’te bu miktar 919 bin 627 tona ulaştı.

2024 yılında ilk dokuz aylık üretim 1 milyon ton sınırını aşarak 1 milyon 7 bin 421 ton oldu.

2025’te 1 milyon 57 bin 428 tona çıkan yoğurt üretimi, 2026’nın aynı döneminde 1 milyon 126 bin 83 tona yükseldi.

Böylece beş yıllık dönemde yoğurt üretimi yaklaşık yüzde 27 artış gösterdi.

Türkiye’nin son beş yıllık süt ürünleri üretimi

TÜİK verilerine göre, 2022-2026 yıllarının ocak-eylül dönemlerinde ayran, kefir ve yoğurt üretimi şöyle gerçekleşti:

Yıl Ayran ve kefir (ton) Yoğurt (ton) Toplam (ton)
2022 574.939 888.676 1.463.615
2023 615.693 919.627 1.535.320
2024 716.270 1.007.421 1.723.691
2025 779.733 1.057.428 1.837.161
2026 834.027 1.126.083 1.960.110

Tablodaki rakamlar ilgili yılların ocak-eylül dönemlerini kapsamaktadır.

2026’da üretimin zirvesi temmuz ayında görüldü

2026 yılının aylık verileri incelendiğinde, hem ayran ve kefir hem de yoğurt üretiminde en yüksek seviyeye temmuz ayında ulaşıldı.

Temmuzda ayran ve kefir üretimi 103 bin 171 ton, yoğurt üretimi ise 140 bin 86 ton olarak gerçekleşti.

2026 yılı ayran, kefir ve yoğurt üretimi

Ay Ayran ve kefir (ton) Yoğurt (ton)
Ocak 80.487 119.659
Şubat 78.302 110.599
Mart 83.696 114.879
Nisan 96.027 125.691
Mayıs 95.439 120.224
Haziran 98.486 131.876
Temmuz 103.171 140.086
Ağustos 99.433 134.781
Eylül 98.985 128.288
9 aylık toplam 834.027 1.126.083

Geçen yıla göre üretimde önemli artış

TÜİK verilerine göre, 2026 yılının ilk dokuz ayında ayran ve kefir üretimi geçen yılın aynı dönemine kıyasla 54 bin 294 ton arttı.

Yoğurt üretimindeki artış ise 68 bin 655 ton oldu.

2025-2026 üretim karşılaştırması

Ürün 2025 (ton) 2026 (ton) Artış (ton) Değişim
Ayran ve kefir 779.733 834.027 +54.294 +%7,0
Yoğurt 1.057.428 1.126.083 +68.655 +%6,5
Toplam 1.837.161 1.960.110 +122.949 +%6,7

Süt ürünleri üretiminde son beş yıldır devam eden yükseliş, 2026 yılında da yeni rekorlarla sürdü.

Türkiye’nin ayran, kefir ve yoğurt üretimi, yılın ilk dokuz ayında yaklaşık 2 milyon tona ulaşarak sektörün üretim kapasitesindeki artışı ortaya koydu.

İnşaat sektöründe sert düşüş: Üretim eylülde yüzde 6,3 geriledi

Türkiye İstatistik Kurumu (TÜİK), Eylül 2026 dönemine ilişkin inşaat üretim endeksi sonuçlarını yayımladı. Açıklanan verilere göre Türkiye’de inşaat üretimi, geçen yılın aynı ayına kıyasla yüzde 6,3 azalırken, bir önceki aya göre yüzde 2,7 geriledi.

İnşaat sektörünün alt faaliyet alanlarında farklı yönlerde değişimler yaşandı. Bina inşaatı ve özel inşaat faaliyetlerinde yıllık bazda düşüş görülürken bina dışı yapıların inşaatında artış kaydedildi.

Bina inşaatında yüzde 9,3 düşüş

TÜİK verilerine göre, Eylül 2026’da bina inşaatı sektörü üretim endeksi geçen yılın aynı ayına göre yüzde 9,3 azaldı.

Özel inşaat faaliyetlerinde yıllık bazda yüzde 8,9 düşüş yaşanırken bina dışı yapıların inşaatı sektörü yüzde 12,7 büyüdü.

İnşaat üretim endeksi yıllık değişim tablosu – Eylül 2026

İnşaat sektörü Yıllık değişim
İnşaat üretim endeksi (genel) -%6,3
Bina inşaatı -%9,3
Bina dışı yapıların inşaatı +%12,7
Özel inşaat faaliyetleri -%8,9

Yıllık değişimler Eylül 2025 ile Eylül 2026 dönemlerini karşılaştırmaktadır.

İnşaat üretimi aylık yüzde 2,7 azaldı

İnşaat üretiminde aylık bazda da gerileme yaşandı. Endeks, eylül ayında ağustosa göre yüzde 2,7 düştü.

Alt sektörler incelendiğinde en yüksek aylık düşüş yüzde 4 ile özel inşaat faaliyetlerinde gerçekleşti.

Bina inşaatında yüzde 2,9, bina dışı yapıların inşaatında ise yüzde 0,3 azalış kaydedildi.

İnşaat üretim endeksi aylık değişim tablosu – Eylül 2026

İnşaat sektörü Aylık değişim
İnşaat üretim endeksi (genel) -%2,7
Bina inşaatı -%2,9
Bina dışı yapıların inşaatı -%0,3
Özel inşaat faaliyetleri -%4,0

Aylık değişimler Ağustos 2026 ile Eylül 2026 dönemlerini karşılaştırmaktadır.

İnşaat sektöründe yıllık ve aylık değişim karşılaştırması

Sektör Yıllık (%) Aylık (%)
Genel inşaat üretimi -6,3 -2,7
Bina inşaatı -9,3 -2,9
Bina dışı yapıların inşaatı +12,7 -0,3
Özel inşaat faaliyetleri -8,9 -4,0

Bina dışı yapıların inşaatı yıllık bazda büyüdü

Eylül ayının dikkat çeken verisi, bina dışı yapıların inşaatında yaşanan yüzde 12,7’lik yıllık artış oldu.

Bina dışı yapıların inşaatı, yol, köprü, altyapı ve benzeri mühendislik yapılarına yönelik faaliyetleri kapsıyor.

Bu alanda yıllık bazda büyüme görülmesine rağmen aylık üretimde yüzde 0,3’lük sınırlı düşüş kaydedildi.

Bina inşaatı ile özel inşaat faaliyetlerinde ise hem yıllık hem de aylık bazda gerileme yaşandı.

TÜİK’in açıkladığı Eylül 2026 verileri, inşaat üretiminde genel daralmanın devam ettiğini ve özellikle bina inşaatı ile özel inşaat faaliyetlerinin olumsuz ayrıştığını ortaya koydu.

Türkiye’nin dış ticaretinde dikkat çeken gelişme: İhracat miktarı yüzde 7,8 arttı, ithalat yüzde 6,3 azaldı

Türkiye İstatistik Kurumu (TÜİK), 12 Kasım 2026 tarihinde yayımladığı Dış Ticaret Endeksleri, Eylül 2026 bülteniyle Türkiye’nin ihracat ve ithalatındaki miktar ve birim değer değişimlerini kamuoyuyla paylaştı.

Veriler, eylül ayında Türkiye’nin ihracat miktarında artış yaşanırken ithalat miktarında gerileme meydana geldiğini ortaya koydu. Buna karşılık dış ticaretin birim değer göstergelerinde hem ihracat hem de ithalat tarafında yükseliş kaydedildi.

Eylül 2026’da ihracat miktar endeksi, geçen yılın aynı ayına göre yüzde 7,8 artarak 153 seviyesine yükseldi. İthalat miktar endeksi ise yüzde 6,3 azalarak 114 seviyesine geriledi.

Aynı dönemde ihracat birim değer endeksi yüzde 7 artışla 134,9’a, ithalat birim değer endeksi ise yüzde 12,7 artarak 153,3’e ulaştı.

İthalat birim değerlerindeki artışın ihracatın üzerinde gerçekleşmesi, Türkiye’nin dış ticaret haddinde düşüşe neden oldu.

İhracat ve ithalatta eylül ayının temel göstergeleri

TÜİK’in açıkladığı dört temel dış ticaret endeksi, Türkiye’nin eylül ayındaki dış ticaret hareketlerini ortaya koydu.

Gösterge Eylül 2025 Eylül 2026 Değişim
İhracat birim değer endeksi 126,1 134,9 +%7,0
İhracat miktar endeksi 142,0 153,0 +%7,8
İthalat birim değer endeksi 136,0 153,3 +%12,7
İthalat miktar endeksi 121,7 114,0 -%6,3

İhracat miktarındaki yükseliş, Türkiye’nin geçen yılın aynı ayına göre daha fazla miktarda mal ihraç ettiğini gösterirken, ithalat miktar endeksindeki azalış ithal edilen malların toplam miktarında düşüşe işaret etti.

Ancak ihracat ve ithalatın birim değerlerindeki değişim, miktar hareketlerinden farklı bir seyir izledi.

Özellikle ithalat birim değerlerinin yüzde 12,7 yükselmesi, dış ticaret haddinin gerilemesinde belirleyici oldu.

İhracat birim değer endeksi yüzde 7 arttı

TÜİK’in verilerine göre ihracat birim değer endeksi eylül ayında geçen yılın aynı dönemine göre yüzde 7 yükseldi.

Sektörel bazda en dikkat çekici artış yakıtlarda gerçekleşti. Yakıt ihracatının birim değer endeksi yüzde 59,9 artarken yakıt hariç ham maddelerde yüzde 12,6 yükseliş yaşandı.

Gıda, içecek ve tütün grubunda artış yüzde 0,2 ile sınırlı kalırken, imalat sanayisinde yüzde 3,8 olarak gerçekleşti.

Sektörlere göre ihracat birim değer endeksi

Sektör Eylül 2025 Eylül 2026 Değişim
Gıda, içecek ve tütün 119,0 119,3 +%0,2
Ham maddeler (yakıt hariç) 123,1 138,6 +%12,6
Yakıtlar 130,7 209,0 +%59,9
İmalat sanayisi* 126,6 131,4 +%3,8
Diğer sınıflandırılmamış mallar 292,3 361,7 +%23,8
Genel 126,1 134,9 +%7,0

Yakıt ihracatının birim değerindeki yüzde 59,9’luk artış, sektörler arasındaki farklılaşmayı ortaya koydu.

Gıda, içecek ve tütün ihracatında miktar yüzde 17,6 yükseldi

Eylül ayının dikkat çeken gelişmelerinden biri gıda, içecek ve tütün ürünlerinin ihracat miktarında yaşandı.

Bu grupta ihracat miktar endeksi, Eylül 2025’teki 135,8 seviyesinden Eylül 2026’da 159,7’ye yükseldi. Yıllık artış oranı yüzde 17,6 olarak gerçekleşti.

Yakıt hariç ham maddelerde ihracat miktarı yüzde 11,6, imalat sanayisinde yüzde 4,8 arttı.

Yakıt ihracatında ise miktar endeksi yüzde 18,6 geriledi.

Sektörlere göre ihracat miktar endeksi

Sektör Eylül 2025 Eylül 2026 Değişim
Gıda, içecek ve tütün 135,8 159,7 +%17,6
Ham maddeler (yakıt hariç) 158,0 176,3 +%11,6
Yakıtlar 209,4 170,4 -%18,6
İmalat sanayisi* 147,2 154,2 +%4,8
Diğer sınıflandırılmamış mallar 11,3 47,1 +%315,7
Genel 142,0 153,0 +%7,8

Gıda, içecek ve tütün grubunda ihracat miktarının yüzde 17,6 yükselmesine rağmen birim değer endeksindeki artışın yüzde 0,2 seviyesinde kalması dikkat çekti.

Bu durum, söz konusu ürün grubunda ihracat miktarındaki büyümenin birim değer artışından daha belirgin olduğunu gösterdi.

Diğer sınıflandırılmamış mallar grubunda görülen yüzde 315,7’lik artış ise oldukça düşük bir endeks seviyesinden gerçekleştiği için ana sektörlerden ayrı değerlendiriliyor.

İthalatın birim değeri ihracattan daha hızlı yükseldi

Eylül ayında ithalat birim değer endeksi yüzde 12,7 artarak 153,3 seviyesine ulaştı.

İthalatın birim değerindeki yükseliş, ihracat birim değerindeki yüzde 7’lik artışın üzerinde gerçekleşti.

Yakıt ithalatında birim değer endeksi yüzde 52,4 artarken yakıt hariç ham maddelerde yüzde 12,4, imalat sanayisinde yüzde 4,1 yükseliş kaydedildi.

Gıda, içecek ve tütün grubunda ise ithalat birim değer endeksi yüzde 1,4 azaldı.

Sektörlere göre ithalat birim değer endeksi

Sektör Eylül 2025 Eylül 2026 Değişim
Gıda, içecek ve tütün 132,4 130,5 -%1,4
Ham maddeler (yakıt hariç) 125,5 141,1 +%12,4
Yakıtlar 149,1 227,3 +%52,4
İmalat sanayisi* 118,8 123,7 +%4,1
Diğer sınıflandırılmamış mallar 318,5 412,2 +%29,4
Genel 136,0 153,3 +%12,7

İthalat birim değerindeki yükseliş, ithal edilen ürünlerin birim başına değerinin geçen yılın aynı ayına göre arttığını gösterdi.

Birim değer değişimleri, toplam ithalat harcamasının aynı oranda yükseldiği anlamına gelmiyor. Bunun belirlenebilmesi için ithalatın toplam parasal tutarının da değerlendirilmesi gerekiyor.

İthalat miktarı yüzde 6,3 geriledi

İthalat miktar endeksi Eylül 2026’da geçen yılın aynı ayına göre yüzde 6,3 azaldı.

Eylül 2025’te 121,7 olan endeks, 2026’nın aynı ayında 114’e düştü.

İthalat miktarındaki genel düşüşe rağmen bazı sektörlerde artış yaşandı.

Gıda, içecek ve tütün grubunda ithalat miktar endeksi yüzde 15 artarken, imalat sanayisinde yüzde 1,6 yükseldi.

Yakıt hariç ham maddelerde yüzde 1,1, yakıtlarda ise yüzde 2,1 azalış gerçekleşti.

Sektörlere göre ithalat miktar endeksi

Sektör Eylül 2025 Eylül 2026 Değişim
Gıda, içecek ve tütün 139,2 160,0 +%15,0
Ham maddeler (yakıt hariç) 106,5 105,3 -%1,1
Yakıtlar 94,5 92,6 -%2,1
İmalat sanayisi* 132,9 135,1 +%1,6
Diğer sınıflandırılmamış mallar 256,3 34,0 -%86,7
Genel 121,7 114,0 -%6,3

Gıda, içecek ve tütün grubunda ithalat miktarının yüzde 15 artması, genel ithalat miktarındaki düşüşe rağmen bu ürün grubunda farklı bir hareket yaşandığını ortaya koydu.

Mevsim etkilerinden arındırılmış ihracat miktarı yüzde 0,1 arttı

TÜİK, ihracat ve ithalat miktar endekslerinin mevsim ve takvim etkilerinden arındırılmış sonuçlarını da açıkladı.

Mevsim ve takvim etkilerinden arındırılmış ihracat miktar endeksi, Ağustos 2026’da 145,3 seviyesindeyken eylül ayında 145,5’e yükseldi.

Böylece aylık bazda yüzde 0,1 artış gerçekleşti.

Takvim etkilerinden arındırılmış ihracat miktar endeksi ise Eylül 2025’te 136,3 seviyesindeyken Eylül 2026’da 146,9’a ulaştı. Yıllık artış yüzde 7,8 olarak kaydedildi.

İthalatta aylık artış, yıllık düşüş

Mevsim ve takvim etkilerinden arındırılmış ithalat miktar endeksi, Ağustos 2026’da 111,7 seviyesindeyken Eylül 2026’da 113,5’e çıktı.

Aylık artış oranı yüzde 1,6 oldu.

Buna karşılık takvim etkilerinden arındırılmış ithalat miktar endeksi, Eylül 2025’teki 117,7 seviyesinden Eylül 2026’da 110,3’e geriledi.

Yıllık azalış yüzde 6,3 olarak gerçekleşti.

Arındırılmış dış ticaret miktar endeksleri

Gösterge Önceki dönem Eylül 2026 Değişim
İhracat miktarı – aylık 145,3 145,5 +%0,1
İthalat miktarı – aylık 111,7 113,5 +%1,6
İhracat miktarı – yıllık 136,3 146,9 +%7,8
İthalat miktarı – yıllık 117,7 110,3 -%6,3

Dış ticaret haddi 4,7 puan düşerek 88 oldu

Eylül 2026 verilerinin en dikkat çekici göstergelerinden biri dış ticaret haddindeki gerileme oldu.

İhracat birim değer endeksinin ithalat birim değer endeksine oranlanmasıyla hesaplanan dış ticaret haddi, Eylül 2025’te 92,7 seviyesindeydi.

Bu gösterge, Eylül 2026’da 88’e geriledi.

Böylece dış ticaret haddinde geçen yılın aynı ayına göre 4,7 puanlık düşüş yaşandı.

Gösterge Eylül 2025 Eylül 2026
Dış ticaret haddi 92,7 88,0
Yıllık değişim — -4,7 puan

Dış ticaret haddinin gerilemesi, ihracat birim değerlerinin ithalat birim değerlerine kıyasla daha düşük oranda yükseldiğini gösteriyor.

İhracat miktarının artması ve ithalat miktarının azalmasına rağmen dış ticaret haddinin gerilemesi, miktar ve birim değer göstergelerinin birbirinden farklı hareket edebildiğini ortaya koydu.

Konya açısından dış ticaret verileri ne ifade ediyor?

TÜİK’in yayımladığı Eylül 2026 dış ticaret endeksleri Türkiye geneli ve ürün grupları bazında hazırlandı.

Açıklanan bültende Konya’ya veya diğer illere ait ayrı ihracat ve ithalat miktar endeksleri bulunmuyor. Bu nedenle Türkiye genelindeki yüzde 7,8’lik ihracat miktarı artışını doğrudan Konya’nın ihracat performansı olarak değerlendirmek mümkün değil.

Bununla birlikte açıklanan rakamlar, tarım ve sanayi üretiminin önemli merkezlerinden biri olan Konya bakımından da yakından izlenebilecek gelişmeler içeriyor.

Özellikle gıda, içecek ve tütün ihracatında miktar endeksinin yüzde 17,6 artması, tarım ve gıda sektörleri açısından ulusal düzeyde öne çıkan göstergeler arasında yer aldı.

İmalat sanayisi ihracat miktar endeksindeki yüzde 4,8’lik artış da sanayi kuruluşlarının dış ticaret faaliyetleri bakımından önem taşıyor.

Konya’nın eylül ayındaki ihracat ve ithalat tutarlarıyla sektörlere göre performansının belirlenebilmesi için il bazlı dış ticaret istatistiklerinin ayrıca değerlendirilmesi gerekiyor.

Dış ticaret endeksleri neyi gösteriyor?

Dış ticaret endeksleri, Türkiye’nin ihracat ve ithalatındaki miktar ve birim değer değişimlerini ortaya koyuyor.

TÜİK’in açıkladığı serilerde 2015 yılı 100 kabul ediliyor.

Birim değer endeksi, ihraç veya ithal edilen malların birim başına değerindeki değişimi; miktar endeksi ise dış ticarete konu olan malların miktarındaki değişimi gösteriyor.

Dış ticaret haddi ise ihracat birim değer endeksinin ithalat birim değer endeksine bölünüp 100 ile çarpılmasıyla hesaplanıyor.

Bu göstergenin düşmesi, ihracatın ithalat karşısındaki nispi birim değerinin gerilediğini ortaya koyuyor.

Ancak dış ticaret endeksleri doğrudan ihracat gelirini, ithalat harcamasını veya dış ticaret açığının parasal tutarını göstermiyor. Bu büyüklüklerin değerlendirilmesi için dış ticaretin dolar veya diğer para birimleri cinsinden açıklanan değerlerinin de incelenmesi gerekiyor.

Bir sonraki dış ticaret endeksleri 10 Aralık’ta açıklanacak

TÜİK’in yayımladığı takvime göre dış ticaret endekslerine ilişkin bir sonraki haber bülteni 10 Aralık 2026 Perşembe günü açıklanacak.

Yeni bültenle birlikte ekim ayına ilişkin ihracat ve ithalat miktar endeksleri, birim değer endeksleri ve dış ticaret haddindeki gelişmeler kamuoyuyla paylaşılacak.

Türkiye’de süt üretimi arttı: Eylülde 961 bin 915 ton inek sütü toplandı, peynir ve tereyağı üretimi yükseldi

Türkiye İstatistik Kurumu (TÜİK), 12 Kasım 2026 tarihinde yayımladığı Süt ve Süt Ürünleri Üretimi, Eylül 2026 bülteniyle Türkiye’nin süt sektörüne ilişkin güncel üretim rakamlarını açıkladı.

Verilere göre ticari süt işletmelerince Eylül 2026’da 961 bin 915 ton inek sütü toplandı. Geçen yılın aynı ayında 892 bin 886 ton olan miktar, yüzde 7,7 artış gösterdi.

Süt ürünlerinin tamamında yıllık bazda yükseliş yaşandı. Tereyağı ve sadeyağ üretimi yüzde 7,5, inek peyniri üretimi yüzde 4,8, yoğurt üretimi yüzde 2,7, ayran ve kefir üretimi yüzde 2,4, içme sütü üretimi ise yüzde 1,4 arttı.

Buna karşılık toplanan inek sütü miktarı ağustos ayına göre yüzde 5,8 geriledi.

Eylül ayında süt üretiminde son durum

TÜİK verilerine göre Eylül 2025 ile Eylül 2026 dönemleri karşılaştırıldığında, toplanan inek sütü miktarı ve açıklanan bütün süt ürünlerinin üretimi arttı.

Tablo 1 – Eylül ayı süt ve süt ürünleri üretimi

Ürün Eylül 2025 Eylül 2026 Değişim
Toplanan inek sütü 892.886 961.915 %7,7 artış
İçme sütü 139.122 141.025 %1,4 artış
Yoğurt 124.946 128.288 %2,7 artış
Ayran ve kefir 96.642 98.985 %2,4 artış
İnek peyniri 70.939 74.326 %4,8 artış
Tereyağı ve sadeyağ 7.847 8.432 %7,5 artış

Bütün üretim miktarları ton cinsindendir. Kaynak: TÜİK, Eylül 2026.

Eylül ayında geçen yılın aynı dönemine göre 69 bin 29 ton daha fazla inek sütü toplandı.

Süt ürünleri arasında yıllık bazda en yüksek oransal artış tereyağı ve sadeyağ üretiminde gerçekleşti. Bu ürün grubunu inek peyniri ve yoğurt takip etti.

İnek peyniri üretimi 70 bin 939 tondan 74 bin 326 tona yükselirken, yoğurt üretimi 124 bin 946 tondan 128 bin 288 tona çıktı.

Ayran ve kefir üretimi 98 bin 985 ton, içme sütü üretimi ise 141 bin 25 ton olarak kaydedildi.

Toplanan süt miktarı ağustos ayına göre azaldı

Eylül ayında geçen yılın aynı dönemine göre artış yaşanmasına rağmen aylık bazda süt toplama miktarında düşüş gerçekleşti.

Ağustos 2026’da 1 milyon 21 bin 399 ton olan toplanan inek sütü miktarı, eylül ayında 961 bin 915 tona geriledi.

Böylece bir aylık dönemde 59 bin 484 tonluk azalış meydana geldi.

Tablo 2 – Ağustos ve eylül aylarının karşılaştırması

Gösterge Ağustos 2026 Eylül 2026 Aylık değişim
Toplanan inek sütü 1.021.399 ton 961.915 ton %5,8 azalış
İçme sütü üretimi 138.885 ton 141.025 ton %1,5 artış

Tabloya göre toplanan inek sütü miktarı azalırken, içme sütü üretimi yükseldi.

Ağustos ayında 138 bin 885 ton olan içme sütü üretimi, eylülde 141 bin 25 tona ulaştı.

Böylece içme sütü üretiminde aylık yüzde 1,5 artış yaşandı.

TÜİK’in açıkladığı bu rakamlar, toplanan çiğ süt miktarıyla içme sütü üretiminin aylık bazda farklı yönlerde hareket edebildiğini gösterdi.

Yılın ilk dokuz ayında 8,8 milyon ton inek sütü toplandı

TÜİK’in ocak-eylül dönemine ilişkin verileri, süt sektöründe yıllık üretim artışının devam ettiğini ortaya koydu.

2025 yılının ilk dokuz ayında ticari süt işletmelerince 8 milyon 541 bin 702 ton inek sütü toplanmıştı.

2026’nın aynı döneminde ise bu miktar 8 milyon 824 bin 449 tona yükseldi.

Böylece yılın ilk dokuz ayında geçen yılın aynı dönemine göre 282 bin 747 ton daha fazla inek sütü toplandı.

Dokuz aylık artış oranı yüzde 3,3 olarak gerçekleşti.

Ocak-eylül döneminde süt ürünleri üretimi

TÜİK’in dokuz aylık verilerine göre içme sütü, yoğurt, ayran, kefir ve inek peyniri üretimi artarken, tereyağı ve sadeyağ üretiminde sınırlı düşüş yaşandı.

Tablo 3 – Ocak-eylül dönemi süt ve süt ürünleri üretimi

Ürün Ocak-Eylül 2025 Ocak-Eylül 2026 Değişim
Toplanan inek sütü 8.541.702 8.824.449 %3,3 artış
İçme sütü 1.231.189 1.322.118 %7,4 artış
Yoğurt 1.057.428 1.126.083 %6,5 artış
Ayran ve kefir 779.733 834.027 %7,0 artış
İnek peyniri 624.072 647.282 %3,7 artış
Tereyağı ve sadeyağ 83.257 83.038 %0,3 azalış

Bütün üretim miktarları ton cinsindendir. Kaynak: TÜİK, Eylül 2026.

Dokuz aylık dönemde içme sütü üretimi 1 milyon 322 bin 118 tona yükselirken, yoğurt üretimi 1 milyon 126 bin 83 ton oldu.

Ayran ve kefir üretimi 834 bin 27 tona, inek peyniri üretimi ise 647 bin 282 tona ulaştı.

Tereyağı ve sadeyağ üretimi ise geçen yılın aynı dönemindeki 83 bin 257 tonluk seviyesinden 83 bin 38 tona geriledi.

İçme sütünde 90 bin tonun üzerinde üretim artışı

2026 yılının ilk dokuz ayında içme sütü üretimi, geçen yılın aynı dönemine göre yüzde 7,4 arttı.

2025’in ocak-eylül döneminde 1 milyon 231 bin 189 ton olan üretim, 2026’nın aynı döneminde 1 milyon 322 bin 118 tona çıktı.

Böylece içme sütünde 90 bin 929 tonluk üretim artışı kaydedildi.

Yoğurt üretiminde 68 bin 655 ton, ayran ve kefirde 54 bin 294 ton, inek peynirinde ise 23 bin 210 tonluk artış gerçekleşti.

Süt ürünlerinin üretim miktarlarındaki değişim, ürün grupları arasında farklılık gösterdi.

Tereyağı üretiminde dikkat çeken tablo

Eylül ayında tereyağı ve sadeyağ üretimi geçen yılın aynı ayına göre yüzde 7,5 artarken, dokuz aylık toplamda yüzde 0,3’lük gerileme yaşandı.

Eylül 2025’te 7 bin 847 ton olan üretim, Eylül 2026’da 8 bin 432 tona yükseldi.

Ancak yılın ilk dokuz ayında tereyağı ve sadeyağ üretimi geçen yılın aynı dönemine göre 219 ton azaldı.

Bu durum, eylül ayındaki yıllık artışın dokuz aylık toplam üretimi geçen yılın üzerine taşımaya yetmediğini ortaya koydu.

Süt ürünlerinde üretim değişiminin özeti

TÜİK’in açıkladığı aylık ve dokuz aylık oranlar birlikte değerlendirildiğinde şu tablo ortaya çıktı:

Tablo 4 – Eylül ve ocak-eylül dönemlerinde yıllık değişim oranları

Ürün Eylül 2026 Ocak-Eylül 2026
Toplanan inek sütü %7,7 artış %3,3 artış
İçme sütü %1,4 artış %7,4 artış
Yoğurt %2,7 artış %6,5 artış
Ayran ve kefir %2,4 artış %7,0 artış
İnek peyniri %4,8 artış %3,7 artış
Tereyağı ve sadeyağ %7,5 artış %0,3 azalış

Bu karşılaştırmaya göre eylül ayında en fazla oransal artış gösteren süt ürünü tereyağı ve sadeyağ olurken, yılın ilk dokuz ayında en yüksek artış içme sütünde görüldü.

Toplanan inek sütü miktarı ise hem eylül ayında hem de dokuz aylık dönemde geçen yılın aynı dönemlerinin üzerinde gerçekleşti.

Süt üretimindeki artış üreticilerin gelirini de artırdı mı?

TÜİK’in açıkladığı veriler, ticari süt işletmelerinin topladığı çiğ süt miktarına ve işlenmiş süt ürünlerinin üretimine ilişkin rakamları kapsıyor.

Bununla birlikte üretim miktarındaki artış, süt üreticilerinin gelirlerinin de aynı oranda yükseldiği anlamına gelmiyor.

Süt alım fiyatları, yem maliyetleri, enerji giderleri, işçilik, nakliye ve diğer üretim masrafları hakkında bu bültende veri bulunmuyor.

Bu nedenle üretim miktarlarından hareketle çiftçilerin kazançlarına veya süt işletmelerinin kârlılığına ilişkin kesin bir değerlendirme yapılamıyor.

TÜİK’in açıkladığı veriler hangi işletmeleri kapsıyor?

TÜİK’in açıklamasına göre süt ve süt ürünleri üretim istatistikleri, çiğ sütü girdi olarak kullanan, süthane işletmeciliği ve peynir imalatı alanında faaliyet gösteren entegre süt işletmelerinin tamamına aylık olarak uygulanan anket çalışmasından elde ediliyor.

İçme sütü üretimine ambalajlı sade ve katkılı sütler dahil ediliyor.

Ayran ve kefir verileri sade, çeşnili ve aromalı ürünleri kapsarken, yoğurt üretiminde sade, süzme, çeşnili ve aromalı yoğurt çeşitleri değerlendiriliyor.

Dondurma ve sütlü tatlı üreten işletmeler ise anket kapsamına alınmıyor.

Bu nedenle açıklanan süt toplama rakamları, Türkiye’deki bütün çiğ süt üretimini değil, araştırma kapsamındaki ticari süt işletmelerinin topladığı miktarı ifade ediyor.

Bir sonraki üretim verileri 14 Aralık’ta açıklanacak

TÜİK’in yayımladığı takvime göre süt ve süt ürünleri üretimine ilişkin bir sonraki haber bülteni 14 Aralık 2026 Pazartesi günü açıklanacak.

Yeni bültende ekim ayına ilişkin inek sütü toplama miktarı, içme sütü, peynir, yoğurt, ayran, kefir ve tereyağı üretim rakamları kamuoyuyla paylaşılacak.

Türkiye’de ticaret satış hacmi yüzde 5,6 düştü

11 Kasım 2026 Çarşamba | Ankara – Konya

Türkiye ekonomisinde ticari faaliyetlerin seyrini ortaya koyan önemli göstergelerden biri olan ticaret satış hacim endeksinin eylül ayı sonuçları belli oldu.

TÜİK’in 11 Kasım Çarşamba günü saat 10.00’da yayımladığı verilere göre ticaret sektöründe satış hacmi yıllık ve aylık bazda gerilerken perakende ticarette artış devam etti.

Türkiye genelinde toplam ticaret satış hacmi Eylül 2026’da geçen yılın aynı ayına göre yüzde 5,6 azaldı. Bir önceki aya göre ise yüzde 0,7 düşüş kaydedildi.

Verilerin en dikkat çekici bölümü, toptan ticaret ile perakende ticaret arasındaki farklılaşma oldu. Toptan satış hacmi yıllık yüzde 10,9 gerilerken perakende satış hacmi aynı dönemde yüzde 7,7 arttı.

Perakende sektörünün ayrıntıları incelendiğinde özellikle posta veya internet üzerinden satış yapan işletmelerin artış hızı öne çıktı. Buna karşılık elektrikli eşya ve mobilyada yıllık satış hacmi geriledi.

Ticaret satış hacmi yıllık yüzde 5,6 geriledi

TÜİK’in 2021 yılını 100 kabul ederek hesapladığı endekse göre toplam ticaret satış hacmi, Eylül 2026’da yıllık yüzde 5,6 azaldı.

Ticaretin üç ana faaliyet alanında ise birbirinden farklı sonuçlar ortaya çıktı.

Motorlu kara taşıtlarının ve motosikletlerin toptan ve perakende ticareti ile onarımında satış hacmi yüzde 9,6 geriledi.

Toptan ticaret sektöründe yıllık yüzde 10,9 düşüş kaydedilirken perakende ticaret satış hacmi yüzde 7,7 arttı.

Eylül 2026 ticaret satış hacim endeksleri

Sektör Yıllık değişim Aylık değişim
Toplam ticaret satış hacmi -%5,6 -%0,7
Motorlu taşıt ticareti ve onarımı -%9,6 +%0,2
Toptan ticaret -%10,9 -%1,3
Perakende ticaret +%7,7 +%0,1

Tablo, toplam ticaret hacmindeki gerilemeye karşın perakende satışların yıllık bazda artmaya devam ettiğini ortaya koydu.

Aylık verilerde de toptan ticaret düşüş gösterirken motorlu taşıt ticareti ve perakende ticarette sınırlı artış kaydedildi.

Toptan ticarette yüzde 10,9’luk düşüş dikkat çekti

Eylül ayının en önemli sonuçlarından biri toptan ticaret sektöründe yaşanan gerileme oldu.

TÜİK verilerine göre toptan ticaret satış hacmi yıllık yüzde 10,9 azaldı. Ağustos ayına göre düşüş ise yüzde 1,3 olarak gerçekleşti.

Toptan ticaret; üreticiler, distribütörler, tedarikçiler ve perakendeciler arasındaki ürün hareketlerini kapsayan geniş bir faaliyet alanı oluşturuyor.

Bu sektörde satış hacminin gerilemesi, ticari faaliyetlerin miktar bazındaki seyrine ilişkin önemli bir gösterge niteliğinde.

Ancak TÜİK’in açıkladığı bülten, düşüşün hangi ürün gruplarında veya hangi illerde daha yoğun yaşandığını ayrıntılandırmıyor.

Bu nedenle gerilemenin stok politikalarından, siparişlerdeki değişimden, finansman koşullarından veya başka etkenlerden kaynaklandığına ilişkin kesin bir sonuca yalnızca bu verilerle ulaşmak mümkün değil.

Bununla birlikte toptan ticarette hem yıllık hem aylık düşüş yaşanması, sektörün önümüzdeki dönemde açıklanacak verilerinin önemini artırıyor.

Motorlu taşıt ticaretinde yıllık yüzde 9,6 kayıp

Motorlu kara taşıtlarının ve motosikletlerin toptan ve perakende ticareti ile onarımını kapsayan sektörde yıllık satış hacmi yüzde 9,6 azaldı.

Aylık bazda ise yüzde 0,2’lik sınırlı artış kaydedildi.

Bu sonuç, sektörün geçen yılın aynı dönemine göre daha düşük satış hacmine sahip olmasına rağmen ağustos ayına kıyasla hafif toparlandığını gösteriyor.

Ancak yıllık yüzde 9,6’lık gerilemenin yalnızca otomobil satışlarından kaynaklandığı söylenemez. TÜİK’in bu faaliyet grubu, motorlu taşıt ve motosiklet ticaretiyle bunların onarım faaliyetlerini birlikte kapsıyor.

Dolayısıyla otomobil satışlarındaki değişimin ayrıca değerlendirilebilmesi için otomotiv sektörünün tescil, satış ve pazar verilerine ihtiyaç bulunuyor.

Perakende satış hacmi yıllık yüzde 7,7 arttı

Toptan ticaretteki gerilemeye karşılık perakende sektöründe yıllık satış hacmi artışı devam etti.

Eylül 2026’da perakende ticaret satış hacmi geçen yılın aynı dönemine göre yüzde 7,7 yükseldi.

Ağustos ayına göre artış ise yüzde 0,1 ile sınırlı kaldı.

Yıllık artışın devam etmesi, perakende sektörünün geçen yılın aynı ayına göre daha yüksek satış hacmine ulaştığını gösteriyor. Ancak aylık yüzde 0,1’lik değişim, eylül ayında bir önceki aya kıyasla oldukça sınırlı bir yükseliş yaşandığını ortaya koyuyor.

Perakende sektörünün ayrıntılarında internet üzerinden satış yapan işletmeler, bilgisayar ve iletişim ürünleri ile tıbbi ürün ve kozmetik satışları öne çıktı.

Elektrikli eşya ve mobilya sektöründe ise yıllık satış hacmi geriledi.

İnternet üzerinden satışlarda yüzde 17,4’lük artış

Perakende sektörünün alt faaliyet alanları arasında en yüksek yıllık satış hacmi artışı, posta veya internet üzerinden gerçekleştirilen satışlarda kaydedildi.

TÜİK verilerine göre bu alandaki satış hacmi Eylül 2026’da yıllık yüzde 17,4, aylık yüzde 1,4 arttı.

Bu sonuç, posta veya internet üzerinden satışların, bültende ayrı olarak gösterilen perakende alt faaliyetleri arasında en yüksek yıllık artışı gerçekleştirdiğini ortaya koydu.

İnternet üzerinden satış yapan işletmelerin faaliyet hacmindeki artış, tüketicilerin dijital kanallardan alışveriş yapma eğilimi ve işletmelerin çevrim içi satış olanakları açısından dikkat çekici bir gösterge niteliğinde.

Ancak söz konusu yüzde 17,4’lük değişimin doğrudan e-ticaretin parasal büyüklüğünü veya internetten alışveriş yapan kişi sayısını gösterdiği düşünülmemeli.

Veri, posta veya internet üzerinden gerçekleştirilen perakende satış faaliyetlerinin hacim değişimini ifade ediyor.

Elektrikli eşya ve mobilyada yıllık yüzde 1,3 düşüş

Perakende sektörünün geneline bakıldığında yıllık artış yaşanmasına rağmen elektrikli eşya ve mobilya faaliyetlerinde farklı bir tablo ortaya çıktı.

TÜİK verilerine göre bu sektörde satış hacmi geçen yılın eylül ayına kıyasla yüzde 1,3 azaldı.

Aylık bazda ise yüzde 0,6’lık artış kaydedildi.

Bu durum, sektörün ağustos ayına göre bir miktar toparlanmasına rağmen geçen yılın aynı döneminin altında kaldığını gösteriyor.

Mobilya ve elektrikli eşya gibi dayanıklı tüketim ürünlerinin satışlarında tüketicilerin harcama tercihleri ve finansman koşulları önemli rol oynayabiliyor.

Ancak açıklanan bülten, eylül ayındaki düşüşün hangi nedenlerden kaynaklandığını belirlemeye yeterli değil.

Bilgisayar, kitap ve iletişim ürünlerinde yüzde 10,9 yükseliş

Perakende satışlarda dikkat çeken bir başka alan bilgisayar, kitap ve iletişim aygıtları oldu.

Bu faaliyet grubunda yıllık satış hacmi yüzde 10,9 arttı.

Buna karşılık aylık bazda yüzde 1,0 düşüş yaşandı.

Dolayısıyla söz konusu ürün grubunda geçen yılın aynı ayına göre artış devam ederken ağustostan eylüle geçişte satış hacmi geriledi.

Tıbbi ürünler ve kozmetik alanında ise yıllık yüzde 10,4, aylık yüzde 1,0 artış kaydedildi.

Tekstil, giyim ve ayakkabı satış hacminde yıllık yüzde 7,8, aylık yüzde 1,0 yükseliş görüldü.

Gıda, içecek ve tütünde yüzde 6,2 artış

Gıda, içecek ve tütün ürünlerinin perakende satış hacmi Eylül 2026’da yıllık yüzde 6,2 arttı.

Aylık artış ise yüzde 0,8 oldu.

Gıda dışı perakende ticarette, otomotiv yakıtı hariç tutulduğunda, yıllık yüzde 8,6 artış kaydedildi. Ancak aylık değişim yüzde 0,0 olarak gerçekleşti.

Bu veriler, eylül ayında gıda dışı perakende satış hacminin bir önceki aya göre genel olarak yatay seyrettiğini gösteriyor.

Otomotiv yakıtı satış hacminde ise yıllık yüzde 6,0 artışa karşılık aylık yüzde 0,3 düşüş yaşandı.

Perakende satışlarda bütün sektörlerin rakamları

TÜİK’in Eylül 2026 bülteninde yer alan alt sektör verileri, tüketim ve perakende faaliyetlerinde farklı yönlerde hareketlerin yaşandığını ortaya koyuyor.

Perakende faaliyet alanı Yıllık değişim Aylık değişim
Perakende ticaret toplamı +%7,7 +%0,1
Saat ve mücevher hariç perakende +%6,9 +%1,2
Gıda, içecek ve tütün +%6,2 +%0,8
Gıda dışı (otomotiv yakıtı hariç) +%8,6 %0,0
Bilgisayar, kitap ve iletişim aygıtları +%10,9 -%1,0
Elektrikli eşya ve mobilya -%1,3 +%0,6
Tekstil, giyim ve ayakkabı +%7,8 +%1,0
Tıbbi ürünler ve kozmetik +%10,4 +%1,0
Posta veya internet üzerinden satışlar +%17,4 +%1,4
Otomotiv yakıtı +%6,0 -%0,3

Tablo TÜİK’in bülteninin ikinci sayfasındaki yıllık ve aylık değişim grafiklerinden hazırlanmıştır. Bazı alt faaliyetler daha geniş faaliyet gruplarının içinde yer aldığından oranlar toplanarak genel perakende artışı hesaplanamaz.

Verilere göre perakende satışlarda yıllık en yüksek artış posta veya internet üzerinden yapılan satışlarda gerçekleşti.

Elektrikli eşya ve mobilya ise yıllık düşüş gösteren alt faaliyet oldu.

Aylık bazda bilgisayar, kitap ve iletişim aygıtları ile otomotiv yakıtında gerileme yaşandı.

Ticaret satış hacmindeki düşüş ağustosta başlayan gerilemenin devamı mı?

TÜİK’in yayımladığı zaman serisi grafikleri, eylül ayında toplam ticaret satış hacminin hem yıllık hem de aylık bazda negatif bölgeye geçtiğini gösteriyor.

Ağustos 2026’da yıllık yüzde 0,8 artan ticaret satış hacmi, eylülde yüzde 5,6 azaldı.

Böylece yıllık değişim oranı 6,4 yüzde puan geriledi.

Aylık değişim oranı da ağustosta yüzde 0,3 artış gösterirken eylülde yüzde 0,7 düşüşe dönüştü.

Ağustos ve eylül karşılaştırması

Gösterge Ağustos 2026 Eylül 2026
Ticaret satış hacmi – yıllık +%0,8 -%5,6
Ticaret satış hacmi – aylık +%0,3 -%0,7

Bu karşılaştırma, eylül ayında ticaret satış hacminin bir önceki aya göre gerilediğini ve yıllık değişimin negatif bölgeye geçtiğini gösteriyor.

Bununla birlikte yalnızca iki aylık veriden hareketle ticaret sektöründe kalıcı bir daralma eğilimi başladığı sonucuna ulaşmak mümkün değil. Önümüzdeki aylarda açıklanacak sonuçların da değerlendirilmesi gerekiyor.

Ciro arttı, satış hacmi düştü: İki TÜİK verisi neden farklı?

11 Kasım’da açıklanan ekonomik göstergelerde dikkat çeken noktalardan biri, ticaret sektörünün ciro endeksi ile satış hacim endeksinin farklı yönlerde hareket etmesi oldu.

TÜİK’in aynı gün yayımladığı ayrı ciro endeksleri bültenine göre ticaret sektörünün parasal cirosu eylül ayında yıllık yüzde 24,5, aylık yüzde 1,8 arttı.

Buna karşılık ticaret satış hacmi yıllık yüzde 5,6, aylık yüzde 0,7 geriledi.

İki gösterge arasındaki fark, ekonomik faaliyetlerin değerlendirilmesinde büyük önem taşıyor.

Ticaret sektörü göstergesi Yıllık değişim Aylık değişim
Ticaret ciro endeksi +%24,5 +%1,8
Ticaret satış hacim endeksi -%5,6 -%0,7

Ciro, işletmelerin satışlarının parasal büyüklüğünü gösteriyor. Ürün veya hizmet fiyatlarının yükselmesi, satış miktarı değişmese bile cironun artmasına neden olabiliyor.

Satış hacmi ise ticari faaliyetlerin miktar yönündeki değişimini izlemek için kullanılan bir gösterge.

Bu nedenle cirodaki artışın, satış hacminde de aynı yönde hareket yaşandığı anlamına gelmediği görülüyor.

Ancak iki endeksin kapsamı, ağırlıkları ve hesaplama yöntemleri dikkate alınmadan aralarındaki fark doğrudan ürün fiyatlarındaki artış oranı olarak yorumlanamaz.

Verilerin birlikte gösterdiği temel sonuç, eylül ayında ticaret sektöründe parasal satış büyüklüğü artarken satış hacminin gerilediği.

Konya’da sanayiciler ve toptancılar açısından ne anlama geliyor?

Türkiye genelinde toptan ticaret satış hacminin yıllık yüzde 10,9 azalması, sanayi ve ticaret ilişkilerinin güçlü olduğu Konya açısından dikkat çekici bir gelişme.

Konya; makine, otomotiv yan sanayisi, tarım makineleri, metal işleme, gıda ve çeşitli imalat alanlarında önemli bir üretim merkezi konumunda.

Kentte üretilen ürünler hem yurt içindeki ticaret ağları hem de ihracat kanalları üzerinden farklı pazarlara ulaştırılıyor.

Toptan ticaretteki ulusal gerileme, Konya’daki üretici ve dağıtıcı işletmelerin içinde bulunduğu ekonomik ortamı değerlendirmek açısından bir gösterge oluşturuyor.

Ancak açıklanan bülten Türkiye geneline ait. Bu nedenle Konya’daki toptancıların satış hacminin de yüzde 10,9 düştüğü söylenemez.

Kentteki gelişmelerin anlaşılabilmesi için yerel işletmelerin satış verileri, sanayi üretimi, ihracat, siparişler ve stok hareketleri gibi göstergelere ihtiyaç bulunuyor.

Konya esnafı ve perakende sektörü için tablo nasıl?

Konya’daki perakende ticaret, kent merkezindeki alışveriş alanlarının yanı sıra ilçelerdeki işletmeler, zincir mağazalar ve yerel esnaftan oluşan geniş bir ekonomik faaliyet alanına sahip.

Türkiye genelinde perakende satış hacminin yıllık yüzde 7,7 artması, tüketiciye doğrudan satış yapan işletmeler açısından ulusal ölçekte olumlu bir miktar değişimine işaret ediyor.

Ancak aylık artışın yüzde 0,1’de kalması, eylül ayında perakende satış hacminin ağustosa göre sınırlı değiştiğini ortaya koyuyor.

Bu durum Konya’daki işletmeler açısından değerlendirilirken gıda, giyim, mobilya, elektronik ürünler ve diğer faaliyet alanlarının birbirinden ayrılması gerekiyor.

Örneğin ulusal verilerde tekstil, giyim ve ayakkabı satışları yıllık yüzde 7,8 artarken elektrikli eşya ve mobilya satışlarında yüzde 1,3 düşüş görülüyor.

Dolayısıyla perakendenin bütün alt sektörlerinin aynı yönde ve aynı hızda hareket ettiği söylenemez.

İnternet satışlarındaki artış Konya işletmeleri için neden önemli?

Posta veya internet üzerinden gerçekleştirilen perakende satış hacmindeki yüzde 17,4’lük yıllık artış, Konya’daki işletmeler açısından da dikkat çekiyor.

Konya’da tekstil, ayakkabı, gıda ürünleri, ev eşyaları, mobilya ve çeşitli sanayi ürünlerinin satışını yapan işletmeler, geleneksel mağazacılığın yanında dijital satış kanallarını da kullanabiliyor.

Ulusal ölçekte bu alandaki satış hacminin diğer perakende alt faaliyetlerinden daha hızlı artması, çevrim içi satış kanallarının ticaretteki önemini gösteren verilerden biri.

Bununla birlikte Konya’daki e-ticaret işletmelerinin aynı oranda büyüdüğü sonucuna ulaşmak mümkün değil.

Kent özelindeki değişimin ölçülebilmesi için il bazında çevrim içi satış hacmi, sipariş miktarı ve işletme faaliyetlerine ilişkin ayrıntılı verilere ihtiyaç bulunuyor.

Mobilya ve elektrikli eşya üretimi açısından uyarı niteliğinde veri

Elektrikli eşya ve mobilya satış hacminde yıllık yüzde 1,3 düşüş yaşanması, Konya’nın üretim ve perakende sektörleri açısından ayrıca değerlendirilmesi gereken bir sonuç.

Konya’da mobilya üretimi, ev eşyaları satışı ve ilgili ticari faaliyetler yerel ekonomik yapının parçaları arasında bulunuyor.

Ulusal satış hacmindeki gerileme, bu ürün grubunda eylül ayının geçen yılın aynı dönemine göre daha düşük satış hacmiyle tamamlandığını gösteriyor.

Ancak satışların düşmesinin nedenleri veya bu gerilemenin Konya’daki üretim ve ticarete ne ölçüde yansıdığı mevcut bültende açıklanmıyor.

Bu değerlendirmelerde tüketici talebi, finansman koşulları, ürün fiyatları ve yerel sektör verileri birlikte incelenmeli.

Konya’nın tarımsal ürün ticareti açısından hangi sonuçlar çıkarılabilir?

Konya, Türkiye’nin başlıca tarımsal üretim merkezlerinden biri olması nedeniyle toptan ticaret ve gıda tedarik zinciri açısından da önem taşıyor.

Buğday, arpa, mısır, şeker pancarı ve diğer tarım ürünlerinin pazarlanması, işlenmesi, taşınması ve ticareti kent ekonomisinin önemli faaliyetleri arasında.

Toptan ticaret hacmindeki ulusal yüzde 10,9’luk gerileme, tarımsal ürün ticaretinin de içinde bulunduğu genel ticari ortam bakımından izlenebilir bir gösterge.

Ancak TÜİK’in bu bülteni, tarımsal ürünlerin ayrı ayrı satış hacmini açıklamıyor.

Dolayısıyla buğday, şeker pancarı veya başka bir tarım ürününün ticaret hacminin yüzde 10,9 azaldığı sonucuna ulaşılamaz.

Tarımsal ürünler açısından sağlıklı değerlendirme yapılabilmesi için ürün bazındaki üretim, alım-satım, fiyat ve stok verilerinin ayrıca incelenmesi gerekiyor.

Satış hacim endeksleri nasıl hesaplanıyor?

TÜİK, ticaret satış hacim endekslerini 2021=100 temel yılına göre hesaplıyor.

Yıllık değişim oranları, takvim etkisinden arındırılmış endeks değerlerinin bir önceki yılın aynı ayıyla karşılaştırılması sonucunda belirleniyor.

Aylık değişim oranları ise mevsim ve takvim etkisinden arındırılmış endeks değerlerinin bir önceki aya göre değişimini gösteriyor.

Bu ayrım, çalışma günlerinin sayısı ve mevsimsel hareketlerin dönemler arasındaki karşılaştırmaları etkilemesini azaltıyor.

Bu nedenle yıllık ve aylık değişim oranlarının farklı istatistiksel karşılaştırmalar içerdiğinin dikkate alınması gerekiyor.

Gözler 11 Aralık’ta açıklanacak ekim verilerinde

TÜİK’in açıkladığı takvime göre ticaret satış hacim endekslerine ilişkin bir sonraki haber bülteni 11 Aralık 2026 tarihinde yayımlanacak.

Yeni verilerde özellikle üç gelişme yakından izlenecek.

Toptan ticaretteki yıllık ve aylık gerilemenin sürüp sürmediği, perakende sektöründeki yıllık artışın nasıl değiştiği ve posta veya internet üzerinden satışların yüksek artış hızını koruyup korumadığı, ticari faaliyetlerin yönünü değerlendirmek açısından önem taşıyacak.

Elektrikli eşya ve mobilyada yıllık düşüşün devam edip etmediği de takip edilecek başlıklar arasında bulunuyor.

Eylül 2026 sonuçları, Türkiye’de ticaretin farklı alanlarında belirgin bir ayrışma yaşandığını ortaya koydu. Toplam ticaret satış hacmi yıllık yüzde 5,6 gerilerken toptan ticarette düşüş yüzde 10,9’a ulaştı. Buna karşılık perakende satış hacmi yüzde 7,7, posta veya internet üzerinden satış hacmi ise yüzde 17,4 arttı. Aynı dönemde ticaret sektörünün parasal cirosunun yükselmesi, ekonomide satış gelirleriyle satış hacmindeki değişimin birbirinden ayrılarak değerlendirilmesi gerektiğini gösterdi.

Türkiye’de toplam ciro yüzde 28,5 arttı: Hizmet sektörü öne çıktı, madencilikte yüzde 4,5’lik düşüş

11 Kasım 2026 Çarşamba | Ankara – Konya

Türkiye ekonomisinin üretim, ticaret, inşaat ve hizmet faaliyetlerine ilişkin önemli göstergelerinden biri olan ciro endekslerinin eylül ayı sonuçları belli oldu.

Türkiye İstatistik Kurumu tarafından 11 Kasım 2026 Çarşamba günü saat 10.00’da yayımlanan verilere göre sanayi, inşaat, ticaret ve hizmet sektörleri toplamında ciro endeksi, eylül ayında geçen yılın aynı dönemine kıyasla yüzde 28,5 yükseldi.

Aylık bazda ise toplam ciro yüzde 2,4 arttı. Böylece işletmelerin parasal satış büyüklüğünde artış devam ederken hem yıllık hem de aylık artış hızında ağustos ayına kıyasla yavaşlama görüldü.

Veriler, özellikle sanayi ve hizmet sektörlerindeki yıllık artışın ticaret ve inşaat sektörlerinin üzerinde gerçekleştiğini gösterdi.

Bununla birlikte madencilik ve taş ocakçılığında aylık bazda yaşanan gerileme, sektörler arasındaki farklılaşmayı ortaya koyan önemli sonuçlardan biri oldu.

Toplam ciro yıllık yüzde 28,5, aylık yüzde 2,4 arttı

TÜİK’in 2021 yılını 100 kabul ederek hesapladığı ciro endekslerine göre Türkiye’de dört ana sektörün toplam cirosu, Eylül 2026’da yıllık yüzde 28,5 artış gösterdi.

Aynı dönemde sanayi sektörünün cirosu yüzde 33,4, inşaat sektörünün cirosu yüzde 28,3, ticaret sektörünün cirosu yüzde 24,5, hizmet sektörünün cirosu ise yüzde 34,8 yükseldi.

Aylık verilerde de dört ana sektörün tamamında artış kaydedildi. Ancak bu artışların büyüklükleri birbirinden farklı oldu.

Eylül 2026 ciro endekslerinde son durum

Sektör Yıllık değişim Aylık değişim
Toplam ciro %28,5 %2,4
Sanayi %33,4 %3,6
İnşaat %28,3 %1,8
Ticaret %24,5 %1,8
Hizmet %34,8 %2,6

Dört ana sektör arasında yıllık en yüksek ciro artışı hizmet sektöründe, aylık en yüksek artış ise sanayi sektöründe gerçekleşti.

Ticaret sektörü yüzde 24,5 ile yıllık bazda, ticaret ve inşaat sektörleri ise yüzde 1,8 ile aylık bazda ana sektörler arasındaki en düşük artış oranlarını kaydetti.

Cirodaki yıllık artış hızı ağustosa göre 3,4 puan geriledi

TÜİK bülteninde yer alan grafikler, toplam cirodaki yıllık artış hızının son dönemde yavaşladığını gösteriyor.

Ağustos 2026’da yüzde 31,9 olan yıllık ciro artışı, eylül ayında yüzde 28,5’e geriledi.

Böylece yıllık artış hızı bir ayda 3,4 yüzde puan azaldı.

Aynı durum aylık verilerde de görüldü. Ağustos ayında yüzde 3,0 olan toplam ciro artışı, eylülde yüzde 2,4’e düştü.

Aylık artış hızındaki gerileme ise 0,6 yüzde puan oldu.

Toplam ciroda ağustos-eylül karşılaştırması

Gösterge Ağustos 2026 Eylül 2026 Fark
Yıllık ciro artışı %31,9 %28,5 -3,4 puan
Aylık ciro artışı %3,0 %2,4 -0,6 puan

Bu veriler, toplam cironun azaldığını değil, cirodaki artış hızının yavaşladığını gösteriyor.

Nitekim eylül ayında hem yıllık hem de aylık değişim pozitif bölgede kalmaya devam etti.

TÜİK’in yıllık değişim grafiği daha uzun dönemli bir karşılaştırmaya da imkân sağlıyor. Eylül 2024’te yüzde 47,3 olan yıllık toplam ciro artışı, Eylül 2025’te yüzde 38,2, Eylül 2026’da ise yüzde 28,5 olarak kaydedildi.

Üç yılın eylül ayı verileri karşılaştırıldığında, işletmelerin parasal ciro büyümesinin yıllık hızında belirgin bir yavaşlama görülüyor.

Sanayi sektörünün cirosu yüzde 33,4 arttı

Türkiye ekonomisinin temel üretim alanlarından sanayi sektöründe yıllık ciro artışı yüzde 33,4 oldu.

Sanayi cirosu bir önceki aya göre ise yüzde 3,6 yükseldi.

Bu sonuç, sanayi sektörünün aylık bazda dört ana sektör arasında en yüksek ciro artışını gerçekleştirdiğini ortaya koydu.

Sanayi sektörünün alt kırılımlarına bakıldığında ise birbirinden farklı sonuçlar görülüyor.

İmalat sanayisinde yıllık ciro yüzde 33,3, aylık ciro yüzde 3,9 arttı.

Madencilik ve taş ocakçılığında yıllık yüzde 38,3 artış kaydedilmesine rağmen aylık bazda yüzde 4,5 gerileme yaşandı.

Özellikle madencilikteki aylık düşüş, sanayi sektörünün genelinde artış görülmesine karşın bazı faaliyet alanlarında ters yönlü hareketlerin yaşandığını gösterdi.

Madencilikte aylık yüzde 4,5’lik gerileme dikkat çekti

Madencilik ve taş ocakçılığı, eylül ayında ciro endeksinde aylık düşüş kaydedilen alt sektör olarak öne çıktı.

Sektörün yıllık cirosu yüzde 38,3 artarken ağustos ayına göre ciro yüzde 4,5 azaldı.

İki oran arasında bir çelişki bulunmuyor. Yıllık değişim geçen yılın eylül ayına göre, aylık değişim ise bir önceki aya göre hesaplanıyor.

Bu nedenle bir sektörün cirosu önceki yılın aynı ayından yüksek olmasına rağmen bir önceki aya göre gerileyebiliyor.

Öte yandan madencilikteki aylık gerilemenin hangi alt faaliyetlerden veya fiyat ve satış koşullarından kaynaklandığını belirlemek için daha ayrıntılı sektörel verilere ihtiyaç bulunuyor.

Hizmet sektöründe yıllık artış yüzde 34,8’e ulaştı

Eylül 2026’da ana sektörler arasında en yüksek yıllık ciro artışı hizmet sektöründe gerçekleşti.

TÜİK verilerine göre hizmet sektörü ciro endeksi geçen yılın aynı ayına kıyasla yüzde 34,8, ağustos ayına göre ise yüzde 2,6 yükseldi.

Hizmet sektörünün alt faaliyetlerinde ulaştırma ve depolama ile mesleki, bilimsel ve teknik hizmetler dikkat çekti.

Ulaştırma ve depolamada yıllık yüzde 39,9 artış görülürken mesleki, bilimsel ve teknik faaliyetlerde ciro yüzde 38,8 yükseldi.

Bilgi ve iletişim sektöründe yıllık ciro artışı yüzde 33,5, konaklama ve yiyecek hizmetlerinde yüzde 30,3, idari ve destek hizmetlerinde ise yüzde 29,9 oldu.

Ulaştırma ve depolama, yıllık yüzde 39,9 ile öne çıktı

TÜİK’in alt sektörler için yayımladığı yıllık değişim grafiğinde ulaştırma ve depolama faaliyetleri yüzde 39,9’luk artışla ilk sırada yer aldı.

Sektörde aylık ciro artışı ise yüzde 3,5 oldu.

Ulaştırma ve depolama; kara, hava ve diğer taşımacılık faaliyetleri, lojistik hizmetleri, depolama ve ilgili destek faaliyetlerini kapsayan geniş bir ekonomik alan oluşturuyor.

Türkiye’nin üretim ve ticaret faaliyetleri açısından taşıma ve depolama maliyetleri önemli bir yer tutuyor.

Bununla birlikte cirodaki yüzde 39,9’luk artışın tek başına taşınan yük miktarının veya gerçekleştirilen hizmet hacminin aynı oranda arttığını göstermediği unutulmamalı.

Taşımacılık ücretlerindeki değişimler ve hizmet bileşimindeki farklılaşmalar da ciro rakamlarını etkileyebiliyor.

Mesleki, bilimsel ve teknik hizmetlerde yüzde 38,8 artış

Yıllık ciro artışında öne çıkan bir başka alan, mesleki, bilimsel ve teknik faaliyetler oldu.

Bu sektörde yıllık ciro yüzde 38,8, aylık ciro ise yüzde 3,7 arttı.

Söz konusu faaliyet grubu; mühendislik, mimarlık, teknik danışmanlık, bilimsel ve diğer mesleki hizmetlerin önemli bir bölümünü kapsıyor.

Özellikle üretim, teknoloji, tasarım ve teknik danışmanlık hizmetleriyle bağlantılı işletmelerin faaliyetleri bu sektörün ekonomik önemini artırıyor.

Ancak TÜİK’in bu bülteni, söz konusu ciro artışının ne kadarının hizmet miktarındaki artıştan, ne kadarının fiyat değişimlerinden kaynaklandığını ayrı ayrı göstermiyor.

Alt sektörlerin tamamında yıllık ve aylık ciro değişimi

TÜİK’in bülteninde yer alan grafikler, dört ana sektörün yanı sıra alt faaliyet alanlarına ilişkin değişim oranlarını da ortaya koyuyor.

Eylül 2026 sonuçları şöyle:

Sektör veya faaliyet alanı Yıllık değişim Aylık değişim
Toplam ciro %28,5 %2,4
Sanayi %33,4 %3,6
Madencilik ve taş ocakçılığı %38,3 -%4,5
İmalat %33,3 %3,9
İnşaat %28,3 %1,8
Ticaret %24,5 %1,8
Hizmet %34,8 %2,6
Ulaştırma ve depolama %39,9 %3,5
Konaklama ve yiyecek %30,3 %2,3
Bilgi ve iletişim %33,5 %1,3
Gayrimenkul %28,1 %3,6
Mesleki, bilimsel ve teknik %38,8 %3,7
İdari ve destek hizmetleri %29,9 %0,7

Tablodaki alt sektörler bağlı oldukları ana sektörlerin içindedir; ayrıca toplanarak genel ciro artışı hesaplanamaz.

Veriler, yıllık bazda ulaştırma ve depolamanın, aylık bazda ise imalat sanayisinin güçlü artış kaydettiğini gösteriyor.

Madencilik ve taş ocakçılığı ise aylık yüzde 4,5’lik düşüşle diğer alt sektörlerden ayrıştı.

Ticaret sektöründe yıllık ciro artışı yüzde 24,5’te kaldı

Türkiye’de ticaret sektörü ciro endeksi, eylül ayında yıllık yüzde 24,5 arttı.

Aylık artış ise yüzde 1,8 olarak gerçekleşti.

Ticaret sektörü böylece dört ana sektör arasında yıllık ciro artışının en düşük olduğu faaliyet alanı oldu.

Bu durum, ticari faaliyetlerde parasal satışların artmaya devam ettiğini, ancak artış oranının sanayi ve hizmet sektörlerinin gerisinde kaldığını gösteriyor.

Ticaret sektöründeki değişim, tüketici talebi, toptan ticaret faaliyetleri, işletmelerin stok yönetimi ve fiyat hareketleri açısından izlenebilecek göstergeler arasında bulunuyor.

Ancak ciro artışının düşük olması, tek başına satış miktarlarında düşüş yaşandığını veya tüketici harcamalarının reel olarak gerilediğini kanıtlamıyor.

Bu değerlendirmeler için perakende satış hacmi, ticaret satış hacmi ve fiyat endeksleri gibi göstergelerin birlikte ele alınması gerekiyor.

İnşaat sektöründe ciro yıllık yüzde 28,3 yükseldi

İnşaat sektörü ciro endeksi, Eylül 2026’da bir önceki yılın aynı dönemine kıyasla yüzde 28,3 arttı.

Ağustos ayına göre artış ise yüzde 1,8 oldu.

İnşaat sektöründeki ciro artışı, faaliyetlerin parasal büyüklüğünde yükseliş olduğunu gösteriyor.

Bununla birlikte inşaat sektöründe malzeme fiyatları, işçilik giderleri ve proje bedellerindeki değişimler de ciro rakamları üzerinde etkili olabiliyor.

Dolayısıyla inşaat cirosunun yıllık yüzde 28,3 artması, tamamlanan konut, bina veya altyapı projelerinin fiziksel miktarının aynı oranda arttığı anlamına gelmiyor.

Sektördeki gerçek üretim eğiliminin anlaşılabilmesi için inşaat üretim endeksi, maliyet endeksleri, yapı izin istatistikleri ve diğer tamamlayıcı göstergelerin değerlendirilmesi gerekiyor.

Yıllık ciro artışı enflasyondan arındırılmış büyüme anlamına gelmiyor

Eylül 2026 ciro endekslerinin değerlendirilmesinde dikkat edilmesi gereken en önemli konulardan biri, açıklanan oranların parasal ciro değişimini göstermesi.

Toplam cironun yüzde 28,5 artması, Türkiye’deki işletmelerin üretiminin veya sattığı ürün miktarının yüzde 28,5 büyüdüğü anlamına gelmiyor.

Bir işletmenin cirosu, satış miktarı sabit kalsa bile ürün veya hizmet fiyatlarındaki artış nedeniyle yükselebiliyor.

Benzer şekilde ciro artışının bir bölümü fiyatlardan, bir bölümü satılan ürün veya sunulan hizmet miktarındaki değişimlerden kaynaklanabiliyor.

TÜİK’in bu bültende açıkladığı oranlar, söz konusu iki etkinin ne kadar paya sahip olduğunu ayrı ayrı göstermiyor.

Bu nedenle ciro endeksleri, ekonomik faaliyetlerin parasal büyüklüğünü izlemek açısından önemli olsa da reel büyümenin doğrudan ölçüsü olarak kullanılmamalı.

Aynı şekilde ciro artışı işletmelerin kârlılığının da aynı oranda yükseldiği anlamını taşımıyor. İşçilik, enerji, finansman, kira, hammadde ve diğer giderlerde yaşanan değişimler işletmelerin kârı üzerinde ayrı etkiler oluşturabiliyor.

Konya sanayisi açısından veriler ne anlatıyor?

TÜİK’in eylül ayı ciro endeksleri, sanayi ve ticaret ağırlıklı ekonomik yapısıyla öne çıkan Konya açısından da önem taşıyor.

Konya’da makine imalatı, otomotiv yan sanayisi, tarım makineleri, metal işleme, gıda sanayisi, un ve unlu mamuller üretimi gibi çok sayıda faaliyet alanı bulunuyor.

Türkiye genelinde sanayi cirosunun yıllık yüzde 33,4, imalat sanayisi cirosunun ise yüzde 33,3 artması, bu sektörlerdeki parasal satış büyüklüğünün yükseldiğini ortaya koyuyor.

Konya’daki sanayi kuruluşları açısından söz konusu veriler, ulusal sektör görünümünün değerlendirilmesinde bir referans oluşturabilir.

Ancak TÜİK’in yayımladığı bülten Türkiye geneline ait. Konya’daki sanayi kuruluşlarının cirosunun da yüzde 33,4 arttığını söylemek için il düzeyinde ayrıca veri bulunması gerekiyor.

Konya’nın kendi üretim ve satış performansının değerlendirilmesinde organize sanayi bölgelerindeki faaliyetler, ihracat verileri, kapasite kullanımı, sektörel üretim ve istihdam göstergeleriyle birlikte analiz yapılması daha sağlıklı sonuçlar verebilir.

Konya’daki ticaret işletmeleri için yüzde 24,5’lik artış ne ifade ediyor?

Konya’da toptan ve perakende ticaret, kent ekonomisinin önemli unsurlarından biri.

Türkiye genelinde ticaret sektörünün yıllık ciro artışının yüzde 24,5 ile diğer üç ana sektörün gerisinde kalması, ulusal ticaret faaliyetlerinde parasal büyümenin diğer sektörlere göre daha sınırlı gerçekleştiğini gösteriyor.

Bu veri Konya’daki esnaf, toptancı ve perakende işletmeler açısından değerlendirilirken satış miktarları ile fiyat artışlarının birbirinden ayrılması gerekiyor.

Örneğin bir işletmenin satış gelirlerinin artması, daha fazla ürün sattığı anlamına gelmeyebilir. Ürün fiyatlarındaki değişim toplam satış gelirlerini artırabilirken kira, personel ve finansman maliyetleri işletmenin kazancını farklı yönde etkileyebilir.

Dolayısıyla ticaret sektöründeki ciro değişimi, işletmelerin ekonomik durumunu anlamak için tek başına yeterli bir gösterge değil.

Konya’nın lojistik ve taşımacılık sektörü de verileri yakından izliyor

Ulaştırma ve depolama sektöründe yıllık yüzde 39,9’luk ciro artışı, Konya’nın lojistik ve nakliye faaliyetleri açısından da dikkat çekiyor.

Konya’da sanayi üretimi, tarım ürünlerinin taşınması, iç ticaret ve ihracat bağlantılı lojistik faaliyetleri önemli bir ekonomik alan oluşturuyor.

Ulusal verilerde ulaştırma ve depolama cirosunun güçlü artması, sektörün parasal işlem büyüklüğünde yükseliş olduğunu ortaya koyuyor.

Ancak bu yükselişin Konya’daki taşımacılık şirketlerine ne ölçüde yansıdığı, taşınan yük miktarının değişip değişmediği veya işletmelerin kârlılık durumunun nasıl şekillendiği bu bültenden anlaşılamıyor.

Bunun için bölgesel taşımacılık verileri, akaryakıt giderleri, navlun fiyatları ve sektörün faaliyet hacmine ilişkin ilave göstergelere ihtiyaç bulunuyor.

Konya’nın tarımsal üretimi bu endekste nasıl değerlendirilmeli?

Konya’nın en önemli ekonomik faaliyetlerinden biri tarım ve hayvancılık olmasına rağmen TÜİK’in bu ciro bülteni doğrudan tarımsal üretimi ölçmüyor.

Bülten sanayi, inşaat, ticaret ve hizmet sektörlerini kapsıyor.

Bu nedenle buğday, arpa, mısır, şeker pancarı ve diğer tarım ürünlerinin üretim miktarındaki değişimler, doğrudan bu ciro endeksinden belirlenemiyor.

Bununla birlikte tarım ürünlerinin işlenmesi, gıda sanayisinde kullanılması, ticareti ve taşınması gibi faaliyetler ilgili sanayi, ticaret ve hizmet sektörleri üzerinden ekonomik göstergelerde yer alabiliyor.

Konya açısından tarımsal üretimin değerlendirilmesinde bitkisel üretim istatistikleri, ürün fiyatları, tarımsal girdi maliyetleri ve tarım sektörüne ilişkin diğer göstergelerin ayrıca incelenmesi gerekiyor.

Ciro verilerinde hangi hesaplama yöntemi kullanılıyor?

TÜİK, Eylül 2026 ciro endekslerini 2021=100 temel yılına göre hesapladı.

Bültende açıklanan yıllık ve aylık değişim oranları farklı istatistiksel düzeltmeler içeriyor.

Yıllık değişimler, takvim etkisinden arındırılmış endeks değerlerinin bir önceki yılın aynı ayıyla karşılaştırılmasıyla hesaplanıyor.

Aylık değişimler ise mevsim ve takvim etkisinden arındırılmış endeks değerlerinin bir önceki aya göre değişimini gösteriyor.

Bu ayrım, ekonomik faaliyetlerde çalışma günü sayısı ve mevsimsel koşullar gibi unsurların karşılaştırmaları etkilemesini sınırlandırmak açısından önem taşıyor.

Bu nedenle aylık ve yıllık veriler aynı dönemi değerlendirse de farklı karşılaştırma esaslarına dayanıyor.

Önümüzdeki dönemde hangi göstergeler izlenecek?

Eylül 2026 ciro endeksleri, Türkiye ekonomisinde parasal satış büyüklüklerinin artmaya devam ettiğini ancak toplam cirodaki artış hızının ağustosa göre yavaşladığını gösterdi.

Önümüzdeki dönemde ekonomik faaliyetlerin yönünün daha sağlıklı değerlendirilebilmesi için özellikle sanayi üretimi, perakende ve ticaret satış hacmi, enflasyon, sektörel maliyetler ve istihdam verilerinin birlikte izlenmesi gerekiyor.

Sanayi sektöründe aylık yüzde 3,6’lık artış ve imalattaki yüzde 3,9’luk yükseliş dikkat çekerken madencilikte yaşanan yüzde 4,5’lik düşüşün sonraki aylarda devam edip etmeyeceği de önemli olacak.

Hizmet sektöründe yıllık yüzde 34,8’lik artışın, ticaret sektöründeki yüzde 24,5’lik artışın üzerinde kalması ise sektörler arasındaki farklılaşmanın sürdüğünü gösteriyor.

TÜİK bir sonraki ciro verisini 11 Aralık’ta açıklayacak

TÜİK’in yayımladığı takvime göre ekim ayına ilişkin ciro endeksleri 11 Aralık 2026 Cuma günü açıklanacak.

Yeni verilerle birlikte toplam cirodaki yıllık artış hızının daha da yavaşlayıp yavaşlamadığı, sanayi ve hizmet sektörlerindeki yükselişin devam edip etmediği ve madencilikteki aylık gerilemenin nasıl bir seyir izlediği takip edilebilecek.

Eylül 2026 sonuçları, Türkiye’de sanayi, inşaat, ticaret ve hizmet sektörlerinin toplam cirosunun yıllık yüzde 28,5, aylık yüzde 2,4 arttığını ortaya koydu. Hizmet sektörü yıllık artışta, sanayi sektörü aylık artışta öne çıkarken madencilikte yüzde 4,5’lik aylık düşüş yaşandı. Ağustosa göre hem aylık hem de yıllık artış hızında görülen yavaşlama, gelecek dönem verilerinin önemini artırdı.

Türkiye’nin nüfusu 86,5 milyonu aştı: İlk 9 ayda 410 bin kişilik artış

Türkiye İstatistik Kurumu (TÜİK), üçer aylık dönemler için hazırladığı dönemlik nüfus istatistiklerini kamuoyuyla paylaştı. Açıklanan verilere göre, Türkiye’nin nüfusu 2026 yılının ilk 9 ayında artışını sürdürerek 86,5 milyon sınırını geçti.

2025 yılı sonunda 86 milyon 92 bin 168 kişi olan Türkiye nüfusu, 1 Ekim 2026 itibarıyla 86 milyon 502 bin 286 kişiye yükseldi.

Böylece Türkiye’nin nüfusu, yılın ilk 9 ayında 410 bin 118 kişi arttı.

Son 3 ayda nüfus 181 bin 684 kişi arttı

TÜİK’in yayımladığı dönemlik nüfus istatistiklerine göre, Türkiye’nin nüfusunda yılın üçüncü çeyreğinde de artış yaşandı.

1 Temmuz-1 Ekim 2026 döneminde ülke nüfusu 181 bin 684 kişi yükseldi.

Bu verilere göre, Türkiye’nin 1 Temmuz itibarıyla 86 milyon 320 bin 602 kişi olan nüfusu, üç aylık dönemdeki artışla 86 milyon 502 bin 286 kişiye ulaştı.

Yılın ilk 9 ayındaki toplam nüfus artışının yaklaşık yüzde 44,3’ü temmuz-ekim döneminde gerçekleşti.

Erkek nüfusu kadın nüfusunu geçti

Türkiye’nin nüfusunun cinsiyete göre dağılımında erkeklerin oranı kadınların biraz üzerinde gerçekleşti.

TÜİK verilerine göre, 1 Ekim 2026 itibarıyla Türkiye’deki erkek nüfusu 43 milyon 264 bin 337 kişi olarak kaydedildi.

Erkeklerin toplam nüfus içerisindeki payı yüzde 50,02 oldu.

Kadın nüfusu ise 43 milyon 237 bin 949 kişi olarak açıklandı. Kadınların toplam nüfus içerisindeki oranı yüzde 49,98 olarak hesaplandı.

Böylece Türkiye’de erkek nüfusunun kadın nüfusundan 26 bin 388 kişi fazla olduğu görüldü.

Kadın ve erkek nüfusunun toplam nüfus içerisindeki paylarının birbirine oldukça yakın olduğu dikkati çekti.

Türkiye’nin nüfusu 87 milyona yaklaşıyor

Türkiye’nin nüfusu 2025 yılı sonunda 86 milyon 92 bin 168 kişi seviyesindeyken, 2026 yılının ilk 9 ayında kaydedilen artışla 86 milyon 502 bin 286 kişiye yükseldi.

Açıklanan son nüfus verileriyle birlikte Türkiye’nin nüfusu 87 milyon seviyesine biraz daha yaklaşırken, bu eşiğe ulaşılması için 497 bin 714 kişilik artış gerektiği hesaplandı.

TÜİK’in dönemlik nüfus istatistikleri, Türkiye’nin nüfusundaki değişimin yıl içerisinde üçer aylık dönemlerle izlenmesine olanak sağlıyor.

Spot: TÜİK’in açıkladığı verilere göre Türkiye’nin nüfusu, 1 Ekim 2026 itibarıyla 86 milyon 502 bin 286 kişiye yükseldi. İlk 9 ayda 410 bin 118 kişilik artış yaşanırken, nüfusun yüzde 50,02’sini erkekler, yüzde 49,98’ini kadınlar oluşturdu.

Ekim ayının zam şampiyonu belli oldu: Sebze fiyatları yüzde 71,79 arttı, uçak biletleri ucuzladı

Türkiye İstatistik Kurumu (TÜİK), 2026 yılı ekim ayına ilişkin Tüketici Fiyat Endeksi (TÜFE) verileri kapsamında fiyatı en fazla artan ve azalan ürün ve hizmet gruplarını açıkladı.

Ekim ayında tüketici fiyatları aylık yüzde 2,58 artarken, yıllık enflasyon yüzde 29,77 olarak gerçekleşti. Ancak ürün ve hizmet grupları arasında önemli fiyat farklılıkları görüldü.

Özellikle taze sebze ve meyvelerdeki yüksek fiyat artışları dikkat çekerken, bazı ulaşım ve konaklama hizmetlerinde fiyat düşüşleri yaşandı.

Ekim ayında fiyatı en fazla artan 10 ürün

TÜİK verilerine göre, ekim ayında fiyatı en fazla artan ürün grubunu taze veya soğutulmuş yeşil yapraklı ve saplı sebzeler oluşturdu. Bu grupta aylık fiyat artışı yüzde 71,79’a ulaştı.

Diğer taze meyveler yüzde 27,82 ile ikinci, domates, biber, salatalık ve kabak gibi meyvesi yenen sebzeler yüzde 26,77 ile üçüncü sırada yer aldı.

Örneğin eylül ayında 100 liraya alınan bir ürünün fiyatı, yüzde 71,79 artış sonrasında 171,79 liraya ulaşıyor. Bu hesap, artış oranının bütçeye etkisini göstermek amacıyla hazırlanmış örnektir.

Domates, biber, salatalık ve kabak gibi günlük tüketimde önemli yer tutan sebzelerdeki yüzde 26,77’lik artış da mutfak harcamalarındaki değişimin dikkat çekici göstergelerinden biri oldu.

Kış öncesi kömür ve yakacak fiyatları yükseldi

Ekim ayında ısınma amaçlı kullanılan ürünlerde de önemli fiyat artışları kaydedildi.

Kömür, kömür briketi ve turba kategorisinde fiyatlar yüzde 20,23 yükselirken, yakacak odun, pelet ve briketlerde yüzde 10,15 artış gerçekleşti.

Kişisel ulaşım araçları için diğer yakıtlar kategorisinde ise yüzde 18,01’lik fiyat artışı görüldü.

Giyim sektöründe de benzer bir tablo oluştu. Kadın ve kız çocuk giysilerinde yüzde 16,06, erkek ve erkek çocuk giysilerinde yüzde 12,07 artış yaşandı. Bebek ve çocuk ayakkabılarının fiyatları yüzde 11,79, bebek giysileri ise yüzde 10,87 yükseldi.

Ekim ayında fiyatı en fazla düşen 10 ürün

Ekim ayında bazı ürün ve hizmet gruplarında fiyat düşüşleri yaşandı.

En büyük gerileme yüzde 20,90 ile hava yolu üzerinden yurt dışı yolcu taşımacılığında görüldü. Bu kategoriyi evcil hayvan ürünleri ve sürücüsüz araç kiralama hizmetleri takip etti.


Yurt dışı uçak bileti fiyatları, ekim ayında yüzde 20,90 gerileyerek en fazla ucuzlayan hizmet kategorisi oldu.

Örneğin eylül ayında 10 bin lira olan bir uçak biletine aynı oranda fiyat düşüşü uygulandığında biletin fiyatı 7 bin 910 liraya geriliyor. Bu rakam yalnızca örnek hesaplamadır.

Araç kiralama hizmetlerinde yüzde 6,07, otel ve pansiyon hizmetlerinde ise yüzde 3,33 fiyat düşüşü yaşandı.

Bazı meyveler zamlanırken bazıları ucuzladı

Ekim ayı verilerinin dikkat çeken ayrıntılarından biri de meyve gruplarındaki farklı fiyat hareketleri oldu.

Diğer taze meyvelerin fiyatları yüzde 27,82 artarken, sert ve yumuşak çekirdekli taze meyvelerde yüzde 5,73 düşüş kaydedildi.

Üzümsü meyvelerin fiyatları ise yüzde 4,90 geriledi.

Bu durum, meyve kategorisindeki fiyat hareketlerinin ürün türlerine göre farklılaştığını ortaya koydu.

Ekim ayında genel enflasyon yüzde 2,58 oldu

TÜİK’in açıkladığı verilere göre ekim ayında genel tüketici fiyatları bir önceki aya göre yüzde 2,58 artarken, yıllık enflasyon yüzde 29,77 olarak gerçekleşti.

Ancak bazı ürünlerdeki aylık fiyat artışları genel enflasyon oranının oldukça üzerine çıktı.

Yeşil yapraklı sebzelerdeki yüzde 71,79’luk artış, genel aylık enflasyon oranının yaklaşık 28 katına karşılık geldi.

Bununla birlikte her ürünün tüketici harcamalarındaki ağırlığı farklı olduğu için yüksek fiyat artışları genel enflasyonu aynı oranda yükseltmiyor.

Ekim ayının kazananı ve kaybettireni hangi ürünler oldu?

Ekim 2026 verileri, tüketici fiyatlarında ürün ve hizmet grupları arasında önemli farklılıkların bulunduğunu gösterdi.

Gıda, giyim ve ısınma ürünlerinde fiyat artışları öne çıkarken; ulaşım, konaklama, bazı meyveler ve elektronik ürünlerde düşüşler yaşandı.

Ayın zam şampiyonu yüzde 71,79 ile yeşil yapraklı sebzeler olurken, en fazla ucuzlayan kategori yüzde 20,90 ile yurt dışı uçak bileti taşımacılığı oldu.

Ekim ayı enflasyonu açıklandı: Yıllık enflasyon yüzde 29,77’ye yükseldi, kira artış oranı belli oldu

3 Kasım 2026 | Ekonomi

Türkiye ekonomisinin en önemli göstergelerinden biri olan enflasyon rakamları belli oldu. Türkiye İstatistik Kurumu tarafından 3 Kasım 2026 Salı günü açıklanan verilere göre, ekim ayında tüketici fiyatlarındaki yükseliş devam etti.

TÜFE, bir önceki aya göre yüzde 2,58, Aralık 2025’e göre yüzde 27,52, geçen yılın aynı ayına göre yüzde 29,77 ve 12 aylık ortalamalara göre yüzde 31,23 artış gösterdi.

Üreticilerin yurt içinde sattıkları ürünlerin fiyat değişimini ölçen Yİ-ÜFE ise ekimde aylık yüzde 1,65 yükseldi. Üretici fiyatlarındaki artış yılbaşından itibaren yüzde 25,41, yıllık bazda yüzde 27,41 ve 12 aylık ortalamalara göre yüzde 27,83 olarak kayıtlara geçti.

Açıklanan rakamlar, tüketici ve üretici fiyatlarındaki artışın farklı hızlarda devam ettiğini gösterdi. Özellikle aylık tüketici enflasyonunun yeniden yüzde 2’nin üzerine çıkması dikkat çekti.

Yıllık enflasyon eylül ayına göre yeniden yükseldi

Eylül 2026’da yüzde 29,73 olan yıllık tüketici enflasyonu, ekimde yüzde 29,77’ye yükseldi. Böylece yıllık enflasyonda bir önceki aya göre 0,04 yüzde puanlık artış yaşandı.

Aylık TÜFE ise eylüldeki yüzde 1,84 seviyesinden ekimde yüzde 2,58’e çıktı. Aylık fiyat artış hızındaki yükseliş 0,74 yüzde puan olarak hesaplandı.

Tüketici enflasyonu mayıs, haziran, temmuz, ağustos ve eylül aylarında yüzde 2’nin altında kalmıştı. Ekim verisiyle birlikte aylık enflasyon, nisan ayından bu yana ilk kez yüzde 2 sınırını aştı.

Geçen yılın aynı dönemine bakıldığında ise farklı bir tablo ortaya çıktı. Ekim 2025’te yüzde 32,87 olan yıllık tüketici enflasyonu, Ekim 2026’da yüzde 29,77’ye geriledi. Böylece yıllık enflasyonda geçen yılın aynı ayına göre 3,10 yüzde puanlık düşüş gerçekleşti.

Ancak yıllık oranın geçen yıla göre gerilemesi, mal ve hizmet fiyatlarının düştüğü anlamına gelmiyor. TÜFE’deki yüzde 29,77’lik yıllık artış, tüketim sepetindeki ortalama fiyat düzeyinin bir yıl öncesine göre yükselmeye devam ettiğini gösteriyor.

Örneğin, Ekim 2025’te 1.000 liraya karşılık gelen bir tüketim sepetinin ortalama endeks karşılığı, Ekim 2026’da yaklaşık 1.297,70 liraya ulaştı. Bu hesaplama, her ürünün fiyatının aynı oranda arttığı anlamına gelmiyor.

2026’nın ilk 10 ayında fiyatlar yüzde 27,52 arttı

TÜİK verilerine göre, 2025 yılının aralık ayından Ekim 2026 sonuna kadar tüketici fiyatlarındaki birikimli artış yüzde 27,52 oldu.

Yılın ilk ayında TÜFE yüzde 4,84 yükselirken, nisan ayında yüzde 4,18’lik artış görüldü. Haziranda yüzde 0,99’a kadar gerileyen aylık enflasyon, yılın en düşük aylık oranını kaydetti.

Temmuz, ağustos ve eylül aylarında yüzde 2’nin altında seyreden aylık enflasyonun ekimde yüzde 2,58’e çıkması, yılın son iki ayına ilişkin fiyat gelişmelerinin önemini artırdı.

2026 yılının ilk 10 aylık enflasyon tablosu şöyle:

Ay Aylık TÜFE (%) Yıllık TÜFE (%)
Ocak 4,84 30,65
Şubat 2,96 31,53
Mart 1,94 30,87
Nisan 4,18 32,37
Mayıs 1,71 32,61
Haziran 0,99 32,11
Temmuz 1,78 31,75
Ağustos 1,84 31,51
Eylül 1,84 29,73
Ekim 2,58 29,77

Kaynak: TÜİK. Aylık ve yıllık değişim oranları ayrı karşılaştırma dönemlerini göstermektedir.

Veriler incelendiğinde, 2026 yılında yıllık tüketici enflasyonunun mayıs ayında yüzde 32,61 ile ilk 10 ayın en yüksek seviyesine ulaştığı görülüyor.

Yıllık enflasyon, mayıstan eylüle kadar geriledikten sonra ekimde sınırlı bir yükseliş gösterdi.

Üretici enflasyonu yüzde 27,41 oldu: Maliyet baskısı devam ediyor

Enflasyon verilerinin bir diğer önemli bölümünü üretici fiyatları oluşturdu.

Yurt İçi Üretici Fiyat Endeksi, ekim ayında bir önceki aya göre yüzde 1,65 arttı. Yıllık üretici enflasyonu ise yüzde 27,41 olarak gerçekleşti.

Üretici fiyatları eylülde aylık yüzde 2,07, yıllık yüzde 27,38 artmıştı. Ekim verileri, üretici fiyatlarında aylık artış hızının yavaşladığını, yıllık artışın ise sınırlı ölçüde yükseldiğini gösterdi.

Aylık üretici enflasyonu eylül ayına göre 0,42 yüzde puan azalırken, yıllık üretici enflasyonu 0,03 yüzde puan yükseldi.

Aralık 2025’e göre üretici fiyatlarındaki artış yüzde 25,41’e ulaştı. Yİ-ÜFE’nin 12 aylık ortalaması ise yüzde 27,83 oldu.

Üretici fiyatları, sanayide faaliyet gösteren işletmelerin maliyet ve satış fiyatı gelişmelerini değerlendirmek açısından önemli bir gösterge niteliği taşıyor.

Hammadde, enerji, ara malı ve diğer üretim girdilerindeki fiyat hareketleri; işletmelerin maliyetlerini, kârlılıklarını ve ürün fiyatlama kararlarını etkileyebiliyor.

Bununla birlikte üretici fiyatlarındaki değişimin tüketici fiyatlarına aynı oranda ve aynı dönemde yansıması zorunlu değil. İç talep koşulları, rekabet, stoklar, döviz kuru ve işletmelerin fiyatlama politikaları da bu süreçte belirleyici oluyor.

2026 yılında üretici fiyatlarının aylık ve yıllık seyri

Ay Aylık Yİ-ÜFE (%) Yıllık Yİ-ÜFE (%)
Ocak 2,67 27,17
Şubat 2,43 27,56
Mart 2,30 28,08
Nisan 3,17 28,59
Mayıs 2,75 28,93
Haziran 1,80 28,09
Temmuz 1,52 27,83
Ağustos 2,57 27,95
Eylül 2,07 27,38
Ekim 1,65 27,41

2026’nın ilk 10 aylık döneminde üretici enflasyonunun aylık bazda en yüksek seviyesine nisan ayında yüzde 3,17 ile ulaştığı görülüyor.

Yıllık üretici enflasyonu ise mayısta yüzde 28,93’e yükseldikten sonra sonraki aylarda dalgalı bir seyir izledi.

Kasım ayı kira artış oranı belli oldu: Yüzde 31,23

Ekim ayı enflasyon verilerinin açıklanmasıyla milyonlarca kiracıyı ve ev sahibini ilgilendiren kasım ayı kira artış oranı da netleşti.

TÜFE’nin 12 aylık ortalamasına göre hesaplanan kira artış oranı yüzde 31,23 oldu.

Buna göre, kasım ayında sözleşmesi yenilenen ve yasal artış üst sınırına tabi olan konut ve çatılı iş yeri kiralarında uygulanabilecek azami artış oranı yüzde 31,23 olarak belirlendi.

Ekim ayında bu oran yüzde 31,49 düzeyindeydi. Böylece kasım ayı kira artış üst sınırı önceki aya göre 0,26 yüzde puan geriledi.

Yeni oranın kira bedellerine nasıl yansıyacağı da merak konusu oldu.

Mevcut kira bedeli 20 bin lira olan bir konut için yüzde 31,23 oranındaki artışın tamamının uygulanması halinde:

  • Mevcut kira: 20.000 TL
  • Artış oranı: %31,23
  • Artış tutarı: 6.246 TL
  • Yeni aylık kira: 26.246 TL

Aynı hesaplama kapsamında 15 bin liralık kira yaklaşık 19 bin 684 liraya, 25 bin liralık kira 32 bin 807,50 liraya, 30 bin liralık kira ise 39 bin 369 liraya ulaşabiliyor.

Bu rakamlar yasal üst sınırın tamamının uygulandığı örnek hesaplamalardır. Kira sözleşmesindeki hükümler, beş yılı aşan kira ilişkilerine ilişkin özel düzenlemeler ve diğer yasal koşullar somut olayda dikkate alınmalıdır. Yeni kiraya verilecek taşınmazların başlangıç bedeli de mevcut sözleşmelere uygulanan yıllık artış sınırıyla aynı şekilde belirlenmiyor.

Enflasyon ekonomistlerin beklentilerini aştı

Ekim ayı enflasyonu, piyasa beklentilerinin üzerinde gerçekleşti.

AA Finans Enflasyon Beklenti Anketi’ne katılan ekonomistler, ekim ayında tüketici fiyatlarının aylık yüzde 2,20 artmasını bekliyordu.

Bu tahmine göre yıllık enflasyonun yüzde 29,28’e gerilemesi öngörülmüştü.

Ancak gerçekleşen aylık TÜFE yüzde 2,58 oldu. Böylece aylık enflasyon, ekonomistlerin ortalama beklentisini 0,38 yüzde puan aştı.

Yıllık enflasyon da beklenen yüzde 29,28 yerine yüzde 29,77 olarak açıklandı. Beklentiyle gerçekleşme arasındaki fark 0,49 yüzde puana ulaştı.

Bu sonuç, tüketici fiyat artışlarının ekim ayında beklenenden daha güçlü seyrettiğini gösterdi.

Ekonomik görünüm açısından yalnızca yıllık enflasyonun seviyesi değil, aylık fiyat artışlarının devamlılığı da önem taşıyor.

Özellikle fiyat artışlarının hangi ürün ve hizmet gruplarında yoğunlaştığı, maliyetlerin tüketiciye ne ölçüde yansıdığı ve fiyatlama davranışlarının nasıl geliştiği, gelecek dönem enflasyonunun değerlendirilmesinde önemli rol oynuyor.

Yeniden değerleme oranı açısından kritik veri: Yüzde 27,83

Ekim ayı Yİ-ÜFE rakamları, vergi ve harçlara ilişkin yeniden değerleme hesaplamaları bakımından da önem taşıyor.

TÜİK’in açıkladığı verilere göre, Yİ-ÜFE’nin ekim ayı sonu itibarıyla 12 aylık ortalamalara göre artışı yüzde 27,83 olarak gerçekleşti.

Bu oran, Hazine ve Maliye Bakanlığınca ilan edilen yeniden değerleme oranının hesaplanmasına esas teşkil eden gösterge niteliğinde.

Yeniden değerleme oranı, mevzuatın öngördüğü durumlarda çeşitli vergi, harç, ceza, istisna ve parasal sınırların güncellenmesinde kullanılıyor.

Ancak bütün vergi, harç ve cezaların otomatik olarak aynı oranda artırılması söz konusu değil. İlgili mevzuat, yuvarlama kuralları ve yetkili makamlarca alınabilecek kararlar nihai tutarlarda belirleyici olabiliyor.

Bu nedenle yüzde 27,83’lük Yİ-ÜFE ortalaması, yeniden değerleme bakımından önemli bir veri olmakla birlikte, bütün kalemlerin 2027 yılında kesin olarak bu oranda artacağı anlamına gelmiyor.

Son 10 yılın ekim enflasyonu: 2022 zirvesinden bugüne

TÜİK’in 2017-2026 dönemine ilişkin verileri, Türkiye’de tüketici ve üretici fiyatlarının son 10 yıllık ekim ayı seyrini de ortaya koyuyor.

Ekim 2017’de yüzde 11,90 olan yıllık tüketici enflasyonu, Ekim 2018’de yüzde 25,24’e yükseldi.

Ekim 2019’da yüzde 8,55’e gerileyen yıllık enflasyon, sonraki yıllarda yeniden artış gösterdi.

Ekim 2021’de yüzde 19,89 olan yıllık enflasyon, Ekim 2022’de yüzde 85,51 ile incelenen ekim ayları arasındaki en yüksek seviyeye ulaştı.

Aynı dönemde üretici enflasyonunda da çok yüksek oranlar görüldü. Ekim 2022’de yıllık Yİ-ÜFE yüzde 157,69’a çıktı.

Sonraki yıllarda her iki göstergede de önemli gerilemeler yaşandı.

2017-2026 ekim ayı yıllık enflasyon karşılaştırması

Yıl Yıllık TÜFE (%) Yıllık Yİ-ÜFE (%)
2017 11,90 17,28
2018 25,24 45,01
2019 8,55 1,70
2020 11,89 18,20
2021 19,89 46,31
2022 85,51 157,69
2023 61,36 39,39
2024 48,58 32,24
2025 32,87 27,00
2026 29,77 27,41

Kaynak: TÜİK, ekim ayı yıllık değişim verileri.

Tabloya göre yıllık tüketici enflasyonu, Ekim 2022’deki yüzde 85,51 seviyesinden Ekim 2026’da yüzde 29,77’ye geriledi.

Bu iki oran arasında 55,74 yüzde puanlık fark bulunuyor.

Üretici enflasyonunda da aynı dönemde yüzde 157,69’dan yüzde 27,41’e gerileme kaydedildi.

Bununla birlikte enflasyon oranlarının düşmesi geçmiş yıllardaki fiyat artışlarının ortadan kalktığını göstermiyor. Enflasyon, fiyat düzeyindeki değişimin hızını ölçüyor; önceki yıllarda yaşanan artışlar fiyat seviyesine yansımış durumda.

Tüketici ile üretici enflasyonu arasındaki fark 2,36 puan

Ekim 2026 verilerinde tüketici ve üretici fiyatlarındaki yıllık değişim arasındaki fark da dikkat çekiyor.

Yıllık TÜFE yüzde 29,77, yıllık Yİ-ÜFE ise yüzde 27,41 oldu. İki gösterge arasındaki fark 2,36 yüzde puan olarak hesaplandı.

Tüketici enflasyonunun üretici enflasyonundan yüksek olması, fiyat gelişmelerinin ekonominin farklı aşamalarında aynı hızla gerçekleşmediğini ortaya koyuyor.

Ancak iki endeksin kapsamları birbirinden farklı. TÜFE, hanehalklarının tükettiği mal ve hizmetlerin fiyat değişimlerini ölçerken Yİ-ÜFE, yurt içi üretici fiyatlarını esas alıyor.

Bu nedenle iki oran arasındaki fark, doğrudan işletmelerin kâr marjını veya tüketicilere yansıttıkları maliyet artışını gösteren bir ölçü olarak değerlendirilemez.

Enflasyon hane bütçelerini nasıl etkiliyor?

Ekim ayı enflasyon rakamları, hanehalklarının satın alma gücü açısından da önem taşıyor.

Gıda, barınma, ulaşım, enerji, sağlık ve eğitim gibi temel harcama kalemlerindeki fiyat değişimleri vatandaşların aylık bütçelerini doğrudan etkiliyor.

Aylık enflasyonun yüzde 2,58 olması, genel tüketici fiyat düzeyinin bir ayda bu oranda yükseldiğini gösterirken yıllık yüzde 29,77’lik oran, geçen yılın aynı ayına göre fiyat artışlarının sürdüğüne işaret ediyor.

Geliri fiyat artışlarıyla aynı hızda yükselmeyen vatandaşlar açısından bu durum reel satın alma gücünde kayıp anlamına gelebiliyor.

Özellikle sabit gelirli çalışanlar ve emekliler bakımından fiyat artışlarının maaş ve gelir düzenlemeleriyle olan ilişkisi önem taşıyor.

Öte yandan her hanenin tüketim alışkanlığı farklı olduğu için açıklanan genel enflasyon oranı ile vatandaşların günlük hayatta hissettiği fiyat değişimi arasında farklılıklar ortaya çıkabiliyor.

Harcamalarının büyük bölümünü kiraya, gıdaya veya ulaşıma ayıran haneler, bu kalemlerdeki değişimlerden daha fazla etkilenebiliyor.

Konya’da sanayici, üretici ve tüketici için enflasyonun anlamı

Türkiye’nin önemli sanayi, tarım, ticaret ve ihracat merkezlerinden biri olan Konya açısından da açıklanan rakamlar yakından takip edilmesi gereken ekonomik göstergeler arasında bulunuyor.

Konya’da faaliyet gösteren sanayi kuruluşları, organize sanayi bölgelerindeki işletmeler, tarımsal üreticiler, esnaf ve ihracatçılar açısından maliyet gelişmeleri büyük önem taşıyor.

Sanayide kullanılan hammaddeler, enerji, finansman, işçilik ve lojistik giderleri işletmelerin üretim kararlarını ve rekabet gücünü etkileyen temel unsurlar arasında yer alıyor.

Tarım sektöründe de gübre, tohum, mazot, sulama, elektrik ve nakliye maliyetleri üreticilerin ekonomik dengeleri açısından belirleyici.

Üretici fiyatlarındaki yıllık yüzde 27,41’lik artış, ülke genelindeki üretim fiyatlarının yükselmeye devam ettiğini gösteriyor. Ancak bu oran, Konya’daki bütün üretim kollarında maliyetlerin aynı düzeyde arttığı anlamına gelmiyor.

Konya’da gıda üretimi, makine imalatı, otomotiv yan sanayi, tarım makineleri ve diğer sektörlerde faaliyet gösteren işletmeler açısından sektörel girdi fiyatları, döviz kuru, iç piyasa talebi ve finansman koşulları da ekonomik görünümü şekillendiriyor.

Diğer taraftan kentte yaşayan kiracılar, çalışanlar, emekliler, öğrenciler ve aileler açısından tüketici enflasyonu günlük yaşam giderlerinin değerlendirilmesinde önemli bir gösterge olmaya devam ediyor.

Kasım ayı kira artış üst sınırının yüzde 31,23 olması, sözleşmesi bu ay yenilenecek Konya’daki konut ve iş yeri kiracıları için de doğrudan önem taşıyor.

Bununla birlikte TÜİK tarafından açıklanan genel TÜFE ve Yİ-ÜFE oranları Türkiye ortalamasını gösteriyor. Bu verilerden hareketle Konya’ya özel bir enflasyon oranı hesaplamak mümkün değil.

Gözler kasım ve aralık enflasyonunda

Ekim ayı rakamlarının açıklanmasının ardından ekonomi gündeminde yılın kalan iki ayına ilişkin enflasyon gelişmeleri öne çıkıyor.

2026’nın ilk 10 ayında tüketici fiyatlarındaki birikimli artışın yüzde 27,52’ye ulaşması nedeniyle kasım ve aralık aylarında açıklanacak oranlar, yıl sonu enflasyonunun hangi seviyede tamamlanacağını belirleyecek.

Yıl sonu enflasyonu; kamu ve özel sektörün fiyatlama kararları, ücret değerlendirmeleri, ekonomik beklentiler ve 2027 yılına ilişkin planlamalar açısından önem taşıyor.

Enflasyonun seyri, para politikası ve finansman koşullarının değerlendirilmesinde de temel göstergelerden biri olmayı sürdürüyor.

Özellikle aylık enflasyonun kalıcı biçimde yavaşlayıp yavaşlamayacağı, önümüzdeki dönemde fiyat istikrarına ilişkin değerlendirmelerin merkezinde yer alacak.

Ekim 2026 verileri, yıllık tüketici enflasyonunun geçen yılın aynı ayına göre gerilemesine rağmen aylık fiyat artışlarının devam ettiğini ve piyasa beklentilerinin üzerinde gerçekleştiğini ortaya koydu. Tüketici enflasyonunun yüzde 29,77, üretici enflasyonunun yüzde 27,41 ve kira artış üst sınırının yüzde 31,23 olduğu yeni tabloda, yılın son iki ayında fiyatların nasıl seyredeceği hem vatandaşlar hem de iş dünyası açısından belirleyici olacak.

Hizmet üretici enflasyonu eylülde yüzde 33,23 oldu: Ulaştırma ve depolamada fiyat artışı yüzde 40’a dayandı

Türkiye İstatistik Kurumu tarafından 28 Ekim 2026 tarihinde yayımlanan Hizmet Üretici Fiyat Endeksi verileri, hizmet sektöründeki maliyet ve fiyat hareketlerinin farklı alanlarda önemli ölçüde ayrıştığını ortaya koydu.

Eylül ayında H-ÜFE, bir önceki aya göre yüzde 0,17, 2025 yılının aralık ayına göre yüzde 32,88 ve geçen yılın aynı ayına göre yüzde 33,23 arttı. On iki aylık ortalamalara göre artış ise yüzde 34,31 olarak hesaplandı.

Aylık artışın oldukça sınırlı kalmasına rağmen yıllık fiyat artışlarının yüksek seviyelerde bulunması, hizmet sektöründeki fiyat baskısının tamamen ortadan kalkmadığını gösterdi.

Hizmet üretici enflasyonunda son üç yılın karşılaştırması

TÜİK verilerine göre eylül aylarındaki yıllık fiyat artışları 2024’ten bu yana belirgin şekilde geriledi. Eylül 2024’te yüzde 56,85 olan yıllık H-ÜFE, Eylül 2025’te yüzde 34,91’e, Eylül 2026’da ise yüzde 33,23’e düştü.

Değişim göstergesi Eylül 2024 Eylül 2025 Eylül 2026
Aylık değişim %1,14 %0,21 %0,17
Aralık ayına göre değişim %48,91 %34,76 %32,88
Yıllık değişim %56,85 %34,91 %33,23
12 aylık ortalamalara göre %74,23 %40,43 %34,31

Veriler, hizmet üretici fiyatlarındaki yıllık artış hızının son iki yılda 23,62 puan gerilediğini gösteriyor. Ancak bu gerileme fiyatların düştüğü anlamına gelmiyor; fiyatlar artmaya devam ederken artış hızı yavaşlıyor.

Ulaştırma ve depolama hizmetlerinde yıllık artış yüzde 39,99

Hizmet sektörünün ana faaliyet grupları incelendiğinde, en yüksek yıllık fiyat artışı ulaştırma ve depolama hizmetlerinde gerçekleşti.

Ulaştırma ve depolama hizmetlerinde yıllık fiyat artışı yüzde 39,99 olurken, mesleki, bilimsel ve teknik hizmetlerde yüzde 32,44, idari ve destek hizmetlerinde yüzde 30,17 artış kaydedildi.

Diğer hizmet gruplarında da yıllık fiyat artışları çift haneli seviyelerde gerçekleşti.

Hizmet grubu Yıllık değişim
Ulaştırma ve depolama %+39,99
Mesleki, bilimsel ve teknik hizmetler %+32,44
İdari ve destek hizmetleri %+30,17
Konaklama ve yiyecek hizmetleri %+28,09
Bilgi ve iletişim hizmetleri %+28,03
Gayrimenkul hizmetleri %+21,93
Genel H-ÜFE %+33,23

Ana hizmet grupları arasında en düşük yıllık artış yüzde 21,93 ile gayrimenkul hizmetlerinde gerçekleşti.

Aylık fiyatlarda sektörler arasında farklılaşma

Eylül ayında genel endeks yalnızca yüzde 0,17 artarken, bazı sektörlerde fiyat yükselişleri, bazılarında ise düşüşler yaşandı.

Ulaştırma ve depolama hizmetlerinde aylık artış yüzde 1,78 olurken, mesleki, bilimsel ve teknik hizmetlerde yüzde 0,84, bilgi ve iletişim hizmetlerinde yüzde 0,37 artış gerçekleşti.

Buna karşılık idari ve destek hizmetlerinde yüzde 2,53, gayrimenkul hizmetlerinde yüzde 2,51, konaklama ve yiyecek hizmetlerinde ise yüzde 1,16 düşüş kaydedildi.

Alt sektörlerde en yüksek yıllık artış su yolu taşımacılığında

TÜİK’in ayrıntılı sektör verileri, ana hizmet gruplarının kendi içlerinde de önemli fiyat farklılıkları bulunduğunu gösterdi.

Eylül ayında su yolu taşımacılığı hizmetlerinde yıllık fiyat artışı yüzde 51,51’e ulaşarak dikkat çekti. Depolama ve taşımacılığa yönelik destek hizmetlerinde yıllık artış yüzde 49,50, programcılık ve yayıncılık hizmetlerinde ise yüzde 45,36 oldu.

Özellikle taşımacılık, depolama ve lojistik alanlarındaki yüksek yıllık artışlar, mal ve hizmetlerin dağıtım süreçlerinde maliyet baskısının sürdüğüne işaret ediyor.

Alt sektör Yıllık değişim
Su yolu taşımacılığı %+51,51
Depolama ve taşımacılığa destek %+49,50
Programcılık ve yayıncılık %+45,36
Büro yönetimi ve destek hizmetleri %+41,33
Kara taşımacılığı ve boru hattı taşımacılığı %+37,60
Bilimsel araştırma ve geliştirme %+36,52
Reklamcılık ve piyasa araştırması %+35,17
Güvenlik ve soruşturma hizmetleri %+34,23
Mimarlık ve mühendislik hizmetleri %+33,27
Posta ve kurye hizmetleri %+32,48

Programcılık ve yayıncılıkta aylık yüzde 48 artış

Eylül ayının en dikkat çekici verilerinden biri programcılık ve yayıncılık hizmetlerinde kaydedildi. Bu alt sektörde üretici fiyatları bir önceki aya göre yüzde 48 arttı.

Reklamcılık ve piyasa araştırması hizmetlerinde aylık yüzde 6,68, sinema filmi, video ve televizyon programı yapımcılığı hizmetlerinde yüzde 6,10 artış gerçekleşti.

Kara taşımacılığı ve boru hattı taşımacılığı hizmetlerindeki aylık artış ise yüzde 5,98 oldu.

Buna karşılık konaklama hizmetlerinde aylık yüzde 7,76, hava yolu taşımacılığında yüzde 7,04 ve kiralama hizmetlerinde yüzde 5,64 düşüş kaydedildi.

Aylık en fazla yükselen alt sektörler Değişim
Programcılık ve yayıncılık %+48,00
Reklamcılık ve piyasa araştırması %+6,68
Sinema, video ve televizyon yapımcılığı %+6,10
Kara taşımacılığı %+5,98
Büro yönetimi ve destek hizmetleri %+2,85
Aylık en fazla gerileyen alt sektörler Değişim
Konaklama hizmetleri %-7,76
Hava yolu taşımacılığı %-7,04
Kiralama ve leasing hizmetleri %-5,64
Seyahat acentesi ve tur operatörlüğü %-5,22
İstihdam hizmetleri %-3,26

Konya ekonomisi açısından ulaştırma ve lojistik verileri öne çıkıyor

Konya gibi sanayi üretimi, tarım, ticaret ve lojistik faaliyetlerinin önemli yer tuttuğu şehirler açısından ulaştırma ve depolama hizmetlerindeki fiyat gelişmeleri ayrıca önem taşıyor.

Kara taşımacılığında yıllık yüzde 37,60, depolama ve destek hizmetlerinde yüzde 49,50 olarak gerçekleşen fiyat artışları, taşımacılık ve lojistik hizmeti satın alan işletmelerin maliyetleri açısından dikkate alınması gereken göstergeler arasında bulunuyor.

Özellikle tarımsal ürünlerin taşınması, sanayi ürünlerinin sevkiyatı, depolama ve dağıtım faaliyetleri bu maliyet kalemleriyle yakından ilişkili.

Bununla birlikte TÜİK’in açıkladığı H-ÜFE verileri Türkiye genelini kapsıyor. Açıklanan oranlar Konya’ya özgü fiyat değişimlerini göstermediğinden, kentteki işletmelerin maliyetlerinin aynı oranlarda yükseldiği sonucuna doğrudan varılamıyor.

Hizmet üretici enflasyonundaki yavaşlama ne anlama geliyor?

Eylül verileri, hizmet üretici fiyatlarında yıllık artış hızının gerilemeye devam ettiğini, ancak sektörler arasındaki farklılıkların belirginliğini koruduğunu gösteriyor.

Yıllık H-ÜFE’nin yüzde 33,23’e gerilemesi, hizmet üretici enflasyonundaki yavaşlamanın sürdüğüne işaret ederken, özellikle taşımacılık ve bazı teknik hizmetlerdeki yüksek oranlar fiyat baskısının bütün sektörlerde aynı ölçüde hafiflemediğini ortaya koyuyor.

Hizmet Üretici Fiyat Endeksi, hizmet sunan işletmelerin üretici düzeyindeki fiyat değişimlerini ölçüyor. Bu nedenle tüketicilerin doğrudan ödediği fiyatları gösteren Tüketici Fiyat Endeksi (TÜFE) ile aynı anlama gelmiyor.

TÜİK, hizmet üretici fiyatlarına ilişkin bir sonraki veri bültenini 30 Kasım 2026 tarihinde yayımlayacak.

Türkiye’de işsizlik yeniden yükselişe geçti: Gençlerde ve kadınlarda tablo dikkat çekiyor

Türkiye’de iş gücü piyasasına ilişkin eylül ayı verileri, işsizlikte yeniden yükselişe işaret etti. Türkiye İstatistik Kurumu (TÜİK) tarafından 27 Ekim 2026’da açıklanan verilere göre, 15 ve daha yukarı yaştaki işsiz sayısı bir önceki aya göre 198 bin kişi artarak 2 milyon 967 bine çıktı.

Mevsim etkilerinden arındırılmış işsizlik oranı, ağustos ayındaki yüzde 7,9 seviyesinden yüzde 8,4’e yükseldi. İşsizlik oranı geçen yılın aynı ayına göre ise 0,1 puan geriledi.

Eylül verileri, işsiz sayısındaki artışın yanı sıra istihdamdaki gerileme, gençler ve kadınlar arasındaki yüksek işsizlik oranları ile geniş tanımlı işsizlik göstergelerindeki yükselişi de ortaya koydu.

Kadınlarda işsizlik erkeklerden daha yüksek

TÜİK verilerine göre eylülde işsizlik oranı erkeklerde yüzde 6,9, kadınlarda ise yüzde 11,3 olarak hesaplandı. Böylece kadın ve erkek işsizlik oranları arasındaki fark 4,4 puana ulaştı.

İşsizlerin 1 milyon 614 binini erkekler, 1 milyon 353 binini kadınlar oluşturdu. Kadınların iş gücüne katılımının erkeklere göre düşük olması, işsiz sayılarının birbirine yakın olmasına rağmen işsizlik oranları arasındaki farkın yüksek olmasında etkili oldu.

Genç işsizliği yüzde 14,8’e yükseldi

Eylül ayının dikkat çeken göstergelerinden biri de genç nüfustaki işsizlik artışı oldu.

15-24 yaş grubunu kapsayan genç işsizlik oranı, bir önceki aya göre 1,6 puan artarak yüzde 14,8’e ulaştı.

Genç erkeklerde işsizlik oranı yüzde 10,4 olurken genç kadınlarda yüzde 23,3 olarak hesaplandı. Bu sonuç, iş gücüne dahil olan yaklaşık her dört genç kadından birinin işsiz olduğunu gösterdi.

Kadın ve erkek gençler arasındaki işsizlik farkı 12,9 puan olarak kaydedildi.

İstihdam edilenlerin sayısı azaldı

Eylülde yalnızca işsiz sayısı artmadı, istihdam edilenlerin sayısında da gerileme yaşandı.

Mevsim etkilerinden arındırılmış istihdam edilenlerin sayısı, bir önceki aya göre 49 bin kişi azalarak 32 milyon 445 bine düştü. İstihdam oranı ise 0,1 puan gerileyerek yüzde 48,3 oldu.

İstihdam oranı erkeklerde yüzde 65,8, kadınlarda yüzde 31,2 olarak hesaplandı.

Buna karşılık iş gücü, eylülde 149 bin kişi artarak 35 milyon 412 bine yükseldi. İş gücüne katılma oranı da 0,1 puan artışla yüzde 52,7’ye çıktı.

Bu veriler, eylülde iş gücüne katılan kişi sayısının artmasına karşın istihdam edilenlerin sayısının azaldığını gösterdi.

Atıl iş gücü oranı yüzde 31,2’ye çıktı

İş gücü piyasasının daha geniş kapsamlı göstergelerinden biri olan atıl iş gücü oranında da yükseliş yaşandı.

Zamana bağlı eksik istihdam, potansiyel iş gücü ve işsizleri kapsayan atıl iş gücü oranı, eylülde bir önceki aya göre 0,2 puan artarak yüzde 31,2 oldu.

Zamana bağlı eksik istihdam ve işsizlerin bütünleşik oranı yüzde 20,5, işsizler ile potansiyel iş gücünün bütünleşik oranı ise yüzde 20,7 olarak hesaplandı.

Atıl iş gücü göstergesi, yalnızca işsizleri değil, daha fazla çalışmak istediği hâlde yeterli süre çalışamayanları ve iş gücü dışında bulunmasına rağmen çalışma potansiyeli taşıyan kişileri de kapsıyor. Bu nedenle standart işsizlik oranından daha geniş bir görünüm sunuyor.

Eylül 2026 iş gücü göstergeleri

TÜİK’in mevsim etkilerinden arındırılmış verilerine göre Türkiye’de iş gücü piyasasının temel göstergeleri şöyle:

Gösterge Toplam Erkek Kadın
15 yaş ve üzeri nüfus (bin) 67.168 33.199 33.969
İş gücü (bin) 35.412 23.456 11.956
İstihdam (bin) 32.445 21.842 10.603
İşsiz (bin) 2.967 1.614 1.353
İş gücüne dahil olmayanlar (bin) 31.756 9.743 22.013
İş gücüne katılma oranı (%) 52,7 70,7 35,2
İstihdam oranı (%) 48,3 65,8 31,2
İşsizlik oranı (%) 8,4 6,9 11,3
Genç işsizlik oranı (%) 14,8 10,4 23,3

İşsizlik oranında son dokuz aylık değişim

TÜİK, geçmiş aylara ilişkin bazı verileri de revize etti. Güncellenen seriye göre 2026 yılının ilk dokuz ayında işsizlik oranları şöyle gerçekleşti:

Ay İşsizlik oranı (%)
Ocak 8,1
Şubat 8,4
Mart 8,1
Nisan 8,2
Mayıs 8,1
Haziran 7,7
Temmuz 8,2
Ağustos 7,9
Eylül 8,4

Güncellenen seride işsizlik oranı haziranda yüzde 7,7 ile yılın ilk dokuz ayındaki en düşük seviyesine geriledi. Eylüldeki yüzde 8,4’lük oran ise şubat ayıyla birlikte söz konusu dönemin en yüksek düzeyini oluşturdu.

Haftalık çalışma süresi de geriledi

İstihdam edilen ve referans döneminde iş başında olan kişilerin mevsim ve takvim etkilerinden arındırılmış haftalık ortalama fiili çalışma süresi, eylülde bir önceki aya göre 0,1 saat azalarak 42,4 saat oldu.

Eylül ayı iş gücü verileri birlikte değerlendirildiğinde, işsizlikteki aylık artışın istihdam kaybıyla aynı dönemde gerçekleştiği görülüyor. Özellikle genç kadınların işsizlik oranının yüzde 23,3’e ulaşması ve atıl iş gücü oranının yüzde 31,2’ye yükselmesi, iş gücü piyasasındaki sorunların yalnızca genel işsizlik oranıyla sınırlı olmadığını ortaya koyuyor.

Ekonomide güven dengeleri değişti: Hizmet sektöründe düşüş, perakende ve inşaatta yükseliş

Türkiye ekonomisinin önemli faaliyet alanlarından hizmet, perakende ticaret ve inşaat sektörlerinde güven göstergeleri Ekim ayında farklı yönlerde hareket etti.

Türkiye İstatistik Kurumunun (TÜİK) 26 Ekim 2026 tarihinde yayımladığı verilere göre, mevsim etkilerinden arındırılmış hizmet sektörü güven endeksi, bir önceki aya kıyasla yüzde 2,4 azalarak 109,2’ye geriledi.

Aynı dönemde perakende ticaret sektörü güven endeksi yüzde 1,1 artışla 112,5’e, inşaat sektörü güven endeksi ise yüzde 0,4 yükselişle 83,3’e çıktı.

Veriler, perakende ticarette mevcut satışlara ilişkin değerlendirmelerin olumlu yönde geliştiğini, hizmet sektöründe ise iş durumu ve talep göstergelerinin zayıfladığını ortaya koydu.

Ekim ayında sektörlerin güven tablosu

Sektör Eylül 2026 Ekim 2026 Aylık değişim
Hizmet 111,9 109,2 -%2,4
Perakende ticaret 111,3 112,5 +%1,1
İnşaat 83,0 83,3 +%0,4

Kaynak: TÜİK, Ekim 2026. Endeksler mevsim etkilerinden arındırılmıştır.

Üç sektör arasında en yüksek güven endeksi perakende ticarette kaydedilirken, inşaat sektörü diğer iki sektörün gerisinde kaldı.

TÜİK’in hesaplama yöntemine göre güven endeksinin 100 puanın üzerinde olması iyimserliği, altında olması ise kötümserliği gösteriyor.

Buna göre hizmet ve perakende ticaret sektörleri iyimser bölgede bulunurken, inşaat sektörü aylık yükselişe rağmen kötümser bölgede kalmayı sürdürdü.

Hizmet sektöründe talep ve iş durumu geriledi

Ekim ayının en belirgin güven kaybı hizmet sektöründe yaşandı. Sektörün genel güven endeksi eylül ayındaki 111,9 seviyesinden 109,2’ye indi.

Alt göstergeler incelendiğinde hem mevcut iş durumunda hem de hizmetlere yönelik talep değerlendirmelerinde gerileme görüldü.

Son üç aylık dönemde iş durumu endeksi yüzde 3,1 düşerek 106,8’e, hizmetlere olan talep endeksi ise yüzde 3,5 azalarak 105,8’e geriledi.

Gelecek üç aylık dönemde hizmetlere olan talep beklentisi de yüzde 0,7 düşüşle 115,0 seviyesinde gerçekleşti.

Hizmet sektörü güven endeksinin ayrıntıları

Gösterge Eylül Ekim Değişim
Genel güven endeksi 111,9 109,2 -%2,4
Son 3 aylık iş durumu 110,2 106,8 -%3,1
Son 3 aylık hizmet talebi 109,7 105,8 -%3,5
Gelecek 3 aylık talep beklentisi 115,9 115,0 -%0,7

Hizmet sektöründeki en sert gerileme, son üç aylık talep göstergesinde gerçekleşti. Bu durum, sektör temsilcilerinin yakın geçmişteki talep koşullarına ilişkin değerlendirmelerinin önceki aya göre zayıfladığını gösterdi.

Bununla birlikte gelecek döneme yönelik talep beklentisinin 115 puanda bulunması, iyimserliğin devam ettiğini ancak bir önceki aya kıyasla azaldığını ortaya koydu.

Perakende ticarette satışlar güçlendi, gelecek beklentileri zayıfladı

Ekim ayında güven endeksi yükselen sektörlerin başında perakende ticaret geldi.

Perakende ticaret güven endeksi, bir önceki aya göre yüzde 1,1 artarak 111,3’ten 112,5’e yükseldi.

Sektörde özellikle son üç aylık döneme ilişkin iş hacmi ve satış değerlendirmeleri dikkat çekti. Bu gösterge yüzde 6,2 artarak 121,5’e ulaştı.

Ancak gerçekleşen satışlara yönelik olumlu değerlendirmelere rağmen gelecek üç aylık dönemde iş hacmi ve satış beklentisi yüzde 3,4 azalarak 123,6’ya geriledi.

Perakende ticaret sektörü güven endeksinin ayrıntıları

Gösterge Eylül Ekim Değişim
Genel güven endeksi 111,3 112,5 +%1,1
Son 3 aylık iş hacmi ve satışlar 114,5 121,5 +%6,2
Mevcut mal stok seviyesi 91,4 92,5 +%1,2
Gelecek 3 aylık satış beklentisi 128,0 123,6 -%3,4

Son üç aylık iş hacmi ve satışlar göstergesindeki yüzde 6,2’lik artış, açıklanan alt göstergeler arasındaki en yüksek yükseliş oldu.

Öte yandan gelecek dönem satış beklentisinin yüzde 3,4 gerilemesi, sektör temsilcilerinin önümüzdeki aylara ilişkin değerlendirmelerinin daha temkinli hale geldiğine işaret etti.

Bununla birlikte beklenti endeksinin 123,6 seviyesinde kalması, gelecek döneme ilişkin iyimser görünümün sürdüğünü gösterdi.

Perakende ticarette mevcut mal stok seviyesi endeksi ise yüzde 1,2 artarak 92,5’e yükseldi. TÜİK’in kullandığı yönteme göre bu göstergedeki artış stokların azaldığını, düşüş ise stokların arttığını ifade ediyor.

Dolayısıyla stok endeksindeki yükseliş, stok miktarında doğrudan bir artış olarak değerlendirilmemeli.

İnşaat sektöründe toparlanma sınırlı kaldı

İnşaat sektöründe güven endeksi Ekim ayında yüzde 0,4 artarak 83,3’e çıktı. Ancak endeksin 100 puanın oldukça altında kalması, sektörün genel görünümünde kötümserliğin devam ettiğini ortaya koydu.

Sektörde alınan kayıtlı siparişlerin mevcut düzeyi endeksi yüzde 0,4 artışla 80,7’ye yükseldi.

Gelecek üç aylık dönemde toplam çalışan sayısı beklentisi de aynı oranda artarak 85,9 seviyesine ulaştı.

İnşaat sektörü güven endeksinin ayrıntıları

Gösterge Eylül Ekim Değişim
Genel güven endeksi 83,0 83,3 +%0,4
Mevcut kayıtlı sipariş düzeyi 80,4 80,7 +%0,4
Gelecek 3 aylık istihdam beklentisi 85,5 85,9 +%0,4

İnşaat sektöründe alt göstergelerin tamamında sınırlı yükseliş görülmesine rağmen, mevcut sipariş düzeyi ve istihdam beklentileri 100 puan eşiğinin altında kaldı.

Özellikle kayıtlı sipariş düzeyinin 80,7 puan olması, sektör temsilcilerinin mevcut faaliyet koşullarına yönelik değerlendirmelerinde zayıf görünümün sürdüğünü gösterdi.

İstihdam beklentisindeki artış ise gelecek döneme ilişkin değerlendirmelerde sınırlı bir iyileşmeye işaret etti.

Sektörlerin mevcut durumu ile gelecek beklentileri ayrışıyor

Ekim verileri, güven endekslerinin yalnızca genel seviyeleri bakımından değil, alt göstergeler açısından da farklılaştığını ortaya koydu.

Hizmet sektöründe son döneme ilişkin iş durumu ve talep değerlendirmeleri gerilerken, perakende ticarette geçmiş üç aylık satış değerlendirmeleri güçlendi.

Bununla birlikte her iki sektörün gelecek üç aya yönelik talep ve satış beklentileri düşüş gösterdi.

İnşaat sektöründe ise hem mevcut sipariş göstergesi hem de gelecek dönem istihdam beklentisi sınırlı biçimde yükseldi.

Üç sektörün Ekim ayındaki temel görünümü

Sektör Güven düzeyi Öne çıkan gelişme
Hizmet İyimser İş durumu ve talep geriledi
Perakende ticaret İyimser Satışlar güçlendi, beklentiler azaldı
İnşaat Kötümser Siparişler ve istihdam beklentisi sınırlı arttı

Açıklanan sonuçlar, sektörel güvenin ekonomik faaliyet alanları arasında aynı yönde hareket etmediğini gösteriyor.

Özellikle perakende ticarette geçmiş döneme ilişkin satış değerlendirmelerinin güçlenmesine rağmen gelecek dönem beklentilerinin zayıflaması, dikkat çeken gelişmeler arasında yer aldı.

Ancak güven endekslerinin üretim, ciro veya satış miktarlarındaki gerçekleşmiş değişimleri doğrudan ölçmediği unutulmamalı. Endeksler, sektör temsilcilerinin mevcut durum ve beklentilerine ilişkin değerlendirmelerinden oluşuyor.

Güven endekslerinde 100 puan ne anlama geliyor?

TÜİK’in yayımladığı sektörel güven endeksleri 0 ile 200 arasında değer alıyor. Endekslerin yorumlanmasında 100 puan temel eşik olarak kabul ediliyor.

Endeks düzeyi Anlamı
100 puanın üzeri İyimser görünüm
100 puan Eşik seviye
100 puanın altı Kötümser görünüm

Bu kapsamda Ekim ayında hizmet sektörü 109,2 ve perakende ticaret sektörü 112,5 puanla iyimser bölgede yer aldı.

İnşaat sektörü ise 83,3 puanla kötümser bölgede kalmaya devam etti.

Bir sektörün güven endeksinin aylık bazda yükselmesi, o sektörün mutlaka iyimser bölgeye geçtiği anlamına gelmiyor. İnşaat sektöründeki Ekim verileri bu ayrımın somut örneğini oluşturuyor.

Ekonomide gözler kasım ayı verilerine çevrildi

Ekim ayı sektörel güven sonuçları, Türkiye ekonomisinde hizmet, perakende ticaret ve inşaat faaliyetlerinin farklı beklentilerle karşı karşıya olduğunu ortaya koydu.

Hizmet sektöründe talebin yeniden güçlenip güçlenmeyeceği, perakende ticarette satış beklentilerinin toparlanıp toparlanmayacağı ve inşaat sektöründeki sınırlı güven artışının devam edip etmeyeceği önümüzdeki dönemde izlenecek.

TÜİK’in yayımladığı takvime göre, hizmet, perakende ticaret ve inşaat güven endekslerine ilişkin bir sonraki haber bülteni 24 Kasım 2026 tarihinde açıklanacak.

Ekim verilerinin genel tablosu, perakende ticarette güven artışına rağmen gelecek dönem beklentilerinde zayıflama bulunduğunu, hizmet sektöründe güvenin gerilediğini ve inşaat sektörünün toparlanma arayışını sürdürdüğünü gösteriyor.

TÜİK açıkladı: Tahıl ve meyve üretiminde büyük artış bekleniyor

Türkiye İstatistik Kurumu (TÜİK), 23 Ekim 2026 tarihinde yayımladığı 2026 Yılı Bitkisel Üretim İkinci Tahmini ile Türkiye’nin tarımsal üretim görünümünü ortaya koydu. Verilere göre, geçen yıla kıyasla tahıllar ile diğer bitkisel ürünlerde ve meyve üretiminde önemli artışlar beklenirken sebze üretiminde sınırlı gerileme öngörülüyor.

TÜİK’in tahminlerine göre tahıllar ve diğer bitkisel ürünlerin (yem bitkileri hariç) toplam üretim miktarının yüzde 17,3 artarak 78,6 milyon tona ulaşması bekleniyor. Meyveler, içecek ve baharat bitkilerinde yüzde 60,8 artışla 31,5 milyon ton üretim tahmin edilirken sebzelerde yüzde 0,8 azalışla 33 milyon tonluk üretim öngörülüyor.

Buğday ve arpa üretiminde güçlü artış beklentisi

Tahıl üretiminin 2026 yılında bir önceki yıla göre yüzde 30,9 artarak yaklaşık 44,8 milyon tona ulaşacağı hesaplandı. Özellikle Türkiye’nin temel tarım ürünleri arasında yer alan buğday ve arpadaki yükseliş tahminleri öne çıktı.

Buğday üretiminin yüzde 37,9 artışla 24,8 milyon tona, arpa üretiminin ise yüzde 66,7 yükselişle 10 milyon tona çıkması bekleniyor.

Tahıl ürünlerine ilişkin üretim tahminleri şöyle:

Ürün 2026 üretim tahmini Yıllık değişim
Buğday 24,8 milyon ton +%37,9
Arpa 10 milyon ton +%66,7
Mısır 8,1 milyon ton -%4,7
Çavdar 247 bin ton +%21,5
Yulaf 298,7 bin ton +%3,9

Buğday ve arpadaki belirgin yükselişe karşılık mısır üretiminin yüzde 4,7 azalarak 8,1 milyon tona gerileyeceği tahmin ediliyor.

Şeker pancarında üretim 22 milyon tona ulaşacak

TÜİK’in açıkladığı verilerde şeker pancarı üretimine ilişkin tahminler de dikkat çekti. Türkiye genelinde şeker pancarı üretiminin 2025 yılına göre yüzde 5,8 artarak 22 milyon tona ulaşacağı öngörüldü.

Yağlı tohumlarda ise farklı bir görünüm ortaya çıktı. Ayçiçeği üretiminin yüzde 21,8 artarak 2,4 milyon tona yükselmesi beklenirken soya üretiminde yüzde 14,3 azalış tahmin edildi.

Diğer önemli tarla ürünlerine ilişkin tahminler şöyle:

Ürün 2026 üretim tahmini Yıllık değişim
Şeker pancarı 22 milyon ton +%5,8
Ayçiçeği 2,4 milyon ton +%21,8
Soya 127,6 bin ton -%14,3
Patates 6,2 milyon ton -%3,1
Nohut 525 bin ton Belirtilmedi
Kuru fasulye 204,3 bin ton Belirtilmedi
Kırmızı mercimek 368,6 bin ton Belirtilmedi

Şeker pancarı ve ayçiçeğinde artış beklenmesine rağmen patates ve soyada üretim kaybı öngörülmesi, tarla bitkilerindeki değişimin ürünlere göre farklılaştığını gösterdi.

Konya tarımı açısından buğday, arpa ve pancar verileri öne çıkıyor

Türkiye’nin önemli tarımsal üretim merkezlerinden Konya’da, TÜİK’in özellikle buğday, arpa, mısır ve şeker pancarına ilişkin tahminleri yakından takip ediliyor.

Konya Ovası’nda geniş ekim alanlarına sahip buğday ve arpa için ülke genelinde açıklanan artış tahminleri, tarımsal üretim açısından olumlu bir görünüm sunuyor. Bununla birlikte Türkiye genelindeki artış oranlarının Konya’da da aynı düzeyde gerçekleşeceği anlamına gelmediği, il bazındaki kesin değerlendirmenin bölgesel üretim verileriyle yapılabileceği belirtilmeli.

Şeker pancarında ülke genelinde beklenen yüzde 5,8’lik artış da Konya açısından önem taşıyor. Türkiye’nin şeker pancarı üretiminde önde gelen illerinden olan Konya’da üretim miktarının yanı sıra alım fiyatları, sulama giderleri, gübre, enerji ve işçilik maliyetleri çiftçilerin ekonomik durumunu belirleyen başlıca unsurlar arasında bulunuyor.

Bu nedenle üretim miktarındaki artışın çiftçi gelirlerine nasıl yansıyacağı, hasat sonuçları ve ürün fiyatlarının netleşmesiyle daha açık görülebilecek.

Sebze üretiminde düşüş bekleniyor

TÜİK verilerine göre Türkiye genelinde sebze üretiminin 2026 yılında yüzde 0,8 azalarak yaklaşık 33 milyon ton seviyesinde gerçekleşmesi bekleniyor.

Sebze grubunda bazı ürünlerin üretiminde artış öngörülürken özellikle kuru soğandaki düşüş tahmini dikkat çekti.

Sebze Yıllık üretim değişimi
Hıyar +%10,2
Havuç +%7,5
Beyaz lahana +%9,1
Karnabahar +%13,7
Kuru soğan -%30,8
Sakız kabak -%5,2
Kıvırcık marul -%13,0
Taze soğan -%12,6

Özellikle kuru soğan üretiminde beklenen yüzde 30,8’lik azalış, sebze grubundaki en belirgin düşüş tahminlerinden biri oldu.

Üretim miktarındaki azalma tek başına fiyat artışı anlamına gelmese de arz koşulları, stoklar, ithalat ve tüketim talebiyle birlikte piyasa fiyatlarını etkileyebilecek unsurlar arasında değerlendiriliyor.

Meyve üretiminde dikkat çeken yükseliş

TÜİK’in ikinci tahminine göre 2026 yılında meyveler, içecek ve baharat bitkilerinin toplam üretiminin yüzde 60,8 artarak 31,5 milyon tona ulaşması bekleniyor.

Meyve grubunda en yüksek artış oranlarından biri kirazda öngörüldü. Kiraz üretiminin geçen yıla göre yüzde 289,7 artacağı tahmin edildi.

Elma üretiminde yüzde 97,4, şeftalide yüzde 109,2, nektarinde yüzde 114,9 ve üzümde yüzde 60,5 artış beklentisi açıklandı.

Meyve Yıllık üretim değişimi
Kiraz +%289,7
Nektarin +%114,9
Şeftali +%109,2
Elma +%97,4
Üzüm +%60,5
Zeytin +%75,5
Muz -%2,4

Meyve üretimindeki yüksek artış tahminleri, 2025 yılına kıyasla önemli bir toparlanma beklentisine işaret ediyor. Ancak üretim miktarındaki artışın üretici ve tüketici fiyatlarına etkisi, hasat dönemindeki arz ve piyasa koşullarına bağlı olacak.

Turunçgiller ve sert kabuklu meyvelerde de artış var

TÜİK’in açıkladığı verilerde turunçgil üretiminin de geçen yıla göre artacağı öngörüldü.

Mandalina üretiminde yüzde 36, portakalda yüzde 76,4 ve limonda yüzde 65 artış hesaplandı.

Sert kabuklu meyvelerde ise fındık üretiminin yüzde 62,6, ceviz üretiminin yüzde 86,8 ve Antep fıstığı üretiminin yüzde 42,6 artması bekleniyor.

Ürün Yıllık üretim değişimi
Mandalina +%36,0
Portakal +%76,4
Limon +%65,0
Fındık +%62,6
Ceviz +%86,8
Antep fıstığı +%42,6

Muzda yüzde 2,4 üretim azalışı tahmin edilirken zeytin üretiminde yüzde 75,5 artış öngörüldü.

Üretim artışı çiftçinin kazancına yansıyacak mı?

TÜİK’in ikinci tahminleri, 2026 yılında Türkiye’nin tahıl ve meyve üretiminde geçen yıla göre önemli bir artış yaşanabileceğini ortaya koyuyor. Özellikle buğday, arpa, kiraz, elma ve bazı turunçgil ürünlerindeki yüksek artış oranları tarımsal üretim görünümünde öne çıkıyor.

Bununla birlikte üretim miktarındaki yükseliş, üreticilerin gelirlerinde aynı oranda artış yaşanacağı anlamına gelmiyor. Ürün fiyatları, sulama, gübre, mazot, enerji ve işçilik maliyetleri ile pazarlama koşulları, çiftçilerin kazançlarını doğrudan etkiliyor.

Konya gibi geniş tarım alanlarına sahip bölgelerde de üretim miktarlarının yanı sıra çiftçinin ürününü hangi fiyattan satacağı ve üretim maliyetlerini ne ölçüde karşılayabileceği önem taşıyor.

Öte yandan TÜİK’in açıkladığı rakamlar kesinleşmiş hasat sonuçlarını değil, 2026 yılına ilişkin ikinci üretim tahminlerini kapsıyor. Yıl sonu gerçekleşmeleriyle tahminler arasında farklılıklar oluşabilecek.

Sanayi üretici fiyatları eylülde yıllık yüzde 29,32 arttı

Türkiye İstatistik Kurumu, eylül ayına ilişkin toplam sanayi üretici fiyat endeksi verilerini açıkladı.

Buna göre endeks, eylülde bir önceki aya göre yüzde 2,31, geçen yılın aynı ayına göre yüzde 29,32, Aralık 2025’e göre yüzde 25,03 ve 12 aylık ortalamalara göre yüzde 29,35 arttı.

Alt sektörlerde yıllık artış

Sanayinin alt sektörlerinde yıllık değişimlere bakıldığında en yüksek artış madencilik ve taş ocakçılığı sektöründe kaydedildi.

Alt sektör Yıllık değişim
Madencilik ve taş ocakçılığı %35,92
İmalat %30,58
Elektrik, gaz, buhar ve iklimlendirme %8,67
Su temini, kanalizasyon, atık yönetimi ve iyileştirme %29,70

Enerji grubunda artış yüzde 44,64

Ana sanayi gruplarında yıllık bazda en yüksek artış enerji grubunda görüldü.

Ana sanayi grubu Yıllık değişim
Ara malları %29,42
Dayanıklı tüketim malları %27,55
Dayanıksız tüketim malları %27,02
Enerji %44,64
Sermaye malları %21,19

Aylık değişimler

Eylül ayında sanayinin alt sektörleri içinde yalnızca madencilik ve taş ocakçılığında düşüş yaşandı.

Alt sektör Aylık değişim
Madencilik ve taş ocakçılığı -%0,15
İmalat %2,49
Elektrik, gaz, buhar ve iklimlendirme %0,97
Su temini, kanalizasyon, atık yönetimi ve iyileştirme %1,83

Ana sanayi gruplarında ise en yüksek aylık artış yine enerji grubunda gerçekleşti.

Ana sanayi grubu Aylık değişim
Ara malları %2,09
Dayanıklı tüketim malları %1,17
Dayanıksız tüketim malları %1,58
Enerji %5,97
Sermaye malları %1,39

Veriler, üretici maliyetlerindeki artışın özellikle enerji kaleminde belirgin şekilde sürdüğünü gösterdi.

Türkiye’de konut satışları yüzde 9,3 geriledi: Konya’da 3 bin 904, ülke genelinde 142 bin 390 konut satıldı

Türkiye İstatistik Kurumu (TÜİK), 16 Ekim 2026 tarihinde eylül ayına ilişkin konut ve iş yeri satış istatistiklerini açıkladı. Kurumun ana bülteni ile satış durumları, iller, yabancı alıcıların uyrukları, mevsimsel hareketler ve cinsiyete göre satış paylarını içeren veri tabloları birlikte değerlendirildiğinde, Türkiye gayrimenkul piyasasında birbirinden farklı eğilimlerin yaşandığı görülüyor.

Ülke genelinde konut satışları bir önceki yılın aynı ayına göre yüzde 9,3 azalırken, ilk el konut satışlarında yüzde 3,9 artış yaşandı. İkinci el konut satışları ise yüzde 15,3 geriledi. İpotekli konut satışlarının yüzde 5,1 yükselmesi de satış türlerine göre belirgin bir ayrışmaya işaret etti.

İş yeri piyasasında da benzer bir tablo oluştu. Toplam iş yeri satışları yüzde 3,8 azalırken ilk el iş yeri satışları yüzde 13,2, ipotekli iş yeri satışları yüzde 37,7 arttı.

Eylül ayındaki görünüm yalnızca ülke toplamıyla sınırlı değil. İstanbul, Ankara, İzmir, Konya ve çevresindeki illerin verileri, konut ve iş yeri piyasalarında bölgesel farklılıklar bulunduğunu ortaya koyuyor.

Türkiye genelinde eylülde 142 bin 390 konut satıldı

Türkiye genelinde Eylül 2025’te 156 bin 918 olan konut satış sayısı, Eylül 2026’da 142 bin 390’a geriledi. Bir yıllık dönemde satılan konut sayısı 14 bin 528 adet azaldı.

Konut satışlarındaki gerilemenin temel nedeni ikinci el piyasasındaki düşüş oldu. Eylül 2025’te 107 bin 310 olan ikinci el konut satışları, bu yılın aynı ayında 90 bin 871’e indi. İlk el konut satışları ise 49 bin 608’den 51 bin 519’a yükseldi.

Türkiye geneli konut satış tablosu

Satış türü Eylül 2025 Eylül 2026 Değişim
Toplam konut 156.918 142.390 -%9,3
İlk el konut 49.608 51.519 +%3,9
İkinci el konut 107.310 90.871 -%15,3
İpotekli konut 22.264 23.397 +%5,1
Diğer satışlar 134.654 118.993 -%11,6

Eylül ayında gerçekleşen konut satışlarının yüzde 36,2’sini ilk el, yüzde 63,8’ini ikinci el satışlar oluşturdu.

İlk el konut satışları geçen yılın aynı ayına göre 1.911 adet artarken, ikinci el satışlarda 16 bin 439 adet azalma yaşandı. Bu nedenle yeni konut satışlarındaki yükseliş toplam satışlardaki gerilemeyi önlemeye yetmedi.

İpotekli satışlarda ise farklı bir eğilim ortaya çıktı. Eylül 2025’te 22 bin 264 olan ipotekli konut satışları, Eylül 2026’da 23 bin 397’ye yükseldi. Bu satışların toplam içerisindeki payı yüzde 16,4 oldu. İpotekli satışlar dışında gerçekleşen 118 bin 993 konut satışı ise toplamın yüzde 83,6’sını oluşturdu.

İpotekli satışlardaki artış, kredi kullanılarak gerçekleştirilen konut alımlarında yıllık bazda hareketlilik bulunduğunu gösteriyor. Bununla birlikte ipotekli satışlar hâlâ toplam pazarın sınırlı bir bölümünü oluşturuyor.

Dokuz ayda konut satışları yüzde 7,2 azaldı

Türkiye genelindeki daralma yalnızca eylül ayında yaşanmadı. Ocak-eylül döneminde toplam konut satışları geçen yılın aynı dönemine göre yüzde 7,2 azalarak 1 milyon 92 bin 919’a geriledi.

Satış türü Ocak-Eylül 2025 Ocak-Eylül 2026 Değişim
Toplam konut 1.177.125 1.092.919 -%7,2
İlk el 362.242 359.913 -%0,6
İkinci el 814.883 733.006 -%10,0
İpotekli 170.209 212.210 +%24,7
Diğer 1.006.916 880.709 -%12,5

Dokuz aylık dönemde Türkiye’de geçen yılın aynı dönemine göre 84 bin 206 daha az konut satıldı.

İkinci el konut satışlarındaki 81 bin 877 adetlik düşüş, toplam piyasadaki gerilemenin büyük bölümünü oluşturdu. İlk el satışlarda ise 2 bin 329 adet azalma yaşandı.

Buna karşılık ipotekli satışlar dokuz ayda 42 bin 1 adet artarak 212 bin 210’a ulaştı. İpotekli konut satışlarının yüzde 24,7 yükselmesi, toplam piyasa daralırken finansman kullanılarak yapılan işlemlerde artış yaşandığını ortaya koydu.

Türkiye’de 17 bin 345 iş yeri el değiştirdi

Konut piyasasının yanı sıra ticari gayrimenkul satışlarında da yıllık gerileme görüldü.

Eylül 2025’te Türkiye genelinde 18 bin 28 iş yeri satılırken, Eylül 2026’da bu sayı 17 bin 345’e düştü. Toplam iş yeri satışları yüzde 3,8 azaldı.

Ancak iş yerlerinde de ilk el ve ipotekli satışların artması dikkat çekti.

Türkiye geneli iş yeri satış tablosu

Satış türü Eylül 2025 Eylül 2026 Değişim
Toplam iş yeri 18.028 17.345 -%3,8
İlk el 5.112 5.789 +%13,2
İkinci el 12.916 11.556 -%10,5
İpotekli 496 683 +%37,7
Diğer 17.532 16.662 -%5,0

İlk el iş yeri satışları 677 adet artarak 5 bin 789’a yükseldi. İkinci el iş yeri satışları ise 1.360 adet azalarak 11 bin 556’ya geriledi.

İpotekli iş yeri satışları 683’e çıktı. Artış oranı yüzde 37,7 gibi yüksek bir düzeye ulaşmasına rağmen ipotekli satışların toplam iş yeri satışlarındaki payı yaklaşık yüzde 3,9’da kaldı.

Yılın ilk dokuz ayında 135 bin 543 iş yeri satıldı

Satış türü Ocak-Eylül 2025 Ocak-Eylül 2026 Değişim
Toplam iş yeri 142.798 135.543 -%5,1
İlk el 38.999 40.632 +%4,2
İkinci el 103.799 94.911 -%8,6
İpotekli 3.730 6.035 +%61,8
Diğer 139.068 129.508 -%6,9

Yılın ilk dokuz ayında iş yeri satışları 7 bin 255 adet azaldı. İkinci el satışlardaki gerilemeye karşılık ilk el satışlar yüzde 4,2 arttı.

İpotekli iş yeri satışları ise 3 bin 730’dan 6 bin 35’e yükseldi. Böylece dokuz aylık artış yüzde 61,8 oldu.

Konut ve iş yeri piyasaları birlikte değerlendirildiğinde, ikinci el taşınmaz satışlarının gerilediği, ilk el ve ipotekli satışların ise daha olumlu bir seyir izlediği görülüyor.

Türkiye’de yabancılara 2 bin 167 konut satıldı

Türkiye genelinde yabancı uyruklu alıcılara gerçekleştirilen konut satışları eylül ayında yıllık bazda yükseldi.

Eylül 2025’te 1.972 olan yabancılara konut satış sayısı, Eylül 2026’da yüzde 9,9 artarak 2 bin 167’ye ulaştı.

Yabancılara yapılan satışların toplam konut satışları içindeki payı yüzde 1,5 oldu.

Yılın ilk dokuz ayında ise yabancılara konut satışları yüzde 4,3 azalarak 15 bin 308’e geriledi. Böylece eylül ayında yıllık artış yaşanmasına rağmen yılın toplamında geçen yılın altında kalındı.

Yabancılara iş yeri satışları ise eylül ayında 135 adet olarak kaydedildi.

Yabancıların uyruklarına göre konut alımları

Ülke Eylül 2026
Rusya Federasyonu 388
Irak 166
Almanya 162
İran 159
Ukrayna 158
Çin 124
Afganistan 74
Azerbaycan 70
Birleşik Krallık 63
Mısır 61
Kazakistan 51
Filistin 47
ABD 43
Pakistan 34
İsrail 32

Rusya Federasyonu vatandaşları 388 konut alımıyla ilk sırada yer aldı. Rusya’yı Irak, Almanya, İran ve Ukrayna vatandaşları izledi.

Bu dağılımda Rusya ve Ukrayna vatandaşlarının alımları kadar Irak, İran ve Çin vatandaşlarının konut edinimleri de dikkat çekti.

Yabancılara yapılan konut satışlarının ülke genelindeki dağılımı ise belirli büyükşehirlerde yoğunlaştı.

2025 yılında konut alıcılarının yüzde 39,1’i kadınlardan oluştu

TÜİK’in satışların cinsiyete göre dağılımına ilişkin yayımladığı son yıllık ek tablo, 2025 yılının tamamını kapsıyor. Bu nedenle eylül ayının aylık verilerinden ayrı değerlendirilmesi gerekiyor.

Türkiye genelinde 2025 yılında konut satışlarının yüzde 59,2’si erkeklere, yüzde 39,1’i kadınlara, yüzde 1,7’si ise ortak alıcılara yapıldı.

İş yeri satışlarında ise erkeklerin payı yüzde 71,9, kadınların payı yüzde 26,2, ortak alıcıların payı yüzde 1,9 olarak kaydedildi.

Taşınmaz türü Erkek (%) Kadın (%) Ortak (%)
Konut 59,2 39,1 1,7
İş yeri 71,9 26,2 1,9

Kadınların konut satışlarından aldığı pay, iş yeri satışlarına göre 12,9 puan daha yüksek gerçekleşti.

Bu farklılık, konut edinimi ile ticari gayrimenkul edinimindeki alıcı profillerinin aynı olmadığını ortaya koyuyor.

İstanbul’da konut piyasası: 22 bin 212 satışla Türkiye’nin zirvesinde

Türkiye’nin en büyük konut piyasası olan İstanbul’da eylül ayında 22 bin 212 konut satıldı. Kent tek başına Türkiye genelindeki 142 bin 390 konut satışının yaklaşık yüzde 15,6’sını oluşturdu.

İstanbul’da ikinci el konut satışlarının ağırlığı dikkat çekti. Toplam 22 bin 212 konutun 15 bin 875’i ikinci el, 6 bin 337’si ilk el satışlardan oluştu.

İstanbul’da konut ve iş yeri satışlarının dağılımı

Satış durumu Konut İş yeri
İlk el 6.337 508
İkinci el 15.875 1.684
Toplam 22.212 2.192
İlk elin payı %28,5 %23,2
İkinci elin payı %71,5 %76,8

İstanbul’da her 100 konut satışının yaklaşık 72’si ikinci el konutlardan oluştu. İlk el konutların payının yüzde 28,5 seviyesinde kalması, kentin satış dağılımının Türkiye ortalamasından farklılaştığını gösterdi.

Türkiye genelinde ilk el konutların payı yüzde 36,2 iken İstanbul’da bu oran yaklaşık 7,7 puan daha düşük gerçekleşti.

Kentte iş yeri satışlarında da ikinci el taşınmazların ağırlığı görüldü. Eylül ayında satılan 2 bin 192 iş yerinin 1.684’ü ikinci el, 508’i ilk el oldu.

İstanbul’da yabancılara 817 konut ve 42 iş yeri satıldı

İstanbul, yabancıların konut alımında da Türkiye genelinde ilk sırada yer aldı.

Eylül ayında İstanbul’da yabancılara 817 konut ve 42 iş yeri satıldı.

Yabancı alıcıların İstanbul’daki toplam konut satışlarından aldığı pay yaklaşık yüzde 3,7 oldu. Bu oran, Türkiye ortalaması olan yüzde 1,5’in üzerinde gerçekleşti.

İstanbul’da yabancı uyruklu vatandaşların konut alımlarında Çin, İran ve Rusya Federasyonu öne çıktı.

Uyruk Konut İş yeri
Çin 123 1
İran 112 7
Rusya Federasyonu 53 1
Irak 50 4
Mısır 38 —
Afganistan 32 2
Filistin 32 4
Azerbaycan 26 10
Pakistan 25 3

İstanbul’da Çin vatandaşlarına 123 konut, İran vatandaşlarına 112 konut satıldı. Rusya vatandaşları 53, Irak vatandaşları 50 konut satın aldı.

İş yeri satışlarında ise Azerbaycan vatandaşlarının 10, İran vatandaşlarının 7 taşınmaz alımı gerçekleştirdiği görüldü.

Bu veriler, İstanbul’un yabancı alıcı profilinin farklı ülkelerden gelen talepleri barındırdığını ortaya koydu.

İstanbul’da kadınların konut alım payı yüzde 38,2

TÜİK’in 2025 yılına ait cinsiyet dağılımı verilerine göre İstanbul’da konut alıcılarının yüzde 59,4’ü erkek, yüzde 38,2’si kadın, yüzde 2,4’ü ortak alıcılardan oluştu.

İş yeri satışlarında ise erkeklerin payı yüzde 71,4, kadınların payı yüzde 25,7, ortak alıcıların payı yüzde 2,9 oldu.

İstanbul — 2025 Erkek (%) Kadın (%) Ortak (%)
Konut 59,4 38,2 2,4
İş yeri 71,4 25,7 2,9

İstanbul’da kadınların konut edinimindeki payı Türkiye ortalamasının 0,9 puan altında kaldı. İş yeri alımlarında ise kadınların payı Türkiye ortalamasından 0,5 puan düşük gerçekleşti.

Ankara’da 12 bin 406 konut satıldı: İş yeri satışlarında İstanbul’u geçti

Başkent Ankara, eylül ayında 12 bin 406 konut satışıyla Türkiye’nin ikinci büyük konut piyasası oldu.

Ankara’nın ülke genelindeki konut satışlarından aldığı pay yaklaşık yüzde 8,7 olarak gerçekleşti.

Kentte 4 bin 324 ilk el, 8 bin 82 ikinci el konut satıldı. İlk el satışların payı yüzde 34,9, ikinci el satışların payı yüzde 65,1 oldu.

Ankara’da konut ve iş yeri satışları

Satış durumu Konut İş yeri
İlk el 4.324 1.458
İkinci el 8.082 1.313
Toplam 12.406 2.771
İlk elin payı %34,9 %52,6
İkinci elin payı %65,1 %47,4

Ankara’nın konut piyasasında ikinci el satışlar ağırlığını korurken iş yeri piyasasında farklı bir tablo ortaya çıktı.

Ankara’da satılan 2 bin 771 iş yerinin 1.458’i ilk el, 1.313’ü ikinci el taşınmazlardan oluştu.

Böylece başkentte ilk el iş yeri satışları, ikinci el satışlarını geride bıraktı.

Ankara’nın iş yeri satış sayısı, İstanbul’un 2 bin 192 olan satış hacmini de 579 adet geçti.

Ayrıca Ankara’da satılan iş yerlerinin yüzde 52,6’sının ilk el olması, Türkiye genelindeki yüzde 33,4’lük ilk el iş yeri payına kıyasla belirgin bir farklılık oluşturdu.

Ankara’da yabancılara 106 konut satıldı

Eylül ayında Ankara’da yabancı uyruklu vatandaşlara 106 konut ve 8 iş yeri satıldı.

Yabancıların Ankara’daki toplam konut satışları içindeki payı yaklaşık yüzde 0,85 düzeyinde gerçekleşti.

Yabancı alıcılar arasında Irak vatandaşları ilk sırada yer aldı.

Uyruk Konut İş yeri
Irak 52 1
Afganistan 18 2
İran 9 1
Azerbaycan 8 3
Filistin 3 —
Rusya Federasyonu 2 —
Ukrayna 2 —
Özbekistan 2 1

Ankara’da Irak vatandaşlarına satılan 52 konut, yabancılara yapılan toplam konut satışlarının yaklaşık yarısını oluşturdu.

Afganistan vatandaşları 18 konutla ikinci, İran vatandaşları 9 konutla üçüncü sırada yer aldı.

Yabancılara iş yeri satışlarında ise Azerbaycan vatandaşları 3 iş yeriyle öne çıktı.

Ankara’da kadınların iş yeri alım payı Türkiye ortalamasının üzerinde

2025 yılı verilerine göre Ankara’da konut alıcılarının yüzde 58,8’i erkek, yüzde 39,3’ü kadın, yüzde 1,9’u ortak alıcı oldu.

İş yeri satışlarında ise erkeklerin payı yüzde 67, kadınların payı yüzde 30,8, ortak alıcıların payı yüzde 2,1 olarak kaydedildi.

Ankara — 2025 Erkek (%) Kadın (%) Ortak (%)
Konut 58,8 39,3 1,9
İş yeri 67,0 30,8 2,1

Ankara’da kadınların iş yeri alımındaki yüzde 30,8’lik payı, Türkiye ortalaması olan yüzde 26,2’nin 4,6 puan üzerinde gerçekleşti.

Başkent, hem iş yeri satışlarının yüksekliği hem de ilk el iş yeri satışlarının ikinci el satışlarını geçmesi bakımından İstanbul ve İzmir’den ayrıştı.

İzmir’de 7 bin 535 konut satıldı: İkinci el piyasası ağırlığını koruyor

Türkiye’nin üçüncü büyük konut piyasası İzmir’de eylül ayında 7 bin 535 konut satıldı.

Kentte satılan konutların 2 bin 224’ü ilk el, 5 bin 311’i ikinci el oldu.

İzmir’in toplam konut satışlarındaki ülke payı yaklaşık yüzde 5,3 olarak hesaplandı.

İzmir’de konut ve iş yeri satışları

Satış durumu Konut İş yeri
İlk el 2.224 256
İkinci el 5.311 606
Toplam 7.535 862
İlk elin payı %29,5 %29,7
İkinci elin payı %70,5 %70,3

İzmir’de konut satışlarının yüzde 70,5’ini ikinci el konutlar oluşturdu.

Bu oran, İstanbul’daki yüzde 71,5’lik paya yakın gerçekleşirken Ankara’nın yüzde 65,1’lik ikinci el payının üzerinde kaldı.

İzmir’de satılan 862 iş yerinin 606’sı ikinci el, 256’sı ilk el oldu. İş yeri satışlarında da ikinci el taşınmazların payı yüzde 70,3’e ulaştı.

Dolayısıyla İzmir’de hem konut hem de iş yeri piyasasında ikinci el gayrimenkuller belirleyici ağırlığa sahip oldu.

İzmir’de yabancılara 36 konut ve 5 iş yeri satıldı

İzmir’de eylül ayında yabancı uyruklu alıcılara 36 konut ve 5 iş yeri satıldı.

Yabancıların toplam konut satışları içindeki payı yaklaşık yüzde 0,48 oldu.

Yabancı alıcılar arasında İran vatandaşları ilk sırada yer aldı.

Uyruk Konut İş yeri
İran 11 2
Azerbaycan 8 —
Almanya 4 —
Ukrayna 2 —
ABD 2 —
Umman 1 3

İzmir’de İran vatandaşları 11 konut satın alırken Azerbaycan vatandaşları 8, Almanya vatandaşları 4 konut satın aldı.

Yabancılara yapılan 5 iş yeri satışının 3’ü Umman, 2’si İran vatandaşlarına gerçekleşti.

İzmir’de kadınların konut alımındaki payı yüzde 43,8

İzmir, cinsiyete göre satış dağılımında İstanbul ve Ankara’dan farklı bir görünüm sergiledi.

2025 yılında kentte konut alımlarının yüzde 53,9’u erkeklere, yüzde 43,8’i kadınlara, yüzde 2,3’ü ortak alıcılara gerçekleşti.

İş yeri satışlarında erkeklerin payı yüzde 65,8, kadınların payı yüzde 31,7, ortak alıcıların payı yüzde 2,5 oldu.

İzmir — 2025 Erkek (%) Kadın (%) Ortak (%)
Konut 53,9 43,8 2,3
İş yeri 65,8 31,7 2,5

İzmir’de kadınların konut alımlarındaki payı Türkiye ortalamasının 4,7 puan üzerinde gerçekleşti.

Kadınların iş yeri alımlarındaki yüzde 31,7’lik payı da Türkiye ortalamasından 5,5 puan yüksek oldu.

İstanbul, Ankara ve İzmir karşılaştırıldığında kadınların hem konut hem de iş yeri edinimindeki payının en yüksek olduğu kent İzmir olarak kaydedildi.

Üç büyükşehir birlikte değerlendirildiğinde ne ortaya çıkıyor?

İstanbul, Ankara ve İzmir’de eylül ayında toplam 42 bin 153 konut ve 5 bin 825 iş yeri satıldı.

Bu üç il Türkiye’deki konut satışlarının yaklaşık yüzde 29,6’sını, iş yeri satışlarının ise yüzde 33,6’sını oluşturdu.

Gösterge İstanbul Ankara İzmir
Konut satışı 22.212 12.406 7.535
İlk el konut 6.337 4.324 2.224
İkinci el konut 15.875 8.082 5.311
İlk el konut payı %28,5 %34,9 %29,5
İş yeri satışı 2.192 2.771 862
İlk el iş yeri 508 1.458 256
İkinci el iş yeri 1.684 1.313 606
Yabancılara konut 817 106 36
Yabancılara iş yeri 42 8 5
Kadınların konut payı, 2025 %38,2 %39,3 %43,8
Kadınların iş yeri payı, 2025 %25,7 %30,8 %31,7

Üç büyükşehir arasında İstanbul toplam konut satışlarında açık ara ilk sırada bulunurken Ankara iş yeri satış sayısında öne çıktı.

İzmir ise kadınların gayrimenkul edinimindeki payının yüksekliğiyle dikkat çekti.

Yabancılara yapılan satışlar bakımından İstanbul, Ankara ve İzmir arasındaki fark da belirgin oldu. İstanbul’da 817 yabancı konut alımı gerçekleşirken bu sayı Ankara’da 106, İzmir’de 36 olarak kaydedildi.

Konya’da 3 bin 904 konut satıldı: Türkiye’de dokuzuncu sırada

Türkiye’nin önemli sanayi, ticaret ve tarım merkezlerinden Konya’da eylül ayında 3 bin 904 konut satıldı.

Konya, bu satış miktarıyla Türkiye genelinde dokuzuncu sırada yer aldı. Kentte satılan konutların 1.751’i ilk el, 2 bin 153’ü ikinci el oldu.

Konya’nın toplam konut satışlarından aldığı pay yaklaşık yüzde 2,7 olarak hesaplandı.

Kentte ilk el konutların toplam satışlar içerisindeki payı yüzde 44,9’a ulaştı. Türkiye genelinde aynı oran yüzde 36,2 düzeyinde gerçekleşti.

Böylece Konya’da ilk el konut satışlarının payı, Türkiye ortalamasının yaklaşık 8,7 puan üzerinde oldu.

Konya’da konut ve iş yeri satışlarının ayrıntıları

Satış durumu Konut İş yeri
İlk el 1.751 199
İkinci el 2.153 382
Toplam 3.904 581
İlk elin payı %44,9 %34,3
İkinci elin payı %55,1 %65,7

Konya’da eylül ayında 581 iş yeri el değiştirdi. Bunların 199’u ilk el, 382’si ikinci el satışlardan oluştu.

İş yeri satışlarında ilk el taşınmazların payı yüzde 34,3, ikinci el taşınmazların payı yüzde 65,7 olarak gerçekleşti.

Konut satışlarında ilk el taşınmazların ülke ortalamasının üzerinde bir paya sahip olmasına karşılık, Konya’nın iş yeri piyasasında ikinci el satışların daha belirgin ağırlığa sahip olduğu görüldü.

Konya’nın Türkiye’nin büyük kentleri arasındaki yeri

Eylül ayında Konya’da satılan 3 bin 904 konut, Kocaeli, Balıkesir, Kayseri, Adana, Samsun, Şanlıurfa ve Eskişehir gibi illerdeki satışların üzerinde gerçekleşti.

Konya’yı Türkiye genelinde sekizinci sırada bulunan Tekirdağ’dan yalnızca 39 konutluk fark ayırdı.

Kocaeli’de ise Konya’dan 35 adet daha az konut satıldı.

İlk el konutların payı bakımından da Konya, İstanbul, Ankara ve İzmir’den ayrıştı.

İl İlk el konut payı
İstanbul %28,5
Ankara %34,9
İzmir %29,5
Konya %44,9
Türkiye ortalaması %36,2

Konya’daki ilk el konut payı İstanbul’un yaklaşık 16,4, Ankara’nın 10,0 ve İzmir’in 15,4 puan üzerinde gerçekleşti.

Bu durum, Konya’da eylül ayında el değiştiren konutlar arasında yeni konutların, söz konusu üç büyükşehre kıyasla daha yüksek bir ağırlığa sahip olduğunu ortaya koydu.

Ancak bu oranlar, yeni konut arzının veya yapılaşma hızının tek başına ölçüsü değil; yalnızca belirtilen dönemde gerçekleşen satışların dağılımını gösteriyor.

Konya’da yabancılara 7 konut satıldı

Konya’daki yabancılara taşınmaz satışları, büyükşehirlerle karşılaştırıldığında oldukça sınırlı kaldı.

Eylül ayında Konya’da yabancılara toplam 7 konut satıldı. Yabancılara iş yeri satışı ise kaydedilmedi.

Konya’daki yabancı konut alımlarının uyruklara göre dağılımı şöyle gerçekleşti:

Uyruk Konut sayısı
Afganistan 4
Pakistan 2
Avustralya 1
Toplam 7

Konya’da yabancılara konut satışlarının toplam satışlara oranı yaklaşık yüzde 0,18 oldu.

Türkiye genelinde yabancıların payının yüzde 1,5 olduğu dikkate alındığında, Konya’da yabancı alıcıların toplam piyasadaki ağırlığının oldukça düşük olduğu görüldü.

İstanbul’da 817, Ankara’da 106, İzmir’de 36 konut yabancılara satılırken Konya’da bu sayının 7’de kalması, uluslararası alıcı dağılımındaki büyükşehir farklılıklarını ortaya koydu.

Konya’da konut alanların yüzde 41’i kadın

Konya’nın 2025 yılına ilişkin cinsiyet dağılımı verileri de Türkiye ortalamasından farklı bir tablo gösterdi.

Kentte 2025 yılı boyunca gerçekleştirilen konut satışlarında erkeklerin payı yüzde 57, kadınların payı yüzde 41, ortak alımların payı ise yüzde 2,1 oldu.

Konya — 2025 Erkek (%) Kadın (%) Ortak (%)
Konut 57,0 41,0 2,1
İş yeri 73,7 24,7 1,5

Konya’da kadınların konut alımındaki yüzde 41’lik payı, Türkiye ortalaması olan yüzde 39,1’in 1,9 puan üzerinde gerçekleşti.

Buna karşılık iş yeri alımlarında erkeklerin ağırlığı daha belirgin oldu.

Konya’da 2025 yılında iş yeri satışlarının yüzde 73,7’si erkeklere, yüzde 24,7’si kadınlara, yüzde 1,5’i ise ortak alıcılara gerçekleşti.

Kadınların iş yeri alımındaki payı, Türkiye ortalaması olan yüzde 26,2’nin altında kaldı.

Konut ve iş yeri satışları arasındaki bu farklılık, Konya’da ticari gayrimenkul alıcılarının cinsiyet dağılımının konut alıcılarından ayrıldığını gösterdi.

Konya’nın komşularında konut ve iş yeri piyasası nasıl şekillendi?

Konya’nın çevresindeki illerin konut ve iş yeri verileri, bölgesel gayrimenkul piyasasındaki büyüklük farklarını ortaya koyuyor.

Konya’nın doğrudan komşuları arasında Aksaray, Karaman, Afyonkarahisar, Isparta, Antalya, Mersin, Niğde ve Ankara bulunuyor. Bölgesel ekonomik bağlantıları nedeniyle Kayseri, Eskişehir, Kırşehir ve Nevşehir gibi iller de karşılaştırmada önem taşıyor.

Bu illerin tümü birlikte değerlendirildiğinde, bölgedeki konut ve iş yeri satışlarının iller arasında farklı hacimlerde gerçekleştiği görülüyor.

Konya ve yakın çevre illerin konut satışları

İl Toplam konut İlk el İkinci el İlk el payı
Ankara 12.406 4.324 8.082 %34,9
Antalya 6.704 2.271 4.433 %33,9
Mersin 4.425 1.588 2.837 %35,9
Konya 3.904 1.751 2.153 %44,9
Kayseri 3.055 850 2.205 %27,8
Eskişehir 2.439 999 1.440 %41,0
Afyonkarahisar 1.035 391 644 %37,8
Aksaray 921 388 533 %42,1
Isparta 682 266 416 %39,0
Niğde 668 212 456 %31,7
Kırşehir 604 282 322 %46,7
Nevşehir 523 224 299 %42,8
Karaman 358 136 222 %38,0

Bu karşılaştırmada Ankara, Antalya ve Mersin’in ardından Konya geliyor.

Konya, Kayseri ve Eskişehir gibi önemli bölgesel merkezlerden daha yüksek konut satış sayısına sahip olmasına rağmen Antalya ve Mersin’in gerisinde kaldı.

Ancak ilk el satışların payı bakımından Konya, Ankara, Antalya, Mersin, Kayseri ve Eskişehir’in üzerinde yer aldı.

Bölgedeki seçilmiş iller arasında Kırşehir’in yüzde 46,7’lik ilk el satış payı dikkat çekerken Konya’da bu oran yüzde 44,9 oldu.

Konya ve çevresinde iş yeri satışları

İl Toplam iş yeri İlk el İkinci el
Ankara 2.771 1.458 1.313
Antalya 902 413 489
Konya 581 199 382
Mersin 340 98 242
Kayseri 317 86 231
Afyonkarahisar 117 69 48
Eskişehir 113 33 80
Aksaray 93 29 64
Isparta 55 15 40
Karaman 44 8 36
Niğde 36 3 33
Kırşehir 23 2 21
Nevşehir 19 6 13

Konya, iş yeri satışlarında Ankara ve Antalya’nın ardından bölgesel karşılaştırmanın üst sıralarında yer aldı.

Kentteki 581 iş yeri satışı; Mersin, Kayseri, Afyonkarahisar, Eskişehir, Aksaray ve Karaman gibi illerdeki satışlardan daha yüksek gerçekleşti.

Özellikle Konya ile Kayseri karşılaştırıldığında Konya’da 264 adet daha fazla iş yeri satıldığı görüldü.

Konya’nın iş yeri satışlarının Kayseri’nin yaklaşık 1,8 katı olması, iki kentin eylül ayındaki ticari gayrimenkul satış hacimleri arasındaki farkı gösterdi.

Karaman’da 358 konut, 44 iş yeri satıldı

Konya’nın güneyindeki Karaman’da eylül ayında 358 konut ve 44 iş yeri satıldı.

Konut satışlarının 136’sı ilk el, 222’si ikinci el olarak gerçekleşti. İlk el konutların toplam satışlar içindeki payı yüzde 38 oldu.

İş yeri satışlarının ise 8’i ilk el, 36’sı ikinci el oldu. Böylece iş yeri piyasasında ikinci el satışların payı yüzde 81,8’e ulaştı.

Karaman’da eylül ayında yabancılara konut veya iş yeri satışı kaydedilmedi.

2025 yılına ait cinsiyet verilerine göre Karaman’da konut satışlarının yüzde 54’ü erkeklere, yüzde 43,5’i kadınlara, yüzde 2,5’i ortak alıcılara gerçekleşti.

İş yeri satışlarında ise erkeklerin payı yüzde 74,5, kadınların payı yüzde 23,6 oldu.

Karaman’ın kadınların konut alımındaki yüzde 43,5’lik payı, hem Konya’nın hem de Türkiye’nin üzerinde gerçekleşti.

Aksaray’da 921 konut, 93 iş yeri satıldı

Konya’nın doğusundaki Aksaray’da eylül ayında 921 konut satışı gerçekleşti.

Bunların 388’i ilk el, 533’ü ikinci el konutlardan oluştu. İlk el konut satışlarının toplam içerisindeki payı yüzde 42,1 oldu.

Kentte 93 iş yeri satıldı. Satışların 29’u ilk el, 64’ü ikinci el oldu.

Aksaray’da yabancılara yapılan konut satışı 3 adetle sınırlı kaldı. Bunların ikisi Afganistan, biri Azerbaycan vatandaşlarına gerçekleştirildi.

2025 yılına ilişkin cinsiyet verilerinde Aksaray’da konut satışlarında erkeklerin payı yüzde 61,9, kadınların payı yüzde 36,7 oldu.

İş yeri satışlarında ise erkeklerin payı yüzde 80,9’a yükselirken kadınların payı yüzde 16,4’te kaldı.

Bu oranlar, Aksaray’da erkeklerin özellikle ticari gayrimenkul satışlarında yüksek paya sahip olduğunu gösterdi.

Afyonkarahisar’da 1.035 konut ve 117 iş yeri satıldı

Konya’nın batısındaki Afyonkarahisar’da eylül ayında 1.035 konut satıldı.

Konut satışlarının 391’i ilk el, 644’ü ikinci el oldu.

Kentte ayrıca 117 iş yeri satışı gerçekleşti. İş yeri satışlarının 69’u ilk el, 48’i ikinci el olarak kaydedildi.

Afyonkarahisar’da ilk el iş yeri satışlarının toplam içerisindeki payı yaklaşık yüzde 59’a ulaştı. Böylece kentte ilk el iş yeri satışları ikinci el iş yeri satışlarının üzerinde gerçekleşti.

Yabancılara ise yalnızca 1 konut satıldı. Söz konusu satış Mısır vatandaşı bir alıcıya gerçekleşti.

2025 yılı cinsiyet verilerine göre Afyonkarahisar’da konut satışlarında kadınların payı yüzde 40,4, erkeklerin payı yüzde 56,8 oldu.

İş yeri satışlarında erkeklerin payı yüzde 73,4, kadınların payı yüzde 23 olarak kaydedildi.

Isparta’da 682 konut satıldı

Isparta’da eylül ayında toplam 682 konut satıldı. Bunların 266’sı ilk el, 416’sı ikinci el satışlardan oluştu.

İlk el konutların toplam içerisindeki payı yüzde 39 olarak hesaplandı.

Kentte 55 iş yeri satışı gerçekleşti. İş yerlerinin 15’i ilk el, 40’ı ikinci el oldu.

Isparta’da yabancılara yalnızca 1 konut satıldı. Bu konutun alıcısı Rusya Federasyonu vatandaşı oldu.

2025 yılı cinsiyet dağılımında konut alımlarının yüzde 54,7’si erkeklere, yüzde 42,8’i kadınlara, yüzde 2,6’sı ortak alıcılara gerçekleşti.

İş yeri satışlarında ise erkeklerin payı yüzde 74,5, kadınların payı yüzde 23,5 olarak belirlendi.

Niğde’de 668 konut ve 36 iş yeri satıldı

Konya’ya komşu Niğde’de eylül ayında 668 konut satışı gerçekleşti.

Bunların 212’si ilk el, 456’sı ikinci el oldu. İkinci el konutların toplam satışlardaki payı yaklaşık yüzde 68,3’e ulaştı.

Niğde’de 36 iş yeri satılırken bunların yalnızca 3’ü ilk el, 33’ü ikinci el satışlardan oluştu.

Yabancılara yapılan konut satışı 1 adet oldu. Konutu Afganistan vatandaşı bir alıcı satın aldı.

2025 yılı cinsiyet verilerine göre Niğde’de konut alımlarının yüzde 57,4’ü erkekler, yüzde 40,3’ü kadınlar ve yüzde 2,2’si ortak alıcılar tarafından gerçekleştirildi.

İş yeri satışlarında erkeklerin payı yüzde 77,3, kadınların payı yüzde 20,8 oldu.

Antalya’da 6 bin 704 konut satıldı: Yabancı alıcılar piyasada ağırlığını koruyor

Konya’nın güneybatısındaki Antalya, eylül ayında 6 bin 704 konut satışıyla Türkiye’nin dördüncü büyük konut piyasası oldu.

Konut satışlarının 2 bin 271’i ilk el, 4 bin 433’ü ikinci el olarak gerçekleşti.

Kentte ayrıca 902 iş yeri satıldı. Bu satışların 413’ü ilk el, 489’u ikinci el oldu.

Antalya’nın gayrimenkul piyasasında yabancı alıcıların payı özellikle dikkat çekti.

Eylül ayında Antalya’da yabancılara 664 konut ve 31 iş yeri satıldı.

Yabancılara konut satışlarının Antalya’daki toplam satışlardan aldığı pay yaklaşık yüzde 9,9 oldu.

Bu oran Türkiye ortalaması olan yüzde 1,5’in oldukça üzerinde gerçekleşti.

Antalya’da Rus vatandaşları ilk sırada

Uyruk Konut satışı
Rusya Federasyonu 260
Ukrayna 108
Almanya 69
Kazakistan 40
İran 15
Birleşik Krallık 14
İsveç 13
Bosna Hersek 11
Belarus 10

Rusya Federasyonu vatandaşları 260 konutla Antalya’da yabancı alıcılar arasında ilk sırada yer aldı.

Ukrayna vatandaşlarına 108, Almanya vatandaşlarına 69 konut satıldı.

Antalya’daki yabancılara konut satışları, Türkiye’de Rusya ve Ukrayna vatandaşlarının konut ediniminde kentin önemli bir merkez olduğunu gösterdi.

2025 yılı cinsiyet verilerine göre Antalya’da kadınların konut alımlarındaki payı yüzde 40,3, iş yeri alımlarındaki payı yüzde 30,6 oldu.

Mersin’de 4 bin 425 konut satıldı: Yabancılara 155 konut satışı

Konya’nın güneyindeki Mersin’de eylül ayında 4 bin 425 konut satıldı.

Satışların 1.588’i ilk el, 2 bin 837’si ikinci el konutlardan oluştu.

Kentte 340 iş yeri satıldı. Bunların 98’i ilk el, 242’si ikinci el olarak gerçekleşti.

Mersin’de yabancılara 155 konut ve 32 iş yeri satıldı. Böylece Mersin, yabancılara satışlarda dikkat çeken iller arasında yer aldı.

Mersin’de yabancı alıcıların dağılımı

Uyruk Konut İş yeri
Rusya Federasyonu 48 10
Ukrayna 30 6
Almanya 27 —
Lübnan 11 2
Irak 7 —
Kazakistan 5 —
Fransa — 13

Mersin’de Rusya Federasyonu vatandaşlarına 48, Ukrayna vatandaşlarına 30, Almanya vatandaşlarına 27 konut satıldı.

Yabancılara iş yeri satışlarında ise Fransa vatandaşlarının 13 iş yeriyle öne çıkması dikkat çekti.

2025 yılı verilerine göre Mersin’de kadınların konut alımındaki payı yüzde 41,7, iş yeri alımındaki payı yüzde 26,6 oldu.

Kayseri’de 3 bin 55 konut, 317 iş yeri satıldı

İç Anadolu’nun önemli sanayi ve ticaret merkezlerinden Kayseri’de eylül ayında 3 bin 55 konut satıldı.

Konut satışlarının 850’si ilk el, 2 bin 205’i ikinci el oldu.

Kayseri’de ilk el konutların payı yüzde 27,8, ikinci el konutların payı yüzde 72,2 düzeyinde gerçekleşti.

Kentte ayrıca 317 iş yeri satıldı. Bunların 86’sı ilk el, 231’i ikinci el oldu.

Kayseri’de yabancılara 5 konut satıldı. Bunların 2’si Irak, 1’i İran, 1’i Fas ve 1’i Birleşik Krallık vatandaşlarına gerçekleşti.

2025 yılı cinsiyet verilerine göre Kayseri’de kadınların konut satışlarındaki payı yüzde 37,9, iş yeri satışlarındaki payı ise yüzde 22,4 oldu.

Kayseri’de ilk el konut satışlarının payının yüzde 27,8 düzeyinde kalmasına karşılık Konya’da yüzde 44,9’a ulaşması, iki kentin eylül ayındaki konut satışlarının yapısal dağılımı bakımından farklılaştığını gösterdi.

Eskişehir’de 2 bin 439 konut satıldı

Eskişehir’de eylül ayında 2 bin 439 konut satışı gerçekleşti.

Bunların 999’u ilk el, 1.440’ı ikinci el konutlardan oluştu.

İlk el konut satışlarının toplam içerisindeki payı yaklaşık yüzde 41 oldu.

Kentte 113 iş yeri satıldı. İş yeri satışlarının 33’ü ilk el, 80’i ikinci el oldu.

Eskişehir’de yabancılara 13 konut satıldı. Irak vatandaşları 7 konutla ilk sırada yer alırken Azerbaycan vatandaşlarına 2 konut satıldı.

2025 yılı cinsiyet verilerine göre Eskişehir’de konut satışlarının yüzde 56,9’u erkeklere, yüzde 41,4’ü kadınlara gerçekleşti.

İş yeri satışlarında ise erkeklerin payı yüzde 68,8, kadınların payı yüzde 29,2 oldu.

Kırşehir ve Nevşehir’de konut piyasasının görünümü

Kırşehir’de eylül ayında 604 konut satıldı. Bunların 282’si ilk el, 322’si ikinci el oldu. İlk el konutların payı yüzde 46,7’ye ulaştı.

Kentte 23 iş yeri satıldı. İş yeri satışlarının 2’si ilk el, 21’i ikinci el olarak gerçekleşti.

Yabancılara yapılan 1 konut satışı Irak vatandaşına gerçekleşti.

2025 yılında Kırşehir’de kadınların konut alımındaki payı yüzde 35,4, iş yeri alımındaki payı yüzde 14,6 olarak kaydedildi.

Nevşehir’de ise eylül ayında 523 konut satıldı. Bunların 224’ü ilk el, 299’u ikinci el konutlardan oluştu.

Kentte 19 iş yeri el değiştirdi. İş yerlerinin 6’sı ilk el, 13’ü ikinci el oldu.

Nevşehir’de yabancılara 1 konut satıldı. Bu satış Afganistan vatandaşı bir alıcıya gerçekleşti.

2025 yılı verilerine göre Nevşehir’de kadınların konut alımındaki payı yüzde 39,5, iş yeri alımındaki payı yüzde 16 oldu.

Konya ve çevre illerde yabancılara konut satışlarının karşılaştırması

Türkiye genelinde yabancılara yapılan konut satışları yüzde 9,9 artmasına rağmen bu satışların iller arasındaki dağılımı oldukça farklı gerçekleşti.

Özellikle Antalya ve Mersin gibi Akdeniz kentlerinde yabancı alıcıların satışlardaki payı Konya ve İç Anadolu illerine göre daha yüksek oldu.

İl Toplam konut Yabancılara konut Yabancı alıcı payı
Antalya 6.704 664 %9,90
Mersin 4.425 155 %3,50
Ankara 12.406 106 %0,85
Eskişehir 2.439 13 %0,53
Konya 3.904 7 %0,18
Kayseri 3.055 5 %0,16
Aksaray 921 3 %0,33
Afyonkarahisar 1.035 1 %0,10
Isparta 682 1 %0,15
Niğde 668 1 %0,15
Kırşehir 604 1 %0,17
Nevşehir 523 1 %0,19
Karaman 358 0 %0,00

Antalya’da satılan her 100 konuttan yaklaşık 10’u yabancı alıcılara gerçekleşirken Mersin’de bu oran yüzde 3,5 oldu.

Konya’da ise toplam 3 bin 904 konut satışının yalnızca 7’si yabancılara yapıldı.

Bu veriler, Konya ve çevresindeki İç Anadolu kentlerinde yabancı alıcıların toplam konut piyasasındaki ağırlığının oldukça sınırlı kaldığını ortaya koydu.

Konya ve çevresinde kadınların konut alım payları

TÜİK’in 2025 yılına ilişkin cinsiyet dağılımı verileri, bölgedeki iller arasında da farklılıklar olduğunu gösterdi.

Konut satışlarında kadınların payı Karaman’da yüzde 43,5, Isparta’da yüzde 42,8, Eskişehir’de yüzde 41,4 ve Konya’da yüzde 41 olarak gerçekleşti.

Kırşehir’de ise kadınların payı yüzde 35,4 düzeyinde kaldı.

Konya ve çevre illerde gayrimenkul alıcılarının cinsiyete göre dağılımı

2025 yılı, yüzde

İl Konut kadın Konut erkek İş yeri kadın İş yeri erkek
Konya 41,0 57,0 24,7 73,7
Karaman 43,5 54,0 23,6 74,5
Isparta 42,8 54,7 23,5 74,5
Mersin 41,7 57,1 26,6 71,4
Eskişehir 41,4 56,9 29,2 68,8
Afyonkarahisar 40,4 56,8 23,0 73,4
Antalya 40,3 57,9 30,6 66,7
Niğde 40,3 57,4 20,8 77,3
Nevşehir 39,5 58,7 16,0 80,0
Kayseri 37,9 60,8 22,4 76,0
Aksaray 36,7 61,9 16,4 80,9
Kırşehir 35,4 62,4 14,6 84,1
Türkiye 39,1 59,2 26,2 71,9

Tabloda ortak alımların payı yer almıyor. Bu nedenle kadın ve erkek sütunlarının toplamı yüzde 100 değildir.

Bölgesel karşılaştırmada kadınların konut alımlarındaki payı Karaman, Isparta, Mersin, Eskişehir, Afyonkarahisar, Antalya, Niğde ve Konya’da Türkiye ortalamasının üzerinde gerçekleşti.

İş yeri satışlarında ise tablo değişti. Kadınların ticari gayrimenkul edinimindeki payı Antalya’da yüzde 30,6, Eskişehir’de yüzde 29,2 olurken Konya’da yüzde 24,7’de kaldı.

Kırşehir’de yüzde 14,6, Nevşehir’de yüzde 16 ve Aksaray’da yüzde 16,4 olan kadınların iş yeri alım payları da bölgesel farklılığı gösterdi.

Türkiye’nin en fazla konut satılan 20 ili

Eylül 2026’da konut satışlarında İstanbul, Ankara ve İzmir ilk üç sırada yer aldı.

Antalya, Bursa, Mersin, Gaziantep ve Tekirdağ’ın ardından Konya dokuzuncu sıraya yerleşti.

Sıra İl Konut satışı
1 İstanbul 22.212
2 Ankara 12.406
3 İzmir 7.535
4 Antalya 6.704
5 Bursa 4.534
6 Mersin 4.425
7 Gaziantep 4.096
8 Tekirdağ 3.943
9 Konya 3.904
10 Kocaeli 3.869
11 Balıkesir 3.086
12 Kayseri 3.055
13 Adana 2.943
14 Samsun 2.912
15 Şanlıurfa 2.867
16 Aydın 2.702
17 Sakarya 2.479
18 Eskişehir 2.439
19 Diyarbakır 2.380
20 Muğla 1.952

Türkiye’nin farklı bölgelerinden illerin ilk 20 içerisinde yer alması, konut satışlarının yalnızca üç büyükşehirde yoğunlaşmadığını gösterdi.

Bununla birlikte nüfus, mevcut konut stoku ve hane sayısı dikkate alınmadan yalnızca toplam satış sayısına bakılarak illerin konut talebindeki göreli gücü kesin biçimde değerlendirilemez.

Mevsim ve takvim etkilerinden arındırılmış veriler: İlk el satışlarda aylık toparlanma

TÜİK’in yayımladığı mevsim ve takvim etkilerinden arındırılmış veriler, eylül ayındaki hareketliliğin yıllık karşılaştırmadan farklı bir yönünü ortaya koydu.

Eylül 2026’da arındırılmış ilk el konut satışları, ağustosa göre yüzde 5,5 arttı. İkinci el konut satışları ise hemen hemen aynı düzeyde kaldı.

Mevsim etkilerinden arındırılmış konut satışları

Satış durumu Ağustos 2026 Eylül 2026 Aylık değişim
İlk el konut 44.178 46.618 +%5,5
İkinci el konut 84.337 84.321 Yaklaşık %0
Toplam konut 128.515 130.939 +%1,9

Mevsim ve takvim etkilerinden arındırılmış toplam konut satışları ağustos ayında 128 bin 515 iken eylül ayında 130 bin 939’a yükseldi.

Bu sonuç, konut satışlarının geçen yılın aynı ayına göre azalmasına rağmen bir önceki aya göre arındırılmış verilerde sınırlı toparlanma görüldüğünü ortaya koydu.

İlk el konut satışlarındaki artış bu toparlanmanın belirleyici unsuru oldu.

İş yeri satışlarında aylık değişim

Satış durumu Ağustos 2026 Eylül 2026 Aylık değişim
İlk el iş yeri 5.330 5.508 +%3,3
İkinci el iş yeri 11.283 11.171 -%1,0
Toplam iş yeri 16.613 16.679 +%0,4

Mevsim ve takvim etkilerinden arındırılmış iş yeri satışlarında da benzer bir ayrışma görüldü.

İlk el iş yeri satışları ağustosa göre yüzde 3,3 artarken ikinci el iş yeri satışları yüzde 1 azaldı. Toplam iş yeri satışlarında ise yaklaşık yüzde 0,4’lük sınırlı bir artış yaşandı.

Takvim etkilerinden arındırılmış yıllık karşılaştırma

Satış durumu Eylül 2026 yıllık değişim
İlk el konut +%3,8
İkinci el konut -%15,4
İlk el iş yeri +%13,2
İkinci el iş yeri -%10,5

Takvim etkilerinden arındırılmış yıllık değişimler de ilk el ve ikinci el satışlar arasındaki farklılığı doğruladı.

Bu göstergeler, eylül ayındaki piyasayı değerlendirirken yalnızca ham satış sayılarına değil, mevsimsel ve takvimsel etkilerden arındırılmış serilere de bakılması gerektiğini ortaya koydu.

Eylül 2026 verileri gayrimenkul piyasası için ne anlatıyor?

Türkiye genelinde eylül ayında ortaya çıkan sonuçlar, konut ve iş yeri piyasasında satış türlerine göre ayrışmanın sürdüğünü gösterdi.

Toplam konut satışları yüzde 9,3 azalırken ilk el satışlar yüzde 3,9 arttı. İkinci el konut satışlarındaki yüzde 15,3’lük gerileme, toplam satışlardaki düşüşün başlıca nedeni oldu.

İş yeri satışlarında da benzer bir tablo oluştu. Toplam satışlar yüzde 3,8 gerilerken ilk el iş yeri satışları yüzde 13,2 yükseldi.

İpotekli satışlar ise her iki piyasada da artış gösterdi. Konutlarda yüzde 5,1 olan yıllık artış, iş yerlerinde yüzde 37,7 olarak gerçekleşti.

İller arasında ise farklı satış yapıları dikkat çekti. İstanbul toplam konut satışı bakımından ilk sırada bulunurken Ankara iş yeri satışlarında İstanbul’u geride bıraktı. İzmir’de ikinci el satışların yüksek payı ve kadınların gayrimenkul edinimindeki ağırlığı öne çıktı.

Konya’da ise ilk el konut satışlarının toplam içindeki yüzde 44,9’luk payı dikkat çekti. Kentin Türkiye’de dokuzuncu sırada yer alması, yüksek satış hacmini ortaya koyarken çevre illerle karşılaştırmada da önemli bir konuma sahip olduğunu gösterdi.

Yabancılara konut satışlarında İstanbul ve Antalya’nın ağırlığı devam etti. Konya’da ise yabancılara yapılan 7 konut satışı, toplam piyasa içerisinde sınırlı bir yer tuttu.

Bununla birlikte satış verilerinin tek başına konut fiyatlarının yönünü, konuta erişimin kolaylaşıp kolaylaşmadığını veya alıcıların yatırım amaçlarını açıklamadığı unutulmamalı. Fiyatlar, kredi maliyetleri, hane halkı gelirleri, kira düzeyleri ve yeni konut arzına ilişkin göstergelerle birlikte değerlendirildiğinde piyasanın ekonomik görünümü daha kapsamlı biçimde anlaşılabilir.

Sonuç olarak Eylül 2026, Türkiye’de gayrimenkul satışlarının yıllık bazda gerilediği ancak yeni konut, yeni iş yeri ve ipotekli satışlarda artışın sürdüğü bir ay oldu. Konya, satış hacmi ve ilk el konutların yüksek payıyla ülke ve bölge karşılaştırmalarında dikkat çekerken, büyükşehirler ve çevre iller arasındaki farklılıklar gayrimenkul piyasasının tek tip bir görünüm sergilemediğini ortaya koydu.

TÜİK’in ekim ayına ilişkin konut ve iş yeri satış istatistiklerini 17 Kasım 2026 tarihinde yayımlaması planlanıyor.

İnşaat üretimi ağustosta yüzde 4 arttı: Bina inşaatı yıllık bazda gerilerken altyapı yatırımlarında yüzde 21,8’lik yükseliş

Türkiye İstatistik Kurumu, Ağustos 2026 dönemine ilişkin İnşaat Üretim Endeksi sonuçlarını açıkladı. Verilere göre inşaat sektöründe üretim faaliyetleri ağustos ayında hem aylık hem de yıllık bazda artış gösterdi.

Takvim etkisinden arındırılmış verilere göre toplam inşaat üretimi, geçen yılın ağustos ayına kıyasla yüzde 2,3 yükseldi. Mevsim ve takvim etkilerinden arındırılmış endeks ise bir önceki aya göre yüzde 4 artış kaydetti.

Ancak inşaat sektörünün alt faaliyet alanlarında farklı bir tablo ortaya çıktı. Bina inşaatı üretimi yıllık bazda gerilerken, bina dışı yapıların inşaatında çift haneli güçlü bir yükseliş yaşandı.

İnşaat üretimi yıllık yüzde 2,3 arttı

Ağustos 2026 verileri, inşaat sektöründeki toplam üretimin geçen yılın aynı döneminin üzerinde gerçekleştiğini gösterdi.

Toplam inşaat üretiminde yıllık yüzde 2,3’lük artış yaşanırken, alt sektörler arasında en yüksek yükseliş yüzde 21,8 ile bina dışı yapıların inşaatında kaydedildi.

Bina inşaatında ise geçen yılın aynı ayına göre yüzde 0,9 azalış gerçekleşti.

Özel inşaat faaliyetleri sektörünün üretimi de yıllık yüzde 0,1 artışla neredeyse yatay bir seyir izledi.

Ağustos 2026 inşaat üretimi: Yıllık değişim tablosu

İnşaat sektörü Yıllık değişim Durum
Toplam inşaat üretimi +%2,3 Artış
Bina inşaatı −%0,9 Azalış
Bina dışı yapıların inşaatı +%21,8 Güçlü artış
Özel inşaat faaliyetleri +%0,1 Sınırlı artış

Yıllık rakamlar değerlendirildiğinde bina dışı yapıların inşaatı sektörü, toplam inşaat üretiminden çok daha hızlı büyüdü.

Buna karşılık bina inşaatındaki yüzde 0,9’luk gerileme, yapı üretiminin bütün alanlarda aynı ölçüde büyümediğini ortaya koydu.

Altyapı inşaatlarında dikkat çeken artış: Yüzde 21,8

Ağustos verilerinin en dikkat çekici sonucu, bina dışı yapıların inşaatında yaşanan yüzde 21,8’lik yıllık yükseliş oldu.

Bu sektör; karayolları, köprüler, tüneller, demir yolları, enerji ve su altyapısı gibi bina dışındaki mühendislik yapılarının inşaatını kapsıyor.

Bina dışı yapıların inşaatı endeksindeki artış, bu faaliyet grubunda üretim hacminin geçen yılın aynı ayına göre belirgin ölçüde yükseldiğini gösterdi.

Ancak endeks verileri, artışın hangi projelerden kaynaklandığını veya kamu ve özel sektör yatırımlarının büyümeye ne ölçüde katkıda bulunduğunu ayrı ayrı ortaya koymuyor.

Bu nedenle yüzde 21,8’lik yükseliş, altyapı alanındaki üretim artışını gösterse de tek başına kamu yatırımlarının aynı oranda arttığı anlamına gelmiyor.

Bina inşaatında yıllık düşüş: Üretim yüzde 0,9 geriledi

Bina inşaatı sektörü, toplam inşaat üretimindeki yıllık büyümeye rağmen ağustos ayında geçen yılın aynı döneminin altında kaldı.

TÜİK verilerine göre bina inşaatı üretim endeksi yıllık yüzde 0,9 azaldı.

Bina inşaatı kapsamında konutların yanı sıra ticari, sanayi ve çeşitli hizmet amaçlı yapıların inşaat faaliyetleri de bulunuyor.

Bina üretimindeki yıllık gerileme, sektörün bu alanında geçen yılın aynı dönemine kıyasla üretim hacminin sınırlı ölçüde azaldığını gösterdi.

Bununla birlikte ağustos ayındaki aylık veriler, bina inşaatında bir önceki aya göre belirgin bir toparlanmaya işaret etti.

Aylık inşaat üretimi yüzde 4 arttı: Bütün alt sektörlerde yükseliş

Ağustos 2026’da toplam inşaat üretimi temmuz ayına göre yüzde 4 yükseldi.

Mevsim ve takvim etkilerinden arındırılmış verilere göre ağustos ayında üç alt sektörün tamamında aylık artış yaşandı.

Bina inşaatı sektörü aylık yüzde 4,5 büyüyerek en yüksek artışı kaydetti.

Bina dışı yapıların inşaatında yüzde 2,2, özel inşaat faaliyetlerinde ise yüzde 3,8 yükseliş gerçekleşti.

Ağustos 2026 inşaat üretimi: Aylık değişim tablosu

İnşaat sektörü Aylık değişim Durum
Toplam inşaat üretimi +%4,0 Artış
Bina inşaatı +%4,5 Güçlü artış
Bina dışı yapıların inşaatı +%2,2 Artış
Özel inşaat faaliyetleri +%3,8 Artış

Aylık veriler, inşaat faaliyetlerinde ağustos ayında temmuz ayına göre genel bir canlanma yaşandığını ortaya koydu.

En yüksek aylık artışın bina inşaatında gerçekleşmesi, bu alanda yıllık daralma sürmesine rağmen kısa vadeli üretim hacminin yükseldiğini gösterdi.

İnşaat sektöründe yıllık ve aylık veriler farklı bir tablo ortaya koyuyor

Ağustos ayı sonuçları, sektörün kısa vadeli üretim hareketleri ile yıllık performansının birlikte değerlendirilmesi gerektiğini gösteriyor.

Bina inşaatı yıllık bazda yüzde 0,9 küçülürken aylık bazda yüzde 4,5 arttı.

Bina dışı yapıların inşaatında ise yıllık yüzde 21,8’lik yükselişe karşılık aylık artış yüzde 2,2 düzeyinde kaldı.

Özel inşaat faaliyetlerinde yıllık değişim yüzde 0,1 ile sınırlı kalırken aylık büyüme yüzde 3,8’e ulaştı.

İnşaatın alt sektörlerinde yıllık ve aylık değişim karşılaştırması

Faaliyet alanı Yıllık değişim Aylık değişim
Toplam inşaat +%2,3 +%4,0
Bina inşaatı −%0,9 +%4,5
Bina dışı yapıların inşaatı +%21,8 +%2,2
Özel inşaat faaliyetleri +%0,1 +%3,8

Bu farklılığın temel nedeni, aylık ve yıllık göstergelerin değişik dönemleri karşılaştırması.

Yıllık veri ağustos ayındaki üretimi geçen yılın aynı ayıyla karşılaştırırken, aylık veri temmuzdan ağustosa gerçekleşen değişimi ortaya koyuyor.

Dolayısıyla bina inşaatındaki aylık yüzde 4,5’lik yükseliş, yıllık bazdaki yüzde 0,9’luk gerilemeyi ortadan kaldırmıyor.

Özel inşaat faaliyetlerinde aylık yüzde 3,8’lik artış

Özel inşaat faaliyetleri sektörü de ağustos ayında aylık bazda büyüme kaydetti.

Bu faaliyet grubu; tesisat, elektrik, sıhhi tesisat, sıva, boya, zemin kaplama, çatı işleri ve çeşitli uzmanlaşmış inşaat uygulamalarını kapsıyor.

TÜİK verilerine göre özel inşaat faaliyetlerinde üretim temmuz ayına kıyasla yüzde 3,8 arttı.

Ancak yıllık artış yüzde 0,1’de kaldı.

Bu durum, ağustos ayında bir önceki aya göre üretim artışı yaşanmasına rağmen sektörün geçen yılın aynı ayına oldukça yakın bir üretim düzeyinde bulunduğunu gösteriyor.

İnşaatta üretim artışı konut satışlarıyla aynı anlama gelmiyor

İnşaat Üretim Endeksi, konut satışlarından veya inşaat sektöründeki fiyat değişimlerinden farklı bir gösterge niteliği taşıyor.

Endeks, inşaat faaliyetlerinin üretim hacmindeki değişimi ölçüyor.

Bu nedenle ağustos ayında inşaat üretiminin aylık yüzde 4 artması, aynı dönemde konut satışlarının, konut fiyatlarının veya inşaat maliyetlerinin de yüzde 4 arttığı anlamına gelmiyor.

Sektörün genel performansının değerlendirilmesinde inşaat üretimiyle birlikte yapı ruhsatları, yapı kullanma izin belgeleri, konut satışları, inşaat maliyetleri ve istihdam verilerinin de incelenmesi gerekiyor.

Özellikle bina inşaatında yıllık gerileme yaşanması ile bina dışı yapılarda güçlü üretim artışı görülmesi, inşaat sektörünün farklı faaliyet alanlarının ayrı ayrı değerlendirilmesinin önemini ortaya koyuyor.

Endeks hesaplamasında 2021 yılı esas alınıyor

TÜİK tarafından yayımlanan İnşaat Üretim Endeksi, 2021=100 referans yılı esas alınarak hazırlanıyor.
Açıklanan oranlarda farklı istatistiksel düzeltmeler kullanılıyor.

Yıllık değişim: Takvim etkisinden arındırılmış endeks değerlerinin bir önceki yılın aynı ayına göre değişimini gösteriyor.

Aylık değişim: Mevsim ve takvim etkilerinden arındırılmış endeks değerlerinin bir önceki aya göre değişimini ifade ediyor.

Bu hesaplama yöntemi, farklı dönemlerdeki iş günü, takvim ve mevsimsel etkilerin sonuçlar üzerindeki etkisini azaltarak üretim faaliyetlerindeki değişimin daha sağlıklı karşılaştırılmasını amaçlıyor.

İnşaat sektöründe büyümenin yönü nasıl şekilleniyor?

Ağustos 2026 İnşaat Üretim Endeksi verileri, Türkiye’de inşaat faaliyetlerinin aylık bazda bütün alt sektörlerde arttığını ortaya koydu.

Ancak yıllık verilere bakıldığında büyümenin dengeli dağılmadığı görülüyor.

Bina inşaatındaki üretim geçen yılın aynı ayına göre yüzde 0,9 azalırken, bina dışı yapıların inşaatında yüzde 21,8 artış gerçekleşti.

Bu görünüm, yıllık büyümenin özellikle altyapı ve diğer bina dışı mühendislik yapılarının inşaatında daha güçlü olduğunu gösteriyor.

Aylık bazda ise bina inşaatının yüzde 4,5 büyümesi, sektörün bu alanında temmuz ayına göre toparlanma yaşandığına işaret ediyor.

Sonuç olarak Türkiye’de inşaat üretimi ağustos ayında yıllık yüzde 2,3, aylık yüzde 4 artarken, yıllık büyümenin en dikkat çekici kalemi yüzde 21,8’lik yükselişle bina dışı yapıların inşaatı oldu. Bina inşaatında ise yıllık yüzde 0,9’luk gerileme kaydedildi.

TÜİK’in İnşaat Üretim Endeksi’ne ilişkin bir sonraki veri bülteni 13 Kasım 2026 tarihinde yayımlanacak.

Sanayi üretimi ağustosta geriledi: Yıllık düşüş yüzde 1,9, aylık kayıp yüzde 1 oldu

Türkiye İstatistik Kurumu, 2026 yılı ağustos ayına ilişkin sanayi üretim endeksi verilerini açıkladı.

Buna göre, takvim etkisinden arındırılmış sanayi üretimi ağustosta geçen yılın aynı ayına kıyasla yüzde 1,9 azaldı.

Mevsim ve takvim etkisinden arındırılmış sanayi üretimi ise temmuz ayına göre yüzde 1 geriledi.

Arındırılmamış sanayi üretim endeksinde de yıllık bazda yüzde 0,03’lük sınırlı düşüş hesaplandı.

İmalat sanayisinde yüzde 2,5’lik yıllık düşüş

Sanayinin alt sektörleri incelendiğinde, ağustos ayında yıllık bazda farklı yönlerde hareketler görüldü.

Madencilik ve taş ocakçılığı sektörü endeksi geçen yılın aynı ayına göre yüzde 1,7 arttı.

Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı sektörü endeksinde de yüzde 1,3 artış kaydedildi.

Buna karşılık imalat sanayi sektörü endeksi yıllık bazda yüzde 2,5 azaldı.

Bu gerileme, toplam sanayi üretimindeki yıllık düşüşün ana unsurlarından biri oldu.

Aylık bazda madencilik ve enerji arttı, imalat geriledi

Ağustos ayında bir önceki aya göre sanayi üretimindeki toplam düşüş yüzde 1 olurken, alt sektörlerde ayrışma dikkat çekti.

Madencilik ve taş ocakçılığı sektörü endeksi aylık bazda yüzde 4,1 arttı.

Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı sektörü endeksi de yüzde 3,3 yükseldi.

İmalat sanayi sektörü ise bir önceki aya göre yüzde 1,6 geriledi.

Böylece madencilik ve enerji üretimindeki artışa rağmen imalat sanayisindeki zayıflık toplam endeksi aşağı çekti.

2026’da dalgalı görünüm

TÜİK verileri, sanayi üretiminde 2026 yılı boyunca dalgalı bir seyir izlendiğini gösteriyor.

Takvim etkisinden arındırılmış yıllık değişim oranlarına göre sanayi üretimi ocakta yüzde 1,9 gerilerken, şubatta yüzde 2,2 arttı. Martta yüzde 1,2 düşen endeks, nisanda yüzde 6,1 yükseldi.

Mayısta yüzde 0,1, haziranda yüzde 1,3, temmuzda yüzde 0,2 düşüş kaydedilirken, ağustosta yıllık gerileme yeniden yüzde 1,9’a ulaştı.

2026 yılının ilk sekiz aylık yıllık değişimleri şöyle gerçekleşti:

Ay Yıllık değişim
Ocak -%1,9
Şubat +%2,2
Mart -%1,2
Nisan +%6,1
Mayıs -%0,1
Haziran -%1,3
Temmuz -%0,2
Ağustos -%1,9

Geçen yıl ağustosta yüzde 7,1 artmıştı

Sanayi üretimindeki yıllık seyir önceki yıllarla karşılaştırıldığında da dikkat çekici bir tablo ortaya çıkıyor.

2025 yılının ağustos ayında sanayi üretimi yıllık bazda yüzde 7,1 artmıştı. 2026’nın aynı ayında ise endeks yüzde 1,9 azaldı.

2024 Ağustos ayında ise sanayi üretiminde yüzde 5,1’lik yıllık düşüş kaydedilmişti.

Bu veriler, sanayi üretimindeki yıllık performansın son üç ağustos ayında belirgin şekilde farklılaştığını gösteriyor.

TÜİK bazı verileri revize etti

TÜİK, sanayi üretim endeksinin bazı aylara ilişkin verilerinde revizyona da gitti.

Revize edilen seriyle birlikte 2023, 2024, 2025 ve 2026 yıllarına ilişkin takvim etkisinden arındırılmış yıllık değişim oranları yeniden yayımlandı.

2025 yılında sanayi üretimi özellikle haziranda yüzde 8,2, ağustosta yüzde 7,1 artış göstermişti. Yılın son ayında ise yüzde 2,1’lik düşüş yaşanmıştı.

2026’da ise nisan ayındaki yüzde 6,1’lik güçlü artış dışında, ilk sekiz ayın büyük bölümünde yıllık bazda negatif veya sınırlı değişimler öne çıktı.

Sanayi üretiminde görünüm

Ağustos verileri, sanayi üretiminde özellikle imalat sektöründeki zayıflığın sürdüğünü ortaya koydu.

Madencilik ile elektrik, gaz ve buhar üretimindeki artışlar toplam endeksi desteklese de, imalat sanayisindeki yüzde 2,5’lik yıllık ve yüzde 1,6’lık aylık gerileme genel sanayi üretimini aşağı çekti.

Ağustos itibarıyla sanayi üretimi hem yıllık hem aylık bazda negatif bölgede kalırken, önümüzdeki dönemde imalat sanayisinin seyri sanayi üretimindeki yön açısından yakından izlenecek.

Türkiye’nin yapay zeka tablosu açıklandı: Kullanım bir yılda ikiye katlandı, gençler ve üniversite mezunları öne çıktı

Türkiye İstatistik Kurumu, Türkiye’de yapay zeka teknolojilerinin bireyler ve işletmeler tarafından kullanımına ilişkin 2026 yılı sonuçlarını açıkladı.

2 Ekim 2026 tarihinde yayımlanan çalışma, bireyler açısından Hanehalkı Bilişim Teknolojileri Kullanım Araştırması, işletmeler açısından ise Girişimlerde Bilişim Teknolojileri Kullanım Araştırması sonuçlarına dayanıyor. Bireylere ilişkin veriler 16-74 yaş grubunu, işletmelere ilişkin veriler ise 10 ve daha fazla çalışanı bulunan girişimleri kapsıyor. Yapay Zeka İstatistikleri – 202…
Bireylerde yapay zeka kullanımı yüzde 19,2’den yüzde 37,6’ya çıktı

Veriler, Türkiye’de üretken yapay zeka kullanımının yalnızca bir yıl içerisinde çok hızlı yaygınlaştığını ortaya koydu.

2025 yılında üretken yapay zeka kullandığını belirten bireylerin oranı yüzde 19,2 düzeyindeyken, bu oran 2026 yılında yüzde 37,6’ya yükseldi.

Böylece bireysel yapay zeka kullanım oranında bir yılda 18,4 puanlık artış gerçekleşti. Oransal olarak bakıldığında kullanım yaklaşık iki katına ulaştı.

İşletmelerde de benzer bir tablo ortaya çıktı. Yapay zeka teknolojilerinden herhangi birini kullandığını belirten girişimlerin oranı 2025’te yüzde 7,5 iken 2026’da yüzde 14’e yükseldi. Yapay Zeka İstatistikleri – 202…

Kadınlarda kullanım erkeklerden biraz daha yüksek

Cinsiyet dağılımında kadınlarla erkekler arasında büyük bir fark bulunmamasına rağmen, kadınların üretken yapay zeka kullanım oranının erkeklerin bir miktar üzerinde olduğu görüldü.

2026 yılında:

Cinsiyet Üretken yapay zeka kullanım oranı
Toplam %37,6
Erkek %37,2
Kadın %38,1

Böylece kadınların kullanım oranı erkeklerden 0,9 puan daha yüksek gerçekleşti. Yapay Zeka İstatistikleri – 202…

Gençlerde kullanım yüzde 65’e yaklaştı

Yaş kırılımı, yapay zekanın özellikle genç nüfus arasında yaygınlaştığını gösterdi.

Üretken yapay zeka kullanımı 16-24 yaş grubunda yüzde 64,9 ile en yüksek seviyeye ulaştı.

Bu grubu yüzde 55,7 ile 25-34 yaş grubu izledi. 35-44 yaş grubunda oran yüzde 38,1 olurken, yaş ilerledikçe kullanım belirgin biçimde düştü. Yapay Zeka İstatistikleri – 202…

Ekli tabloda yaş ve cinsiyete göre görünüm şöyle:

Yaş grubu Toplam Erkek Kadın
16-24 %64,9 %61,6 %68,4
25-34 %55,7 %54,4 %57,1
35-44 %38,1 %39,6 %36,6
45-54 %20,6 %21,6 %19,5
55-64 %10,6 %11,5 %9,7
65-74 %5,1 %5,3 %4,9

Özellikle 16-24 yaş grubunda kadınların kullanım oranının yüzde 68,4’e çıkması dikkat çekti.

Buna karşılık 65-74 yaş grubunda her 100 kişiden yalnızca yaklaşık 5’inin üretken yapay zeka kullandığı görüldü.

Eğitim yükseldikçe yapay zeka kullanımı da yükseliyor

Verilerin ortaya koyduğu en belirgin farklılıklardan biri eğitim düzeyinde görüldü.

Yükseköğretim mezunlarında üretken yapay zeka kullanım oranı yüzde 62,7 olurken, lise veya mesleki lise mezunlarında yüzde 45,4, ilköğretim veya ortaokul mezunlarında yüzde 35,5 olarak gerçekleşti.

İlkokul mezunlarında ise oran yüzde 8,5’e kadar geriledi. Yapay Zeka İstatistikleri – 202…

Eğitim ve cinsiyete göre yapay zeka kullanımı

Eğitim durumu Toplam Erkek Kadın
Yükseköğretim %62,7 %59,7 %65,7
Lise veya mesleki lise %45,4 %42,7 %48,9
İlköğretim veya ortaokul %35,5 %34,1 %37,4
İlkokul %8,5 %8,1 %8,8
Bir okul bitirmedi %3,8 %4,9 %3,6

Yükseköğretim mezunu kadınlarda yapay zeka kullanımının yüzde 65,7’ye ulaşması dikkat çekerken, yükseköğretim mezunu erkeklerde oran yüzde 59,7 oldu.

Lise ve mesleki lise mezunlarında da kadınların oranı yüzde 48,9 ile erkeklerin yüzde 42,7’lik oranının üzerinde gerçekleşti.

Yapay zeka en fazla özel amaçlarla kullanılıyor

Üretken yapay zeka kullanan bireylerin ne amaçla bu teknolojilerden yararlandığı da araştırıldı.

Yapay zeka kullanan bireylerin:

  • Yüzde 86,4’ü özel amaçlarla,
  • yüzde 37,3’ü mesleki amaçlarla,
  • yüzde 32,6’sı örgün eğitim amacıyla yapay zekadan yararlandı.

Erkeklerde mesleki amaçlı kullanım yüzde 43,2 iken kadınlarda yüzde 31,2 oldu.

Buna karşılık örgün eğitim amacıyla kullanım kadınlarda yüzde 36,1, erkeklerde yüzde 29,1 olarak hesaplandı. Özel amaçlı kullanım ise erkeklerde yüzde 86, kadınlarda yüzde 86,8 oldu. Yapay Zeka İstatistikleri – 202…

İşletmelerde yapay zeka kullanımı beş yılda 5 kattan fazla arttı

İş dünyasındaki veriler de yapay zekanın hızla yayıldığını gösterdi.

Yapay zeka teknolojilerinden herhangi birini kullanan girişimlerin oranı:

Yıl Yapay zeka kullanan girişimlerin oranı
2021 %2,7
2022 %3,5
2023 %5,5
2024 %4,4
2025 %7,5
2026 %14,0

Böylece 2021’de yüzde 2,7 olan kullanım oranı 2026 yılında yüzde 14’e çıkarak beş yılda 5 katın üzerine yükseldi. Özellikle 2025-2026 döneminde artış hızlandı. Yapay Zeka İstatistikleri – 202…

Büyük işletmeler yapay zekada önde

İşletmenin çalışan sayısı büyüdükçe yapay zeka kullanım oranının da belirgin şekilde arttığı görüldü.

2026 yılında:

  • 10-49 çalışanı bulunan işletmelerde kullanım yüzde 12,8,
  • 50-249 çalışanı bulunanlarda yüzde 17,
  • 250 ve üzeri çalışanı bulunan büyük işletmelerde ise yüzde 37,1 oldu.

2021 yılında aynı oranlar sırasıyla yüzde 2,3, yüzde 3,6 ve yüzde 9,6 seviyesindeydi. Yapay Zeka İstatistikleri – 202…

Buna göre büyük ölçekli işletmelerde yapay zeka kullanımı küçük ölçekli işletmelerin yaklaşık üç katına ulaşmış durumda.

Zirvede bilişim sektörü var

Ekonomik faaliyetlere göre incelendiğinde yapay zeka kullanımında sektörler arasında oldukça büyük farklılıklar bulundu.

Zirvede yüzde 63,7 ile telekomünikasyon, programlama ve bilişim faaliyetleri yer aldı.

İkinci sıradaki yayımcılık, radyo-TV ve içerik sektöründe oran yüzde 57,1 olurken, bilgisayar ve iletişim araçlarının onarımı alanında yüzde 32,4 olarak ölçüldü. Yapay Zeka İstatistikleri – 202…

Sektörlere göre yapay zeka kullanım oranı

Sektör Oran
Telekomünikasyon, programlama ve bilişim %63,7
Yayımcılık, radyo-TV ve içerik %57,1
Bilgisayar ve iletişim araçlarının onarımı %32,4
Finans ve sigorta %30,2
Gayrimenkul %25,8
Mesleki, bilimsel ve teknik faaliyetler %20,5
İdari ve destek hizmetleri %17,0
Elektrik, gaz, buhar, su temini ve kanalizasyon %16,1
İmalat %15,2
Konaklama ve yiyecek hizmetleri %13,2
Toptan ve perakende ticaret %12,7
Ulaştırma ve depolama %9,7
İnşaat %6,9

Tablo, yapay zeka kullanımındaki sektör farkının oldukça yüksek olduğunu ortaya koydu. Bilişim sektöründeki yüzde 63,7’lik oranla inşaattaki yüzde 6,9’luk oran arasında yaklaşık 9 katlık fark bulunuyor.
İşletmeler yapay zekayı en fazla satış için kullanıyor

Yapay zeka kullanan işletmelerin teknolojiye hangi iş süreçlerinde başvurduğu da araştırıldı.

İşletmelerin yüzde 51’i yapay zekayı pazarlama veya satış amacıyla kullandı.

İkinci sırayı yüzde 46,3 ile Ar-Ge veya yenilik faaliyetleri, üçüncü sırayı yüzde 43,4 ile üretim veya hizmet süreçleri aldı. Yapay Zeka İstatistikleri – 202…

Kullanım amaçlarının tamamı şöyle sıralandı:

Kullanım amacı Oran
Pazarlama veya satış %51,0
Ar-Ge veya yenilik %46,3
Üretim veya hizmet süreçleri %43,4
İşletme süreçlerinin ve yönetimin organizasyonu %42,6
Muhasebe, kontrol veya finans yönetimi %34,4
Bilgi ve iletişim teknolojileri güvenliği %24,4
Lojistik %18,4

Bir işletmenin birden fazla kullanım amacı belirtmesine imkan verildiğinden oranların toplamı yüzde 100’ü aşabiliyor. Yapay Zeka İstatistikleri – 202…
Açık kaynaklı yapay zeka yazılımları öne çıktı

İşletmelerin yapay zeka teknolojilerini nasıl edindiklerine ilişkin sonuçlarda hazır yazılımlar önemli yer tuttu.

Yapay zeka kullanan girişimlerin yüzde 67,8’i açık kaynaklı yazılımları, yüzde 49,1’i ise kapalı kaynaklı yazılımları ücretsiz veya ücretli biçimde kullandı.

İşletmeye özel yapay zeka yazılım veya sistemlerini dışarıdaki bir sağlayıcıya geliştirenlerin oranı yüzde 46,5 olurken, kendi çalışanlarıyla geliştiren işletmelerin oranı yüzde 32,1 olarak belirlendi. Yapay Zeka İstatistikleri – 202…

Yapay zeka kullanan işletmelerin yüzde 16,6’sı kişisel veri işliyor

Araştırmanın dikkat çeken sonuçlarından biri de kişisel verilerle ilgili oldu.

Yapay zeka kullanan işletmelerin yüzde 16,6’sı, yapay zeka teknolojileri aracılığıyla bireylere ilişkin verileri işlediğini bildirdi.

Bu veriler arasında cinsiyet, yaş, meslek, eğitim durumu, adres bilgisi, satın alma kayıtları ve yüz görüntüleri gibi kişisel bilgiler yer aldı.

Oran 10-49 çalışanlı işletmelerde yüzde 16,9, 50-249 çalışanlılarda yüzde 15,3 ve 250 ve üzeri çalışanlı işletmelerde yüzde 17 olarak ölçüldü. Yapay Zeka İstatistikleri – 202…

Yapay zeka kullanmayanların yüzde 8,3’ü kullanmayı düşünüyor

Henüz herhangi bir yapay zeka teknolojisi kullanmayan işletmeler arasında bu teknolojiye geçiş planlayanların oranı yüzde 8,3 oldu.

İşletme büyüdükçe yapay zekaya geçme isteğinin arttığı görüldü.

10-49 çalışanlı işletmelerde oran yüzde 7,4 iken, 50-249 çalışanlılarda yüzde 12,2’ye, 250 ve daha fazla çalışanı bulunan işletmelerde yüzde 14,9’a yükseldi. Yapay Zeka İstatistikleri – 202…

En büyük sorun uzman bulamamak

Yapay zeka kullanmayı düşündüğü halde henüz kullanmayan girişimlerin önündeki engeller de araştırmada ayrıntılı olarak ortaya konuldu.

Listenin ilk sırasında yüzde 72,3 ile işletmede ilgili uzmanlık eksikliğinin bulunması yer aldı.

Bunu yüzde 66,4 ile yapay zeka kullanımının yol açabileceği zararlarda sorumluluğun kimde olacağı gibi hukuki sonuçların net olmaması, yüzde 65,4 ile veri koruma ve gizliliğine ilişkin kaygılar izledi. Yapay Zeka İstatistikleri – 202…

İşletmeler neden yapay zeka kullanmıyor?

Neden Toplam
İlgili uzmanlık eksikliği %72,3
Hukuki sonuçların net olmaması %66,4
Veri koruma ve gizlilik endişeleri %65,4
Mevcut ekipman, yazılım veya sistemlerle uyumsuzluk %65,2
Maliyetlerin çok yüksek olması %65,0
Gerekli verinin bulunması veya kalitesiyle ilgili zorluklar %56,6
Etik faktörler %49,7
Yapay zekanın işletmeye yararlı olmaması %20,0

İşletme büyüklüğü dikkate alındığında bazı önemli farklılıklar da ortaya çıktı.

Uzmanlık eksikliğini engel olarak görenlerin oranı 10-49 çalışanlı işletmelerde yüzde 74,7, 50-249 çalışanlılarda yüzde 67,3, 250 ve üzeri çalışanı bulunanlarda ise yüzde 59 oldu.

Buna karşılık veri koruma ve gizlilik endişesinin işletme büyüdükçe arttığı görüldü. Bu oran küçük işletmelerde yüzde 64,1 iken orta büyüklükteki işletmelerde yüzde 68,7, büyük işletmelerde yüzde 71,7 seviyesine çıktı.

Hukuki belirsizlikleri sorun olarak görenlerin oranı da 250 ve üzeri çalışanı bulunan işletmelerde yüzde 70,6 ile diğer büyüklük gruplarının üzerine çıktı. Yapay Zeka İstatistikleri – 202…

Büyük işletmelerde sorun uzmanlıktan hukuka ve veri güvenliğine kayıyor

Verilerin ortaya koyduğu bir diğer dikkat çekici tablo ise işletme büyüklüğüne göre karşılaşılan sorunların değişmesi oldu.

Küçük işletmelerde yapay zekaya geçişin önündeki en güçlü engel yüzde 74,7 ile uzman eksikliği olarak görülürken, büyük işletmelerde uzmanlık sorununun yüzde 59’a gerilediği; buna karşılık veri gizliliği, hukuki sorumluluklar ve etik konuların daha fazla öne çıktığı görüldü.

Etik faktörleri engel olarak belirtenlerin oranı küçük işletmelerde yüzde 49,8, orta ölçekli işletmelerde yüzde 48,9 iken büyük işletmelerde yüzde 51,7 oldu. Yapay zekanın işletmeye yararlı olmadığını düşünenlerin oranı ise işletme büyüdükçe azaldı; küçük işletmelerde yüzde 21,6 olan oran büyük işletmelerde yüzde 11,2’ye kadar geriledi. Yapay Zeka İstatistikleri – 202…

Türkiye’de yapay zeka artık geniş kitlelere yayılıyor

2026 sonuçları, yapay zekanın Türkiye’de yalnızca teknoloji sektörünün veya belirli meslek gruplarının kullandığı bir araç olmaktan hızla çıktığını gösteriyor.

Bireysel kullanım bir yılda yüzde 19,2’den yüzde 37,6’ya yükselirken özellikle gençler, kadın yükseköğretim mezunları ve 25-34 yaş grubu yüksek kullanım oranlarıyla öne çıkıyor.

İşletmeler tarafında ise toplam oran henüz yüzde 14 seviyesinde bulunmasına rağmen, bilişim ve medya-içerik sektörlerinde kullanım oranı yüzde 50’nin üzerine çıkmış durumda.

Veriler aynı zamanda işletmeler açısından yapay zekaya geçişte teknolojiye erişimin tek başına yeterli olmadığını; nitelikli insan kaynağı, hukuki çerçeve, veri güvenliği, mevcut sistemlerle uyum ve maliyetlerin de belirleyici olduğunu ortaya koyuyor.

TÜİK, yapay zeka istatistiklerine ilişkin bir sonraki haber bültenini Ekim 2027’de yayımlayacak.

Türkiye’de muhtemel eğitim süresi 16,8 yıla geriledi: Konya 16,3 yılla 81 il arasında 53’üncü sırada

Türkiye’de ilkokula başlama çağındaki bir bireyin en yüksek eğitim seviyesini tamamlayana kadar geçirmesi muhtemel sürenin 2025’te 16,8 yıl olduğu tespit edildi.

Türkiye İstatistik Kurumu, 2025 yılına ilişkin “Muhtemel Eğitim Süresi” bültenini yayımladı.

Buna göre, Türkiye’de ilkokula başlama çağındaki bir bireyin en yüksek eğitim seviyesini tamamlayana kadar eğitim hayatında geçirmesi muhtemel süre 2025’te 16,8 yıl olarak hesaplandı. İlkokul çağındaki bir bireyin ortaöğretimi tamamlayana kadar eğitimde geçirmesi muhtemel süre 11,9 yıl, okul öncesi eğitimde ise 1,6 yıl olarak hesaplandı.

– En yüksek muhtemel eğitim süresi Bayburt ve Karabük’te

İl düzeyinde en yüksek muhtemel eğitim süresi, 18,6 yılla Bayburt ve Karabük’te gerçekleşti. Bu ili, 18,4 yılla İstanbul, 18,3 yılla Tunceli izledi. Aynı süreçte muhtemel eğitim süresi en düşük olan il 13,8 yılla Şanlıurfa olurken, bu ili 14,1 yılla Şırnak ve 14,3 yılla Muş takip etti.

– Eğitim süresi kadınlar için 17,2, erkekler için 16,3 yıl oldu

İlkokula başlama çağındaki bir bireyin en yüksek eğitim kademesini tamamlayana kadar eğitim hayatında geçirmesi muhtemel süre, 2025’te bir önceki yıla göre yüzde 2,4 azaldı. Muhtemel eğitim süresi erkeklerde yüzde 2,5 düşüşle 16,3 yıl, kadınlarda yüzde 2,4 azalışla yüzde 17,2 yıl oldu.

Kadınlarda en yüksek muhtemel eğitim süresi Tunceli’de, erkeklerde ise Bayburt’ta gerçekleşti. Erkeklerde Bayburt’u Erzincan, Karabük, İstanbul ve Bolu izlerken, kadınlarda Tunceli’yi Karabük, İstanbul, Rize ve Ankara takip etti.

Muhtemel eğitim süresinin erkeklerde en düşük olduğu il Şanlıurfa’yı, Ağrı, Şırnak, Muş ve Hakkari takip ederken, değerin en düşük olduğu iller kadınlarda Şanlıurfa, Şırnak, Muş, Mardin ve Ağrı oldu.

– Cinsiyet eşitliği endeksi kadınlar lehine arttı

Kadınların erkeklere oranına göre hesaplanan cinsiyet eşitliği endeksi ise 2025’te 1,05 olarak belirlendi. 2018’de 0,97 olan endeks, 2025’te 0,08 puan artışla kadınlar lehine değişim göstermeye devam etti.

Endeksin en yüksek olduğu iller 1,13 ile Iğdır, 1,11 ile Tunceli, 1,10 ile Bartın, 1,09’ar puan ile Çankırı ve Kars olarak hesaplandı. Cinsiyet eşitliği endeksinin en düşük olduğu iller ise sırasıyla 0,97 ile Bitlis, 0,99’ar ile Şanlıurfa, Siirt ve Bayburt, 1’er puan ile Muş, Erzurum ve Batman olarak sıralandı.

– Muhtemel eğitim süresi OECD ortalamasının üzerinde

Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) ülkelerine ait en güncel veri yılı olan 2024 yılı verilerine göre ilkokul-yükseköğretim dönemi muhtemel eğitim süresinde OECD ortalaması 16,6 yıl iken, Türkiye ortalaması 17,2 yıl oldu. OECD ülkeleri arasında muhtemel eğitim süresinin en yüksek olduğu ülke 20,9 yılla Yunanistan, en düşük olduğu ülke 14,3 yılla Kolombiya olarak kayıtlara geçti.

– Muhtemel eğitim süresi nedir?

Muhtemel eğitim süresi, bir kişinin eğitimde geçirmesi beklenen toplam örgün eğitim süresini ifade ediyor.

Gösterge, teorik eğitim sürelerinin yanı sıra eğitim sistemindeki fiili kayıt sayılarını esas alırken, ideal veya kesintisiz bir eğitim süresini değil, mevcut eğitim katılım dinamikleri doğrultusunda beklenen eğitimde kalma süresini yansıtıyor.

Birleşmiş Milletler tarafından Türkiye dahil tüm ülkeler için yayımlanan süre, ulusal politikalara da yön verebilecek şekilde il düzeyinde resmi istatistik olarak üretiliyor.

Konya Türkiye ortalamasının yaklaşık altı ay altında

Konya’da ilkokuldan yükseköğretime kadar muhtemel eğitim süresi 16,27 yıl olarak hesaplandı. Türkiye ortalaması 16,76 yıl. Aradaki 0,49 yıllık fark, yaklaşık 5,9 aya karşılık geliyor.

Konya bu sonuçla 81 il arasında 53’üncü sırada. Kentin hemen üzerinde 16,28 yılla Çankırı, hemen altında 16,25 yılla Yozgat bulunuyor. Konya, 30 büyükşehir arasında ise 17’nci.

Eğitim kademeleri ayrı incelendiğinde Konya’nın konumu daha belirgin hâle geliyor:

Eğitim kademesi Konya Türkiye Fark
Okul öncesi 1,53 yıl 1,56 yıl -0,03 yıl
İlkokul-ortaöğretim 11,94 yıl 11,95 yıl -0,01 yıl
İlkokul-yükseköğretim 16,27 yıl 16,76 yıl -0,49 yıl

İlkokuldan ortaöğretimin sonuna kadar olan göstergede Konya, ülke ortalamasına neredeyse eşit. Yükseköğretim dahil toplam göstergede ise fark yaklaşık yarım yıla çıkıyor. İki göstergenin karşılaştırılması, ayrışmanın ortaöğretim sonrası kademelerle birlikte belirginleştiğini gösteriyor. Veriler, bu farkın nedenini tek başına ortaya koymuyor.

Türkiye’de muhtemel eğitim süresi en yüksek 10 il

İl sıralamasının ilk sırasında 18,57 yılla Bayburt yer aldı. Karabük 18,56 yılla çok yakın bir değerle ikinci, İstanbul 18,41 yılla üçüncü oldu. İstanbul’u Tunceli ve Rize izledi.

Sıra İl 2025 muhtemel eğitim süresi
1 Bayburt 18,57 yıl
2 Karabük 18,56 yıl
3 İstanbul 18,41 yıl
4 Tunceli 18,28 yıl
5 Rize 18,24 yıl
6 Erzincan 18,23 yıl
7 Ankara 18,15 yıl
8 Bolu 18,02 yıl
9 Malatya 17,88 yıl
10 Artvin 17,81 yıl

Listenin üst sıralarında hem İstanbul ve Ankara gibi büyük nüfuslu şehirler hem de Bayburt, Karabük ve Tunceli gibi daha küçük iller bulunuyor. Dolayısıyla nüfus büyüklüğü, bu göstergedeki sıralamayı tek başına açıklamıyor.

Muhtemel eğitim süresi en düşük 10 il

En düşük toplam değer 13,76 yılla Şanlıurfa’da görüldü. Şırnak 14,11, Muş 14,31 yılla onu izledi.

En düşükten sıra İl 2025 muhtemel eğitim süresi
1 Şanlıurfa 13,76 yıl
2 Şırnak 14,11 yıl
3 Muş 14,31 yıl
4 Ağrı 14,55 yıl
5 Mardin 14,94 yıl
6 Hakkari 15,02 yıl
7 Van 15,17 yıl
8 Diyarbakır 15,38 yıl
9 Aksaray 15,47 yıl
10 Bitlis 15,53 yıl

İlk sıradaki Bayburt ile son sıradaki Şanlıurfa arasında 4,81 yıl, yaklaşık 4 yıl 10 ay fark bulunuyor. Konya’nın 16,27 yıllık değeri bu iki uç arasında, Türkiye ortalamasının altında kalıyor.

Bu il sıralaması, kentlerde yaşayan herkesin tamamladığı eğitim yılını veya okulların eğitim niteliğini tek başına ölçmüyor. Mevcut katılım koşullarına göre beklenen örgün eğitim süresini karşılaştırıyor.

Konya’da bir yıllık gerileme ülke genelinden daha sınırlı

Konya’nın toplam muhtemel eğitim süresi 2024’te 16,50 yıl, 2025’te 16,27 yıl oldu. Yaklaşık 0,23 yıllık düşüşün oransal karşılığı yüzde 1,4. Türkiye genelindeki yıllık düşüş ise yüzde 2,4.

Konya’nın uzun dönemli verileri, sonucun yalnızca 2025’e özgü olmadığını gösteriyor:

Yıl Konya’da muhtemel eğitim süresi
2018 18,15 yıl
2019 18,09 yıl
2020 18,28 yıl
2021 17,86 yıl
2022 17,23 yıl
2023 16,86 yıl
2024 16,50 yıl
2025 16,27 yıl

Konya’nın 2025 değeri, 2018’in yaklaşık 1,88 yıl altında. Oransal fark yaklaşık yüzde 10,4. Türkiye genelinde de aynı yıllar arasında toplam süre 18,6 yıldan 16,8 yıla geriledi.

Konya’da kadınların muhtemel eğitim süresi erkeklerden dokuz ay uzun

Konya’nın toplam değerinin arkasında kadın ve erkekler açısından ayrı sonuçlar bulunuyor. Kentte kadınların muhtemel eğitim süresi 16,64 yıl, erkeklerin 15,90 yıl. Aradaki yaklaşık 0,73 yıllık fark, 8,8 aya karşılık geliyor.

2025 göstergesi Konya Türkiye Konya’nın Türkiye’ye göre farkı
Kadın 16,64 yıl 17,20 yıl -0,56 yıl
Erkek 15,90 yıl 16,33 yıl -0,43 yıl
Toplam 16,27 yıl 16,76 yıl -0,49 yıl

Konya’da kadınların değeri erkeklerden yüksek olsa da hem kadınlar hem erkekler kendi Türkiye ortalamalarının altında. Kadınlarda ülke ortalamasıyla fark yaklaşık 6,7 ay, erkeklerde 5,2 ay.

Bir önceki yıl Konya’da kadınların muhtemel eğitim süresi 16,86, erkeklerin 16,15 yıldı. Buna göre 2025’te kadınların değerinde yaklaşık 0,22 yıl, erkeklerin değerinde 0,25 yıl düşüş yaşandı. Erkeklerdeki gerilemenin biraz daha yüksek olması, kadın ve erkekler arasındaki farkı büyüttü.

Konya, kadınların muhtemel eğitim süresinde iller arasında 54’üncü, erkeklerin değerinde 53’üncü sırada bulunuyor.

Kadınlarda en yüksek ve en düşük beş il

Kadınların muhtemel eğitim süresinde ilk sırayı 19,34 yılla Tunceli aldı. Karabük ve İstanbul’da da kadınların değeri 19 yılın üzerinde hesaplandı.

En yüksek sıra İl Kadınlarda süre
1 Tunceli 19,34 yıl
2 Karabük 19,08 yıl
3 İstanbul 19,01 yıl
4 Rize 18,77 yıl
5 Ankara 18,74 yıl

Kadınlarda en düşük değer 13,66 yılla Şanlıurfa’da görüldü:

En düşükten sıra İl Kadınlarda süre
1 Şanlıurfa 13,66 yıl
2 Şırnak 14,19 yıl
3 Muş 14,31 yıl
4 Mardin 15,09 yıl
5 Ağrı 15,11 yıl

Erkeklerde en yüksek ve en düşük beş il

Erkeklerde en yüksek muhtemel eğitim süresi 18,60 yılla Bayburt’ta gerçekleşti. Bayburt’u Erzincan, Karabük, İstanbul ve Bolu izledi.

En yüksek sıra İl Erkeklerde süre
1 Bayburt 18,60 yıl
2 Erzincan 18,10 yıl
3 Karabük 18,09 yıl
4 İstanbul 17,83 yıl
5 Bolu 17,81 yıl

Erkeklerde en düşük değer de Şanlıurfa’da kaydedildi:

En düşükten sıra İl Erkeklerde süre
1 Şanlıurfa 13,86 yıl
2 Ağrı 14,02 yıl
3 Şırnak 14,05 yıl
4 Muş 14,29 yıl
5 Hakkari 14,73 yıl

Kadınların değeri 77 ilde erkeklerin üzerinde

Türkiye genelinde kadınların muhtemel eğitim süresi 17,20 yıl, erkeklerin 16,33 yıl oldu. Aradaki yaklaşık 0,87 yıllık fark, 10,4 aya karşılık geliyor. Konya’daki kadın-erkek farkı ise yaklaşık 8,8 ay.

İl düzeyindeki verilere göre kadınların süresi 77 ilde erkeklerden yüksek. Erkeklerin değerinin kadınların üzerinde olduğu dört il Bayburt, Siirt, Bitlis ve Şanlıurfa. Bunlar arasında farkın en belirgin olduğu Bitlis’te erkeklerin muhtemel eğitim süresi 15,71 yıl, kadınların 15,32 yıl.

Kadınlar lehine en büyük mutlak fark Iğdır’da. Burada kadınların muhtemel eğitim süresi 17,07, erkeklerin 15,08 yıl; aradaki fark yaklaşık 1,99 yıl. Tunceli’de 1,85, Bartın’da 1,60 yıl fark bulunuyor.

Cinsiyet eşitliği endeksi Konya’da kademeye göre değişiyor

Kadınların muhtemel eğitim süresinin erkeklerin süresine oranlanmasıyla hesaplanan cinsiyet eşitliği endeksi, ilkokul-yükseköğretim düzeyinde Türkiye genelinde 1,05, Konya’da 1,046 oldu. Endeksin 1’in üzerinde olması kadınların beklenen eğitim süresinin daha yüksek olduğunu gösteriyor.

Konya’daki sonuçlar eğitim kademelerine göre şöyle:

Eğitim kademesi Konya’da cinsiyet eşitliği endeksi
Okul öncesi 1,004
İlkokul-ortaöğretim 0,982
İlkokul-yükseköğretim 1,046

Okul öncesinde kız ve erkek çocukları için beklenen süre birbirine çok yakın. İlkokul-ortaöğretim göstergesinde erkeklerin değeri sınırlı ölçüde yüksekken yükseköğretim dahil toplam göstergede kadınlar öne geçiyor.

Türkiye genelinde toplam süreye ilişkin endeks 2018’de 0,97 iken 2025’te 1,05’e yükseldi. İl bazında en yüksek endeks 1,13 ile Iğdır’da, en düşük endeks 0,97 ile Bitlis’te görüldü. Tunceli, Bartın, Çankırı ve Kars da kadınların muhtemel eğitim süresinin erkeklere göre belirgin yüksek olduğu iller arasında.

Okul öncesinde Konya’da artış var

Yükseköğretim dahil toplam süre gerilerken okul öncesi eğitimde farklı bir yön görüldü. Konya’da okul öncesi muhtemel eğitim süresi 2024’te 1,44 yıl, 2025’te 1,53 yıl oldu. Artış yaklaşık yüzde 5,7.

Türkiye genelinde de okul öncesindeki süre 1,50 yıldan 1,56 yıla yükseldi. Buna rağmen Konya’nın değeri ülke ortalamasının hafif altında kaldı. Kent okul öncesinde 81 il arasında 57’nci, büyükşehirler arasında 20’nci sırada.

Okul öncesinde en yüksek değerlere sahip iller şunlar:

İl Okul öncesi muhtemel eğitim süresi
Tunceli 2,33 yıl
Artvin 2,15 yıl
Giresun 2,13 yıl
Çanakkale 2,12 yıl
Burdur 2,10 yıl

En düşük değerler ise Şanlıurfa, Şırnak, Mardin, Diyarbakır ve Muş’ta görüldü.

İlkokul-ortaöğretim düzeyinde Konya’nın 11,94 yıllık değeri, Türkiye ortalaması olan 11,95 yıla çok yakın. Konya bu göstergede 81 il arasında 39’uncu, büyükşehirler arasında 17’nci sırada. Kentte söz konusu süre bir önceki yıla göre yaklaşık yüzde 0,8 arttı.

Otuz büyükşehirde Konya 17’nci sırada

Büyükşehirler arasında en yüksek muhtemel eğitim süresi 18,41 yılla İstanbul’da. İstanbul’u Ankara, Malatya, Eskişehir ve Trabzon takip ediyor. Konya, 16,27 yılla Bursa’nın hemen arkasında ve Antalya’nın hemen önünde bulunuyor.

İstanbul’un değeri Konya’dan 2,14 yıl, Ankara’nın 1,88 yıl yüksek. İzmir ile Konya arasında 0,71, Kayseri ile 0,70 yıl fark var. Bursa ile Konya arasındaki fark ise yalnızca 0,03 yıl.

Otuz büyükşehirde 2025 muhtemel eğitim süresi

Büyükşehir sırası İl Süre
1 İstanbul 18,41 yıl
2 Ankara 18,15 yıl
3 Malatya 17,88 yıl
4 Eskişehir 17,80 yıl
5 Trabzon 17,73 yıl
6 Erzurum 17,31 yıl
7 İzmir 16,98 yıl
8 Kayseri 16,97 yıl
9 Kocaeli 16,85 yıl
10 Balıkesir 16,79 yıl
11 Samsun 16,73 yıl
12 Denizli 16,59 yıl
13 Sakarya 16,58 yıl
14 Ordu 16,51 yıl
15 Muğla 16,50 yıl
16 Bursa 16,30 yıl
17 Konya 16,27 yıl
18 Antalya 16,23 yıl
19 Adana 16,16 yıl
20 Mersin 16,05 yıl
21 Kahramanmaraş 16,00 yıl
22 Aydın 16,00 yıl
23 Tekirdağ 15,99 yıl
24 Manisa 15,75 yıl
25 Hatay 15,62 yıl
26 Gaziantep 15,53 yıl
27 Diyarbakır 15,38 yıl
28 Van 15,17 yıl
29 Mardin 14,94 yıl
30 Şanlıurfa 13,76 yıl

Konya’nın yakın çevresindeki illerde de dikkat çekici farklar bulunuyor. Karaman 17,04 yılla Konya’nın yaklaşık 0,77 yıl üzerinde. Aksaray 15,47 yılla Konya’nın yaklaşık 0,80 yıl altında. Kayseri’de süre 16,97, Eskişehir’de 17,80 yıl.

Türkiye’nin OECD karşılaştırmasında yıllar farklı

OECD ülkeleri için karşılaştırılabilir en güncel veri yılı 2024. O yıl ilkokul-yükseköğretim düzeyinde OECD ortalaması 16,6 yıl, Türkiye’nin aynı yıla ait değeri 17,2 yıl oldu.

OECD ülkeleri arasında en yüksek değer 20,9 yılla Yunanistan’da, en düşük değer 14,3 yılla Kolombiya’da görüldü. Türkiye’nin 2025 yılındaki 16,8 yıllık sonucunun, OECD’nin 2024 ortalamasıyla aynı yılın verisi gibi karşılaştırılmaması gerekiyor.

Türkiye’nin 81 ilinde toplam, erkek ve kadın muhtemel eğitim süresi

Aşağıdaki sıralama 2025 yılı ilkokul-yükseköğretim toplam değerlerinin yuvarlanmamış hâline göre yapıldı. Tabloda iki ondalık basamakla eşit görünen illerin sıraları bu nedenle farklı olabilir. Bütün süreler yıl cinsindendir.

Sıra İl Toplam Erkek Kadın
1 Bayburt 18,57 18,60 18,51
2 Karabük 18,56 18,09 19,08
3 İstanbul 18,41 17,83 19,01
4 Tunceli 18,28 17,48 19,34
5 Rize 18,24 17,73 18,77
6 Erzincan 18,23 18,10 18,45
7 Ankara 18,15 17,60 18,74
8 Bolu 18,02 17,81 18,24
9 Malatya 17,88 17,55 18,23
10 Artvin 17,81 17,11 18,55
11 Eskişehir 17,80 17,24 18,39
12 Kırıkkale 17,76 17,57 17,95
13 Trabzon 17,73 17,41 18,06
14 Kırşehir 17,72 17,66 17,77
15 Isparta 17,68 17,21 18,20
16 Elazığ 17,55 17,36 17,76
17 Kastamonu 17,52 16,93 18,14
18 Burdur 17,46 16,91 18,15
19 Sivas 17,46 17,06 17,90
20 Erzurum 17,31 17,27 17,34
21 Çanakkale 17,25 16,62 17,98
22 Çorum 17,25 16,93 17,56
23 Bartın 17,17 16,40 18,00
24 Bilecik 17,17 16,80 17,59
25 Giresun 17,16 16,67 17,65
26 Amasya 17,10 16,69 17,64
27 Kütahya 17,09 16,66 17,57
28 Sinop 17,05 16,49 17,63
29 Ardahan 17,04 16,40 17,79
30 Karaman 17,04 16,39 17,71
31 İzmir 16,98 16,45 17,53
32 Kayseri 16,97 16,65 17,30
33 Kocaeli 16,85 16,34 17,38
34 Zonguldak 16,83 16,24 17,45
35 Balıkesir 16,79 16,37 17,23
36 Edirne 16,78 16,34 17,37
37 Yalova 16,76 16,23 17,30
38 Bingöl 16,75 16,49 17,01
39 Samsun 16,73 16,32 17,14
40 Uşak 16,72 16,29 17,14
41 Kırklareli 16,71 16,23 17,35
42 Kilis 16,68 16,47 16,99
43 Nevşehir 16,64 16,00 17,28
44 Denizli 16,59 16,12 17,07
45 Sakarya 16,58 16,09 17,09
46 Düzce 16,58 15,99 17,18
47 Osmaniye 16,55 16,19 16,90
48 Gümüşhane 16,54 16,43 16,62
49 Ordu 16,51 16,13 16,90
50 Muğla 16,50 15,98 17,07
51 Bursa 16,30 15,87 16,74
52 Çankırı 16,28 15,57 17,05
53 Konya 16,27 15,90 16,64
54 Yozgat 16,25 16,14 16,35
55 Antalya 16,23 15,80 16,67
56 Adıyaman 16,16 15,98 16,34
57 Adana 16,16 15,86 16,46
58 Niğde 16,14 15,68 16,62
59 Mersin 16,05 15,68 16,41
60 Iğdır 16,02 15,08 17,07
61 Kahramanmaraş 16,00 15,67 16,35
62 Aydın 16,00 15,53 16,47
63 Tekirdağ 15,99 15,53 16,50
64 Tokat 15,91 15,48 16,35
65 Afyonkarahisar 15,88 15,51 16,25
66 Kars 15,83 15,17 16,53
67 Manisa 15,75 15,29 16,25
68 Hatay 15,62 15,32 15,93
69 Siirt 15,60 15,64 15,54
70 Batman 15,58 15,54 15,61
71 Gaziantep 15,53 15,23 15,84
72 Bitlis 15,53 15,71 15,32
73 Aksaray 15,47 15,12 15,82
74 Diyarbakır 15,38 15,10 15,67
75 Van 15,17 14,86 15,51
76 Hakkari 15,02 14,73 15,37
77 Mardin 14,94 14,80 15,09
78 Ağrı 14,55 14,02 15,11
79 Muş 14,31 14,29 14,31
80 Şırnak 14,11 14,05 14,19
81 Şanlıurfa 13,76 13,86 13,66

Konya’nın 2025 tablosunda üç sonuç birlikte öne çıkıyor: Ortaöğretime kadar beklenen süre Türkiye ortalamasına çok yakın; yükseköğretim dahil toplam süre yaklaşık altı ay daha kısa. Okul öncesindeki süre artarken toplam süre geriliyor. Kadınların beklenen eğitim süresi erkeklerden yaklaşık dokuz ay uzun olsa da her iki grubun değeri Türkiye ortalamasının altında kalıyor.

Ağustosta trafiğe 171 bin 887 taşıt kaydedildi: Toplam araç sayısı 34,9 milyonu aştı

Türkiye İstatistik Kurumu’nun ağustos ayına ilişkin motorlu kara taşıtları verileri, trafikteki araç sayısının artmaya devam ettiğini ortaya koydu.

Ağustosta 171 bin 887 taşıtın trafiğe kaydı yapılırken, 6 bin 305 taşıtın kaydı silindi. Böylece trafikteki toplam araç sayısı bir ayda 165 bin 582 arttı.

Ağustos ayında taşıt kayıtları geriledi

Ağustosta trafiğe kaydı yapılan taşıt sayısı geçen yılın aynı ayına göre yüzde 20,1 azaldı.

Bir önceki aya göre düşüş ise yüzde 17,2 olarak gerçekleşti.

Gösterge Ağustos 2026
Trafiğe kaydı yapılan taşıt 171.887
Trafikten kaydı silinen taşıt 6.305
Net taşıt artışı 165.582
Yıllık kayıt değişimi -%20,1
Aylık kayıt değişimi -%17,2

Yeni kayıtların neredeyse yarısı motosiklet

Ağustos ayında trafiğe kaydı yapılan taşıtlarda en yüksek payı motosikletler aldı.

Taşıt türü Ağustos kayıtlarındaki pay
Motosiklet %47,5
Otomobil %38,4
Kamyonet %9,6
Traktör %1,6
Kamyon %1,6
Minibüs %0,8
Otobüs %0,4
Özel amaçlı taşıt %0,1

Bu tabloya göre ağustosta trafiğe yeni kaydı yapılan her 100 taşıttan yaklaşık 48’i motosiklet, 38’i ise otomobil oldu.

Bir önceki aya göre sadece minibüs ve otobüs arttı

Ağustosta trafiğe kaydı yapılan taşıt sayısı temmuza göre minibüslerde yüzde 12,2, otobüslerde ise yüzde 0,3 arttı.

Diğer taşıt gruplarında düşüş görüldü.

Taşıt türü Aylık değişim
Minibüs +%12,2
Otobüs +%0,3
Otomobil -%16,1
Motosiklet -%18,2
Kamyonet -%15,7
Traktör -%15,5
Kamyon -%32,0
Özel amaçlı taşıt -%39,5

Trafikteki toplam taşıt sayısı 34,9 milyona çıktı

Ağustos sonu itibarıyla Türkiye’de trafiğe kayıtlı toplam taşıt sayısı geçen yılın aynı ayına göre yüzde 6,3 artarak 34 milyon 911 bin 879’a ulaştı.

Bir yıl önce bu sayı 32 milyon 828 bin 821 seviyesindeydi.

Trafikteki araçların dağılımında otomobiller açık ara ilk sırada yer aldı.

Taşıt türü Toplam içindeki pay
Otomobil %51,7
Motosiklet %21,8
Kamyonet %14,3
Traktör %6,7
Kamyon %3,0
Minibüs %1,6
Otobüs %0,6
Özel amaçlı taşıt %0,3

Ağustosta 917 bin 143 aracın devri yapıldı

Ağustos ayında toplam 917 bin 143 taşıtın devri gerçekleştirildi.

Devir işlemlerinde otomobiller yüzde 66,4 ile ilk sırada yer aldı.

Taşıt türü Devirlerdeki pay
Otomobil %66,4
Kamyonet %13,7
Motosiklet %12,5
Traktör %3,0
Kamyon %1,9
Minibüs %1,8
Otobüs %0,5
Özel amaçlı taşıt %0,2

Ağustosta en fazla Renault trafiğe kaydedildi

Ağustosta trafiğe kaydı yapılan otomobiller içinde en yüksek pay Renault’ya ait oldu.

Marka Pay
Renault %12,3
Volkswagen %8,5
Hyundai %8,4
Togg %7,3
Toyota %7,2
Peugeot %5,8
Skoda %5,2
Mercedes-Benz %4,6
Citroen %4,3
Kia %4,2
Diğer markalar %31,2

Togg’un yüzde 7,3’lük payla ağustos ayında trafiğe kaydı yapılan otomobiller arasında üst sıralarda yer alması dikkat çekti.

İlk 8 ayda net araç artışı 1,3 milyon

Ocak-ağustos döneminde trafiğe kaydı yapılan taşıt sayısı geçen yılın aynı dönemine göre yüzde 14,1 azalarak 1 milyon 342 bin 134 oldu.

Aynı dönemde trafikten kaydı silinen taşıt sayısı yüzde 23,1 artarak 41 bin 641’e yükseldi.

Böylece yılın ilk sekiz ayında trafikteki toplam taşıt sayısı 1 milyon 300 bin 493 arttı.

Ocak-Ağustos 2026 Adet
Trafiğe kaydı yapılan taşıt 1.342.134
Trafikten kaydı silinen taşıt 41.641
Net artış 1.300.493

Yeni otomobillerde hibrit ve elektriklinin payı yükseliyor

Ocak-ağustos döneminde trafiğe kaydı yapılan 600 bin 859 otomobilin yakıt türlerine göre dağılımında benzinli araçlar ilk sırada yer aldı.

Ancak hibrit ve elektrikli otomobillerin toplam payının yüzde 50’yi aşması dikkat çekti.

Yakıt türü Yeni kayıtlardaki pay
Benzin %40,8
Hibrit %32,1
Elektrik %18,1
Dizel %7,8
LPG %1,2

Buna göre yılın ilk sekiz ayında trafiğe yeni kaydı yapılan otomobillerin yüzde 50,2’si hibrit veya elektrikli araçlardan oluştu.

Mevcut otomobil parkında dizel hâlâ ilk sırada

Ağustos sonu itibarıyla Türkiye’de trafiğe kayıtlı otomobil sayısı 18 milyon 37 bin 907 oldu.

Mevcut otomobil parkında ise dizel ve benzinli araçların ağırlığı sürüyor.

Yakıt türü Mevcut otomobil parkındaki pay
Dizel %32,0
Benzin %31,0
LPG %29,2
Hibrit %5,0
Elektrik %2,6
Yakıt türü bilinmeyen %0,2

Yeni kayıtlarda elektrikli ve hibrit araçların payı hızla yükselirken, mevcut araç parkında bu dönüşümün daha sınırlı olduğu görülüyor.

En çok gri renk tercih edildi

Ocak-ağustos döneminde trafiğe kaydı yapılan otomobillerde en fazla tercih edilen renk gri oldu.

Renk Pay
Gri %41,5
Beyaz %25,5
Siyah %12,0
Mavi %9,9
Yeşil %5,7
Kırmızı %3,2
Kahverengi %1,3
Turuncu %0,3
Sarı %0,3
Diğer %0,1

Küçük motor hacimli otomobiller öne çıktı

Yılın ilk sekiz ayında trafiğe kaydı yapılan otomobillerde 1300 cc ve altındaki motor hacmine sahip araçlar yüzde 31,5 ile ilk sırada yer aldı.

1401-1500 cc motor hacmine sahip araçların payı yüzde 16,7, 1501-1600 cc araçların payı ise yüzde 14,3 oldu.

Veriler, Türkiye’de toplam araç parkı büyümeye devam ederken yeni otomobil tercihlerinde hibrit ve elektrikli araçların ağırlığının belirgin şekilde arttığını, buna karşılık ağustos ayında yeni taşıt kayıtlarında geçen yılın aynı dönemine göre önemli bir gerileme yaşandığını gösterdi.