
 Nöbetçi Eczaneler


Türkiye Cumhuriyet Merkez Bankası (TCMB), Ekim 2026 dönemine ilişkin İktisadi Yönelim İstatistikleri ve Reel Kesim Güven Endeksi ile İmalat Sanayi Kapasite Kullanım Oranı raporlarını yayımladı.
İmalat sanayisinde faaliyet gösteren 1.965 iş yerinin katılımıyla 1-14 Ekim 2026 tarihleri arasında gerçekleştirilen anketin sonuçları, sanayide üretim kapasitesinin kullanımında sınırlı bir iyileşme yaşanırken işletmelerin ekonomik görünüme ilişkin güveninin zayıfladığını ortaya koydu.
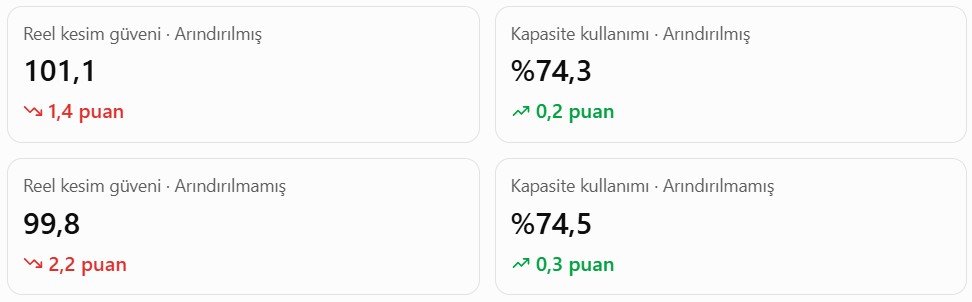
Merkez Bankasının verilerine göre, mevsimsellikten arındırılmış Reel Kesim Güven Endeksi 101,1 seviyesine gerilerken mevsimsellikten arındırılmamış endeks 99,8 oldu.
Öte yandan imalat sanayisinde mevsimsel etkilerden arındırılmamış kapasite kullanım oranı yüzde 74,5’e, arındırılmış oran ise yüzde 74,3’e yükseldi.
Bu görünüm, sanayi işletmelerinin mevcut üretim kapasitelerini bir önceki aya göre biraz daha fazla kullanmalarına rağmen siparişler ve gelecek dönem üretim beklentileri konusunda daha ihtiyatlı olduklarını gösterdi.
1. Sanayide güven geriledi, kapasite kullanımı yükseldi
Eylül ve ekim aylarının karşılaştırması
| Gösterge | Eylül 2026 | Ekim 2026 | Değişim |
|---|---|---|---|
| Reel Kesim Güven Endeksi (RKGE-MA) | 102,5 | 101,1 | -1,4 puan |
| Reel Kesim Güven Endeksi (RKGE) | 102,0 | 99,8 | -2,2 puan |
| Kapasite Kullanım Oranı (KKO-MA) | %74,1 | %74,3 | +0,2 puan |
| Kapasite Kullanım Oranı (KKO) | %74,2 | %74,5 | +0,3 puan |
Reel Kesim Güven Endeksi’nde 100 seviyesi önemli bir referans noktası oluşturuyor. Bu seviyenin üzerindeki değerler iyimser, altındaki değerler ise kötümser değerlendirmelerin ağırlık kazandığına işaret ediyor.
Ekim ayında arındırılmış endeks 100’ün üzerinde kalırken arındırılmamış endeks 100’ün altına indi.
Kapasite kullanımındaki artış ise imalat sanayisinin mevcut üretim kapasitesinden yararlanma oranında önceki aya göre sınırlı bir iyileşme yaşandığını ortaya koydu.
2. Kapasite kullanımında 2021-2026 dönemi: Uzun vadeli görünüm
Kapasite Kullanım Oranı Raporu’nun ikinci sayfasında bulunan birinci grafik, Ocak 2021 ile Ekim 2026 arasındaki arındırılmış ve arındırılmamış kapasite kullanım oranlarını karşılaştırıyor.
Grafikte kapasite kullanımının 2021 sonu ve 2022’nin ilk dönemlerinde yüzde 78-79 seviyelerine yaklaştığı, sonraki yıllarda dalgalı bir seyir izlediği görülüyor.
2024 yılının ardından kapasite kullanımında aşağı yönlü eğilim öne çıkarken 2025 ve 2026 yıllarında genel olarak yüzde 73-75 bandında seyreden değerler dikkat çekiyor.
2026’nın ağustos ayında arındırılmış kapasite kullanımı yüzde 73,5’e kadar gerilerken eylülde yüzde 74,1’e, ekimde yüzde 74,3’e yükseldi.
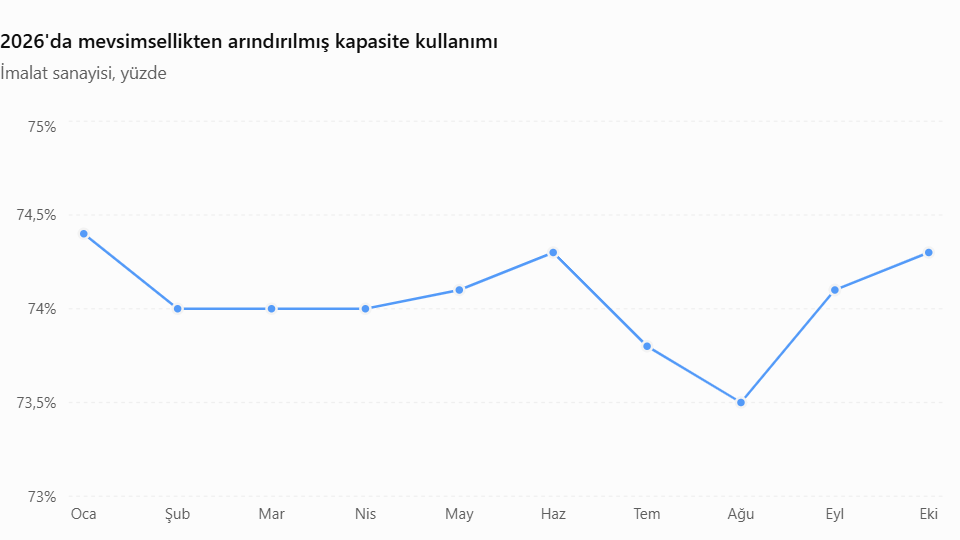
Ekim ayında yaşanan artış, kapasite kullanımının yeniden yükseldiğini gösterse de bu oranın sanayide bütün sektörlerin aynı performansı sergilediği anlamına gelmediği, sektörlere ilişkin ayrıntılı tabloda açık biçimde görülüyor.
3. Kapasite kullanımında sektörler arasında büyük fark: Tütün zirvede, deri son sırada
TCMB’nin açıkladığı sektörel kapasite kullanım oranları, imalat sanayisinin farklı kolları arasında belirgin farklar bulunduğunu ortaya koydu.
Ekim ayında tütün ürünleri imalatında kapasite kullanım oranı yüzde 84,7 ile ilk sırada yer aldı. Ağaç ürünleri yüzde 84,5 ve kâğıt sektörü yüzde 82,8 ile tütünü izledi.
Buna karşılık deri sektöründe kapasite kullanım oranı yüzde 59,3, makine ve ekipmanda yüzde 64,7, diğer imalatlarda yüzde 67,1 oldu.
Ekim 2026 sektörlere göre kapasite kullanım oranları
| Sektör | KKO (%) |
|---|---|
| Tütün ürünleri | 84,7 |
| Ağaç ürünleri | 84,5 |
| Kâğıt | 82,8 |
| Diğer ulaşım araçları | 78,0 |
| Eczacılık ürünleri | 76,9 |
| Giyim | 76,8 |
| Motorlu kara taşıtları | 75,9 |
| Kurulum ve onarım | 75,8 |
| Mobilya | 75,5 |
| Ana metal | 75,4 |
| Elektronik | 75,4 |
| Diğer mineral ürünler | 73,0 |
| Basım | 72,9 |
| Gıda | 72,7 |
| Kimyasal ürünler | 72,5 |
| Kauçuk ve plastik | 72,5 |
| Elektrikli teçhizat | 72,5 |
| Fabrikasyon metal | 72,4 |
| Tekstil | 69,4 |
| İçecek | 68,8 |
| Diğer imalatlar | 67,1 |
| Makine ve ekipman | 64,7 |
| Deri | 59,3 |
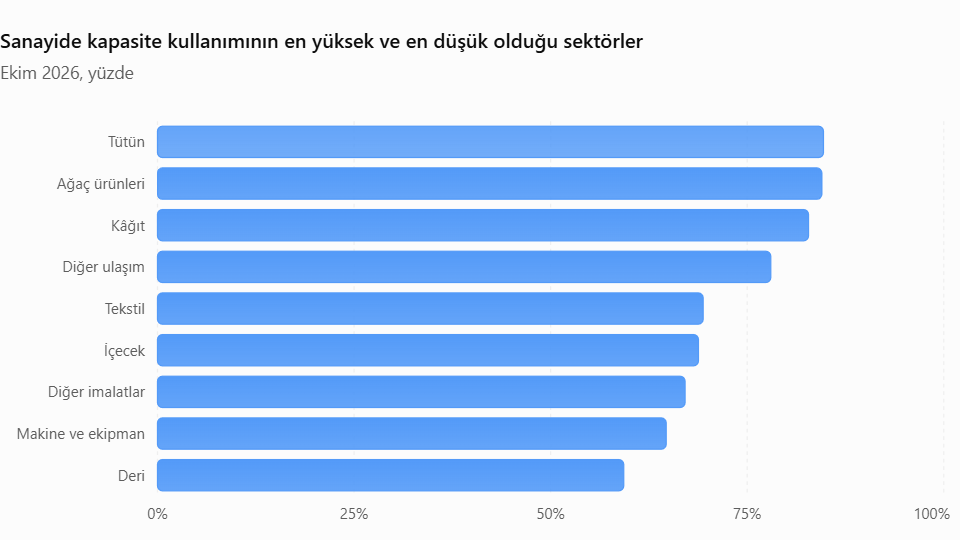
En yüksek kapasite kullanımına sahip tütün sektörüyle en düşük oranın görüldüğü deri sektörü arasında 25,4 puanlık fark bulunuyor.
Bu farklılık, sanayinin bütün kollarının aynı üretim koşullarında bulunmadığını gösteriyor.
Ancak yalnızca kapasite kullanım oranına bakarak bir sektörün kârlılığı, üretim miktarının yıllık artışı veya istihdam performansı hakkında kesin bir sonuca ulaşmak mümkün değil.
Raporda kok kömürü ve rafine edilmiş petrol ürünleri imalatına ilişkin kapasite kullanım oranları, istatistiki gizlilik ilkesi nedeniyle yayımlanmadı.
4. Mal gruplarına göre kapasite kullanımı: Tüketim mallarında yükseliş, ara mallarında gerileme
Merkez Bankasının kapasite kullanım raporunda sektörlerin yanı sıra üretilen malların kullanım amaçlarına göre de ayrıntılı veriler yer aldı.
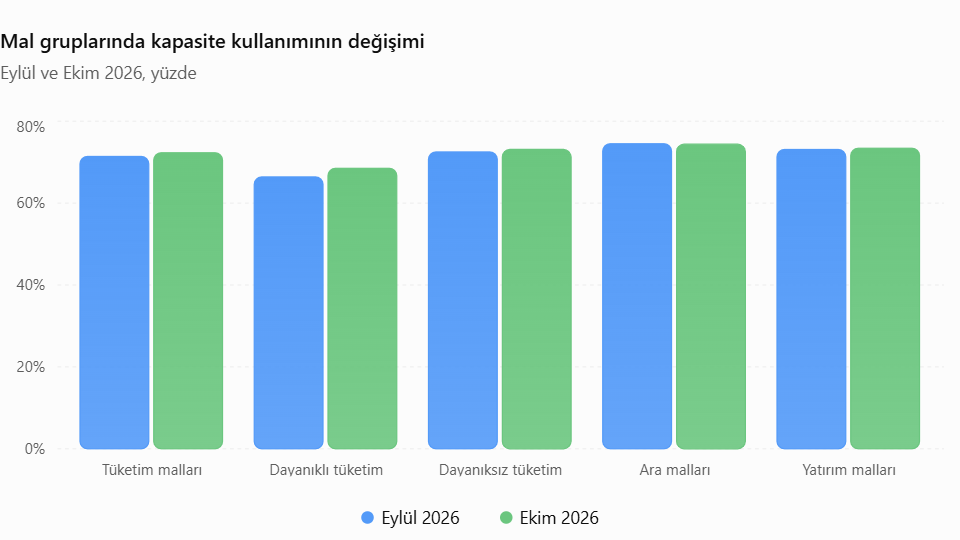
Ekim 2026’da tüketim malları kapasite kullanım oranı yüzde 72,3’e, dayanıklı tüketim mallarında yüzde 68,5’e, dayanıksız tüketim mallarında ise yüzde 73,1’e yükseldi.
Ara mallarındaki kapasite kullanım oranı yüzde 74,4’e gerilerken yatırım mallarında yüzde 73,4’e çıktı.
Mal gruplarına göre kapasite kullanım oranları
| Mal grubu | Ekim 2025 | Eylül 2026 | Ekim 2026 |
|---|---|---|---|
| Tüketim malları | %71,5 | %71,4 | %72,3 |
| Dayanıklı tüketim malları | %69,3 | %66,4 | %68,5 |
| Dayanıksız tüketim malları | %72,0 | %72,5 | %73,1 |
| Ara malları | %75,0 | %74,5 | %74,4 |
| Yatırım malları | %71,8 | %73,1 | %73,4 |
Dayanıklı tüketim mallarında 2,1 puanlık artış
Ekim ayında en dikkat çekici aylık yükseliş, dayanıklı tüketim mallarında görüldü. Bu grupta kapasite kullanımı yüzde 66,4’ten yüzde 68,5’e çıktı.
Ancak Ekim 2025’te yüzde 69,3 olan oranla karşılaştırıldığında kapasite kullanımı hâlâ 0,8 puan daha düşük seviyede bulunuyor.
Tüketim mallarının genelinde ise kapasite kullanımı bir ayda 0,9 puan arttı.
Ara mallarında düşüş sürdü
Ara mallarında kapasite kullanım oranı eylül ayındaki yüzde 74,5’ten ekimde yüzde 74,4’e geriledi.
Geçen yılın ekim ayında yüzde 75,0 olan oran dikkate alındığında yıllık bazda 0,6 puanlık düşüş görüldü.
Ara malları, başka sektörlerin üretim süreçlerinde kullanılan ham madde ve yarı mamulleri kapsadığı için bu gruptaki gelişmeler sanayinin farklı kollarını da ilgilendiriyor.
Yatırım mallarında sınırlı artış
Makine ve üretim ekipmanları gibi yatırım amaçlı mallarda kapasite kullanım oranı ekim ayında yüzde 73,4 oldu.
Bu oran eylül ayına göre 0,3 puan, Ekim 2025’e göre ise 1,6 puan daha yüksek.
Yatırım mallarındaki yıllık artış, sanayinin bu mal grubundaki kapasite kullanımının geçen yıla göre güçlendiğini gösteriyor. Ancak yatırım malları kapasite kullanımındaki yükseliş, toplam yatırım harcamalarının aynı oranda arttığını ifade etmiyor.
5. Reel kesim güvenini aşağı çeken temel gelişme: Siparişlerde zayıflama
Kapasite kullanım oranı yükselirken reel kesim güveninin gerilemesi, sanayideki sipariş ve beklenti göstergelerinin önemini artırdı.
İktisadi Yönelim İstatistikleri raporuna göre, mevcut toplam siparişler ile son üç ayda alınan siparişlere ilişkin değerlendirmeler güven endeksini aşağı çekti.
Aynı şekilde gelecek üç aydaki üretim hacmine ilişkin beklentiler ve genel ekonomik gidişata yönelik değerlendirmeler de güveni olumsuz etkiledi.
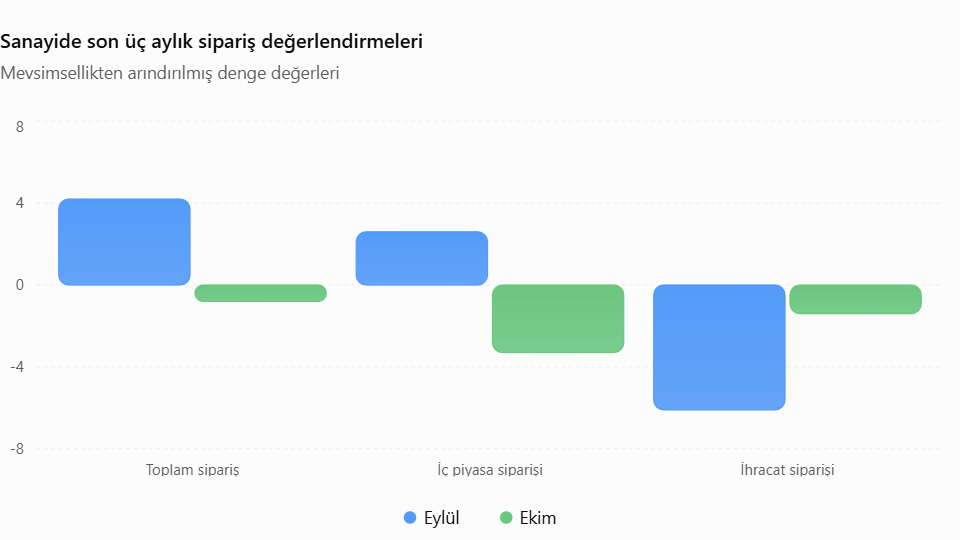
Son üç aya ilişkin sanayi göstergeleri
| Gösterge (denge değeri) | Eylül 2026 | Ekim 2026 | Aylık fark |
|---|---|---|---|
| Üretim hacmi | 8,7 | 6,2 | -2,5 |
| Toplam sipariş miktarı | 4,2 | -0,8 | -5,0 |
| İç piyasa sipariş miktarı | 2,6 | -3,3 | -5,9 |
| İhracat sipariş miktarı | -6,1 | -1,4 | +4,7 |
Son üç ayda üretim hacminde artış bildiren işletmelerin ağırlığı devam ederken bu üstünlük önceki aya göre azaldı.
Toplam sipariş miktarının denge değerinin 4,2’den eksi 0,8’e düşmesi, siparişlerde azalış bildirenlerin ağırlık kazandığına işaret etti.
En dikkat çekici bozulma iç piyasa siparişlerinde yaşandı. Denge değeri 2,6’dan eksi 3,3’e geriledi.
Buna karşılık ihracat siparişlerinde eksi 6,1’den eksi 1,4’e iyileşme görüldü. Değer negatif bölgede kalmasına rağmen olumsuz değerlendirmelerin ağırlığı hafifledi.
Reel kesim güveni raporundaki ikinci grafik, Ocak 2021-Ekim 2026 döneminde üretim hacmi, iç piyasa siparişleri ve ihracat siparişlerinin seyrini gösteriyor. Grafikte özellikle 2022’nin ikinci yarısından itibaren siparişlerdeki dalgalanma ve son dönemdeki zayıf görünüm dikkat çekiyor.
6. Mevcut siparişler mevsim normallerinin altında
Sanayi işletmelerinin hâlihazırda ellerinde bulunan siparişlere yönelik değerlendirmeleri de ekim ayında olumsuz yönde değişti.
| Mevcut sipariş göstergesi | Eylül | Ekim |
|---|---|---|
| Toplam siparişler | -12,2 | -14,7 |
| İç piyasa siparişleri | -12,0 | -14,9 |
| İhracat siparişleri | -15,3 | -15,5 |
Mevcut toplam sipariş miktarına ilişkin denge değeri, eksi 12,2’den eksi 14,7’ye geriledi.
İç piyasada mevcut siparişlerin denge değeri eksi 14,9’a, ihracat siparişlerinde ise eksi 15,5’e indi.
Merkez Bankası, mevcut toplam siparişlerin mevsim normallerinin altında olduğunu bildiren işletmelerin ağırlığının arttığını açıkladı.
Raporun üçüncü grafiği de 2021-2026 döneminde mevcut siparişlerin uzun süredir ağırlıklı olarak negatif denge değerlerinde seyrettiğini gösteriyor.
7. Sanayide stok değerlendirmeleri değişti
İmalat sanayisinde mamul mal stoklarına ilişkin değerlendirmelerde de dikkat çekici bir değişim yaşandı.
Mevcut mamul mal stoku denge değeri eylül ayında 3,1 iken ekimde eksi 0,4’e geriledi.
Merkez Bankası, stoklarının mevsim normallerinin üzerinde olduğunu bildirenlerin lehine olan görünümün, mevsim normallerinin altında olduğunu bildirenlerin lehine döndüğünü kaydetti.
Rapordaki dördüncü grafik, stok değerlendirmelerinin 2021’den bu yana dalgalı seyrettiğini ve ekimde sıfır seviyesinin altına indiğini gösteriyor.
Stoklarda görülen bu değişim, sipariş ve üretim verileriyle birlikte değerlendirilmeli. Tek başına stok denge değerinden üretim miktarının veya satışların kesin olarak arttığı ya da azaldığı sonucu çıkarılamaz.
8. Gelecek üç ayda üretim ve iç piyasa beklentileri zayıfladı
Sanayicilerin önümüzdeki üç aya ilişkin değerlendirmeleri, mevcut talep koşullarındaki zayıflamanın beklentilere de yansıdığını gösterdi.
| Gelecek üç aya ilişkin beklenti | Eylül | Ekim | Aylık değişim |
|---|---|---|---|
| Üretim hacmi | 17,9 | 12,8 | -5,1 |
| Toplam sipariş miktarı | 17,7 | 15,6 | -2,1 |
| İç piyasa siparişleri | 16,0 | 11,1 | -4,9 |
| İhracat siparişleri | 13,0 | 13,4 | +0,4 |
| Toplam istihdam | 5,2 | 6,6 | +1,4 |
Gelecek üç aydaki üretim hacmi beklentisi 5,1 puan azalarak 12,8’e indi.
Toplam sipariş beklentisi 15,6’ya, iç piyasa sipariş beklentisi 11,1’e geriledi.
Buna karşılık ihracat siparişlerinde artış bekleyenlerin ağırlığı sınırlı şekilde güçlendi.
Merkez Bankasının beşinci grafiğinde, üretim ve iç piyasa sipariş beklentilerinin son aylarda dalgalı seyretmesine rağmen ekimde gerilediği görülüyor.
9. İstihdam ve yatırım beklentileri güçlendi
Siparişlerdeki olumsuz tabloya rağmen sanayicilerin istihdam ve yatırım beklentilerinde iyileşme yaşandı.
Gelecek üç ayda toplam istihdam beklentisi denge değeri eylül ayındaki 5,2 seviyesinden ekimde 6,6’ya yükseldi.
Gelecek 12 aydaki sabit sermaye yatırım harcaması beklentisi ise 4,9’dan 7,2’ye çıktı.
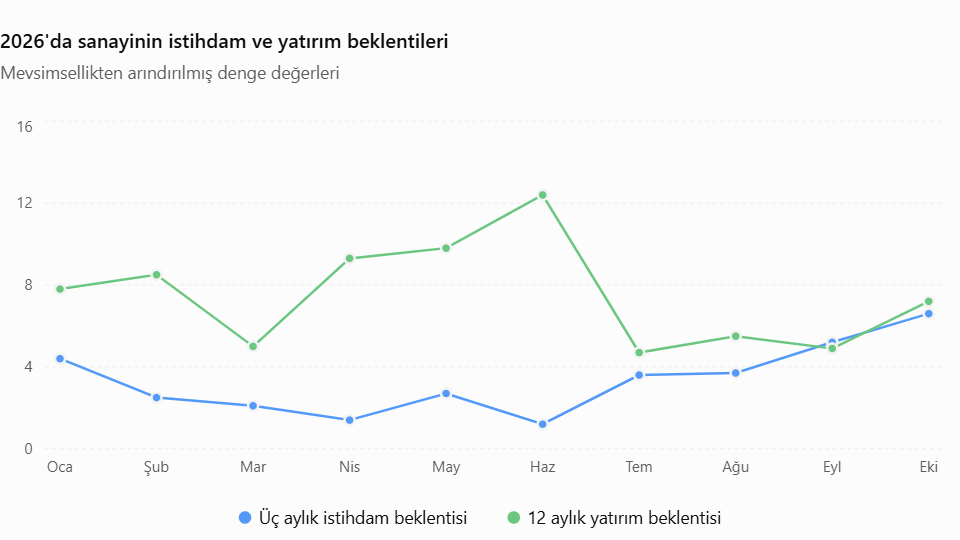
İstihdam beklentisindeki 6,6 değeri, 2026’nın ilk on aylık dönemindeki en yüksek seviye oldu.
Yatırım beklentilerindeki iyileşme ise sanayicilerin gelecek bir yıla yönelik sabit sermaye harcamaları konusunda önceki aya göre daha olumlu değerlendirmelerde bulunduğunu gösteriyor.
Rapordaki altıncı grafik, yatırım ve istihdam beklentilerinin 2021-2026 dönemindeki seyrini karşılaştırıyor. Her iki göstergenin de ekim ayında artış yönünde hareket ettiği görülüyor.
10. Sanayide maliyet baskısı sürüyor, fiyat artışı beklentisi zayıflıyor
Merkez Bankası raporunun yedinci ve sekizinci grafikleri, işletmelerin birim üretim maliyetleri ve satış fiyatlarına ilişkin değerlendirmelerini ortaya koydu.
Son üç ayda birim maliyetlerinde artış bildirenlerin denge değeri eylülde olduğu gibi ekimde de 58,4 seviyesinde kaldı.
Buna karşılık gelecek üç ayda maliyet artışı bekleyenlerin denge değeri 55,1’den 55,6’ya yükseldi.
Maliyet ve fiyat beklentileri
| Gösterge | Eylül 2026 | Ekim 2026 |
|---|---|---|
| Son üç aydaki birim maliyet | 58,4 | 58,4 |
| Gelecek üç aydaki birim maliyet beklentisi | 55,1 | 55,6 |
| Gelecek üç aydaki satış fiyatı beklentisi | 40,8 | 38,7 |
| Gelecek üç aydaki iç piyasa satış fiyatı beklentisi | 35,2 | 33,3 |
Maliyet artışı bekleyen işletmelerin ağırlığı artarken satış fiyatlarını yükseltmeyi bekleyenlerin ağırlığı azaldı.
Bu farklılaşma, işletmelerin maliyet artışlarını satış fiyatlarına yansıtma konusunda daha sınırlı bir beklenti taşıdığına işaret edebilir.
Ancak rapor doğrudan işletmelerin kâr oranlarını ölçmediği için bu verilerden kesin bir kârlılık sonucu çıkarılamaz.
Üretici enflasyonu beklentisi yüzde 30,4’e indi
Sanayicilerin gelecek 12 aylık dönem sonuna ilişkin yıllık üretici fiyatları enflasyonu beklentisi de geriledi.
Eylül ayında yüzde 31 olan beklenti, ekimde 0,6 puan azalarak yüzde 30,4’e düştü.
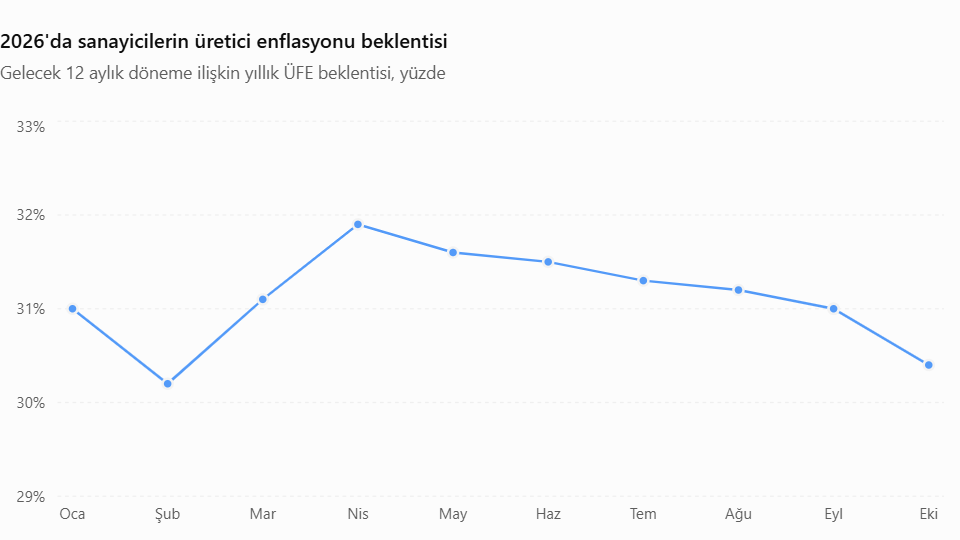
Ekim 2025’te yüzde 34,3 olan beklentinin bir yıl sonra yüzde 30,4’e gerilemesi, 3,9 puanlık düşüş anlamına geliyor.
Bununla birlikte yüzde 30’un üzerindeki beklenti, üretim maliyetleri ve fiyatlar konusunda yüksek artış öngörülerinin sürdüğünü gösteriyor.
11. İşletmelerin yüzde 44,4’ü üretimlerini kısıtlayan bir faktör bildirdi
TCMB’nin İktisadi Yönelim İstatistikleri Raporu’nda, üretim faaliyetlerini kısıtlayan faktörler de araştırıldı.
Ankete katılanların yüzde 55,6’sı üretimlerini kısıtlayan herhangi bir faktör bulunmadığını açıkladı. Kalan yüzde 44,4’lük bölüm ise çeşitli kısıtlayıcı nedenler bildirdi.
Üretimi kısıtlayan sorunlar arasında ilk sırada talep yetersizliği yer aldı.
Üretimi kısıtlayan faktörler: Temmuz ve Ekim 2026
| Faktör | Temmuz | Ekim |
|---|---|---|
| Kısıtlayıcı faktör bulunmuyor | %56,9 | %55,6 |
| Talep yetersizliği | %12,7 | %12,8 |
| Mali imkânsızlıklar | %9,0 | %9,1 |
| Ham madde ve ekipman yetersizliği | %8,5 | %9,0 |
| İş gücü yetersizliği | %8,0 | %8,5 |
| Diğer nedenler | %4,9 | %5,0 |
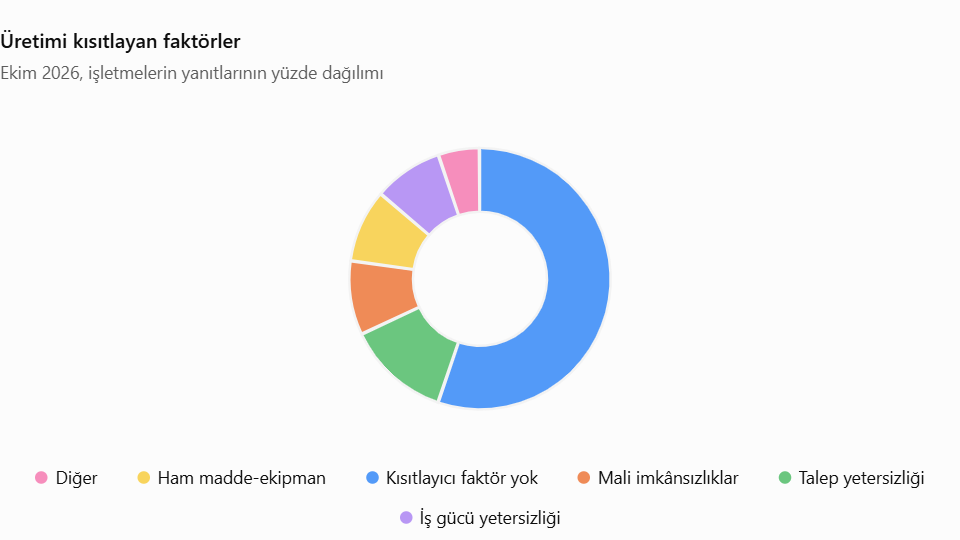
Temmuz ayından ekime uzanan üç aylık dönemde üretimlerini kısıtlayan bir sorun bulunmadığını açıklayan işletmelerin oranı 1,3 puan geriledi.
Talep yetersizliği, mali imkânsızlıklar, ham madde-ekipman ve iş gücü yetersizliği bildirenlerin oranlarında ise artış kaydedildi.
Talep yetersizliğinin üretimi kısıtlayan başlıca unsur olarak öne çıkması, mevcut siparişlerdeki olumsuz görünümle birlikte değerlendirildiğinde sanayide talep koşullarının önemini ortaya koyuyor.
12. Sanayinin genel gidişatına ilişkin kötümserlik belirgin biçimde arttı
Merkez Bankası raporundaki onuncu grafik, sanayicilerin faaliyet gösterdikleri sektörlerdeki genel gidişata ilişkin değerlendirmelerinin kötüleştiğini gösterdi.
Eylül ayında eksi 9,6 olan genel gidişat denge değeri, ekimde eksi 16,1’e geriledi.
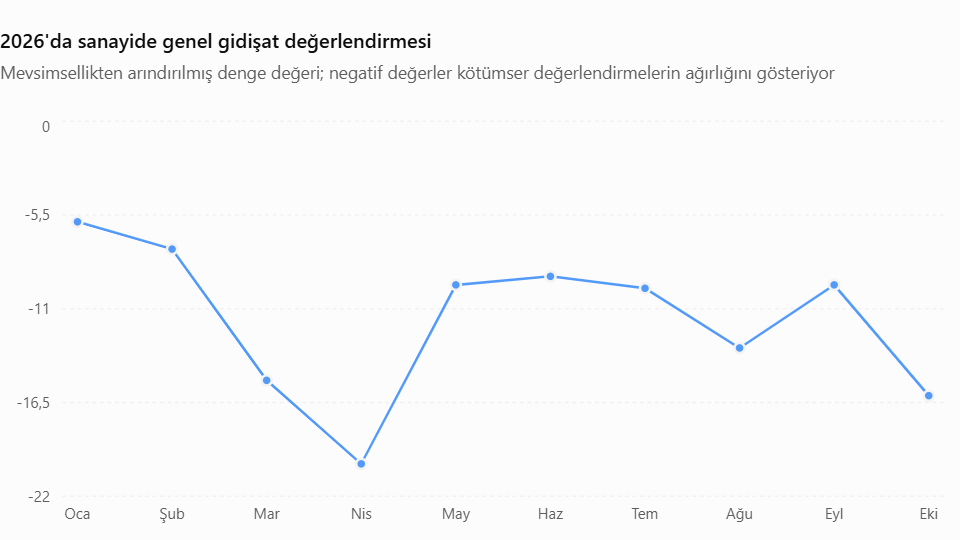
Sanayide genel gidişat göstergesi, 2026’nın ilk on ayında sürekli negatif bölgede kaldı.
Ekimdeki eksi 16,1 seviyesi, işletmelerin içinde bulundukları sektörün durumunu önceki aya göre daha olumsuz değerlendirdiklerini gösterdi.
Bu sonuç, kapasite kullanımında sınırlı artış yaşanmasına rağmen sanayicilerin genel ekonomik görünüme ilişkin güveninin neden zayıfladığını açıklayan önemli göstergelerden biri oldu.
13. Sanayide rekabet gücü ve kredi faizi beklentileri
İktisadi Yönelim Anketi’nin ayrıntılı sonuçlarında yurt içi ve yurt dışı rekabet gücüne ilişkin değerlendirmeler de bulunuyor.
Rekabet gücünde Ekim 2025 ve Ekim 2026 karşılaştırması
| Rekabet alanı | Ekim 2025 | Ekim 2026 |
|---|---|---|
| Yurt içi rekabet gücü | -6,0 | -5,9 |
| AB ülkelerindeki rekabet gücü | -10,5 | -11,2 |
| AB dışındaki pazarlarda rekabet gücü | -9,0 | -8,5 |
AB ülkelerindeki rekabet gücüne ilişkin denge değerinin daha da negatif hale gelmesi, bu pazarlardaki olumsuz değerlendirmelerin geçen yılın aynı dönemine göre güçlendiğini gösterdi.
AB dışındaki pazarlarda ise sınırlı iyileşme görüldü.
Kredi faizleri: Gelecek üç aylık dönemde kısa vadeli Türk lirası kredi faiz oranlarına ilişkin beklentinin denge değeri eylülde eksi 24,4 iken ekimde eksi 17,5’e yükseldi.
Bu rakamlar faiz oranını değil, faizlerin yönüne ilişkin anket yanıtlarının denge değerini ifade ediyor.
14. Konya sanayisi açısından veriler ne anlama geliyor?
Merkez Bankasının açıkladığı sonuçlar Türkiye genelindeki imalat sanayisini kapsıyor. Bununla birlikte veriler, makine, otomotiv yan sanayisi, tarım makineleri, metal işleme, gıda, tekstil, ayakkabı ve mobilya sektörlerinde faaliyet gösteren Konya işletmeleri açısından da takip edilmesi gereken göstergeler içeriyor.
Özellikle Konya’nın üretim yapısında önemli yer tutan bazı sektörlerde kapasite kullanımı şöyle gerçekleşti:
| Konya ekonomisi açısından ilgili sektör | Türkiye geneli KKO |
|---|---|
| Gıda | %72,7 |
| Tekstil | %69,4 |
| Giyim | %76,8 |
| Deri | %59,3 |
| Makine ve ekipman | %64,7 |
| Fabrikasyon metal | %72,4 |
| Motorlu kara taşıtları | %75,9 |
| Mobilya | %75,5 |
| Ana metal | %75,4 |
| Kauçuk ve plastik | %72,5 |
Makine ve ekipman imalatında yüzde 64,7, deri sektöründe yüzde 59,3 seviyesinde kalan kapasite kullanım oranları, bu alanlardaki üretim kapasitesinin önemli bir bölümünün kullanılmadığını gösteriyor.
Konya’nın ayakkabı ve deri ürünleri, makine, tarım makineleri ve metal işleme gibi alanlardaki üretim faaliyetleri dikkate alındığında söz konusu veriler yerel sanayiciler açısından da önem taşıyor.
Özellikle iç piyasa siparişlerindeki zayıflama, kredi ve finansman koşulları, ham madde maliyetleri ile ihracat pazarlarının durumu, üretim planlamalarında etkili olabilecek unsurlar arasında bulunuyor.
Bununla birlikte açıklanan oranların Konya’ya özel değil, Türkiye genelindeki sektörlere ait veriler olduğu unutulmamalı. Bu nedenle Türkiye genelinde makine sektörünün kapasite kullanımının yüzde 64,7 olması, Konya’daki makine üreticilerinin de aynı kapasiteyle çalıştığı anlamına gelmiyor.
15. İki rapor birlikte değerlendirildiğinde ortaya çıkan tablo
İktisadi Yönelim İstatistikleri ve Kapasite Kullanım Oranı raporları birlikte ele alındığında, ekim ayında sanayide kapasite kullanımı ile güven ve beklentiler arasında belirgin bir farklılaşma olduğu görülüyor.
| Gösterge | Ekim sonucu | Genel görünüm |
|---|---|---|
| Arındırılmış reel kesim güveni | 101,1 | Aylık gerileme |
| Arındırılmamış reel kesim güveni | 99,8 | 100’ün altına indi |
| Arındırılmış kapasite kullanımı | %74,3 | Sınırlı artış |
| Arındırılmamış kapasite kullanımı | %74,5 | Sınırlı artış |
| Son üç aylık üretim hacmi dengesi | 6,2 | Olumlu denge zayıfladı |
| Mevcut toplam sipariş dengesi | -14,7 | Mevsim normallerinin altında |
| Gelecek üç aylık üretim beklentisi | 12,8 | Zayıflama |
| Gelecek üç aylık istihdam beklentisi | 6,6 | Güçlenme |
| 12 aylık yatırım harcaması beklentisi | 7,2 | Güçlenme |
| 12 aylık ÜFE beklentisi | %30,4 | Gerileme |
| Genel gidişat dengesi | -16,1 | Kötümserlik arttı |
Merkez Bankasının iki raporundan çıkan en önemli sonuç, kapasite kullanımında yaşanan sınırlı artışın reel kesim güvenine aynı yönde yansımaması oldu.
Sanayiciler mevcut kapasitenin daha büyük bölümünü kullanırken sipariş miktarı, iç piyasa talebi ve gelecek dönem üretimi konusunda daha ihtiyatlı değerlendirmelerde bulundu.
Buna karşılık istihdam ve yatırım beklentilerinin güçlenmesi, önümüzdeki döneme ilişkin bütün beklentilerin olumsuz olmadığını gösteriyor.
Sanayinin önündeki temel mesele: Talep, maliyet ve kapasite dengesi
Ekim verileri, imalat sanayisinin üç temel başlıkla karşı karşıya olduğunu ortaya koyuyor.
Talep ve siparişler: Mevcut siparişlerin zayıflaması, işletmelerin üretim planlarını ve geleceğe ilişkin değerlendirmelerini etkiliyor.
Maliyetler ve finansman: Birim maliyetlerde artış beklentilerinin devam etmesi, buna karşılık satış fiyatı artış beklentilerinin zayıflaması, işletmelerin maliyet-fiyat dengesini önemli hale getiriyor.
Kapasite ve yatırımlar: Kapasite kullanımında sınırlı yükseliş yaşanırken yatırım ve istihdam beklentilerinin güçlenmesi, sanayide mevcut zorluklara rağmen geleceğe ilişkin olumlu değerlendirmelerin de bulunduğunu gösteriyor.
Sonuç olarak, Ekim 2026 verileri Türkiye imalat sanayisinde kapasite kullanımının sınırlı biçimde yükseldiği, ancak sanayicilerin güveninin azaldığı ve özellikle iç piyasa siparişlerinin zayıfladığı bir görünüme işaret ediyor.
Bundan sonraki dönemde siparişlerin yeniden güçlenip güçlenmeyeceği, kapasite kullanımındaki artışın sürüp sürmeyeceği ve maliyet beklentilerinin nasıl şekilleneceği, sanayi sektörünün yönünü değerlendirmede önem taşıyacak.