Türkiye Cumhuriyet Merkez Bankası (TCMB), haftalık para ve banka istatistiklerini açıkladı.
Buna göre Merkez Bankasının toplam rezervleri, 14 Ağustos 2026 itibarıyla bir önceki haftaya göre 5 milyar 134 milyon dolar artarak 183 milyar 500 milyon dolara ulaştı.
Toplam rezervler 7 Ağustos haftasında 178 milyar 366 milyon dolar seviyesinde bulunuyordu.
Döviz rezervleri 4,1 milyar dolar arttı
Merkez Bankasının brüt döviz rezervleri bir haftada 4 milyar 144 milyon dolar artış gösterdi.
7 Ağustos’ta 71 milyar 22 milyon dolar olan brüt döviz rezervleri, 14 Ağustos itibarıyla 75 milyar 166 milyon dolara yükseldi.
Altın rezervleri 108,3 milyar dolara çıktı
Aynı dönemde altın rezervlerinde de yükseliş kaydedildi.
Altın rezervleri 990 milyon dolarlık artışla 107 milyar 345 milyon dolardan 108 milyar 335 milyon dolara ulaştı.
Rezerv kalemi
7 Ağustos 2026
14 Ağustos 2026
Haftalık değişim
Brüt döviz rezervleri
71,022 milyar $
75,166 milyar $
+4,144 milyar $
Altın rezervleri
107,345 milyar $
108,335 milyar $
+0,990 milyar $
Toplam rezervler
178,366 milyar $
183,500 milyar $
+5,134 milyar $
Rezervlerde son haftalarda toparlanma
TCMB’nin toplam rezervleri 26 Haziran 2026’da 149 milyar 205 milyon dolar seviyesine kadar gerilemişti.
Temmuz ayından itibaren yeniden yükselişe geçen toplam rezervler, 31 Temmuz’da 164 milyar 448 milyon dolar, 7 Ağustos’ta 178 milyar 366 milyon dolar ve 14 Ağustos’ta 183 milyar 500 milyon dolar olarak kaydedildi.
Böylece toplam rezervlerde 26 Haziran’dan 14 Ağustos’a kadar yaklaşık 34,3 milyar dolarlık artış gerçekleşti.
Türkiye Cumhuriyet Merkez Bankası’nın Şubat 2026 ödemeler dengesi verileri, dış denge cephesinde baskının belirgin biçimde arttığını gösterdi. Cari işlemler hesabı şubatta 7 milyar 501 milyon dolar açık verdi. Altın ve enerji hariç cari dengenin de 1 milyar 462 milyon dolar açık vermesi, bozulmanın yalnızca enerji fiyatları veya altın ithalatıyla açıklanamayacak kadar geniş tabanlı olduğuna işaret etti. Aynı ay ödemeler dengesi tanımlı dış ticaret açığı 7 milyar 478 milyon dolar olarak gerçekleşti. Rapordaki temel çerçeve açık: Hizmet gelirleri hâlâ güçlü bir tampon oluşturuyor, ancak mal ticaretindeki zayıflık, gelir dengesi kaynaklı çıkışlar ve rezervlerdeki erime finansman kalitesine ilişkin soru işaretlerini büyütüyor.
Yıllıklandırılmış verilere bakıldığında tablo daha da çarpıcı. Şubat itibarıyla 12 aylık cari açık yaklaşık 35,4 milyar dolara yükselirken, ödemeler dengesi tanımlı dış ticaret açığı 73,2 milyar dolara ulaştı. Buna karşılık hizmetler dengesi aynı dönemde 62,6 milyar dolar fazla verdi. Ancak bu güçlü fazlaya rağmen birincil gelir dengesindeki 24 milyar dolarlık açık ve ikincil gelir dengesindeki 0,9 milyar dolarlık açık, cari denge üzerinde ilave yük yarattı. Bu kompozisyon, Türkiye’nin dış denge yapısında klasik kırılganlığın sürdüğünü gösteriyor: Mal ticaretindeki açık, hizmet gelirleriyle önemli ölçüde dengeleniyor; fakat kâr transferleri, faiz ödemeleri ve benzeri gelir çıkışları denklemi yeniden bozuyor.
Dış açık neden büyüdü?
Raporun ikinci sayfasındaki anlatım ve tablo birlikte okunduğunda, şubat ayındaki bozulmanın merkezinde dış ticaret açığı bulunuyor. Cari açık ile dış ticaret açığının neredeyse başa baş seyretmesi, asıl baskının mal ticaretinden geldiğini ortaya koyuyor. Altın ve enerji hariç göstergenin de eksi bölgede kalması ise sorunun yalnızca oynak kalemlerden kaynaklanmadığını, çekirdek dış dengenin de zayıfladığını düşündürüyor. Sayfa 2’deki grafiklerde de aylık cari açık serisinin yeniden derinleştiği, 12 aylık eğilimin ise toparlanmakta zorlandığı görülüyor. Aynı sayfadaki dış ticaret grafiği de ithalat ile ihracat arasındaki farkın yüksek seyrini koruduğunu görsel olarak teyit ediyor.
Bu tablo, ekonominin döviz kazandırıcı faaliyetlerinde hizmetler hariç belirgin bir ivme kaybı olduğunu düşündürüyor. Özellikle iç talep, üretim yapısı ve ithalata bağımlılık ilişkisi dikkate alındığında, dış ticaret açığındaki bu seviyenin sürdürülebilirliği tartışmalı bir görünüm yaratıyor. Veriler, ihracat tarafında yeterli ivmenin oluşmadığını ya da ithalatı dengeleyecek güçte olmadığını; buna karşılık enerji, ara malı ve diğer ithalat kalemlerinin cari dengeyi zorlamayı sürdürdüğünü gösteriyor. Bu çıkarım, rapordaki dış ticaret açığı verisi ve yıllıklandırılmış açık büyüklüğüyle doğrudan uyumlu.
Hizmet gelirleri yine tampon oldu ama tek başına yetmedi
Ödemeler dengesi verilerinin en güçlü kalemi olmaya devam eden hizmetler dengesi, şubatta da cari dengeyi destekledi. Hizmetler kaynaklı net giriş bu ay 2 milyar 14 milyon dolar oldu. Bunun içinde taşımacılık hizmetlerinden 1 milyar 215 milyon dolar, seyahat kaleminden ise 1 milyar 841 milyon dolar net gelir elde edildi. Özellikle turizm ve taşımacılık gelirleri, Türkiye’nin kronik dış ticaret açığını yumuşatan ana destek unsurları olmayı sürdürdü.
Ancak burada kritik nokta şu: Hizmet gelirleri güçlü seyretse de, tek başına cari dengeyi pozitife çevirmeye yetmiyor. Bunun iki nedeni var. İlki, dış ticaret açığının çok yüksek seyretmesi. İkincisi ise birincil gelir dengesinde ortaya çıkan geniş açık. Yani ekonomi döviz kazanıyor; fakat bu kazanım mal ticaretindeki kayıp ve gelir transferleri nedeniyle yeterli olmuyor. Türkiye’nin dış denge yapısında uzun süredir görülen “turizm kurtarıyor ama yetmiyor” resmi, Şubat 2026 verilerinde de aynen sürüyor. Bu durum, hizmet gelirlerinin güçlü olmasının olumlu; fakat dış kırılganlığı tek başına çözemeyecek kadar sınırlı bir tampon olduğunu ortaya koyuyor.
Birincil gelir açığı yapısal baskıyı büyütüyor
Yıllıklandırılmış verilerde birincil gelir dengesinin 24 milyar dolar açık vermesi dikkat çekici. Bu kalem genel olarak doğrudan yatırımlardan doğan kâr transferleri, faiz ödemeleri ve benzeri gelir çıkışlarını yansıtır. Türkiye gibi dış finansmana bağımlı ekonomilerde bu kalemin bozulması, cari açığın yapısal niteliğini güçlendirir. Çünkü sorun sadece mal ve hizmet ticaretinde değil, geçmiş dönemde çekilen sermaye ve borçların yarattığı döviz çıkışlarında da yatmaktadır. Raporun sunduğu bu veri, cari açıktaki baskının neden geçici olmaktan çok yapısal bir görünüm taşıdığını anlamak açısından önemli.
Finansman kompozisyonu: Kalite tartışması büyüyor
Raporun üçüncü sayfasındaki finans hesabı bölümü, cari açığın nasıl finanse edildiğini ayrıntılı biçimde gösteriyor. Yıllıklandırılmış cari açığın finansmanında net doğrudan yatırımlar 2,6 milyar dolar, net portföy yatırımları 2,4 milyar dolar, krediler 38 milyar dolar ve ticari krediler 1,3 milyar dolar katkı verdi. Buna karşılık net efektif ve mevduatlar 11,5 milyar dolar negatif yönlü etki yaptı. En dikkat çekici unsur ise Merkez Bankası döviz cinsinden net rezerv azalmasının 24,2 milyar dolar olması. Bu bileşim, finansmanın niteliği açısından iki farklı gerçeği aynı anda söylüyor: Türkiye finansman buluyor, fakat bunu daha çok borçlanma ve rezerv kullanımıyla sağlıyor; uzun vadeli ve kalıcı sermaye girişleri ise görece sınırlı kalıyor.
Ekonomi açısından en sağlıklı finansman kalemi genellikle doğrudan yabancı yatırımlar kabul edilir. Çünkü bunlar üretim, teknoloji, istihdam ve uzun vadeli sermaye taahhüdü içerir. Oysa rapora göre doğrudan yatırımların yıllık katkısı 2,6 milyar dolar ile sınırlı. Portföy yatırımları ise daha oynak; küresel risk iştahına, faiz beklentilerine ve ülke risk primine çok daha hızlı tepki verebiliyor. Kredilerin 38 milyar dolarlık katkısı ise finansman yükünün büyük ölçüde borç kanalıyla taşındığını ortaya koyuyor. Bu da gelecek dönemler için faiz, çevrim ve vade risklerini artırıyor. Raporun sayfa 3’ündeki finansman grafiği de cari işlemler açığının uzun dönemli görünümünde krediler ve rezerv varlıkların belirgin ağırlığını görsel olarak destekliyor.
Doğrudan yatırımda net çıkış: Güven ve kalıcılık sorusu
Şubat ayı özelinde doğrudan yatırımlar kaleminde 138 milyon dolarlık net çıkış kaydedildi. Yurt dışı yerleşiklerin Türkiye’ye toplam doğrudan yatırımları 780 milyon dolar artarken, yurt içi yerleşiklerin yurt dışındaki doğrudan yatırımları 918 milyon dolar arttı. Yani Türkiye’ye gelen doğrudan yatırım var, ancak aynı dönemde Türkiye kaynaklı dış yatırım daha yüksek olduğu için net sonuç çıkış yönünde oluşuyor.
Bu tablo birkaç açıdan önem taşıyor. İlk olarak, ülkeye gelen doğrudan yatırımın düzeyi cari açığın büyüklüğü yanında oldukça sınırlı kalıyor. İkinci olarak, yerleşiklerin yurt dışına yönelmesi, risk dağıtımı, varlık çeşitlendirmesi veya iç piyasaya ilişkin beklentiler bakımından dikkatle izlenmesi gereken bir eğilim. Doğrudan yatırımların zayıf kalması, cari açığın daha sağlıklı kaynaklarla finansmanını zorlaştırıyor ve ekonomiyi kısa vadeli sermaye hareketlerine daha bağımlı hale getiriyor. Bu nedenle Şubat verisindeki net çıkış, büyüklüğü tek başına çok yüksek olmasa da, finansman kalitesi tartışmasında sembolik olarak önemli bir gösterge niteliğinde.
Gayrimenkulde dikkat çekici denge
Rapor, gayrimenkul yatırımlarına dair de ayrı bir not düşüyor. Buna göre yurt içi yerleşikler yurt dışında 225 milyon dolarlık gayrimenkul alımı yaparken, yurt dışı yerleşikler Türkiye’de 230 milyon dolarlık net gayrimenkul alımı gerçekleştirdi. Bu iki rakam birbirine oldukça yakın. Bu durum, gayrimenkul kanalının bu ay itibarıyla net döviz kazancı açısından sınırlı bir katkı verdiğini düşündürüyor. Geçmişte bazı dönemlerde yabancıların Türkiye’deki gayrimenkul alımları öne çıkarken, bu veride karşılıklı yatırımın birbirine yakın seyretmesi dikkat çekiyor.
Portföy girişi var, ama bunun doğası kırılgan
Şubat ayında portföy yatırımları 780 milyon dolar net giriş kaydetti. Alt kırılımlar incelendiğinde, yurt dışı yerleşiklerin hisse senedi piyasasında 932 milyon dolar, devlet iç borçlanma senetleri piyasasında ise 366 milyon dolar net alış yaptığı görülüyor. Yurt dışındaki tahvil ihraçlarında ise bankalar ve genel hükümet tarafında sırasıyla 43 milyon dolar ve 674 milyon dolar net alış olurken, diğer sektör ihraçlarında 81 milyon dolarlık net satış gerçekleşti.
Bu veriler ilk bakışta olumlu okunabilir. Yabancı yatırımcının hem hisse senedi hem de DİBS tarafında net alıcı olması, finansal piyasalara belli ölçüde sermaye girişinin sürdüğünü gösteriyor. Ancak portföy yatırımları doğası gereği kalıcı değildir. Küresel faiz patikası, gelişmekte olan ülkelere yönelik risk algısı, kur oynaklığı ve ülkeye özgü politika sinyalleri bu tür akımların yönünü hızla değiştirebilir. Bu yüzden portföy girişleri, rezerv erimesi ve krediye dayalı finansmanla birlikte okunduğunda, dış finansman cephesinde rahatlama değil, daha çok geçici nefes alanı sağlıyor.
Kredi kanalı açık, ama maliyeti ve riski yüksek
Raporun dördüncü sayfasına göre yurt dışından kredi kullanımlarında bankalar 17 milyon dolar, genel hükümet 226 milyon dolar ve diğer sektörler 1 milyar 478 milyon dolar net kullanım gerçekleştirdi. Bu dağılım, özellikle reel sektör ve diğer sektörler tarafında dış kredi kanalının açık kaldığını gösteriyor. Yıllıklandırılmış finansman verisinde kredilerin 38 milyar dolarlık katkı sağlaması da bunun daha geniş çerçevesini oluşturuyor.
Ancak dış krediler cari açığın finansmanında kullanıldığında, bugünkü açığı kapatırken geleceğin ödeme yükünü büyütür. Faiz giderleri artar, vade çevrim baskısı oluşur, küresel finansal koşullar sıkılaştığında refinansman riski yükselir. Bu nedenle kredi finansmanı teknik olarak “kaynak bulundu” anlamına gelse de, kalite açısından güçlü bir hikâye sunmaz. Özellikle rezervlerin aynı dönemde ciddi biçimde eridiği bir tabloda, krediye dayalı finansmanın sürdürülebilirliği daha çok sorgulanır.
Mevduat çıkışı ve rezerv erimesi en kritik başlık
Verinin belki de en kritik bölümü rezervler. Resmi rezervlerde bu ay 10 milyar 630 milyon dolarlık net azalış oldu. Ayrıca yıllıklandırılmış bazda Merkez Bankası döviz cinsinden net rezerv azalması 24,2 milyar dolar seviyesine ulaştı. Bu, cari açığın yalnızca sermaye girişleriyle değil, rezerv kullanımıyla da finanse edildiğini gösteren çok güçlü bir işaret.
Diğer yatırımlar kaleminde yurt dışı bankaların yurt içindeki mevduatlarının toplamda 1 milyar 508 milyon dolar net azalış kaydetmesi de dikkat çekiyor. Bunun 882 milyon doları Türk lirası cinsi artıştan gelirken, yabancı para cinsi tarafta 2 milyar 390 milyon dolarlık net azalış söz konusu. Bu hareket, döviz likiditesi açısından rahatlatıcı değil, tersine baskılayıcı bir görünüm yaratıyor. Sermaye girişleri ve mevduat davranışları birlikte okunduğunda, Merkez Bankası rezervleri üzerindeki yükün neden arttığı daha net anlaşılıyor.
Rezervlerdeki bu azalma, ekonomik aktörler açısından birkaç nedenle kritik. Birincisi, rezervler dış şoklara karşı tampon işlevi görür. İkincisi, kur piyasasındaki oynaklığa karşı güven unsuru taşır. Üçüncüsü, kısa vadeli dış yükümlülüklerin çevrilmesi açısından izlenen temel göstergelerden biridir. Dolayısıyla rezerv erimesinin hızlandığı dönemler, dış denge verilerinde yalnızca teknik bir ayrıntı değil, makroekonomik kırılganlığın merkez göstergelerinden biri olarak değerlendirilir. Şubat verisi tam da böyle bir sinyal üretiyor.
Net hata noksan da yüksek
Raporun finans hesabı tablosunda net hata ve noksan kaleminin şubat ayında 6 milyar 471 milyon dolar olduğu görülüyor. Bu kalem, kaynağı tam sınıflandırılamayan döviz giriş-çıkışlarını yansıttığı için piyasa tarafından ayrıca izlenir. Yüksek seviyeler kısa vadede finansman rahatlığı sağlayabilir; ancak şeffaflık ve veri kalitesi tartışmaları nedeniyle sürdürülebilir ve öngörülebilir bir finansman unsuru olarak görülmez. Bu nedenle net hata ve noksanın yüksek gerçekleşmesi, finansman tarafında yapısal rahatlama anlamına gelmez; daha çok geçici bir dengeleyici gibi değerlendirilir.
Büyük resim: Hizmet gelirleri güçlü, ama dış denge hâlâ kırılgan
Şubat 2026 ödemeler dengesi verisinin ortaya koyduğu ana hikâye şu: Türkiye ekonomisi döviz kazanmaya devam ediyor, özellikle hizmet gelirleri tarafında güçlü bir performans sergiliyor; ancak bu performans yüksek dış ticaret açığını ve gelir dengesi kaynaklı çıkışları dengelemeye yetmiyor. Ortaya çıkan cari açık ise ağırlıklı olarak kredi, oynak portföy akımları, net hata noksan ve rezerv kullanımıyla finanse ediliyor. Bu kompozisyon, miktar olarak finansman bulunduğunu; fakat kalite olarak kırılganlığın sürdüğünü gösteriyor.
Bu nedenle veriler, yalnızca “cari açık arttı” şeklinde okunmamalı. Esas mesele, açığın nasıl oluştuğu ve hangi kaynaklarla kapatıldığı. Şubat raporu bu sorulara net yanıt veriyor: Açığın kökeninde mal ticaretindeki zayıflık ve yapısal gelir çıkışları var; finansmanında ise uzun vadeli üretken sermayeden çok borç ve rezerv çözülmesi öne çıkıyor. Bu yapı değişmediği sürece, hizmet gelirlerinin güçlü seyri değerli olsa da tek başına dış dengeyi kalıcı biçimde onarmaya yetmeyecek görünüyor.
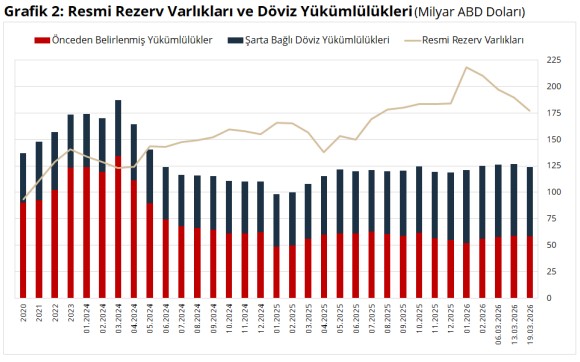
Türkiye Cumhuriyet Merkez Bankası’nın 19 Mart 2026 tarihli “Uluslararası Rezervler ve Döviz Likiditesi Gelişmeleri” raporu, rezervlerde dikkat çekici bir gerilemeye işaret etti. Resmi rezerv varlıkları bir haftada yüzde 6,4 azalarak 177,5 milyar ABD dolarına düştü. Aynı dönemde altın rezervlerindeki sert gerileme öne çıkarken, döviz varlıklarında sınırlı bir toparlanma görüldü. Kamu sektörünün kısa vadeli döviz yükümlülüklerinde ise gerileme yaşandı.
Bir haftada 12,2 milyar dolarlık rezerv kaybı
TCMB verilerine göre şubat 2026 sonunda 210 milyar 260 milyon dolar düzeyinde olan resmi rezerv varlıkları, 6 Mart’ta 197 milyar 478 milyon dolara, 13 Mart’ta 189 milyar 625 milyon dolara ve 19 Mart itibarıyla 177 milyar 458 milyon dolara geriledi. Böylece yalnızca bir haftada 12 milyar 167 milyon dolarlık düşüş yaşandı. Şubat ayı sonuna göre kayıp ise 32 milyar 802 milyon dolara ulaştı. Bu gerileme oranı haftalık bazda yüzde 6,4, şubat ayına göre ise yüzde 15,6 olarak kaydedildi.
Bu tablo, mart ayı boyunca rezervlerde aşağı yönlü baskının hızlandığını ortaya koydu. Özellikle üst üste üç haftada yaşanan geri çekilme, rezerv birikiminde belirgin bir zayıflamaya işaret etti.
Altın rezervleri sert düştü, döviz varlıkları arttı
Raporun en dikkat çekici başlıklarından biri rezerv kompozisyonunda yaşanan değişim oldu. 19 Mart haftasında döviz varlıkları yüzde 12,2 artışla 53 milyar 591 milyon dolara yükselirken, altın cinsinden rezerv varlıkları yüzde 13,4 azalarak 116 milyar 166 milyon dolara indi. IMF rezerv pozisyonu ve SDR toplamı ise 7 milyar 701 milyon dolar seviyesinde gerçekleşti.
Şubat sonuna göre bakıldığında ise döviz varlıklarında 12 milyar 94 milyon dolarlık, yani yüzde 18,4’lük düşüş; altın rezervlerinde 20 milyar 661 milyon dolarlık, yani yüzde 15,1’lik azalma görüldü. IMF rezerv pozisyonu ve SDR kalemi de 47 milyon dolar geriledi. Bu görünüm, rezerv kaybının büyük ölçüde altın tarafındaki çözülmeyle birlikte genel rezerv stokuna yayıldığını gösterdi.
Tablo 1 ne söylüyor?
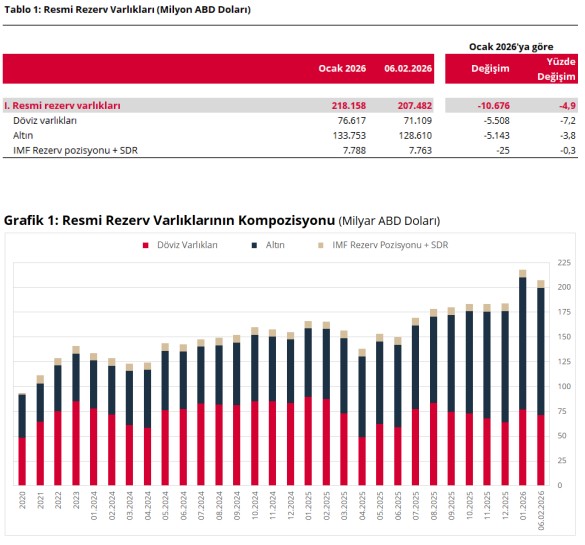
TCMB’nin yayımladığı Tablo 1: Resmi Rezerv Varlıkları verileri, dört temel sonucu ortaya koyuyor: Resmi rezerv varlıkları 210,3 milyar dolardan 177,5 milyar dolara geriledi. Döviz varlıkları 65,7 milyar dolardan 53,6 milyar dolara indi. Altın rezervleri 136,8 milyar dolardan 116,2 milyar dolara düştü. IMF rezerv pozisyonu ve SDR toplamı ise 7,7 milyar dolar civarında yatay seyretti.
Bu tablo, rezerv erimesinin sadece tek bir kalemden kaynaklanmadığını; ancak en sert baskının altın rezervlerinde yoğunlaştığını gösteriyor. Döviz varlıklarında haftalık artış olsa da şubat sonuna göre tablo halen aşağı yönlü.
Kamu sektörünün döviz yükümlülükleri 124 milyar dolara indi
Rapora göre kamu sektörünün, yani Merkez Bankası ve merkezi yönetimin, kısa vadede döviz likiditesini etkileyen döviz yükümlülükleri geçen haftaya göre yüzde 2,3 azalarak 124 milyar 21 milyon ABD doları oldu. Önceden belirlenmiş döviz yükümlülükleri yüzde 0,9 azalışla 58 milyar 307 milyon dolara gerilerken, şarta bağlı döviz yükümlülükleri yüzde 3,5 düşüşle 65 milyar 714 milyon dolar seviyesine indi.
Merkez Bankası’nın toplam yabancı para swap işlemlerinden kaynaklanan döviz yükümlülükleri ise aynı hafta itibarıyla 16,4 milyar dolar olarak açıklandı. Bu veri, rezerv tarafında düşüş sürerken yükümlülükler cephesinde sınırlı da olsa bir rahatlama yaşandığını ortaya koydu.
Tablo 2’de öne çıkan kalemler
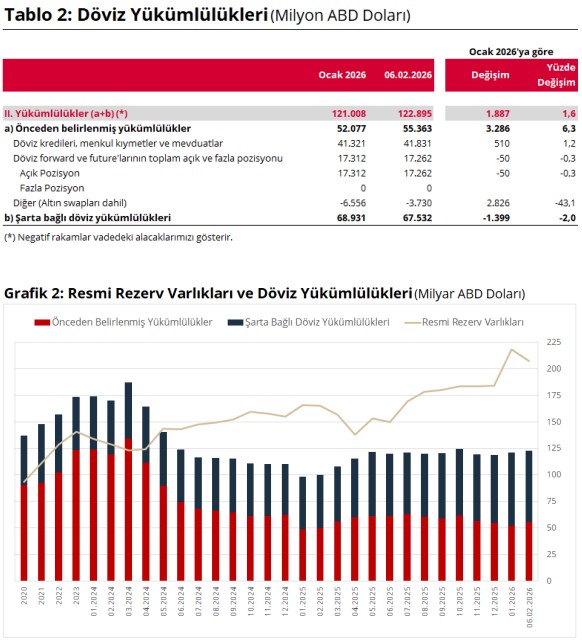
Tablo 2: Döviz Yükümlülükleri verilerine göre toplam yükümlülükler şubat sonunda 125 milyar 68 milyon dolar seviyesindeyken 19 Mart’ta 124 milyar 21 milyon dolara indi. Önceden belirlenmiş yükümlülükler şubat sonuna göre 2 milyar 325 milyon dolar artarken, şarta bağlı döviz yükümlülükleri 3 milyar 372 milyon dolar azaldı. Böylece toplam yükümlülüklerde şubat sonuna göre 1 milyar 47 milyon dolarlık gerileme gerçekleşti.
Alt kalemlere bakıldığında, döviz kredileri, menkul kıymetler ve mevduatlar 43,9 milyar dolar düzeyinde bulunurken; döviz swapları kaynaklı açık/fazla pozisyon 16,35 milyar dolar seviyesinde yer aldı. “Diğer” başlığı altında izlenen kalemde ise negatif görünüm sürdü.
Grafikler ne anlatıyor?
Grafik 1: Resmi Rezerv Varlıklarının Kompozisyonu, 2020’den 2026 martına uzanan dönemde rezervlerin bileşimini gösteriyor. Grafikte 2026’nın başında 200 milyar doların üzerine çıkan toplam rezervlerin, 6 Mart, 13 Mart ve 19 Mart haftalarında art arda düşerek 177,5 milyar dolar seviyesine gerilediği açık biçimde görülüyor. Grafik ayrıca, rezerv yapısında altının yüksek ağırlığını koruduğunu ancak son haftalardaki çözülmenin toplam rezervleri aşağı çektiğini ortaya koyuyor.
Grafik 2: Resmi Rezerv Varlıkları ve Döviz Yükümlülükleri ise bir yandan resmi rezervlerdeki aşağı yönlü hareketi, diğer yandan yükümlülüklerde daha sınırlı bir gerilemeyi yansıtıyor. Grafikte, önceden belirlenmiş ve şarta bağlı yükümlülüklerden oluşan toplam yükümlülük stokunun 124 milyar dolar bandında seyrettiği; buna karşılık resmi rezervlerin mart ayı içinde daha hızlı gerilediği dikkat çekiyor. Bu görünüm, rezerv-yükümlülük dengesinde tampon alanın daraldığı yönünde yorumlanabilir. Bu son cümle rapordaki verilerden yapılan bir değerlendirmedir.
Rezervlerdeki gerileme neden önemli?
Resmi rezervler, merkez bankalarının dış şoklara karşı dayanıklılığını gösteren en önemli göstergelerden biri olarak kabul ediliyor. Rezervlerdeki sert düşüş, kur oynaklığına karşı kullanılabilecek alanın daralması, dış finansman baskılarının daha görünür hale gelmesi ve piyasalarda rezerv yeterliliğine ilişkin tartışmaların yeniden güçlenmesi anlamına gelebiliyor. Bu nedenle 19 Mart haftasında kaydedilen düşüş, yalnızca istatistiki bir değişim değil, para politikası ve finansal istikrar açısından da yakından izlenecek bir gelişme olarak öne çıkıyor. Bu paragraf, TCMB verilerinin ekonomik anlamına dair genel bir haber değerlendirmesidir; raporun doğrudan ifadesi değildir.
Türkiye Cumhuriyet Merkez Bankası’nın yayımladığı Uluslararası Yatırım Pozisyonu Gelişmeleri raporuna göre, Türkiye’nin net Uluslararası Yatırım Pozisyonu 2026 yılı Ocak ayı itibarıyla eksi 345,2 milyar ABD doları oldu. Raporda, ülkenin yurt dışı varlıkları ile yükümlülükleri arasındaki farkın yüksek seyrini koruduğu görüldü.
Ocak ayı itibarıyla Türkiye’nin yurt dışı varlıkları bir önceki aya göre yüzde 8,1 artarak 446,3 milyar ABD dolarına çıktı. Aynı dönemde yükümlülükler ise yüzde 7,3 artışla 791,5 milyar ABD doları seviyesine yükseldi. Böylece net yatırım pozisyonundaki aylık bozulma 20,4 milyar dolar oldu. Bu tablo, rapordaki stok verileri ve aylık değişim tablosunda yer aldı.
Varlık kalemleri içinde en dikkat çekici artış rezerv varlıklarda görüldü. Rezerv varlıklar bir önceki aya göre 34,1 milyar ABD doları artarak 218,2 milyar ABD dolarına ulaştı. Doğrudan yatırımlar kalemi yüzde 0,5 artışla 75,5 milyar dolar olurken, diğer yatırımlar kalemi yüzde 0,8 azalarak 146,2 milyar dolara geriledi. Bankaların yabancı para efektif ve mevduat varlıkları da yüzde 1,3 düşüşle 43,4 milyar dolara indi. Bu ayrıntılar raporun ikinci sayfasındaki varlık tablosunda yer aldı.
Yükümlülükler tarafında ise artış daha çok doğrudan yatırım ve portföy yatırımlarında öne çıktı. Doğrudan yatırımlar kalemi bir önceki aya göre yüzde 14,4 artarak 231,3 milyar ABD doları seviyesine yükseldi. Portföy yatırımları yüzde 12,5 artışla 152,1 milyar dolara, diğer yatırımlar da yüzde 2 artışla 408,1 milyar dolara çıktı. Bu gelişme, Türkiye’nin dış yükümlülük stokunda özellikle sermaye piyasası ve doğrudan yatırım kalemlerinde genişleme yaşandığını gösterdi.
Portföy yükümlülükleri alt kalemlerinde hisse senetleri dikkat çekti. Hisse senedi yükümlülükleri bir önceki aya göre yüzde 26,3 oranında artarak 42,4 milyar ABD doları oldu. Rapordaki grafiklerde portföy yükümlülükleri içinde en büyük kalemin 47,3 milyar dolarla Hazine eurobond stoku olduğu, hisse senetlerinin ise 42,4 milyar dolarla ikinci sırada yer aldığı görüldü. Sayfa 3’teki grafikler, borç senetleri ve DİBS kalemlerinin dağılımını da gösteriyor.
Diğer yatırım yükümlülüklerinin kompozisyonunda ise krediler 241,2 milyar dolarla ilk sırada yer aldı. Efektif ve mevduatlar 97 milyar dolar, ticari krediler 62,5 milyar dolar, SDR tahsisatları ise 7,5 milyar dolar olarak raporda yer aldı. Bu yapı, dış yükümlülük kompozisyonunda kredi kaleminin ağırlığını sürdürdüğünü ortaya koydu.
Ocak verileri, Türkiye’nin dış varlıklarında güçlü rezerv artışı görülse de yükümlülüklerdeki yüksek seyrin net yatırım pozisyonunda açık vermeye devam ettiğini gösterdi.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 13 Şubat 2026 tarihli “Uluslararası Rezervler ve Döviz Likiditesi Gelişmeleri” bültenine göre resmî rezerv varlıkları geçen haftaya kıyasla yüzde 2,1 artarak 211,8 milyar ABD dolarına çıktı.
Bültende yer alan tabloya göre aynı dönemde döviz varlıkları yüzde 1,0 artışla 71,8 milyar dolar, altın cinsinden rezerv varlıkları yüzde 2,8 artışla 132,2 milyar dolar oldu. IMF rezerv pozisyonu ve SDR toplamı ise yüzde 0,5 yükselişle 7,8 milyar dolar seviyesinde gerçekleşti.
Döviz likiditesini etkileyen yükümlülükler 124,4 milyar dolar
Raporun 2’nci sayfasındaki döviz likiditesi bölümünde, kamu sektörünün (Merkez Bankası ve Merkezi Yönetim) kısa vadede döviz likiditesini etkileyen döviz yükümlülüklerinin geçen haftaya göre yüzde 1,2 artarak 124,4 milyar ABD dolarına yükseldiği kaydedildi.
Aynı bölümde, önceden belirlenmiş döviz yükümlülüklerinin 56,0 milyar dolar, şarta bağlı döviz yükümlülüklerinin 68,3 milyar dolar düzeyinde gerçekleştiği bilgisi yer aldı.
Swap kaynaklı yükümlülük 17,3 milyar dolar
Bültende ayrıca, TCMB’nin toplam yabancı para swap işlemlerinden kaynaklanan döviz yükümlülüklerinin 17,3 milyar ABD doları seviyesinde bulunduğu belirtildi.
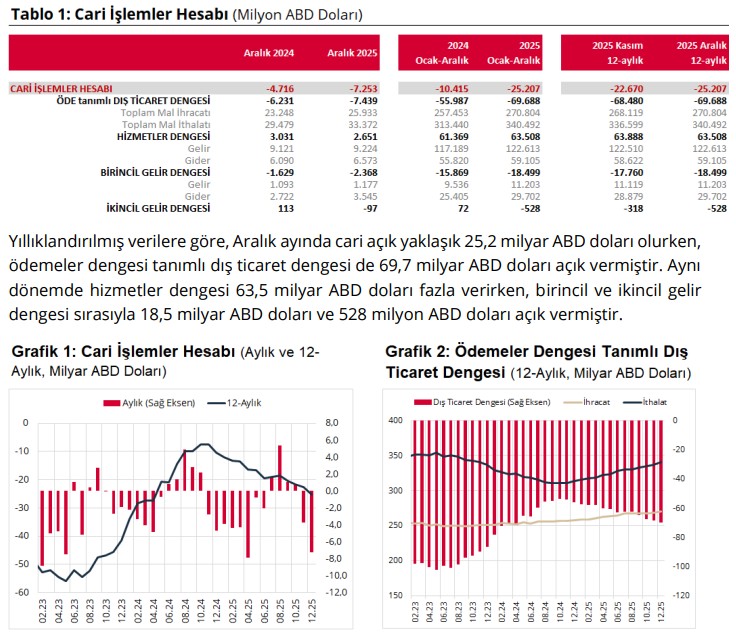
Türkiye Cumhuriyet Merkez Bankası (TCMB) Veri Yönetişimi ve İstatistik Genel Müdürlüğü’nün yayımladığı “Ödemeler Dengesi Gelişmeleri – Aralık 2025” raporunda, yılın son ayında cari dengenin belirgin şekilde açık verdiği, hizmet gelirlerinin ise dengeyi desteklemeyi sürdürdüğü belirtildi. Aralık ayında cari açık 7,253 milyar dolar olurken; altın ve enerji hariç cari dengede 0,691 milyar dolar açık oluştu. Aynı dönemde ödemeler dengesi tanımlı dış ticaret açığı 7,439 milyar dolar olarak gerçekleşti.
12 aylık görünüm: cari açık 25,2 milyar dolar; hizmetler 63,5 milyar dolar fazla
Yıllıklandırılmış (12 aylık) verilere göre Aralık itibarıyla cari açık yaklaşık 25,2 milyar dolar düzeyinde hesaplandı. 12 aylık ödemeler dengesi tanımlı dış ticaret açığı 69,7 milyar dolar olurken, aynı dönemde hizmetler dengesi 63,5 milyar dolar fazla verdi. Birincil gelir dengesi 18,5 milyar dolar, ikincil gelir dengesi ise 528 milyon dolar açık kaydetti.
Aralık ayında hizmetler dengesi kaynaklı net giriş 2 milyar 651 milyon dolar olurken, bu kalem altında taşımacılık net geliri 1 milyar 674 milyon dolar, seyahat net geliri 2 milyar 533 milyon dolar olarak rapora yansıdı.
Cari işlemler tablosu: raporda yer alan tüm kalemler (milyon ABD doları)
Aşağıdaki değerler rapordaki Tablo 1 (Cari İşlemler Hesabı) verileridir; tutarlar milyon ABD doları cinsindedir:
Aralık 2024 – Aralık 2025 karşılaştırması
Cari işlemler hesabı: Aralık 2024 -4.716 | Aralık 2025 -7.253
ÖDE tanımlı dış ticaret dengesi: -6.231 | -7.439
Toplam mal ihracatı: 23.248 | 25.933
Toplam mal ithalatı: 29.479 | 33.372
Hizmetler dengesi: 3.031 | 2.651
o Hizmet gelirleri: 9.121 | 9.224
o Hizmet giderleri: 6.090 | 6.573
Birincil gelir dengesi: -1.629 | -2.368
o Gelir: 1.093 | 1.177
o Gider: 2.722 | 3.545
İkincil gelir dengesi: 113 | -97
Ocak–Aralık 2024 – Ocak–Aralık 2025 (kümülatif)
Cari işlemler hesabı: -10.415 | -25.207
ÖDE tanımlı dış ticaret dengesi: -55.987 | -69.688
Toplam mal ihracatı: 257.453 | 270.804
Toplam mal ithalatı: 313.440 | 340.492
Hizmetler dengesi: 61.369 | 63.508
o Hizmet gelirleri: 117.189 | 122.613
o Hizmet giderleri: 55.820 | 59.105
Birincil gelir dengesi: -15.869 | -18.499
o Gelir: 9.536 | 11.203
o Gider: 25.405 | 29.702
İkincil gelir dengesi: 72 | -528
12 aylık (Kasım 2025 – Aralık 2025)
Cari işlemler hesabı: Kasım -22.670 | Aralık -25.207
ÖDE tanımlı dış ticaret dengesi: -68.480 | -69.688
Toplam mal ihracatı: 268.119 | 270.804
Toplam mal ithalatı: 336.599 | 340.492
Hizmetler dengesi: 63.888 | 63.508
o Hizmet gelirleri: 122.510 | 122.613
o Hizmet giderleri: 58.622 | 59.105
Birincil gelir dengesi: -17.760 | -18.499
o Gelir: 11.119 | 11.203
o Gider: 28.879 | 29.702
İkincil gelir dengesi: -318 | -528
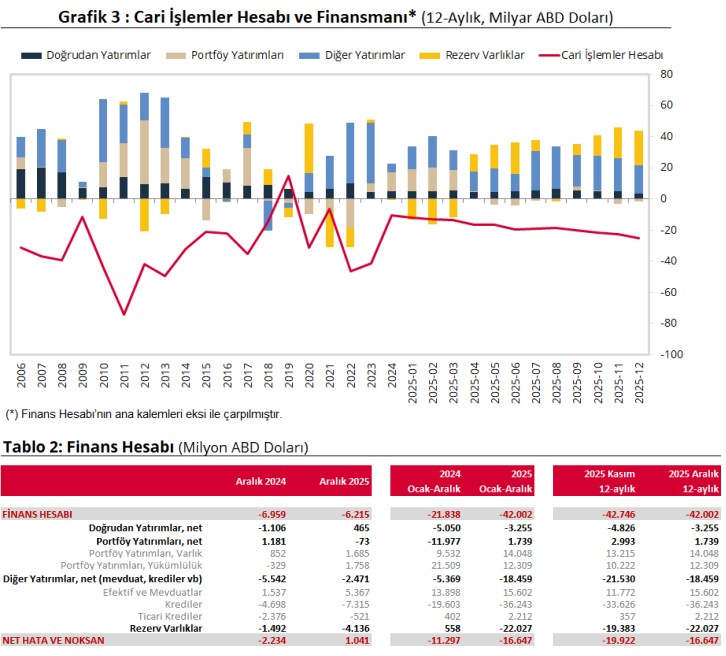
Finansman tarafı: 12 aylık cari açığın finansmanında rezervlerde 22,0 milyar dolarlık azalış
Raporda, Aralık 2025 itibarıyla yıllıklandırılmış cari açığın finansmanına net doğrudan yatırımların 3,3 milyar dolar ve kredilerin 36,2 milyar dolar katkı verdiği; buna karşılık net portföy yatırımlarının 1,7 milyar dolar, ticari kredilerin 2,2 milyar dolar ve net efektif ve mevduatların 15,6 milyar dolar “negatif yönlü” etki ettiği ifade edildi. Aynı bölümde, Merkez Bankası döviz cinsinden net rezerv azalışının 22,0 milyar dolar olduğu kaydedildi.
Aralık ayında doğrudan yatırımlar kaynaklı net çıkışlar 465 milyon dolar olarak raporlandı. Bu çerçevede yurt dışı yerleşiklerin Türkiye’ye toplam doğrudan yatırımları 642 milyon dolar artarken, yurt içi yerleşiklerin yurt dışındaki doğrudan yatırımları 1 milyar 107 milyon dolar arttı. Gayrimenkul kaleminde ise yurt içi yerleşiklerin yurt dışında 252 milyon dolar gayrimenkul alımı yaptığı; yurt dışı yerleşiklerin de Türkiye’de 287 milyon dolar net gayrimenkul alımı gerçekleştirdiği belirtildi.
Finans hesabı tablosu: raporda yer alan tüm kalemler (milyon ABD doları)
Aşağıdaki değerler rapordaki Tablo 2 (Finans Hesabı) verileridir; tutarlar milyon ABD doları cinsindedir:
Aralık 2024 – Aralık 2025
ÖdemelerDengesi_Aralık2025
Finans hesabı: -6.959 | -6.215
Doğrudan yatırımlar, net: -1.106 | 465
Portföy yatırımları, net: 1.181 | 73
o Portföy yatırımları, varlık: 852 | 1.685
o Portföy yatırımları, yükümlülük: -329 | 1.758
Diğer yatırımlar, net (mevduat, krediler vb): -5.542 | -2.471
o Efektif ve mevduatlar: 1.537 | 5.367
o Krediler: -4.698 | -7.315
o Ticari krediler: -2.376 | -521
Rezerv varlıklar: -1.492 | -4.136
Net hata ve noksan: -2.234 | 1.041
Ocak–Aralık 2024 – Ocak–Aralık 2025 (kümülatif)
Finans hesabı: -21.838 | -42.002
Doğrudan yatırımlar, net: -5.050 | -3.255
Portföy yatırımları, net: -11.977 | 1.739
o Portföy yatırımları, varlık: 9.532 | 14.048
o Portföy yatırımları, yükümlülük: 21.509 | 12.309
Diğer yatırımlar, net: -5.369 | -18.459
o Efektif ve mevduatlar: 13.898 | 15.602
o Krediler: -19.603 | -36.243
o Ticari krediler: 402 | 2.212
Rezerv varlıklar: 558 | -22.027
Net hata ve noksan: -11.297 | -16.647
12 aylık (Kasım 2025 – Aralık 2025)
Finans hesabı: Kasım -42.746 | Aralık -42.002
Doğrudan yatırımlar, net: -4.826 | -3.255
Portföy yatırımları, net: 2.993 | 1.739
o Portföy yatırımları, varlık: 13.215 | 14.048
o Portföy yatırımları, yükümlülük: 10.222 | 12.309
Diğer yatırımlar, net: -21.530 | -18.459
o Efektif ve mevduatlar: 11.772 | 15.602
o Krediler: -33.626 | -36.243
o Ticari krediler: 357 | 2.212
Rezerv varlıklar: -19.383 | -22.027
Net hata ve noksan: -19.922 | -16.647
Portföy, krediler, mevduat ve rezerv ayrıntıları
TCMB raporunda Aralık ayında portföy yatırımlarının 73 milyon dolar net giriş kaydettiği belirtilirken; yurt dışı yerleşiklerin hisse senedi piyasasında 839 milyon dolar, DİBS piyasasında 501 milyon dolar net alış yaptığı bilgisi paylaşıldı. Yurt dışındaki tahvil ihraçlarında ise yurt dışı yerleşiklerin bankalar ve diğer sektörler ihraçlarında sırasıyla 383 milyon dolar ve 85 milyon dolar net alış yaptığı; Genel Hükümet ihraçlarında ise 140 milyon dolar net satış gerçekleştirdiği ifade edildi.
Yurt dışından kredi kullanımlarında Aralık ayında bankalar 1 milyar 317 milyon dolar, Genel Hükümet 567 milyon dolar ve diğer sektörler 4 milyar 333 milyon dolar net kullanım yaptı. Diğer yatırımlar altında, yurt dışı bankaların yurt içindeki mevduatları toplam 1 milyar 940 milyon dolar net azalış kaydederken; bunun 2 milyar 49 milyon doları TL cinsi azalış, 109 milyon doları yabancı para cinsi artış olarak ayrıştırıldı. Raporda ayrıca resmî rezervlerde bu ay 4 milyar 136 milyon dolar net azalış gerçekleştiği vurgulandı.
TCMB’nin yayımladığı raporda, resmi rezervlerin aylık bazda gerileme kaydettiği görülürken, rezerv kompozisyonunda altının ağırlığının sürdüğü izlendi. Rapora göre, geçen ay sonuna kıyasla döviz varlıkları %7,2 düşüşle 71,1 milyar dolara, altın cinsinden rezerv varlıkları %3,8 azalışla 128,6 milyar dolara geriledi. IMF rezerv pozisyonu ve SDR toplamı ise %0,3 düşüşle 7,8 milyar dolar düzeyinde gerçekleşti.
Döviz likiditesi: Kısa vadeli yükümlülükler 122,9 milyar dolar
Raporda, kamu sektörünün (Merkez Bankası ve Merkezi Yönetim) kısa vadede döviz likiditesini etkileyen döviz yükümlülüklerinin geçen ay sonuna göre %1,6 artarak 122,9 milyar dolara yükseldiği belirtildi. Bu kapsamda önceden belirlenmiş döviz yükümlülükleri %6,3 artışla 55,4 milyar dolar olurken, şarta bağlı döviz yükümlülükleri %2,0 azalışla 67,5 milyar dolar seviyesinde kaydedildi.
Öte yandan rapor, Merkez Bankası’nın toplam yabancı para swap işlemlerinden kaynaklanan döviz yükümlülüklerinin 17,3 milyar dolar düzeyinde bulunduğunu da ortaya koydu.
Türkiye Cumhuriyet Merkez Bankası (TCMB) Veri Yönetişimi ve İstatistik Genel Müdürlüğü / Ödemeler Dengesi Müdürlüğü imzasıyla yayımlanan bültende, 30 Ocak 2026 itibarıyla uluslararası rezervlerin haftalık görünümüne ilişkin güncellemeler paylaşıldı.
Rezervlerde haftalık artış: kompozisyon altın lehine değişti
Bültene göre resmi rezerv varlıkları bir önceki haftaya kıyasla %1,2 artışla 218,2 milyar ABD doları seviyesinde gerçekleşti.
Aynı dönemde rezervlerin alt kırılımlarında ayrışma dikkat çekti:
Döviz varlıkları: haftalık %2,4 azalarak 76,6 milyar dolar
Altın cinsinden rezerv varlıkları:%3,4 artarak 133,8 milyar dolar
IMF rezerv pozisyonu + SDR toplamı:%1,2 artarak 7,8 milyar dolar
Bu tablo, haftalık toplam artışın ağırlıklı olarak altın kaleminden geldiğine, döviz varlıklarında ise ters yönde hareket olduğuna işaret ediyor.
Döviz likiditesi cephesi: yükümlülükler 120,3 milyar dolar
Bültende yalnızca rezerv büyüklüğü değil, kısa vadede döviz likiditesini etkileyen yükümlülükler de yer aldı. Buna göre kamu sektörünün (Merkez Bankası ve Merkezi Yönetim) kısa vadeli döviz likiditesini etkileyen döviz yükümlülükleri %0,1 artarak 120,3 milyar dolar düzeyinde gerçekleşti.
Yükümlülüklerin kompozisyonunda ise iki yönlü hareket öne çıktı:
Önceden belirlenmiş döviz yükümlülükleri:%3,2 azalarak 51,7 milyar dolar
Şarta bağlı döviz yükümlülükleri:%2,7 artarak 68,7 milyar dolar
Ayrıca bülten, Merkez Bankası’nın toplam yabancı para swap işlemlerinden kaynaklanan döviz yükümlülüklerinin 17,3 milyar dolar seviyesinde olduğunu kaydetti.
Neden önemli?
Bu tür bültenler, piyasaların yakından izlediği rezerv seviyelerini ve kısa vadeli döviz likiditesini etkileyen yükümlülük bileşimini birlikte göstererek, dış finansman koşulları ve kur oynaklığı açısından “risk iştahı–tampon kapasite” tartışmalarına veri zemini sunuyor. (Bültende yer alan haftalık ayrışma; rezerv kompozisyonunun altın lehine güçlendiğini, yükümlülük tarafında ise şarta bağlı kalemlerin arttığını gösteriyor.)