
 Nöbetçi Eczaneler


Türkiye Cumhuriyet Merkez Bankası, 22 Ekim 2026 tarihli Para Politikası Kurulu toplantısında politika faizini 100 baz puan indirerek yüzde 37’den yüzde 36’ya çekti. Son faiz indirimini 22 Ocak 2026’da gerçekleştiren Merkez Bankası, aradan geçen dokuz ayın ardından yeniden indirime gitti. Karar, finansman maliyetleri açısından olumlu bir adım olarak değerlendirilirken Merkez Bankası, yüksek enerji fiyatları, jeopolitik gerilimler ve enflasyon riskleri nedeniyle sıkı para politikasından vazgeçilmediği mesajını verdi.
Türkiye Cumhuriyet Merkez Bankası (TCMB), piyasaların merakla beklediği ekim ayı faiz kararını açıkladı. Merkez Bankası Başkanı Yaşar Fatih Karahan başkanlığında 22 Ekim Perşembe günü toplanan Para Politikası Kurulu (PPK), politika faizi olan bir hafta vadeli repo ihale faiz oranını yüzde 37’den yüzde 36’ya indirdi.
Merkez Bankası, gecelik borç verme faizini yüzde 40’tan yüzde 39’a, gecelik borçlanma faizini ise yüzde 35,5’ten yüzde 34,5’e düşürdü. Böylece üç temel faiz oranında da 100’er baz puanlık indirime gidildi.
Kararın en önemli yönü, Merkez Bankasının 22 Ocak 2026’dan bu yana ilk kez faiz indirmesi oldu. Ocak toplantısında politika faizini yüzde 38’den yüzde 37’ye çeken Banka, sonraki beş toplantıda faiz oranını değiştirmemişti.
Ekim kararıyla birlikte 2026 yılı içerisinde yapılan toplam faiz indirimi 200 baz puana ulaşırken, politika faizi yıl başındaki yüzde 38 seviyesinden yüzde 36’ya geriledi.
Merkez Bankasının yeni faiz oranları
| Faiz türü | Önceki | Yeni | Değişim |
|---|---|---|---|
| Politika faizi | %37,00 | %36,00 | -100 baz puan |
| Gecelik borç verme faizi | %40,00 | %39,00 | -100 baz puan |
| Gecelik borçlanma faizi | %35,50 | %34,50 | -100 baz puan |
Merkez Bankasının kararı, ekonomik faaliyetlerdeki zayıflama ve enflasyonun ana eğilimindeki gerileme dikkate alınarak alınırken, karar metninde sıkı para politikasının sürdürüleceği özellikle vurgulandı.
Merkez Bankasının 22 Ekim 2026 tarihli açıklamasının tamamı
Türkiye Cumhuriyet Merkez Bankası Para Politikası Kurulunun 2026-45 sayılı kararının tam metni şöyle:
“PARA POLİTİKASI KURULU KARARI | 22 EKİM 2026 | SAYI: 2026-45
Toplantıya Katılan Kurul Üyeleri
Yaşar Fatih Karahan (Başkan), Hatice Karahan, Fatma Özkul, Gazi İshak Kara, Yusuf Emre Akgündüz, Elif Haykır Hobikoğlu.
Para Politikası Kurulu (Kurul), politika faizi olan bir hafta vadeli repo ihale faiz oranının yüzde 37’den yüzde 36’ya indirilmesine karar vermiştir. Kurul ayrıca, Merkez Bankası gecelik vadede borç verme faiz oranını yüzde 40’tan yüzde 39’a, gecelik vadede borçlanma faiz oranını ise yüzde 35,5’ten yüzde 34,5’e indirmiştir.
Aylık dalgalanmalara karşın, son dönem enflasyon gerçekleşmeleri ve öncü göstergeler ana eğilimdeki gerilemeyi teyit etmektedir. İktisadi faaliyete ilişkin veriler ve arz şoklarının yurt içi fiyatlara yansımasının sınırlı kalması, iç talepteki zayıf seyrin devam ettiğini göstermektedir. Diğer taraftan, canlılığını koruyan jeopolitik gerilimler neticesinde yüksek seyreden enerji fiyatlarının enflasyon görünümü üzerinde oluşturduğu yukarı yönlü riskler sürmektedir. Jeopolitik gelişmelerin maliyet kanalı, iktisadi faaliyet ve beklenti kanalı üzerinden enflasyon görünümüne etkileri yakından takip edilmektedir.
Fiyat istikrarı sağlanana kadar sürdürülecek sıkı para politikası duruşu talep, kur ve beklenti kanalları üzerinden dezenflasyon sürecini güçlendirecektir. Kurul politika faizine ilişkin atılacak adımları; enflasyon gerçekleşmelerini, ana eğilimini ve beklentilerini göz önünde bulundurarak ara hedeflerle uyumlu biçimde dezenflasyonun gerektirdiği sıkılığı sağlayacak şekilde belirleyecektir. Adımların büyüklüğü ve zamanlaması enflasyon görünümü odaklı, toplantı bazlı ve ihtiyatlı bir yaklaşımla belirlenecektir. Enflasyon görünümünde belirgin ve kalıcı bir bozulma olması durumunda para politikası duruşu sıkılaştırılacaktır. Kurul enflasyon üzerindeki yukarı yönlü risklere karşı ihtiyatlı duruşunu vurgulamıştır.
Kredi ve mevduat piyasalarında öngörülenin dışında gelişmeler olması halinde parasal aktarım mekanizması ilave makroihtiyati adımlarla desteklenecektir. Likidite koşulları yakından izlenmeye ve likidite yönetimi araçları etkili şekilde kullanılmaya devam edilecektir.
Kurul, politika kararlarını enflasyonu orta vadede yüzde 5 hedefine ulaştıracak parasal ve finansal koşulları sağlayacak şekilde belirleyecektir. Kurul, kararlarını öngörülebilir, veri odaklı ve şeffaf bir çerçevede alacaktır.
Para Politikası Kurulu Toplantı Özeti beş iş günü içinde yayımlanacaktır.”
Son faiz indirimi ne zaman yapılmıştı? Dokuz aylık bekleyiş sona erdi
Merkez Bankasının 22 Ekim kararı, 2026 yılı para politikası açısından önemli bir değişime işaret ediyor.
Banka, 22 Ocak 2026’da politika faizini yüzde 38’den yüzde 37’ye indirmiş, sonraki beş Para Politikası Kurulu toplantısında ise faiz oranını sabit tutmuştu.
Mart, nisan, haziran, temmuz ve eylül toplantılarında yüzde 37 seviyesinin korunmasının ardından ekim ayında yeniden indirime gidildi.
Merkez Bankasının 2026 yılı faiz kararları
| Toplantı tarihi | Karar | Politika faizi |
|---|---|---|
| 22 Ocak 2026 | 100 baz puan indirim | %37 |
| 12 Mart 2026 | Sabit | %37 |
| 22 Nisan 2026 | Sabit | %37 |
| 11 Haziran 2026 | Sabit | %37 |
| 23 Temmuz 2026 | Sabit | %37 |
| 10 Eylül 2026 | Sabit | %37 |
| 22 Ekim 2026 | 100 baz puan indirim | %36 |
2026 yılı Para Politikası Kurulu kararlarının karşılaştırılması.
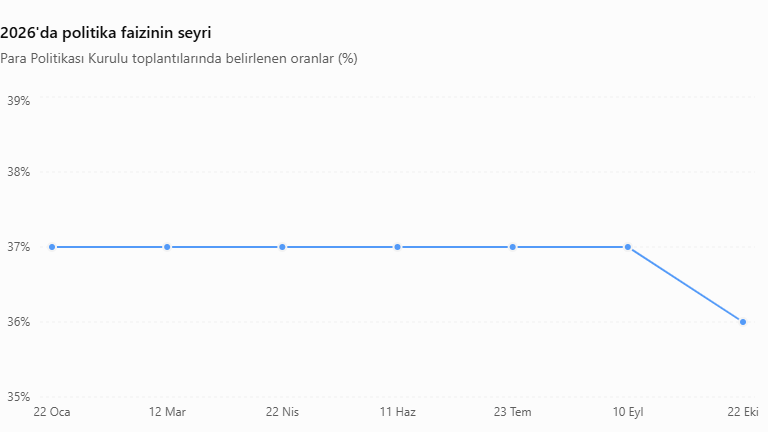
Dokuz aylık dönemde politika faizinin sabit tutulması, Merkez Bankasının enflasyon görünümünde daha güçlü bir iyileşme görmeyi beklediğini gösteriyordu. Ekim ayında yeniden indirime gidilmesi ise Bankanın mevcut ekonomik koşulların sınırlı bir faiz indirimine imkân tanıdığı değerlendirmesinde bulunduğuna işaret ediyor.
Bununla birlikte ekim kararını kesintisiz bir faiz indirim sürecinin başlangıcı olarak değerlendirmek için henüz erken. Karar metninde özellikle her toplantının ayrı değerlendirileceği ve enflasyonda kalıcı bozulma yaşanması halinde yeniden sıkılaştırmaya gidilebileceği belirtiliyor.
Enflasyon yüzde 29,73: Faiz indiriminin ekonomik gerekçeleri
Merkez Bankasının faiz kararında belirleyici olan unsurların başında enflasyonun ana eğilimi ve iç talepteki yavaşlama geliyor.
Türkiye İstatistik Kurumunun eylül ayı verilerine göre tüketici fiyatları aylık yüzde 1,84, yıllık yüzde 29,73 arttı. Yıllık enflasyon, geçen yılın aynı ayında kaydedilen yüzde 33,29 seviyesinin altında gerçekleşti.
| Enflasyon göstergesi | Eylül 2026 |
|---|---|
| Aylık tüketici enflasyonu | %1,84 |
| Yıllık tüketici enflasyonu | %29,73 |
| Yılbaşından itibaren fiyat artışı | %24,32 |
| 12 aylık ortalama enflasyon | %31,49 |
| Yıllık üretici fiyat enflasyonu | %27,38 |
| Yeni politika faizi | %36,00 |
Enflasyon ile faiz oranlarının karşılaştırılması, Merkez Bankasının neden temkinli hareket ettiğini de ortaya koyuyor.
Yeni politika faizi olan yüzde 36, eylül ayında gerçekleşen yıllık tüketici enflasyonunun 6,27 puan üzerinde bulunuyor. Ancak bu fark, tek başına yatırımcıların ya da tasarruf sahiplerinin elde edeceği gerçek getiriyi göstermiyor. Gerçek getiri, gelecek dönemde oluşacak enflasyona, kullanılan faiz oranına, vade süresine ve maliyetlere bağlı olarak değişiyor.
Ekonomik açıdan asıl önemli nokta, enflasyon gerilerken finansman maliyetlerinin hangi hızda düşeceği.
Faizlerin hızlı indirilmesi tüketim, kredi talebi ve döviz talebini artırarak enflasyonla mücadeleyi zorlaştırabilir. Buna karşılık faizlerin uzun süre yüksek seviyelerde tutulması yatırım, üretim ve tüketimi sınırlandırabilir.
Merkez Bankasının 100 baz puanlık indirimi, bu iki risk arasında kontrollü bir denge kurma çabası olarak okunabilir.
Kararın en önemli uyarısı: Enerji fiyatları enflasyonla mücadeleyi zorlaştırabilir
Faiz indirimi kadar karar metnindeki enerji fiyatları ve jeopolitik gelişmelere ilişkin uyarılar da önem taşıyor.
Türkiye’nin enerji ithalatına bağımlı yapısı nedeniyle uluslararası petrol ve doğal gaz fiyatlarındaki yükseliş, doğrudan ya da dolaylı olarak üretim maliyetlerini etkileyebiliyor.
Petrol fiyatlarındaki artışın akaryakıt fiyatlarına yansıması; ulaştırma, tarım, lojistik ve sanayi sektörlerinde maliyet baskısı oluşturabiliyor. Yükselen maliyetler zaman içerisinde gıda ve diğer tüketici fiyatlarına yansıyabiliyor.
Bu nedenle Merkez Bankası açısından enerji fiyatları yalnızca küresel bir gelişme değil, enflasyon hedefinin başarısını doğrudan etkileyebilen bir risk unsuru.
Eylül toplantısında da yüksek enerji fiyatlarının enflasyon görünümü üzerinde yukarı yönlü risk oluşturduğu belirtilmişti. Ekim kararında bu riskin devam ettiğinin vurgulanması, Bankanın faiz indirimine rağmen küresel gelişmeler konusunda ihtiyatlı yaklaşımını koruduğunu gösteriyor.
Faiz indirimi kredi, mevduat, döviz ve altını nasıl etkileyebilir?
Politika faizindeki düşüş, Merkez Bankasının kısa vadeli fonlama koşullarını gevşetmesi anlamına geliyor. Ancak bu değişimin bankaların sunduğu kredi ve mevduat faizlerine yansıması aynı anda ve aynı büyüklükte gerçekleşmeyebilir.
Ticari krediler: Bankaların fonlama maliyetlerinin düşmesi zamanla işletmelerin kredi koşullarını iyileştirebilir. Ancak kredi büyümesine yönelik düzenlemeler, bankaların risk değerlendirmesi ve kredi talebi, faizlerin ne ölçüde gerileyeceğini belirleyecek.
Konut ve tüketici kredileri: İndirim, kredi faizlerinde aşağı yönlü beklentileri destekleyebilir. Bununla birlikte yalnızca 100 baz puanlık politika faizi indirimi, konut ve ihtiyaç kredilerinin aynı ölçüde ucuzlayacağını garanti etmiyor.
Mevduat faizleri: Bankaların Türk lirası mevduata uyguladığı faizlerde zamanla düşüş görülebilir. Ancak bankaların likidite ihtiyacı ve mevduat toplama rekabeti nedeniyle oranlar farklılaşabilir.
Döviz kurları: Türk lirası faizlerindeki gerileme, diğer koşullar sabitken TL cinsi varlıkların getiri avantajını azaltabilir. Ancak döviz kurlarının seyri yalnızca faiz kararına değil; enflasyon beklentilerine, döviz arz ve talebine, sermaye hareketlerine ve küresel koşullara da bağlı.
Altın fiyatları: Faiz indirimi teorik olarak alternatif yatırım araçlarına yönelik ilgiyi etkileyebilir. Ancak Türkiye’de gram altın fiyatının seyrinde uluslararası ons altın fiyatı ve dolar/TL kuru da belirleyici olduğundan, faiz indiriminin tek başına yükseliş veya düşüş anlamına geldiği söylenemez.
Dolayısıyla kararın finansal piyasalara gerçek etkisini değerlendirmek için ilerleyen günlerde kredi ve mevduat faizlerinin yanı sıra döviz kurları, tahvil getirileri ve yatırımcı beklentilerindeki değişimleri birlikte izlemek gerekiyor.
Konya ekonomisi için ne anlama geliyor? Sanayici, tüccar ve çiftçi açısından üç temel etki
Merkez Bankasının faiz indirimi Konya açısından özellikle sanayi üretimi, ticari finansman ve tarım sektöründeki kredi maliyetleri bakımından önem taşıyor.
Konya ekonomisinde üretim ve ihracat yapan işletmelerin önemli bir bölümü işletme sermayesi, ham madde, makine yatırımı ve ticari faaliyetlerinin finansmanında banka kredilerinden yararlanıyor.
Yüksek kredi faizleri, işletmelerin finansman giderlerini artırırken yeni yatırımların ertelenmesine ve işletme sermayesi ihtiyacının daha maliyetli karşılanmasına yol açabiliyor.
Sanayide yatırım ve işletme sermayesi maliyetleri
Konya’nın makine, otomotiv yan sanayi, metal işleme, gıda ve tarım makineleri sektörlerinde faaliyet gösteren işletmeleri için ticari kredi faizleri önemli bir maliyet unsuru.
Faiz indiriminin bankaların ticari kredi oranlarına yansıması, işletmelerin finansman maliyetlerini azaltabilir. Bununla birlikte yatırım kararlarında yalnızca faiz oranları değil, sipariş hacmi, ihracat pazarları, kur gelişmeleri ve gelecek döneme ilişkin talep beklentileri de belirleyici olacak.
Tarımda kredi maliyeti kadar girdi fiyatları da önemli
Konya’nın geniş tarım alanlarında üretim yapan çiftçiler açısından faiz indirimi, finansman maliyetlerinde olası bir iyileşme anlamına geliyor.
Ancak üreticilerin ekonomik koşullarını belirleyen tek unsur kredi faizleri değil.
Mazot, gübre, tohum, zirai ilaç, elektrik ve işçilik giderlerindeki artışlar, üreticinin maliyetlerini doğrudan etkiliyor.
Dolayısıyla faiz oranlarındaki düşüşün tarım sektörüne olumlu katkı sağlayabilmesi için kredi koşullarındaki iyileşmenin üretim maliyetleri ve ürün satış fiyatlarıyla birlikte değerlendirilmesi gerekiyor.
Ticaret ve tüketimde finansmana erişim
Konya’daki esnaf ve ticaret işletmeleri bakımından ise işletme kredileri, ticari kartlar ve kısa vadeli finansman olanakları öne çıkıyor.
Kredi maliyetlerinin azalması işletmelerin nakit akışını destekleyebilir. Ancak Merkez Bankasının iç talepteki zayıflamaya yaptığı vurgu dikkate alındığında, finansman koşullarındaki iyileşmenin tek başına satışlarda güçlü bir toparlanma yaratacağını söylemek mümkün değil.
Bu nedenle faiz indiriminin Konya ekonomisindeki gerçek karşılığı, bankaların ticari kredi fiyatlamaları ve işletmelerin finansmana erişim koşulları üzerinden görülecek.
Merkez Bankasının önündeki kritik tarihler
Merkez Bankasının 2026 yılı takvimine göre ekim kararının ardından açıklanacak veriler ve yılın son faiz toplantısı, para politikasının yönünü değerlendirmek açısından önem taşıyor.
| Tarih | Gelişme |
|---|---|
| 30 Ekim 2026 | Ekim Para Politikası Kurulu toplantı özeti |
| 12 Kasım 2026 | Yılın dördüncü Enflasyon Raporu |
| 27 Kasım 2026 | Finansal İstikrar Raporu |
| 10 Aralık 2026 | Yılın son faiz kararı |
Özellikle 12 Kasım’da açıklanacak Enflasyon Raporu, Merkez Bankasının fiyat artışlarına ilişkin değerlendirmelerinin ve gelecek döneme yönelik para politikası yaklaşımının anlaşılması bakımından önemli olacak.
Genel değerlendirme: Faiz indirildi ancak sıkı para politikası sona ermedi
Merkez Bankasının 22 Ekim kararı, dokuz aylık aranın ardından faiz indirimlerine dönüş açısından önem taşıyor. Ancak kararın gerekçesi, yalnızca enflasyondaki gerilemeyle sınırlı değil.
İç talebin zayıf seyretmesi, ekonomik faaliyetlerdeki gelişmeler ve finansman koşulları da para politikası açısından dikkate alınması gereken unsurlar arasında bulunuyor.
Merkez Bankası bir taraftan finansman koşullarını sınırlı ölçüde gevşetirken diğer taraftan enflasyonla mücadelede sıkı para politikası yaklaşımını koruduğunu açıklıyor.
Bu nedenle ekim kararından çıkarılabilecek üç temel sonuç bulunuyor: Faiz indirimi için yeniden alan oluştuğu değerlendiriliyor, ekonomik faaliyetlerdeki zayıflık önemini koruyor ve enerji fiyatları ile jeopolitik gelişmeler faiz indirimlerinin geleceği açısından risk oluşturmaya devam ediyor.
Sonuç olarak 22 Ekim kararı, para politikasında kontrollü bir gevşeme adımı olarak öne çıkıyor. Bundan sonraki süreçte belirleyici olacak unsur yalnızca politika faizinin hangi seviyeye indirileceği değil, enflasyonun ne ölçüde gerileyeceği ve bu gelişmenin üretime, yatırımlara, kredi maliyetlerine ve vatandaşların alım gücüne nasıl yansıyacağı olacak.
Merkez Bankasının aralık ayında alacağı karar, ekimde başlayan yeni faiz indirimi adımının devam edip etmeyeceğini ortaya koyacak.