
 Nöbetçi Eczaneler


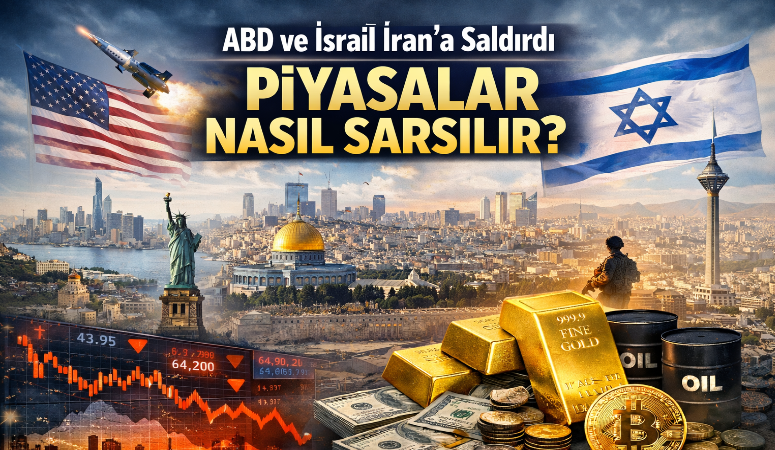
ABD ve İsrail’in İran’a yönelik saldırılarıyla başlayan ve İran’ın misillemesiyle derinleşen çatışma, yalnızca Orta Doğu’daki güvenlik mimarisini değil, küresel ekonominin “fiyatlama motoru” olan enerji ve finans kanallarını da aynı anda sarsıyor. Piyasalar açısından mesele, savaşın siyasi sonuçlarından önce, Hürmüz hattı üzerinden petrol ve LNG akışının güvenliği, sigorta-navlun maliyetleri, hava sahası kısıtları ve tedarik zinciri aksamalarının ne ölçüde kalıcılaşacağıdır. Bu nedenle ilk dalgada petrol ve altın yükselirken, dolar güçleniyor; borsalarda risk iştahı zayıflıyor ve kripto piyasasında düşük likiditenin de etkisiyle sert satışlar yaşanıyor. Bu analizde, çatışmanın fiyatlar, faizler ve enflasyon beklentileri üzerindeki etkisini; Türkiye, Avrupa ve ABD’de hane halkına yansıma kanallarıyla birlikte, kısa-orta vadeli senaryolar üzerinden ele alıyoruz.
Fiyatlamanın Ana Omurgası: “Savaş”tan Çok “Arz ve Akış” Konuşulur
Piyasalar bu tür şokları duyguyla değil, dört somut değişkenle fiyatlar:
- Enerji akışı kesilecek mi? (Hürmüz/altyapı/sigorta-navlun)
- Çatışma nereye yayılacak? (bölgesel genişleme ve vekil hatlar)
- Merkez bankaları ne yapacak? (enflasyon şoku → indirimler ötelenir)
- Lojistik ve hava sahası aksaması kalıcılaşacak mı? (tedarik zinciri maliyeti)
Hürmüz Boğazı’nın önemi “jeopolitik slogan” değil, rakamdır: EIA’ya göre 2024’te boğazdan geçen petrol akışı günde yaklaşık 20 milyon varil, yani küresel tüketimin yaklaşık %20’si ölçeğinde. LNG ticaretinin de yaklaşık %20’si aynı koridordan geçiyor.
1) Petrol: Fiyat Aralığını Belirleyen Üç Eşik
Reuters’ın aktardığı Barclays değerlendirmesi, arzda 1 milyon varil/gün düzeyinde bir aksamanın bile fiyatları yukarı itebileceğini ve Brent’in 80 dolar/varil bandına tırmanabileceğini söylüyor.
Reuters’ın bir diğer haberine göre, saldırı sonrası OPEC+ cephesinde üretim artışı seçeneğinin gündeme gelmesi de, piyasadaki “arz şoku” korkusunu sınırlama çabası olarak okunuyor.
Bu tabloyla fiyat haritası şöyle:
- Baz senaryo (akıș sürüyor, risk primi var): Brent 70’lerin üstü–80’e yakın bir bantta dalgalanır. (Zaten Reuters akışında 73 dolar civarı “tansiyon primi” görülüyor.)
- Orta stres (sigorta/navlun artışı + kısmi aksamalar): 80–100 bandı, “haber akışı” değil fizikî taşımacılık maliyeti üzerinden test edilir.
- Yüksek stres (boğaz/altyapı hedefi, ciddi arz kesintisi): 100+ seviyeler, tarihte görüldüğü gibi mümkündür; bu durumda tartışma “fiyat”tan “resesyon”a döner. (EIA’nın 2025’te benzer bir gerilimde Brent’in 80’e sıçradığı örnek, şokların hızını gösteriyor.)
Türkiye için kritik not: Petrolün kalıcı yükselişi, sadece akaryakıt değil; elektrik üretim maliyetleri, lojistik, gıda ve sanayide girdi kanalıyla yayılır.
2) Dolar: Küresel “Sığınak” ve Gelişen Piyasalarda Kur Baskısı
Savaşın ilk fiyatlamasında doların güçlenmesi iki nedene dayanır:
- Küresel fonlama parası olması
- Riskten kaçışta hızlı likidite sunması
Bu, gelişen ülkelerde (Türkiye dahil) kur oynaklığını artırır. USD/TRY’nin 43,9 civarı seyrettiğine dair piyasa verileri ekranlarda görülüyor; savaşın devamı halinde yukarı yönlü risk, “tek hamle” değil kademeli olur (haber akışı → risk primi → kur baskısı).
Gerçekçi kur beklentisi nasıl kurulmalı?
- Eğer petrol 80–90 bandına yerleşir ve hava/lojistik kısıtları sürerse, TL’de baskı “gün içi sıçrama”dan ziyade birkaç hafta içinde kademeli güçlenir.
- Şok büyür ve enerji faturası görünür biçimde artarsa, kurun yönü sadece jeopolitikle değil, içeride enflasyon beklentisi ve para politikası algısıyla birlikte belirlenir.
3) Altın: Güvenli Liman Talebi Kalıcılaşabilir
Altında fiyatı yukarı taşıyan dinamik “korku” değil, belirsizliğin sürekliliği. Savaşın uzaması halinde altın, portföylerde hedge talebiyle yüksek kalır.
Kripto cephesindeki haber akışı, altın benzeri bir refleksin “dijital varlıklarda” otomatik çalışmadığını gösteriyor: bazı altın temalı tokenlar yükselirken, ana kriptolarda riskli varlık satışı öne çıktı.
4) Kripto: “Çakılma” Neden Oldu ve Devam Riski Nerede?
Bu hafta sonu kripto, geleneksel piyasalar kapalıyken ilk tepkiyi verdi: Bloomberg’e göre Bitcoin %3,8’e kadar düşerek 63.038 seviyesini gördü; Ether %4,5 düşüşle 1.836 civarını test etti ve toplam piyasa değerinden yaklaşık 128 milyar dolar silindi.
Bu düşüşün mekanizması “panik”ten çok teknik:
- Hafta sonu likiditesi daha zayıf → fiyat daha sert oynar
- Kaldıraçlı pozisyonlar → stop ve tasfiye zinciri
- Jeopolitik şokta kripto, çoğu kez “altın” değil NASDAQ benzeri riskli varlık gibi davranır
Devam riski: Çatışma genişler, petrol sert yükselir ve küresel risk iştahı bozulursa, kriptoda “ikinci dalga satış” ihtimali artar.
5) Emtia ve Reel Ekonomi: Zincirleme Maliyet Şoku
Savaşın emtia sepetine etkisi petrolün ötesine taşar:
- Petrokimya/Plastik: enerji + hammadde maliyeti
- Gübre: doğalgaz/petrokimya bağı → tarım maliyeti
- Navlun/sigorta: deniz taşımacılığı pahalanır → ithal girdi maliyeti
- Sanayi metallerinde oynaklık: talep resesyon korkusuyla azalırsa düşüş; arz/lojistik bozulursa yükseliş
Avrupa özelinde “enerji hassasiyeti” daha yüksek: TTF doğal gaz vadeli kontratlarında İran gerilimiyle %4 civarı yukarı tepki kaydedildiğine dair piyasa notları var.
6) Hava Sahası ve Lojistik: Vatandaşın Cebine En Hızlı Buradan Dokunur
Reuters ve AP’nin aktardığına göre bölge hava sahalarında kapanmalar, iptaller ve rota değişimleri genişledi; çok sayıda küresel havayolu seferleri askıya aldı/iptal etti.
Halklar bazında en hızlı hissedilen etkiler:
- Bilet fiyatları ve gecikmeler: rota uzaması + yakıt + sigorta
- Turizm gelirleri: bölgeye yakın ülkelerde talep daralması
- Kargo maliyetleri: e-ticaret ve ithal tüketim ürünlerinde fiyat baskısı
7) Bölgelere Göre “Halk Etkisi” Haritası
Türkiye
- Akaryakıt–gıda–lojistik zinciri: petrol artışı hızlı geçişkenlik yaratır.
- TCMB’nin 2025 tarihli analizinde, ham petrol fiyatlarında %10 artışın enflasyonu toplamda yaklaşık 1 puan artırabileceği; etkinin önemli kısmının ilk çeyreklerde ortaya çıktığı vurgulanıyor.
- Kur + enerji faturası: cari denge ve enflasyon beklentileri üzerinden hane halkına “fiyat artışı” olarak döner.
Avrupa
- Doğalgaz hassasiyeti: TTF’de yukarı tepkiler, elektrik fiyatı ve sanayi maliyeti kanalıyla yayılır.
- Enflasyonun inatçılığı: enerji şoku, faiz indirimi beklentilerini törpüleyebilir; bu da büyüme üzerinde baskı demektir.
ABD
- Benzin fiyatı ve enflasyon algısı: ABD’de enerji fiyatı, tüketici enflasyon beklentisini hızlı etkiler. Bu da Fed patikasına dair fiyatlamayı değiştirebilir (indirimin ötelenmesi gibi).
- Savunma/enerji şirketleri lehine ayrışma: hisse piyasasında sektörler arası makas açılabilir.
8) Üç Senaryo: “Ne Olursa Ne Görürüz?”
Senaryo A – Hızlı de-eskalasyon (günler):
- Petrol: risk primi geri verir (70’ler)
- Dolar: güçlenme sınırlı kalır
- Altın: kısmi geri çekilme
- Kripto: kayıpların bir kısmını toparlar
Senaryo B – Uzayan çatışma (haftalar) + kısmi lojistik/taşımacılık maliyeti:
- Petrol: 80–100 bandı gündemde kalır
- Dolar: gelişen piyasalarda kademeli baskı
- Altın: yüksek seviye “kalıcılık”
- Kripto: zayıf ve dalgalı seyir
Senaryo C – Enerji akışına fiilî darbe (boğaz/altyapı):
- Petrol: 100+ stres fiyatlaması
- ABD/Avrupa: enflasyon + büyüme aynı anda bozulur (stagflasyon tartışması)
- Türkiye: kur–enflasyon–enerji faturası üçlüsünde baskı belirginleşir
- Kripto: ikinci dalga satış riski artar
Bu senaryoların tetikleyicisi tek başına “çatışma sürüyor” değil; Hürmüz’den akış, sigorta/navlun ve altyapı haber akışıdır.
Aşağıdaki tabloda, üç ana senaryoya göre finansal piyasalarda beklenen etkiler özetlenmiştir:
| Finansal Araç / Senaryo | Senaryo A: Kısa Süreli Çözüm | Senaryo B: Uzun Süreli Kriz | Senaryo C: Kara Savaşı ve Bölgesel Genişleme |
| Dünya Borsaları | Hızlı toparlanma, ralli | Dalgalı, baskı devam | Sert satış, %10-20 düşüş, panik |
| Döviz Kurları (USD, CHF, JPY) | Güvenli limanlardan çıkış | Güvenli liman talebi sürer | Dolar, CHF, JPY’de güçlü değerlenme |
| Faiz Oranları | Tahvil faizleri yükselir | Düşük kalır, risk primi artar | Başta düşüş, sonra enflasyonla yükseliş |
| Enflasyon | Sınırlı artış, hızla düşüş | %0,5-1 puan artış | %1-2 puan artış, stagflasyon riski |
| Petrol (Brent, WTI) | 60-70 $/varil, düşüş | 80-100 $/varil, oynak | 130-150 $/varil, şok |
| Altın, Gümüş | Geri çekilme | Yüksek kalır | 6.000 $ üstü, yeni rekorlar |
| Kripto Paralar | Toparlanma | Dalgalı, zayıf | Sert satış, volatilite rekoru |
| Türkiye (BIST, TL, Enflasyon) | Hızlı toparlanma | BIST baskı, TL zayıf | BIST’te %10+ düşüş, TL’de sert değer kaybı |
Risk Yönetimi ve Yatırımcı Stratejileri
Portföy Dağılımı ve Çeşitlendirme
Uzmanlar, 2026 yılında portföylerde çeşitlendirme ve risk yönetiminin kritik önem taşıdığını vurgulamaktadır. Dengeli bir portföy için önerilen dağılımlar şöyledir:
- %25-35 hisse senedi (yerel ve küresel)
- %25-35 sabit getirili menkul kıymetler (tahvil, mevduat)
- %10-15 altın ve değerli metaller
- %10-15 döviz ve nakit
- %5’e kadar kripto para ve alternatif varlıklar
Güncel Veriler ve Göstergeler
Aşağıda, 28 Şubat 2026 itibarıyla öne çıkan bazı güncel finansal göstergeler sunulmuştur:
| Gösterge | Değer | Yıllık Değişim |
| Brent Petrol (varil) | 73,12 $ | +%3 |
| WTI Petrol (varil) | 67,22 $ | +%2,7 |
| Altın (ons) | 5.330 $ | +%8,9 |
| Gümüş (ons) | 93,8 $ | +%10,9 |
| Dolar/TL | 43,93 | +%0,43 |
| Euro/TL | 51,98 | +%0,53 |
| BIST 100 | 13.717 | -%1,55 |
| ABD 10Y Tahvil Faizi | %3,96 | -0,13 puan |
| Bitcoin | 64.000 $ | -%3,8 |
| Ethereum | 1.835 $ | -%4,5 |
ABD ve İran’ın İsrail’e savaş ilan ettiği mevcut kriz, küresel finansal piyasalar üzerinde çok katmanlı ve senaryoya bağlı etkiler yaratmaktadır. Kısa sürede çözülmesi halinde piyasalar hızla toparlanabilirken, krizin uzaması veya kara savaşına evrilmesi durumunda enerji fiyatlarında şok, enflasyonist baskı, büyümede yavaşlama ve finansal piyasalarda sert dalgalanmalar kaçınılmazdır. Türkiye gibi enerji ithalatçısı ve gelişmekte olan ülkeler, bu şoklardan orantısız şekilde etkilenmektedir.
Bu savaşın piyasalara etkisi, haberin büyüklüğünden çok enerji ve lojistikte fiilî kırılma yaratıp yaratmamasına bağlı. Şu anki fiyatlama; Brent’te yukarı risk, dolarda güçlenme eğilimi, altında yüksek seyir ve kriptoda riskli varlık satışı şeklinde netleşmiş durumda.