
 Nöbetçi Eczaneler


Türkiye’de imalat sanayisinin ekonomik faaliyetlere ilişkin değerlendirmelerini gösteren Reel Kesim Güven Endeksi (RKGE), 2026 yılının kasım ayında sınırlı bir yükseliş kaydetti.
Türkiye Cumhuriyet Merkez Bankası tarafından 20 Kasım 2026 Cuma günü açıklanan İktisadi Yönelim İstatistikleri ve Reel Kesim Güven Endeksi sonuçları, sanayicilerin üretim, sipariş, ihracat, istihdam, yatırım ve fiyat beklentilerinde farklı yönlerde gelişmeler yaşandığını gösterdi.
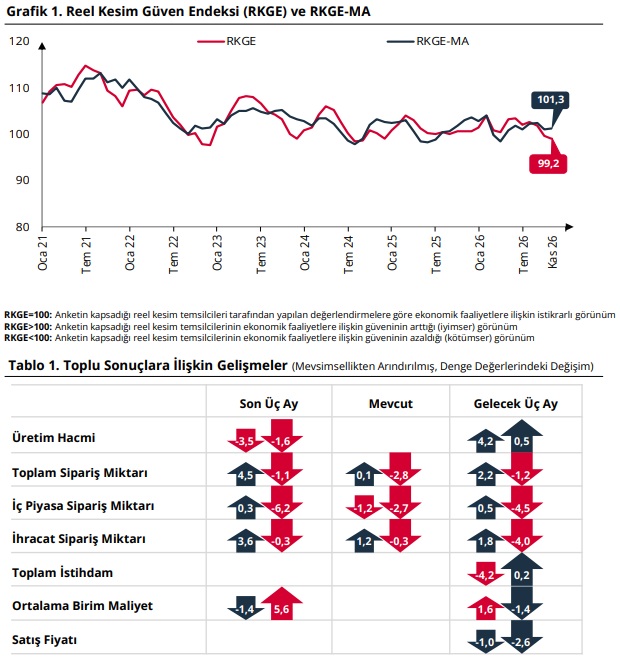
Merkez Bankasının imalat sanayisinde faaliyet gösteren 1.960 iş yerinden aldığı yanıtlarla hazırladığı anket sonuçlarına göre mevsimsellikten arındırılmış Reel Kesim Güven Endeksi, ekim ayındaki 101,1 seviyesinden kasımda 101,3’e yükseldi.
Buna karşılık mevsimsellikten arındırılmamış endeks, bir önceki aya göre 0,6 puan azalarak 99,2 seviyesinde gerçekleşti.
Verilerde özellikle gelecek dönemde üretim ve ihracat siparişlerine yönelik beklentilerin iyileşmesine karşın yeni yatırım harcamaları ve istihdam konusunda sanayicilerin daha temkinli bir görünüm sergilemesi dikkat çekti.
Reel Kesim Güven Endeksi kasımda 101,3’e yükseldi
Merkez Bankasının açıkladığı verilere göre mevsimsellikten arındırılmış Reel Kesim Güven Endeksi, kasım ayında bir önceki aya göre 0,2 puan artarak 101,3 oldu.
Endeksin 100 puanın üzerinde bulunması, imalat sanayisinde faaliyet gösteren işletmelerin ekonomik faaliyetlere ilişkin değerlendirmelerinin genel olarak iyimser bölgede bulunduğunu gösteriyor.
Ancak 101,3 puanlık seviye, 100 puanlık eşik değerin yalnızca 1,3 puan üzerinde bulunuyor. Bu durum, sanayide güvenin güçlü bir yükselişten ziyade sınırlı bir iyileşme sergilediğini ortaya koyuyor.
Kasım 2026 Reel Kesim Güven Endeksi
| Gösterge | Ekim 2026 | Kasım 2026 | Değişim |
|---|---|---|---|
| Mevsimsellikten arındırılmış RKGE | 101,1 | 101,3 | +0,2 puan |
| Mevsimsellikten arındırılmamış RKGE | 99,8 | 99,2 | -0,6 puan |
İki endeksin farklı yönlerde hareket etmesi, hesaplama yöntemleriyle ilişkili bulunuyor.
Mevsimsellikten arındırılmış veriler, yılın belirli dönemlerinde düzenli olarak görülen üretim, sipariş ve diğer faaliyet değişimlerinin etkisini azaltarak ekonomik eğilimin değerlendirilmesine yardımcı oluyor.
Arındırılmamış veriler ise mevsimsel etkileri de içeriyor. Bu nedenle iki göstergenin aynı ayda farklı yönlerde hareket etmesi mümkün olabiliyor.
Merkez Bankasının grafiğinde sanayi güveninin beş yıllık seyri
Merkez Bankasının yayımladığı rapordaki ilk grafik, Reel Kesim Güven Endeksi’nin Ocak 2021-Kasım 2026 dönemindeki değişimini gösteriyor.
Grafik incelendiğinde sanayi güveninin dönemler boyunca dalgalı bir seyir izlediği, özellikle 2021 yılındaki yüksek seviyelerin ardından farklı dönemlerde 100 puanlık eşik değer çevresinde hareket ettiği görülüyor.
2026 yılının son aylarına gelindiğinde mevsimsellikten arındırılmış endeksin yeniden 100 puanın üzerinde bulunması dikkat çekiyor. Bununla birlikte arındırılmamış endeksin 99,2 seviyesine gerilemesi, ekonomik faaliyetlere ilişkin değerlendirmelerin bütün göstergelerde aynı ölçüde iyileşmediğini ortaya koyuyor.
Grafikteki uzun dönemli hareketler, sanayici güveninin yalnızca üretim miktarına değil; mevcut siparişlere, gelecek dönemdeki talep beklentilerine, yatırım eğilimlerine ve istihdam planlarına da bağlı olduğunu gösteriyor.
Sanayicilerin üretim beklentisi güçlendi
Kasım ayı İktisadi Yönelim Anketi’nin en önemli sonuçlarından biri, gelecek üç aylık üretim hacmine ilişkin beklentilerde görülen iyileşme oldu.
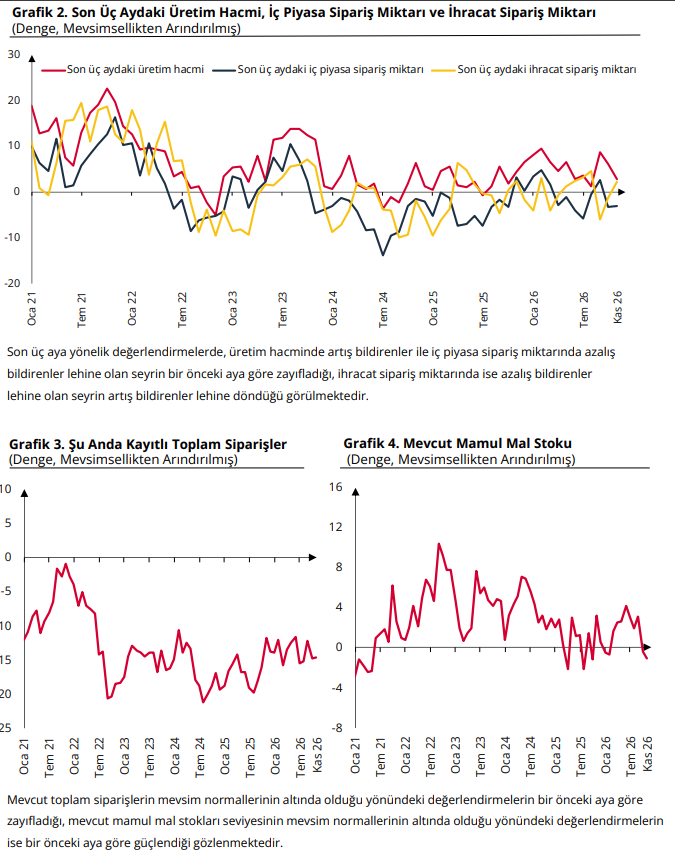
Merkez Bankasının yayımladığı ayrıntılı sonuçlara göre gelecek üç aylık üretim hacmi beklentisine ilişkin mevsimsellikten arındırılmış denge değeri, ekimdeki 12,8 seviyesinden kasımda 17,0’ye çıktı.
Böylece üretim beklentisi göstergesinde bir ayda 4,2 puanlık yükseliş kaydedildi.
Bu gelişme, önümüzdeki üç aylık dönemde üretimini artırmayı bekleyen işletmeler lehine olan görünümün güçlendiğini gösteriyor.
Ancak gerçekleşmiş üretimle gelecek döneme ilişkin beklentiler arasında önemli farklılıklar bulunuyor.
Son üç ayda üretim hacmindeki değişimi değerlendiren göstergenin ekimde 6,2 seviyesinde bulunurken kasımda 2,7’ye gerilemesi, geçmiş dönemde üretim artışı bildirenler lehine olan seyrin zayıfladığını ortaya koydu.
Dolayısıyla üreticiler gelecek üç aya ilişkin daha olumlu değerlendirmelerde bulunurken, geride kalan üç aylık dönemde üretimdeki artış eğiliminin güç kaybettiğini bildirdi.
İhracat siparişlerinde beklentiler yükseldi
Merkez Bankasının raporunda ihracata ilişkin göstergeler de dikkat çekiyor.
Gelecek üç aylık ihracat sipariş miktarı beklentisi, ekimde 13,4 olan denge değerinden kasımda 15,2’ye yükseldi.
Bu göstergede bir ayda 1,8 puanlık artış gerçekleşti.
Son üç ayda alınan ihracat siparişlerinin miktarına ilişkin gösterge de ekimdeki eksi 1,4 seviyesinden kasımda 2,2’ye çıktı. Böylece ihracat siparişlerinde azalış bildirenler lehine olan görünüm, artış bildirenler lehine döndü.
Mevcut kayıtlı ihracat siparişlerini değerlendiren göstergede ise eksi 15,5’ten eksi 14,3’e sınırlı bir iyileşme gerçekleşti.
Bu üç gösterge birlikte değerlendirildiğinde, sanayicilerin yakın geçmişte aldıkları ihracat siparişlerine ilişkin değerlendirmelerinde iyileşme olduğu, gelecek dönemde de ihracat siparişlerinin artmasını bekleyenlerin ağırlığının güçlendiği görülüyor.
Ancak mevcut ihracat siparişlerine ilişkin göstergenin negatif bölgede kalması, kayıtlı ihracat siparişlerinin mevsim normallerinin altında olduğu yönündeki değerlendirmelerin sürdüğüne işaret ediyor.
İç piyasada siparişler neden önemli?
Sanayi üretiminin sürdürülebilirliği açısından ihracatın yanı sıra iç piyasadan gelen siparişlerin seyri de önem taşıyor.
Merkez Bankası verilerine göre gelecek üç aylık iç piyasa sipariş beklentisi, ekimdeki 11,1 seviyesinden kasımda 11,6’ya yükseldi.
Bu göstergeye göre iç piyasada sipariş artışı bekleyenler lehine olan görünüm sınırlı biçimde güçlendi.
Ancak mevcut kayıtlı iç piyasa siparişlerini değerlendiren gösterge aynı yönde hareket etmedi.
Ekim ayında eksi 14,9 olan mevcut iç piyasa sipariş göstergesi, kasımda eksi 16,1’e geriledi.
Bu durum, işletmelerin gelecek dönemde iç piyasa siparişlerinde artış beklemelerine rağmen mevcut siparişlerin düzeyine ilişkin değerlendirmelerinde zayıflamanın devam ettiğini gösteriyor.
Son üç ayda alınan iç piyasa siparişlerini değerlendiren gösterge ise eksi 3,3’ten eksi 3,0’e yükselerek sınırlı bir iyileşme kaydetti.
Dolayısıyla iç piyasada mevcut siparişler, yakın geçmişte alınan siparişler ve gelecek döneme ilişkin beklentiler arasında farklı yönlerde gelişmeler yaşandı.
Üretim ve sipariş beklentilerinde son durum
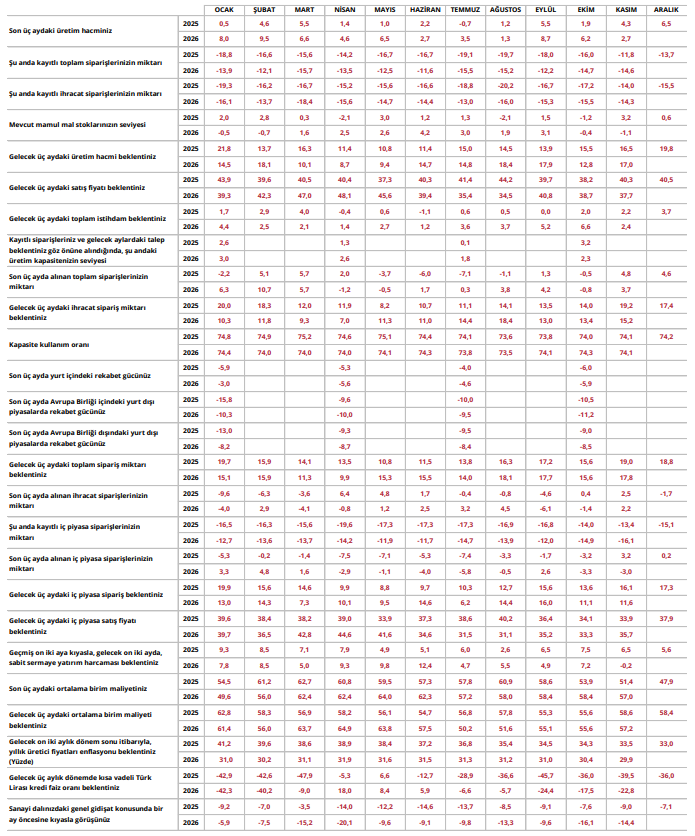
Merkez Bankasının raporundaki dönemsel veriler, üretim ve sipariş göstergelerinin ekim-kasım karşılaştırmasını ayrıntılı biçimde ortaya koyuyor.
| Gösterge (mevsimsellikten arındırılmış denge) | Ekim 2026 | Kasım 2026 |
|---|---|---|
| Son üç aydaki üretim hacmi | 6,2 | 2,7 |
| Son üç ayda alınan toplam siparişler | -0,8 | 3,7 |
| Son üç ayda alınan ihracat siparişleri | -1,4 | 2,2 |
| Son üç ayda alınan iç piyasa siparişleri | -3,3 | -3,0 |
| Mevcut kayıtlı toplam siparişler | -14,7 | -14,6 |
| Mevcut kayıtlı ihracat siparişleri | -15,5 | -14,3 |
| Mevcut kayıtlı iç piyasa siparişleri | -14,9 | -16,1 |
| Gelecek üç ayda üretim hacmi beklentisi | 12,8 | 17,0 |
| Gelecek üç ayda toplam sipariş beklentisi | 15,6 | 17,8 |
| Gelecek üç ayda ihracat siparişi beklentisi | 13,4 | 15,2 |
| Gelecek üç ayda iç piyasa siparişi beklentisi | 11,1 | 11,6 |
Tablodaki değerler, üretim veya sipariş miktarlarındaki yüzde değişimi değil, anket yanıtlarından hesaplanan denge değerlerini gösteriyor.
Kasım ayında gelecek üç aylık üretim, toplam sipariş, ihracat ve iç piyasa siparişi beklentilerinin tamamında artış kaydedildi.
Bununla birlikte mevcut kayıtlı siparişlere ilişkin göstergelerin negatif bölgede bulunması, sanayicilerin bugünkü sipariş düzeyini değerlendirme biçimlerinin gelecek beklentileri kadar olumlu olmadığını ortaya koyuyor.
Sanayide yatırım beklentisi negatife döndü
Kasım ayı verilerinde dikkat çeken gelişmelerden biri de sabit sermaye yatırım harcaması beklentisinde yaşandı.
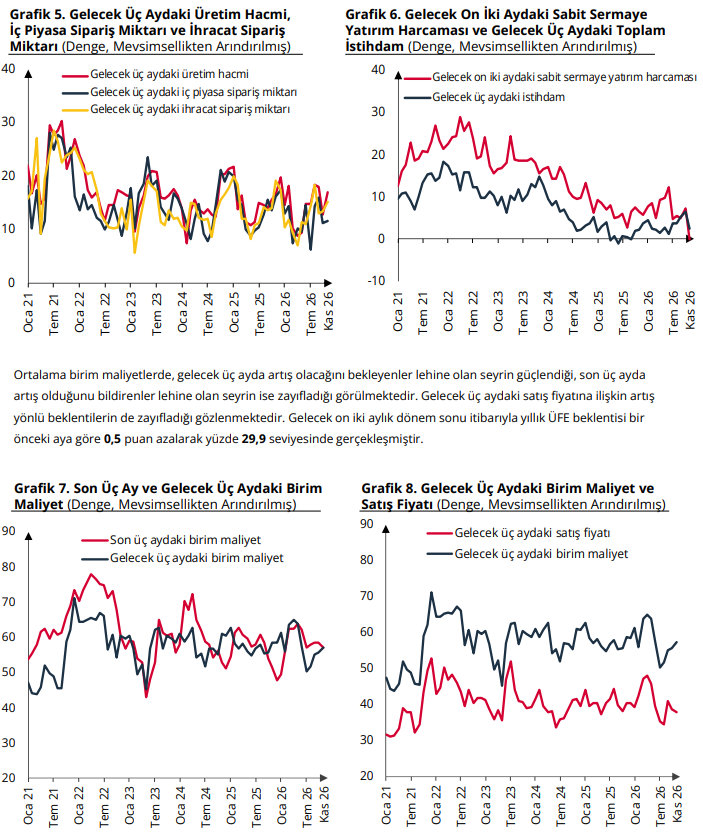
Merkez Bankasının ayrıntılı sonuçlarına göre gelecek 12 aylık dönemde sabit sermaye yatırım harcamasına ilişkin denge değeri, ekimde 7,2 seviyesindeyken kasımda eksi 0,2’ye geriledi.
Böylece yatırım beklentisi göstergesinde bir ayda 7,4 puanlık düşüş gerçekleşti.
Göstergenin negatif bölgeye geçmesi, gelecek 12 aylık dönemde yatırım harcamalarını azaltmayı bekleyenler lehine olan görünümün öne çıktığını gösteriyor.
Sabit sermaye yatırımları; yeni üretim tesisleri kurulması, makine ve ekipman alımları, teknolojik altyapının geliştirilmesi, üretim hatlarının yenilenmesi ve kapasite artırıcı yatırımlar gibi faaliyetlerle ilişkili bulunuyor.
Bu nedenle yatırım beklentisindeki zayıflama, sanayi işletmelerinin gelecek dönem planları açısından önemli bir gösterge oluşturuyor.
Ancak söz konusu sonuç, kasım ayında gerçekleşen toplam sanayi yatırımlarının yüzde 0,2 azaldığı anlamına gelmiyor. Veriler, işletmelerin gelecek 12 aya ilişkin yatırım harcaması beklentilerinin yönünü ortaya koyuyor.
İstihdam beklentisi zayıfladı: Gelecek üç ayda daha temkinli görünüm
Üretim ve sipariş beklentilerinde iyileşme yaşanmasına rağmen gelecek üç aylık toplam istihdam beklentisinde gerileme görüldü.
Ekim ayında 6,6 olan istihdam beklentisi denge değeri, kasımda 2,4’e düştü.
Böylece göstergede 4,2 puanlık gerileme gerçekleşti.
İstihdam beklentisinin pozitif bölgede kalması, çalışan sayısını artırmayı bekleyenler lehine olan görünümün tamamen ortadan kalkmadığını gösteriyor. Ancak bu eğilimin bir önceki aya göre belirgin biçimde zayıfladığı anlaşılıyor.
Üretim beklentilerinin güçlendiği bir dönemde istihdam beklentisinin gerilemesi, sanayicilerin iş gücü planlamasında daha temkinli davranabileceklerine işaret ediyor.
Bununla birlikte yalnızca bu anketten hareketle imalat sanayisinde istihdamın kesin olarak azalacağı veya işten çıkarmaların artacağı sonucuna ulaşmak mümkün değil.
Gerçek istihdam gelişmelerinin değerlendirilmesi için açıklanacak iş gücü istatistikleri ve sektör verilerinin de incelenmesi gerekiyor.
Sanayicinin maliyet beklentisi yükseldi, satış fiyatı beklentisi zayıfladı
Merkez Bankasının raporunda fiyatlar ve üretim maliyetlerine ilişkin veriler de önemli bir yer tutuyor.
Gelecek üç aydaki ortalama birim maliyete ilişkin denge değeri, ekimde 55,6 seviyesindeyken kasımda 57,2’ye çıktı.
Bu gelişme, önümüzdeki üç ayda birim maliyetlerinde artış bekleyen işletmeler lehine olan görünümün güçlendiğini gösteriyor.
Son üç aya ilişkin ortalama birim maliyet göstergesi ise 58,4’ten 57,0’ye geriledi. Böylece geçmiş dönemde maliyet artışı bildirenler lehine olan eğilim bir önceki aya göre zayıfladı.
Öte yandan gelecek üç aylık satış fiyatı beklentisi göstergesi, ekimdeki 38,7 seviyesinden kasımda 37,7’ye indi.
Bu tablo, işletmelerin gelecek dönemde maliyetlerinde artış beklemelerine rağmen satış fiyatlarını artırma yönündeki eğilimlerinin bir önceki aya göre zayıfladığını ortaya koyuyor.
Üretim maliyetleriyle satış fiyatı beklentileri arasındaki bu farklılaşma, sanayi işletmelerinin fiyatlama kararları ve kârlılıkları açısından izlenmesi gereken bir gelişme niteliği taşıyor.
Ancak anket denge değerleri, maliyetlerin yüzde 57,2 veya satış fiyatlarının yüzde 37,7 artacağı anlamına gelmiyor.
Sanayicilerin üretici fiyatları enflasyonu beklentisi yüzde 29,9’a geriledi
Kasım ayı verilerinde dikkat çeken bir diğer gelişme, sanayicilerin gelecek 12 aya ilişkin yıllık üretici fiyatları enflasyonu beklentisindeki gerileme oldu.
Merkez Bankasının anket sonuçlarına göre gelecek 12 aylık dönem sonu itibarıyla yıllık Üretici Fiyat Endeksi (ÜFE) beklentisi, ekimde yüzde 30,4 iken kasımda yüzde 29,9’a düştü.
Böylece beklentide bir ayda 0,5 puanlık gerileme gerçekleşti.
Geçen yılın aynı ayında yüzde 33,5 düzeyinde bulunan beklentiyle karşılaştırıldığında ise yıllık beklentinin 3,6 puan daha düşük olduğu görülüyor.
Sanayicilerin 2026 yılı ÜFE beklentilerinin seyri
| Ay | Gelecek 12 ay için yıllık ÜFE beklentisi |
|---|---|
| Ocak 2026 | %31,0 |
| Şubat 2026 | %30,2 |
| Mart 2026 | %31,1 |
| Nisan 2026 | %31,9 |
| Mayıs 2026 | %31,6 |
| Haziran 2026 | %31,5 |
| Temmuz 2026 | %31,3 |
| Ağustos 2026 | %31,2 |
| Eylül 2026 | %31,0 |
| Ekim 2026 | %30,4 |
| Kasım 2026 | %29,9 |
Veriler, ÜFE beklentisinin yıl içerisinde dalgalanmakla birlikte son aylarda aşağı yönlü hareket ettiğini gösteriyor.
Kasım ayında yüzde 30’un altına gerileyen gösterge, sanayicilerin gelecek dönemde üretici fiyatlarındaki yıllık artışa ilişkin beklentilerinde sınırlı bir iyileşme olduğunu ortaya koyuyor.
Burada önemli bir ayrım bulunuyor: Yüzde 29,9, açıklanmış mevcut yıllık ÜFE oranı veya Merkez Bankasının resmî enflasyon tahmini değil; ankete katılan imalat sanayi işletmelerinin gelecek 12 aylık dönem sonuna ilişkin beklentisidir.
Kapasite kullanım oranı yüzde 74,1 seviyesinde
Merkez Bankasının yayımladığı ayrıntılı anket sonuçlarında imalat sanayisinin kapasite kullanımına ilişkin gösterge de yer alıyor.
Verilere göre kapasite kullanım oranı, ekimde yüzde 74,3 iken kasımda yüzde 74,1 seviyesinde gerçekleşti.
Böylece bir önceki aya göre 0,2 puanlık gerileme görüldü.
Kapasite kullanım oranı, işletmelerin sahip oldukları üretim kapasitesinin ne kadarını kullandıklarını gösteren önemli bir sanayi göstergesi.
Yüzde 74,1’lik oran, anket kapsamındaki imalat sanayisi işletmelerinde mevcut üretim kapasitesinin yaklaşık dörtte üçünün kullanıldığını ifade ediyor.
Ancak kapasite kullanım oranının tek başına değerlendirilmesi yeterli değil. Üretim miktarı, siparişler, yeni yatırımlar, istihdam ve sektörel koşulların birlikte incelenmesi gerekiyor.
Kasım ayında üretim beklentileri güçlenirken kapasite kullanım oranının sınırlı biçimde gerilemesi, sanayi faaliyetlerinde bütün göstergelerin aynı yönde hareket etmediğini ortaya koyuyor.
Sanayicilerin genel gidişat değerlendirmelerinde sınırlı iyileşme
Merkez Bankası anketinde işletmelere faaliyet gösterdikleri sanayi dalındaki genel gidişat da soruldu.
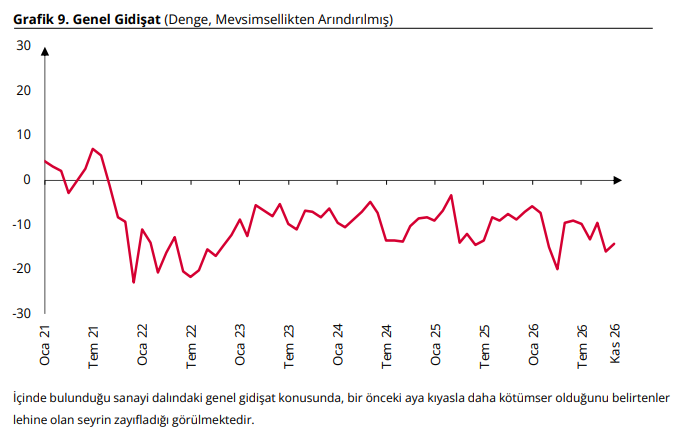
Kasım ayında bu gösterge, ekimdeki eksi 16,1 seviyesinden eksi 14,4’e yükseldi.
Böylece sanayi dalının genel gidişatı konusunda önceki aya göre daha kötümser olduğunu belirtenler lehine olan görünüm zayıfladı.
Ancak denge değerinin negatif bölgede kalması, değerlendirmelerin hâlâ ağırlıklı olarak olumsuz yönde olduğunu gösteriyor.
Bu sonuç, mevsimsellikten arındırılmış Reel Kesim Güven Endeksi’nin 101,3 ile iyimser bölgede bulunmasına rağmen sanayideki genel görünümün bütün boyutlarıyla güçlü olmadığını ortaya koyuyor.
Öte yandan mevcut mamul mal stokları göstergesi ekimde eksi 0,4 iken kasımda eksi 1,1’e geriledi. Merkez Bankası, mevcut mamul mal stoklarının mevsim normallerinin altında olduğunu bildirenler lehine olan görünümün güçlendiğini belirtti.
Konya sanayisi açısından Merkez Bankası verileri ne ifade ediyor?
Merkez Bankasının İktisadi Yönelim Anketi Türkiye genelinde imalat sanayisinde faaliyet gösteren işletmeleri kapsıyor. Dolayısıyla açıklanan 101,3 puanlık Reel Kesim Güven Endeksi, Konya’ya özel bir güven endeksi değil.
Bununla birlikte Konya’nın güçlü üretim altyapısı dikkate alındığında açıklanan göstergeler, şehirdeki sanayi kuruluşları açısından da önemli değerlendirme başlıkları sunuyor.
Konya; makine ve ekipman imalatı, otomotiv yan sanayisi, tarım makineleri, metal işleme, döküm, gıda, ayakkabı ve farklı sanayi alanlarında faaliyet gösteren işletmelere ev sahipliği yapıyor.
Bu nedenle üretim hacmi, iç ve dış piyasa siparişleri, maliyetler, yeni yatırımlar ve istihdam beklentileri, Konya sanayisinin ekonomik koşullarını değerlendirmek açısından da önem taşıyor.
Kasım ayında gelecek üç aylık üretim ve ihracat siparişi beklentilerinin güçlenmesi, üretim ve dış ticaret odaklı işletmeler açısından izlenmesi gereken olumlu bir gelişme olarak öne çıkıyor.
Ancak sabit sermaye yatırımı ve istihdam beklentilerindeki zayıflama, özellikle kapasite artırmayı veya yeni personel istihdam etmeyi planlayan işletmeler açısından farklı bir tablo ortaya koyuyor.
Konya’daki şirketlerin gerçek durumunu değerlendirmek için bu ulusal göstergelerin yanı sıra şehirdeki ihracat, üretim, istihdam, yatırım ve sektör bazındaki gelişmelerin ayrıca incelenmesi gerekiyor.
Konya’da ihracat yapan işletmeler hangi gelişmeleri takip etmeli?
Konya Ticaret Odası tarafından daha önce paylaşılan bilgilere göre Konya, Ekim 2026’da 328 milyon 176 bin dolarlık ihracat gerçekleştirmiş, yılın ilk 10 ayında ise 3 milyar doların üzerine çıkmıştı.
Bu ihracat performansı dikkate alındığında Merkez Bankasının kasım ayı verilerinde gelecek üç aylık ihracat sipariş miktarı beklentisinin güçlenmesi, Konya’daki ihracatçı işletmeler açısından da takip edilecek önemli bir gösterge niteliği taşıyor.
Ancak ulusal düzeyde ihracat siparişi beklentilerinin artması, Konya’daki bütün ihracatçıların aynı yönde gelişme yaşadığı anlamına gelmiyor.
Özellikle makine, otomotiv yan sanayisi, tarım makineleri, metal ve gıda gibi farklı sektörlerde dış talep koşulları değişebiliyor.
Bu nedenle işletmelerin gelecek döneme ilişkin planlamalarında mevcut sipariş portföyleri, hedef pazarlardaki ekonomik koşullar, döviz kurları, maliyetler ve finansmana erişim şartları belirleyici olmayı sürdürüyor.
Sanayide üretim beklentisi artarken yatırım neden zayıflıyor?
Merkez Bankası verilerinde dikkat çeken temel farklılıklardan biri, üretim beklentilerinin yükselmesine rağmen yatırım ve istihdam beklentilerinin gerilemesi oldu.
Gelecek üç aylık üretim hacmi beklentisi 17,0 seviyesine çıkarken, gelecek 12 aylık sabit sermaye yatırım harcaması beklentisi eksi 0,2’ye geriledi.
Aynı dönemde gelecek üç aylık istihdam beklentisi 6,6’dan 2,4’e düştü.
Bu sonuçlar, imalat sanayi işletmelerinin mevcut üretim faaliyetleriyle gelecekteki kapasite ve istihdam planlarını farklı değerlendirdiğini gösteriyor.
Bir işletme kısa vadede daha fazla sipariş almayı veya üretimini artırmayı beklerken yeni makine yatırımı yapmak ya da çalışan sayısını artırmak konusunda daha temkinli davranabilir.
Finansman maliyetleri, talebin sürdürülebilirliği, mevcut kapasitenin yeterliliği ve ekonomik belirsizlikler bu tür kararları etkileyebilecek unsurlar arasında bulunuyor.
Ancak Merkez Bankasının kasım ayı raporu, yatırım ve istihdam beklentilerindeki gerilemenin hangi nedenden kaynaklandığını kesin biçimde ortaya koymuyor. Dolayısıyla bu ayrışmayı tek bir ekonomik gelişmeyle açıklamak doğru olmayacak.
Merkez Bankası verilerinde öne çıkan temel göstergeler
| Gösterge | Ekim 2026 | Kasım 2026 | Görünüm |
|---|---|---|---|
| Mevsimsellikten arındırılmış RKGE | 101,1 | 101,3 | Sınırlı artış |
| Arındırılmamış RKGE | 99,8 | 99,2 | Gerileme |
| Gelecek üç ayda üretim beklentisi | 12,8 | 17,0 | Güçlendi |
| Gelecek üç ayda ihracat siparişi beklentisi | 13,4 | 15,2 | Güçlendi |
| Gelecek üç ayda istihdam beklentisi | 6,6 | 2,4 | Zayıfladı |
| Gelecek 12 ayda yatırım beklentisi | 7,2 | -0,2 | Negatife döndü |
| Gelecek üç ayda birim maliyet beklentisi | 55,6 | 57,2 | Maliyet artışı beklentisi güçlendi |
| Gelecek üç ayda satış fiyatı beklentisi | 38,7 | 37,7 | Fiyat artırma eğilimi zayıfladı |
| Gelecek 12 ayda yıllık ÜFE beklentisi | %30,4 | %29,9 | Geriledi |
| Kapasite kullanım oranı | %74,3 | %74,1 | Sınırlı gerileme |
| Sanayi dalındaki genel gidişat | -16,1 | -14,4 | Kötümserlik azaldı |
RKGE, kapasite kullanım oranı ve ÜFE beklentisi dışındaki anket göstergeleri mevsimsellikten arındırılmış denge değerleriyle gösterilmiştir. Denge değerleri doğrudan üretim, istihdam, yatırım veya fiyatlardaki yüzde değişimleri ifade etmez.
Reel Kesim Güven Endeksi nasıl hesaplanıyor?
Reel Kesim Güven Endeksi, Merkez Bankasının imalat sanayisinde faaliyet gösteren işletmelerle gerçekleştirdiği İktisadi Yönelim Anketi sonuçlarından hesaplanıyor.
Kasım 2026 anketi, 2-13 Kasım tarihleri arasında 1.960 iş yerinin katılımıyla gerçekleştirildi.
Ankette işletmelerin mevcut üretim ve sipariş durumları, gelecek döneme ilişkin üretim ve ihracat beklentileri, istihdam planları, yatırım harcamaları ve stok düzeylerine ilişkin değerlendirmeleri alınıyor.
Endeks 100 puanlık eşik değere göre yorumlanıyor. 100’ün üzerindeki değerler iyimser, 100’ün altındaki değerler ise kötümser görünümü ifade ediyor.
Merkez Bankasının yayımladığı diğer anket göstergelerinde kullanılan denge değerleri ise olumlu ve olumsuz yanıt verenlerin oranları arasındaki fark esas alınarak hesaplanıyor.
Bununla birlikte anket sonuçları, katılımcı işletmelerin kendi değerlendirmelerini yansıtıyor. Merkez Bankası da raporunda bu sonuçların kurumun görüş veya tahminleri olarak değerlendirilmemesi gerektiğini belirtiyor.
Sanayide bundan sonra ne bekleniyor?
Kasım ayı Reel Kesim Güven Endeksi, Türkiye imalat sanayisinde üretim ve sipariş beklentilerinin sınırlı bir toparlanma gösterdiğini ancak yatırım ve istihdam planlarında ihtiyatlı görünümün güçlendiğini ortaya koydu.
Önümüzdeki aylarda özellikle yeni siparişlerin gerçekleşmiş üretime ne ölçüde yansıyacağı, mevcut iç piyasa siparişlerindeki zayıflamanın devam edip etmeyeceği ve ihracat siparişlerine ilişkin olumlu beklentilerin kalıcı olup olmayacağı önem taşıyacak.
Yatırım harcamalarına ilişkin göstergenin yeniden pozitif bölgeye dönmesi ve istihdam beklentilerinin güçlenmesi, sanayi faaliyetlerinin gelecek dönemine ilişkin daha geniş bir iyileşme sinyali oluşturabilir.
Maliyet tarafında ise gelecek üç aya ilişkin birim maliyet artışı beklentisinin güçlenmesi, sanayicilerin fiyatlama ve kârlılık koşulları bakımından takip edilmesi gereken önemli bir gelişme.
Gelecek 12 aya ilişkin yıllık ÜFE beklentisinin yüzde 29,9’a gerilemesi olumlu bir değişime işaret etse de üretici fiyatlarında yüksek oranlı artış beklentisinin sürdüğünü gösteriyor.
Türkiye sanayisi açısından üretim, ihracat, yatırım ve istihdam arasındaki ilişkinin güçlenmesi, ekonomik faaliyetlerdeki toparlanmanın kalıcılığını değerlendirmek bakımından önem taşıyor.
Kasım 2026 verilerinin ortaya koyduğu temel tablo şöyle: Sanayide güven 101,3 puanla iyimser bölgede kalırken, üretim ve ihracat siparişi beklentileri güçlendi; buna karşılık yeni yatırım ve istihdam planları zayıfladı. Üretici fiyatları enflasyonu beklentisi yüzde 29,9’a gerilerken maliyet artışına ilişkin kaygılar devam etti.