
 Nöbetçi Eczaneler


Türkiye’nin şeker piyasasını sarsan nişasta bazlı şeker soruşturmasının ayrıntıları, meselenin yalnızca kota ihlalinden ibaret olmadığını ortaya koydu.
Soruşturma dosyasına giren raporlar, ihbarlar ve incelemelerde; yasal üretim sınırlarının aşılmasından kayıt dışı satışlara, gerçeği yansıtmadığı ileri sürülen faturalardan ürün içeriklerinin tüketiciden saklanmasına kadar uzanan geniş bir sistem mercek altına alındı.
En dikkat çekici iddia ise Türkiye’de yüzde 2,5 ile sınırlandırılan nişasta bazlı şeker kotasının bazı üreticiler tarafından yaklaşık 10 kat aşılarak yüzde 25 seviyelerine kadar çıkarıldığı yönündeki bulgular oldu.
YÜZDE 2,5’LİK SINIR, YÜZDE 25’LERE KADAR ÇIKTI İDDİASI
Türkiye’de nişasta bazlı şeker üretimi uzun yıllardır kota sistemiyle sınırlandırılıyor.
2001 yılında yüzde 10 seviyesinde bulunan NBŞ kotası, 2018 yılında yüzde 5’e, 2024 itibarıyla ise yüzde 2,5’e indirildi.
Ancak soruşturma kapsamındaki değerlendirmelerde bazı şirketlerin bu sınırları fiilen aşarak piyasaya olması gerekenden çok daha fazla NBŞ sürdüğü öne sürüldü.
Dosyadaki tespit ve değerlendirmelere göre, bazı üreticiler bakımından toplam üretimde NBŞ’nin payı yüzde 25 seviyelerine kadar çıktı.
Bu da yasal kota ile kıyaslandığında 10 kata varan bir aşım anlamına geliyor.
SORUŞTURMA 2022, 2023 VE 2024 YILLARINI KAPSIYOR
İstanbul merkezli yürütülen soruşturmanın, Tarım ve Orman Bakanlığı Şeker Dairesi Başkanlığı ile Vergi Denetim Kurulu tarafından hazırlanan raporların İstanbul Cumhuriyet Başsavcılığına gönderilmesinin ardından başlatıldığı belirtildi.
İncelemeler ağırlıklı olarak 2022, 2023 ve 2024 yıllarındaki faaliyetleri kapsıyor.
Raporlarda NBŞ sektöründe faaliyet gösteren bazı şirketlerin kota ve satış sınırlamalarını ihlal ettiği, iç piyasaya verilmemesi gereken ürünleri çeşitli yöntemlerle piyasaya sürdüğü yönünde bulgulara yer verildi.
NBŞ’Yİ BAŞKA ÜRÜN GİBİ FATURALANDIRMA İDDİASI
Dosyanın en dikkat çekici bölümlerinden birini ise NBŞ’nin gerçek niteliğinin ticari belgelerde gizlendiği iddiası oluşturuyor.
İncelemelerde bazı ürünlerin;
“maltodekstrin”, “glikoz”, “nişasta” ve “fruktoz”
adı altında faturalandırıldığı ve bu yolla ürünün gerçek mahiyetinin gizlendiği yönünde değerlendirmeler yapıldı.
Vergi Denetim Kurulu raporunda kayıt dışı sistemin işleyişine ilişkin örnek bir zincir de anlatıldı.
Buna göre, üreticinin kayıt dışı olarak ürettiği NBŞ’yi toptancıya sattığı, ancak faturada ürünün NBŞ yerine maltodekstrin olarak gösterildiği belirtildi.
Toptancının da aynı ürünü şekerleme üreticisine aktarırken yine maltodekstrin faturası düzenlediği, böylece ürünün üreticiden nihai gıda üreticisine kadar gerçek niteliğinin kağıt üzerinde gizlenebildiği değerlendirildi.
2,5 YIL BOYUNCA BİLDİRİM YAPMADAN ÜRETİM İDDİASI
Soruşturma raporlarında Sakarya’da faaliyet gösteren bir şirkete ilişkin dikkat çekici bir tespit de yer aldı.
Şirketin, yasal zorunluluğa rağmen yaklaşık 2,5 yıl boyunca gerekli bildirimi yapmadan NBŞ üretimi gerçekleştirdiği ileri sürüldü.
Lisanslı bir depoda ele geçirilen mısırların da şirket yöneticilerinin aksi yöndeki beyanlarına rağmen firmaya ait olduğunun belirlendiği kaydedildi.
İHBARCI: GÜNDE 400-450 TON GLİKOZ KAYIT DIŞI SATILIYORDU
Dosyaya giren en çarpıcı iddialardan biri de daha önce soruşturmadaki şirketlerden birinde çalıştığını belirten kişinin ihbarında yer aldı.
İhbarda, firmanın kayıt dışı ürettiği glikoz şerbetlerini faturasız şekilde Türkiye’nin farklı bölgelerine gönderdiği, satışlardan elde edilen paraların ise elden tahsil edildiği öne sürüldü.
İhbarcı şu iddiada bulundu:
“Çalıştığım dönemde günlük 400-450 ton glikoz üretilip kayıt dışı olarak satılıyordu. Tahsil edilen paralar kurulan bir vakfa yapılan bağış gibi gösterilerek sisteme sokuluyordu.”
Bu iddia doğru çıkarsa yalnızca üretim miktarı açısından dahi son derece büyük bir kayıt dışı ticaret hacminin söz konusu olduğu değerlendiriliyor.
Ancak söz konusu ifadelerin soruşturma kapsamında ileri sürülen iddialar olduğu ve yargı kararıyla kesinleşmediği unutulmamalı.
16 BAYİ ÜZERİNDEN PİYASAYA SÜRÜLDÜĞÜ İLERİ SÜRÜLDÜ
Aynı ihbarda, şirket tarafından üretilen malların isimleri tek tek belirtilen 16 bayi aracılığıyla piyasaya sürüldüğü öne sürüldü.
NBŞ ve glikoz yerine nişasta ve un faturası düzenlendiği iddiası da dosyaya girdi.
Bu nedenle soruşturmada yalnızca üreticiler değil, ürünlerin dağıtım ve satış zincirinin de incelendiği anlaşılıyor.
FİYATLARI ORTAK BELİRLEDİKLERİ İDDİASI
Dosyadaki bir başka sektör temsilcisinin beyanlarında ise bazı şirketlerin kayıt dışı NBŞ’yi şekerli gıda üreticilerine sattığı öne sürüldü.
Ayrıca şeker fabrikası kuran bir başka firmanın yurt içinde kayıt dışı sattığı glikoz için şeker faturası kestiği ileri sürüldü.
En dikkat çekici iddialardan biri de soruşturmadaki 4 firmanın belirli dönemlerde bir araya gelerek glikozun satış fiyatını ortak belirlediği yönünde oldu.
Bir başka şirketin de çiftçilerden faturasız ürün aldığı, ürünleri kayıt dışı silolarda depoladığı, daha sonra glikoz üretip teneke ve tankerlerle kayıt dışı sattığı iddia edildi.
ASIL ÇARPICI NOKTA: TÜKETİCİ NBŞ YEDİĞİNİ BİLMEMİŞ OLABİLİR
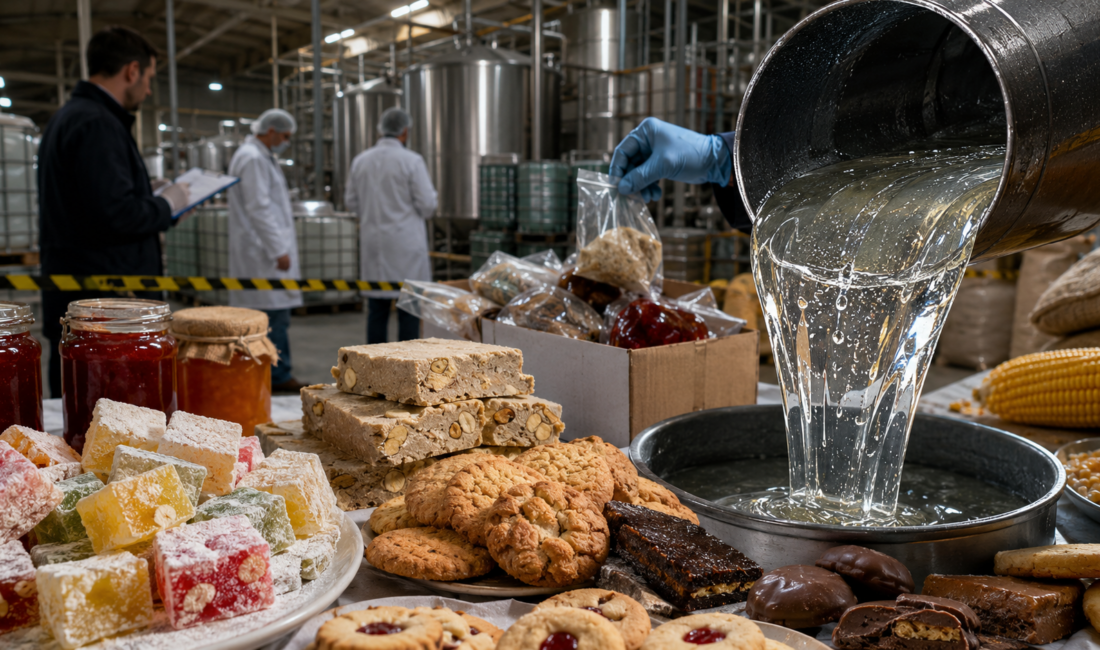
Soruşturmanın halk sağlığı ve tüketiciyi doğrudan ilgilendiren en önemli kısmı ise bazı mamul gıdalarda yapılan incelemeler oldu.
Dosyadaki tespitlere göre bazı üreticiler;
- lokum,
- kürek helva,
- kurabiye,
- reçel
gibi ürünlerde nişasta bazlı şeker kullandı.
Ancak bu ürünlerin ambalajlarındaki “içindekiler” bölümünde NBŞ kullanımına yer verilmediği belirlendi.
Bu tespit, tartışmayı yalnızca üretim kotası ve vergi kaybının ötesine taşıyor.
Çünkü tüketici, satın aldığı üründe hangi şeker türünün kullanıldığını bilmeden ürünü tüketmiş olabiliyor.
NBŞ VE SAĞLIK TARTIŞMASI
Sağlık Bakanlığı Ulusal Beslenme Konseyi Şeker Bilim Komisyonu Başkanı Prof. Dr. İlhan Satman, özellikle yüksek fruktoz içeren nişasta bazlı şekerlerin tüketimine ilişkin dikkat çekici uyarılarda bulundu.
Satman, şu ifadeleri kullandı:
“Her yaş ve cinsiyetteki bireyler, özellikle 2 yaşından küçük bebekler, çocuklar, metabolik hastalığı bulunanlar veya bu hastalıklara yakalanma riski yüksek olanlar şekerden, özellikle nişasta bazlı şekerden kesinlikle uzak durmalıdır. Nişasta bazlı şeker türleri arasında yüksek fruktoz içeriğine sahip yüksek fruktozlu mısır şurubunun tüketimi, bu gruplarda kalıcı sağlık sorunları riskini artırabilir.”
Satman, NBŞ tüketiminin karaciğer yağlanması, obezite ve diyabet gibi metabolik hastalıklar açısından oluşturabileceği risklere dikkat çekti.
KOTA NEDEN YILLAR İÇİNDE DÜŞÜRÜLDÜ?
Türkiye’de NBŞ üretim sınırının yıllar içerisinde aşağı çekilmesi de dikkat çekiyor.
Prof. Dr. Satman bu konuda şunları söyledi:
“Türkiye’de 2001 yılından beri şeker ve nişasta bazlı şeker üretimi sınırlandırılmaktadır. Önceleri yüzde 10 olan nişasta bazlı şeker üretim kotası, 2018’de yüzde 5’e ve 2024’ten itibaren de yüzde 2,5’e indirilmiştir. Ancak Avrupa’da yüksek fruktozlu mısır şurubu kullanımının en yüksek olduğu 5 ülke Macaristan, Slovakya, Bulgaristan, Belçika ve Türkiye’dir.”
Türkiye’de NBŞ kotası
| Dönem | Kota |
| 2001 sonrası | %10 |
| 2018 sonrası | %5 |
| 2024 sonrası | %2,5 |
| Soruşturmadaki bazı iddialarda ulaşılan oran | %25’e kadar |
KONYA DA OPERASYON YAPILAN İLLER ARASINDA
Soruşturma kapsamında İstanbul merkezli olarak Kocaeli, Sakarya, Ankara, Konya, İzmir, Gaziantep ve Adana’da eş zamanlı işlemler gerçekleştirildi.
Toplam 8 ilde 25 şirkette arama ve el koyma yapıldı.
Şirketlerde yönetici konumunda bulunan 47 şüphelinin ifadeleri alındı.
İfade işlemlerinin ardından şüpheliler serbest bırakıldı.
Soruşturmanın, ele geçirilen evraklar, şirket kayıtları, fatura trafiği ve alınan ifadeler doğrultusunda genişleyebileceği belirtiliyor.
KAYIT DIŞI NBŞ PANCAR ŞEKERİNİ DE VURUYOR
Soruşturmanın bir başka önemli boyutunu Türkiye’nin geleneksel pancar şekeri sektörü oluşturuyor.
Vergi Denetim Kurulu raporunda, kayıt dışı NBŞ üretiminin kristal şeker piyasasını daralttığı ve bunun kamuya ait şeker fabrikaları ile devlet hazinesi açısından ekonomik kayıp oluşturduğu değerlendirmesine yer verildi.
Raporda kayıt dışı üretimin;
KDV, ÖTV, kurumlar vergisi ve gelir vergisi
başta olmak üzere çeşitli vergi kalemlerinde kayba neden olabileceğine dikkat çekildi.
Ayrıca kayıt dışı üretim amacıyla hazırlanan ürünlerin resmi denetim mekanizmasının dışında kalması nedeniyle hangi koşullarda üretildiğinin ve muhafaza edildiğinin bilinmemesi de ayrı bir risk olarak gösterildi.
PANŞEK: YERLİ PANCAR ŞEKERİ SATILAMIYOR
Pancar Şekeri Üreticileri Derneği Başkanı Orhan Can, kayıt dışı üretimin yıllardır sektörde haksız rekabete yol açtığını söyledi.
Can, olağan dışı stok birikimlerinin uzun süredir ilgili kurumlara bildirildiğini belirterek kayıt dışılığın yerli pancar şekerinin satışını engellediğini ifade etti.
Orhan Can şu değerlendirmede bulundu:
“Geçen yıl resmî kayıtlarda 750-800 bin ton görünen devreden pancar şekeri stokunun fiilen 1 milyon tonun üzerinde olduğunu tahmin ediyoruz. Yüksek yoğunluklu tatlandırıcı ithalatı da yıllık yaklaşık 850 bin ton pancar şekerine karşılık geliyor. İthalata getirilen kısıtlamaların olumlu sonucu görülmeye başlandı. Nişasta bazlı şeker ve yüksek yoğunluklu tatlandırıcılar denetim altına alınırsa üreticinin önünü görebildiği, sağlıklı ve sürdürülebilir bir piyasa oluşur.”
TATLANDIRICI İTHALATI 5 YILDA İKİ KATINA ÇIKTI
Sektörün karşı karşıya olduğu bir başka baskı unsuru da yüksek yoğunluklu tatlandırıcı ithalatındaki artış.
2019 yılında 3 bin 300 ton seviyesinde bulunan yüksek yoğunluklu tatlandırıcı ithalatı, 2024 yılında 6 bin 743 tona yükseldi.
Daha çarpıcı tablo ise bunun pancar şekeri karşılığında ortaya çıkıyor.
| Gösterge | 2019 | 2024 |
| Yüksek yoğunluklu tatlandırıcı ithalatı | 3.300 ton | 6.743 ton |
| Beyaz şeker eşdeğeri | 390.521 ton | 846.889 ton |
| Şeker pancarı eşdeğeri | 2,273 milyon ton | 5,785 milyon ton |
Şeker pancarı eşdeğerindeki yükseliş yaklaşık yüzde 154’e ulaştı.
DOSYANIN MERKEZİNDE ÜÇ BÜYÜK SORU VAR
Soruşturmanın ortaya çıkardığı tablo üç kritik başlıkta toplanıyor.
Birincisi, yüzde 2,5 olarak belirlenen NBŞ kotasının nasıl olup da bazı üreticiler açısından yüzde 25 seviyelerine kadar çıkabildiği.
İkincisi, kayıt dışı üretilen NBŞ’nin farklı fatura ve ürün isimleri kullanılarak piyasaya nasıl sokulduğu.
Üçüncüsü ise tüketicinin sofrasına kadar ulaşan lokum, helva, kurabiye ve reçel gibi ürünlerde NBŞ kullanıldığı halde bunun neden ambalajda belirtilmediği.
Soruşturmanın ilerleyen aşamalarında bu soruların yanı sıra, kayıt dışı üretimin gerçek hacminin, kamunun uğradığı vergi kaybının ve pancar şekeri sektörüne verilen zararın boyutunun daha net ortaya çıkması bekleniyor.
Ortaya atılan suçlamalar ve raporlardaki değerlendirmeler hakkında yargı süreci devam ederken, kesin hukuki sorumluluk ancak yapılacak soruşturma ve yargılama sonucunda belirlenecek.