
 Nöbetçi Eczaneler



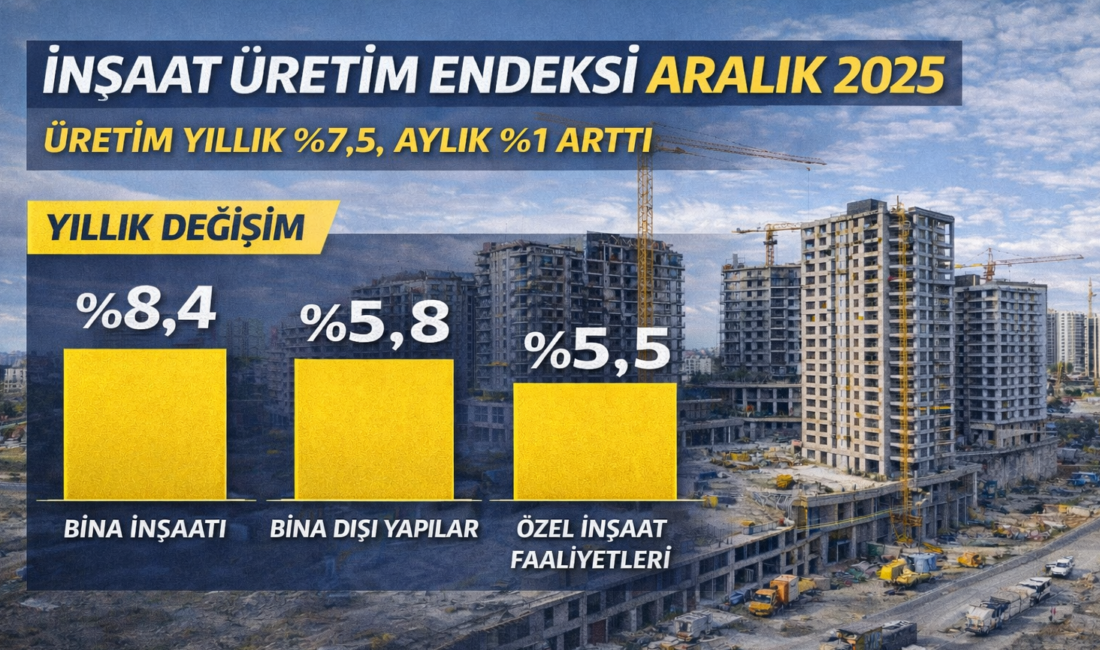
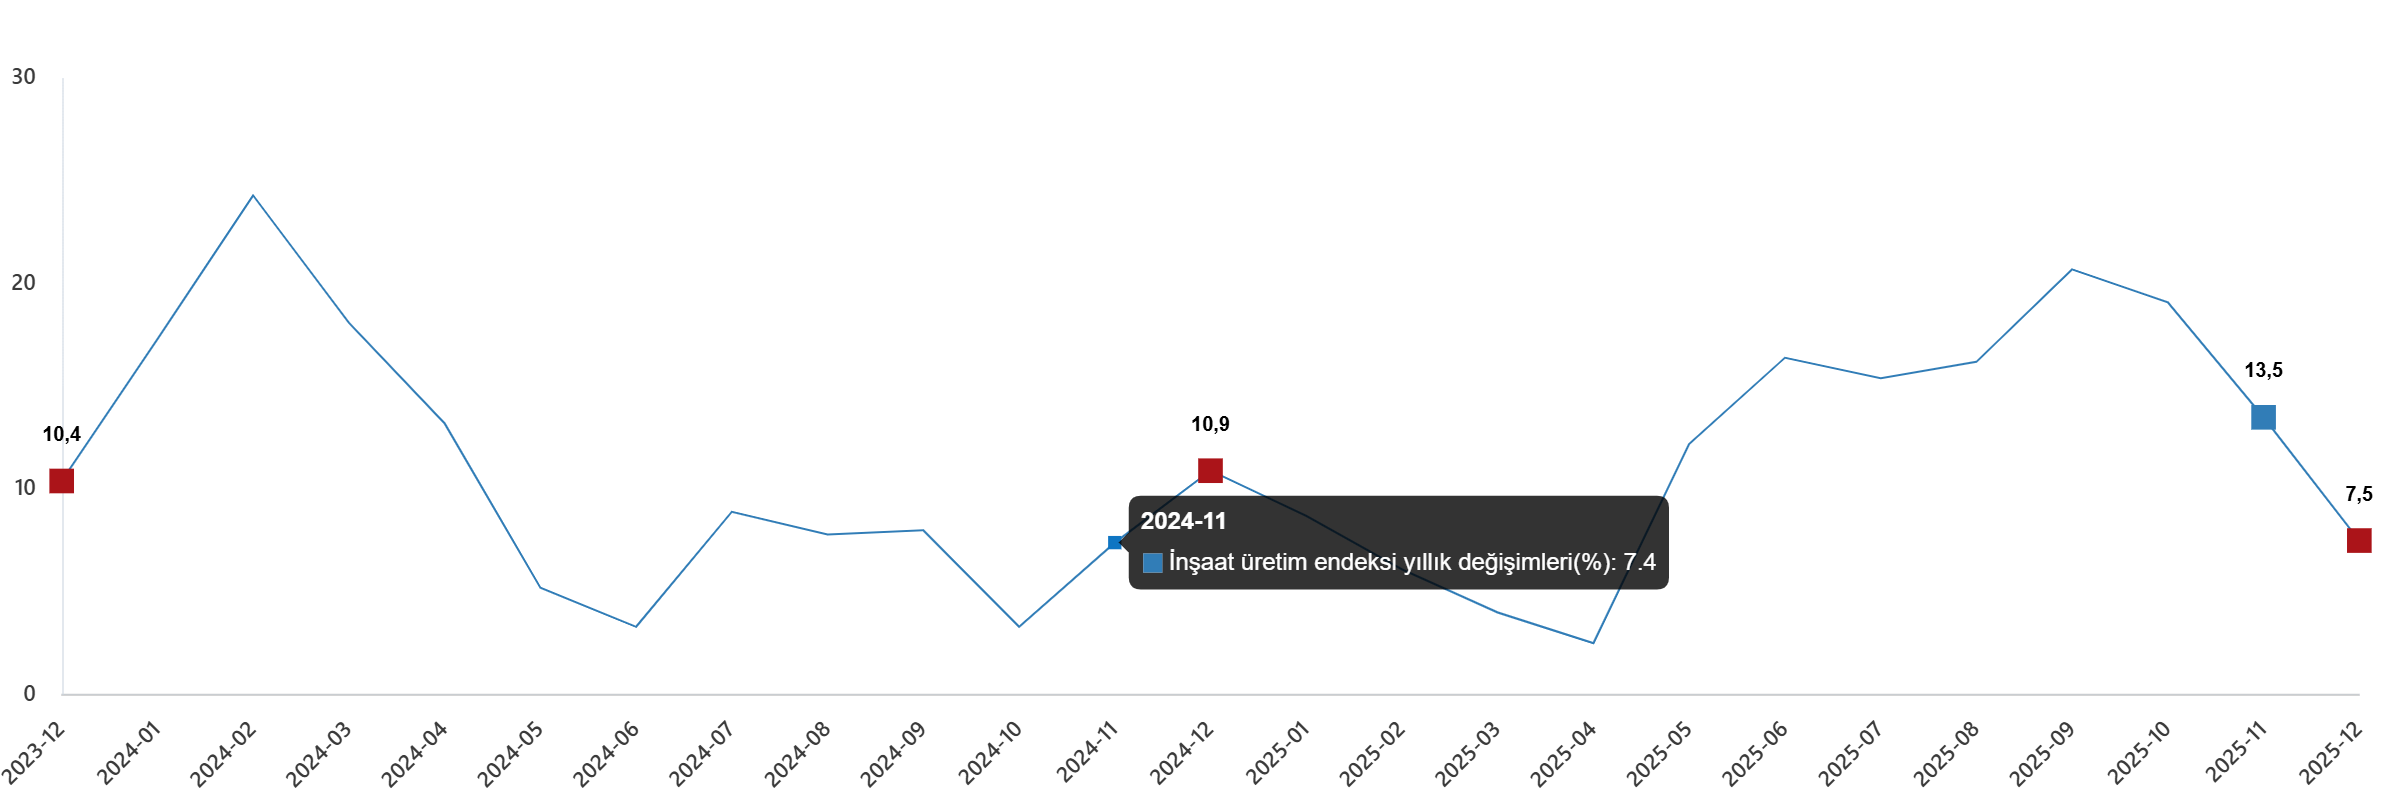
Türkiye İstatistik Kurumu’nun (TÜİK) yayımladığı İnşaat Üretim Endeksi, 2025’in son ayında sektörde artış eğiliminin korunduğuna işaret etti. Verilere göre inşaat üretimi Aralık 2025’te yıllık bazda %7,5, aylık bazda %1 yükseldi. Bu görünüm, özellikle yılın son çeyreğinde inşaat faaliyetinin hız kesmediğini; kamu–özel proje takvimi, kentsel dönüşüm ve altyapı yatırımlarının “iş hacmi” tarafında sektörü desteklediğini gösteriyor.
İnşaat Üretim Endeksi, sektördeki fiilî üretim/iş hacmi hareketini ölçen bir gösterge. Dolayısıyla yalnızca “konut satışı” ya da “ruhsat” gibi ileri-geri göstergelerden farklı olarak, sahadaki işin gerçekte ne kadar yapıldığını yansıtır. Bu nedenle yıllık %7,5’lik artış, inşaatın 2025’in sonunda büyümeye pozitif katkı verme potansiyelini güçlendirir.
Veri olumlu mu, olumsuz mu?
Olumlu taraf: Yıllık artışın %7,5 gibi güçlü bir seviyede olması, sektörün 2024’e göre daha yüksek bir üretim temposu yakaladığını gösterir. Bu; istihdam, taşeron zinciri, çimento-demir-seramik gibi ara malı üretimi ve lojistik kanallarında canlılık anlamına gelebilir.
Temkin gerektiren taraf: Aylık artışın %1 ile sınırlı kalması, güçlü yıllık artışın yanında ivmenin kademeli seyrettiğine işaret eder. Yani sektör yükseliyor; ancak artışın hızı ay bazında “sıçrama” değil, daha çok kontrollü toparlanma görünümünde.
Piyasa bu veriyi nasıl okur?
Piyasa açısından bu tür bir endeks iki başlıkta önem taşır:
Şirketler ve sektör hisseleri: İnşaat, taahhüt ve yapı malzemeleri tarafında ciro beklentilerini destekleyen bir sinyal üretir. Üretim artışı; sipariş akışı, kapasite kullanımı ve nakit döngüsü açısından “talep var” okumasını güçlendirir.
Makroekonomi ve risk fiyatlaması: İnşaatın üretim tarafında canlı kalması, büyüme görünümüne katkı sağlayabilir; ancak aynı zamanda maliyet baskıları (işçilik, enerji, finansman) ve fiyatlama davranışı üzerinden enflasyon beklentileriyle birlikte değerlendirilir. Bu nedenle piyasalar çoğu zaman “büyüme desteği” ile “maliyet/finansman riski”ni aynı anda tartar.
Bu verinin sağlaması için piyasalar genellikle şunları izler:
Alt kırılımlar: Bina inşaatı mı hızlanıyor, altyapı mı? (Dinamikler farklıdır.)
Ruhsat/izin ve satış verileri: Üretimin devamı için “gelecek iş stoku” önemlidir.
Finansman koşulları: Krediler ve faizler, özellikle konut tarafında belirleyicidir.
Kamu yatırım takvimi: Taahhüt ve altyapı tarafında ivmeyi sürükleyebilir.
Genel değerlendirme
Aralık 2025 verisi, inşaat sektöründe olumlu bir kapanış fotoğrafı veriyor: yıllık güçlü artış, sektördeki üretim kapasitesinin çalıştığını; aylık ölçekteki daha sınırlı artış ise ivmenin istikrarlı ama temkinli bir hatta ilerlediğini gösteriyor. Piyasa açısından bu tablo; kısa vadede sektörün “iş hacmi” tarafını destekleyen, orta vadede ise finansman ve maliyet koşullarıyla birlikte okunması gereken bir sinyal seti oluşturuyor.
Alt Sektörler: Yıllık Artışta Bina İnşaatı Önde
TÜİK’in 2021=100 referans yıllı endeksine göre Aralık 2025’te alt sektörlerde yıllık değişim şöyle:
Bina inşaatı: %8,4 artış
Bina dışı yapıların inşaatı: %5,8 artış
Özel inşaat faaliyetleri: %5,5 artış
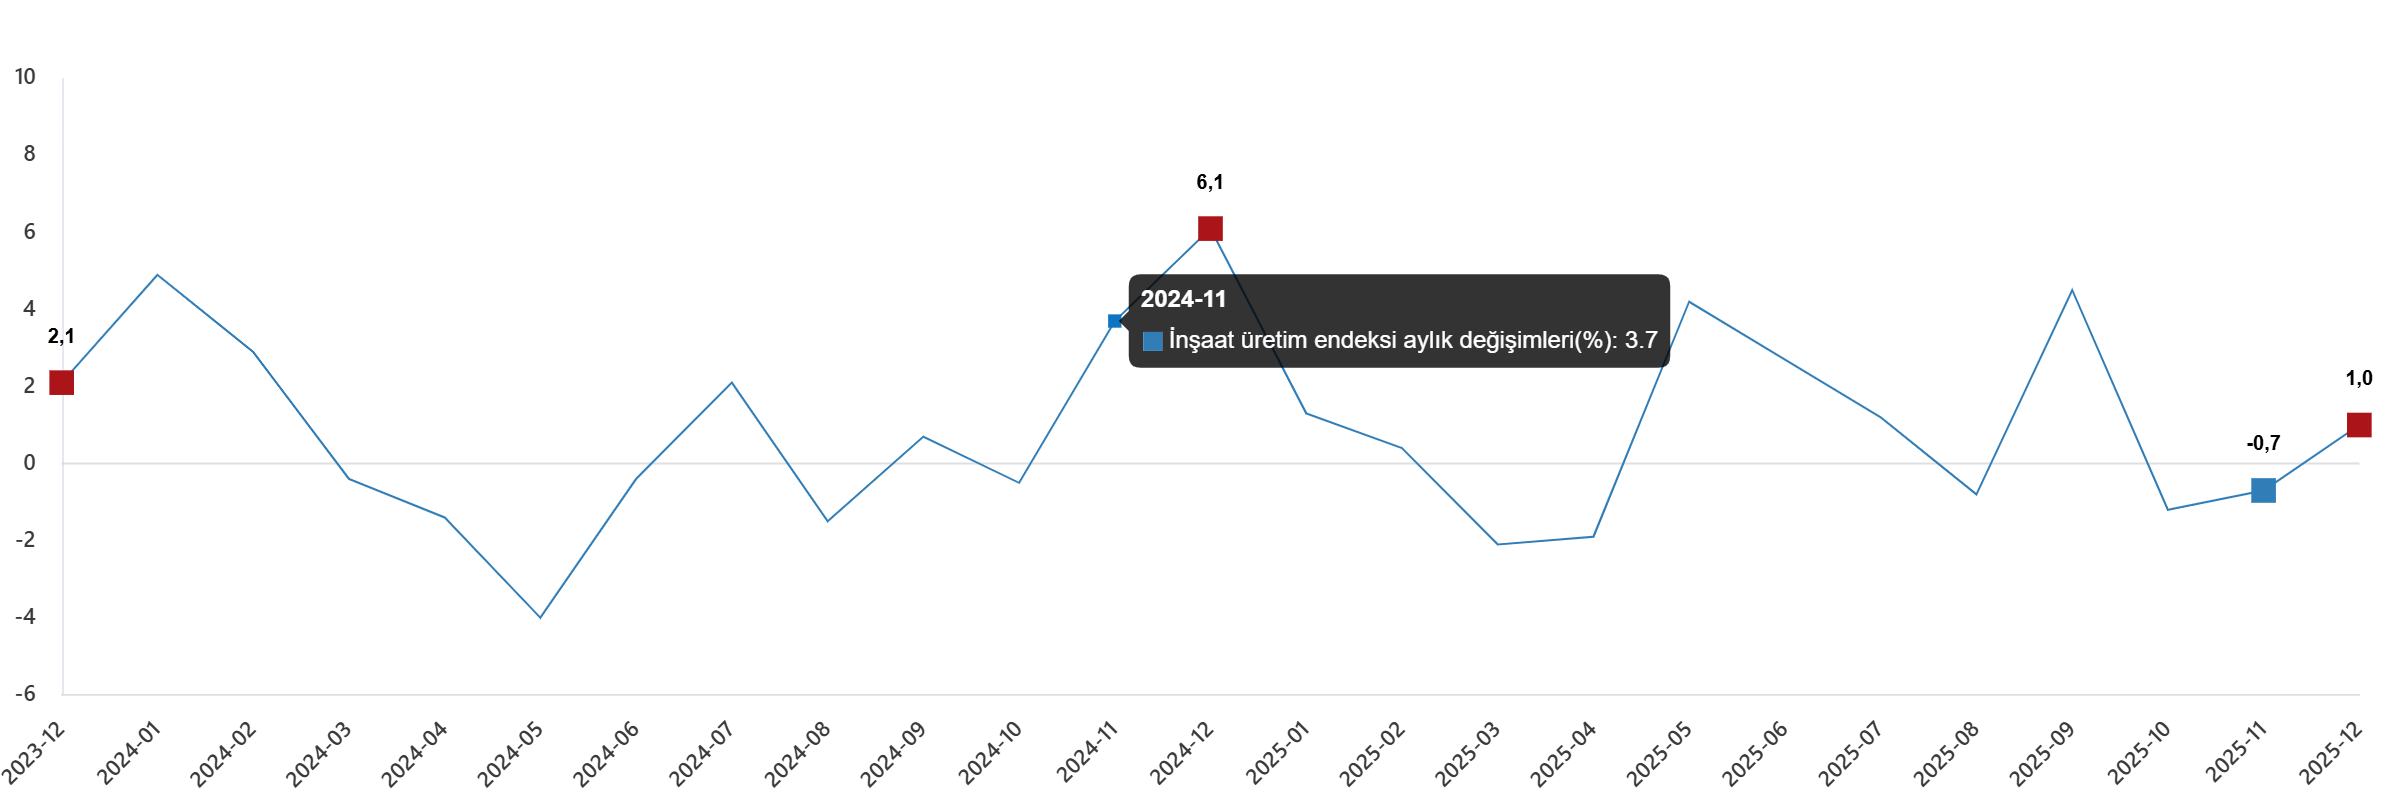
Aylık Görünüm: Özel İnşaat Faaliyetlerinde Sınırlı Gerileme
Aylık (mevsim ve takvim etkisinden arındırılmış) değişimler ise:
Bina inşaatı: %1,3 artış
Bina dışı yapıların inşaatı: %0,9 artış
Özel inşaat faaliyetleri: %0,4 azalış