
 Nöbetçi Eczaneler



ANKARA – Hazine ve Maliye Bakanlığı, 2026 yılı borçlanma performansı ile 2027 yılına ilişkin finansman hedeflerini kapsayan Hazine Finansman Programı’nı yayımladı. Orta Vadeli Program (OVP) ve Merkezi Yönetim Bütçesi öngörüleri esas alınarak hazırlanan program, Türkiye’nin gelecek yıl gerçekleştireceği anapara ve faiz ödemelerinin yanı sıra borçlanma stratejisi, finansman kaynakları, yatırımcı çeşitliliği ve piyasa risklerinin yönetimine ilişkin önemli ayrıntılar içeriyor.
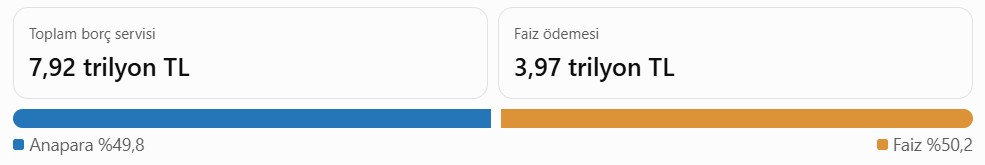
Programın en dikkat çekici başlığı, 2027 yılında gerçekleştirilmesi planlanan yaklaşık 7,9 trilyon liralık borç ödemesi oldu. Toplam borç servisinin yaklaşık yarısını faiz, diğer yarısını anapara ödemeleri oluşturacak.
Hazine’nin gelecek yılki finansman politikası; Türk lirası cinsinden borçlanmaya ağırlık verilmesi, borç vadelerinin dengeli yönetilmesi, uluslararası yatırımcı tabanının genişletilmesi ve nakit rezervlerinin güçlü tutulması üzerine kurulacak.
Açıklanan veriler, 2027 yılında kamu borçlanma maliyetlerinin ve faiz politikalarının ekonomi yönetimi açısından önemli başlıklar olmaya devam edeceğini gösteriyor.
Hazine 2027’de 7 trilyon 921,9 milyar liralık borç ödeyecek
Hazine Finansman Programı’na göre 2027 yılında toplam 7 trilyon 921,9 milyar lira tutarında borç servisi gerçekleştirilmesi planlanıyor.
Bu tutarın 3 trilyon 948,5 milyar lirası anapara, 3 trilyon 973,3 milyar lirası ise faiz ödemelerinden oluşacak.
Böylece gelecek yıl ödenmesi planlanan faiz tutarı, anapara ödemelerinin yaklaşık 24,8 milyar lira üzerinde gerçekleşecek.
2027 yılı Hazine finansman tablosu
| Finansman kalemi | Öngörülen tutar |
|---|---|
| Toplam borç servisi | 7.921,9 milyar TL |
| Anapara ödemeleri | 3.948,5 milyar TL |
| Faiz ödemeleri | 3.973,3 milyar TL |
| İç borç servisi | 6.761,4 milyar TL |
| Dış borç servisi | 1.160,4 milyar TL |
| Piyasaya yapılacak iç borç ödemeleri | 5.856,3 milyar TL |
| Kamu kurumlarına yapılacak iç borç ödemeleri | 905,2 milyar TL |
| Planlanan yeni iç borçlanma | 6.761,7 milyar TL |
| Borçlanma dışı kaynaklar | 343,3 milyar TL |
| Uluslararası piyasalardan finansman | 13 milyar dolar |
Rakamlar Hazine Finansman Programı’nda açıklanan, yuvarlanmış öngörülerdir. Kesinleşmiş 2027 gerçekleşmeleri değildir.
Faiz ödemelerinin büyüklüğü ne anlama geliyor?
Programdaki rakamlara göre 2027 yılı borç servisinin yaklaşık yüzde 50,2’sini faiz ödemeleri oluşturacak.
Bu durum, Hazine’nin geçmiş dönemlerde gerçekleştirdiği borçlanmalar ve mevcut yükümlülükleri nedeniyle gelecek yıl yüksek tutarda faiz ödemesi yapmasının öngörüldüğünü ortaya koyuyor.
Ancak burada iki önemli ayrım bulunuyor.
Birincisi, açıklanan rakamlar henüz gerçekleşmiş harcamalar değil, finansman programındaki tahminlerdir. Faiz oranları, döviz kurları ve borç yönetimindeki gelişmeler gerçekleşen tutarları etkileyebilir.
İkincisi, borç servisi kapsamındaki anapara geri ödemeleri ile bütçedeki faiz giderleri aynı mali kavram değildir. Vadesi gelen anaparanın yeni borçlanmayla karşılanması mümkündür. Bu nedenle 7,9 trilyon liralık borç servisini doğrudan aynı tutarda bütçe açığı olarak değerlendirmek doğru olmaz.
İç borç servisi 6,76 trilyon liraya ulaşacak
2027 yılı için öngörülen toplam borç servisinin yaklaşık yüzde 85,4’ünü iç borç ödemeleri oluşturuyor.
Hazine’nin gelecek yıl 6 trilyon 761,4 milyar lira tutarında iç borç servisi gerçekleştirmesi planlanırken dış borç servisinin 1 trilyon 160,4 milyar lira düzeyinde olması bekleniyor.
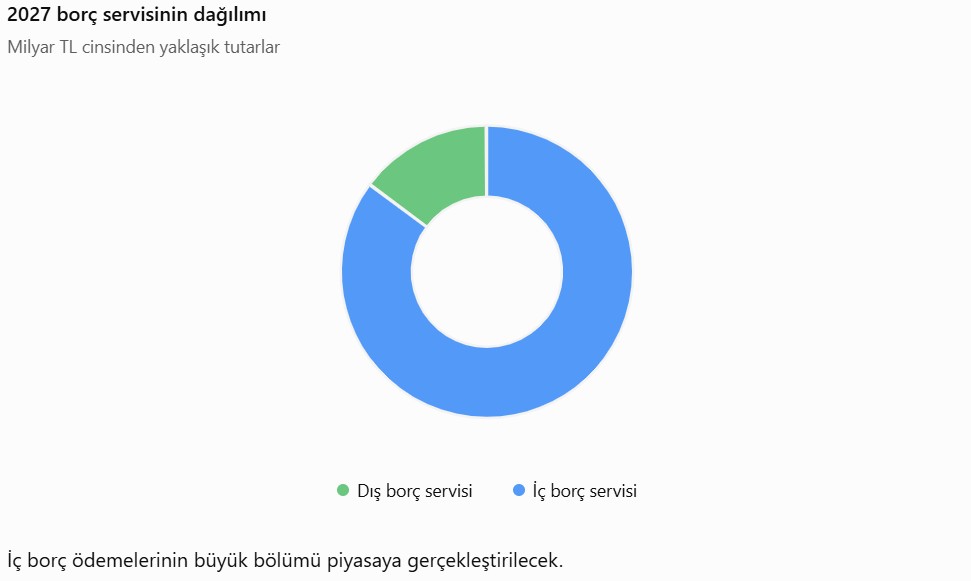
Bu kapsamda 5 trilyon 856,3 milyar liranın piyasa katılımcılarına, 905,2 milyar liranın ise kamu kurumlarına rekabetçi olmayan teklif yöntemiyle yapılan satışlardan kaynaklanan geri ödemelere ayrılması öngörülüyor.
Rekabetçi olmayan teklif yöntemi, belirli kamu kurumlarının ihale sırasında oluşan koşullarla borçlanma senedi satın alabildiği bir uygulama olarak kullanılıyor.
İç borçlanmada kritik nokta: Vade ve maliyet
Hazine’nin yüksek tutarlı iç borç ödemelerine karşılık yeni iç borçlanma gerçekleştirmesi, devlet iç borçlanma senetleri piyasasının 2027’de de önemli bir finansman kanalı olacağını gösteriyor.
Burada yalnızca borçlanılan tutar değil, borçlanmanın hangi faiz oranından ve hangi vadeyle yapıldığı da önem taşıyor.
Uzun vadeli borçlanmalar, anapara geri ödemelerinin daha geniş bir döneme yayılmasına yardımcı olabilirken yüksek faiz oranları toplam finansman maliyetini artırabiliyor.
Kısa vadeli borçlanmalar ise daha sık yeniden finansman ihtiyacı oluşturabiliyor. Bu nedenle Hazine’nin farklı vade ve finansman araçları arasında denge kurması hedefleniyor.
2027’de 6 trilyon 761,7 milyar liralık yeni iç borçlanma planlanıyor
Hazine, gelecek yıl 6 trilyon 761,7 milyar liralık iç borçlanma gerçekleştirmeyi öngörüyor.
Bu rakam, 6 trilyon 761,4 milyar liralık iç borç servisinin yaklaşık 0,3 milyar lira üzerinde bulunuyor.
Ancak bu yakınlık, Hazine’nin yeni borçlanmasının yalnızca iç borç geri ödemelerini karşılamak için kullanılacağı anlamına gelmiyor.
Finansman programının tamamında dış borç ödemeleri, dış finansman kaynakları, borçlanma dışı gelirler, nakit dengesi ve kasa/banka kullanımı birlikte değerlendiriliyor.
Programda borçlanma dışı kaynakların toplamının 343,3 milyar lira olması bekleniyor.
Bu kaynakların içerisinde nakit bazlı faiz dışı denge, özelleştirme gelirleri, 2/B satış gelirleri, Tasarruf Mevduatı Sigorta Fonundan aktarılacak kaynaklar, garantili borç geri dönüşleri ve nakit kullanımı gibi kalemler bulunuyor.
Hazine’nin 2026 borçlanma maliyeti yüzde 34,3 oldu
Finansman programında, 2027 yılı öngörülerinin yanında 2026 yılının ilk on ayındaki gerçekleşmelere de yer verildi.
Buna göre ocak-ekim döneminde nakit iç borçlanmanın ortalama vadesi 32,5 ay oldu.
Sabit getirili Türk lirası cinsinden iç borçlanmanın ortalama maliyeti yüzde 38,4 düzeyinde gerçekleşirken nakit iç borçlanmanın ortalama maliyeti yüzde 34,3 olarak hesaplandı.
Sabit getirili Türk lirası cinsi senetlerin iç borçlanmadaki payı yüzde 35 seviyesinde kaydedildi.
2026 Ocak-Ekim borçlanma göstergeleri
| Gösterge | Gerçekleşme |
|---|---|
| Nakit iç borçlanmanın ortalama vadesi | 32,5 ay |
| Nakit iç borçlanmanın ortalama maliyeti | %34,3 |
| Sabit getirili TL borçlanmanın ortalama maliyeti | %38,4 |
| Sabit getirili TL senetlerin iç borçlanmadaki payı | %35 |
| TL cinsi kira sertifikası ihracı | 264,2 milyar TL |
| TLREFK endeksli kira sertifikası satışı | 139,3 milyar TL |
Bu veriler, 2026 yılında Hazine’nin yüksek nominal faiz ortamında borçlandığını gösteriyor.
Öte yandan borçlanma maliyetleri değerlendirilirken nominal faiz oranları ile enflasyondan arındırılmış reel faiz oranlarının birbirinden ayrılması gerekiyor.
Yüzde 34,3’lük ortalama borçlanma maliyeti, tek başına Hazine’nin reel finansman yükünün de aynı oranda olduğu anlamına gelmiyor.
2027 yılında faiz oranlarında yaşanabilecek değişimler yeni borçlanmaların maliyetini etkileyecek. Bununla birlikte mevcut sabit faizli borçların ödemeleri, ihraç sırasında belirlenen koşullara bağlı olmaya devam edecek.
2026’da 144,5 ton altın karşılığı borçlanma yapıldı
Hazine’nin 2026 yılı finansman faaliyetleri arasında altın tahvili ve altına dayalı kira sertifikası ihraçları da önemli yer tuttu.
Ocak-ekim döneminde 53,6 ton altın karşılığı altın tahvili ve 90,8 ton altın karşılığı altına dayalı kira sertifikası ihraç edildi. Böylece toplam 144,5 ton altın karşılığı senet ihracı gerçekleştirildi.
| Borçlanma aracı | 2026 Ocak-Ekim |
|---|---|
| Altın tahvili | 53,6 ton |
| Altına dayalı kira sertifikası | 90,8 ton |
| Toplam altın karşılığı senet | 144,5 ton |
| Döviz cinsi iç borçlanma | 14,8 milyar dolar |
| Avro cinsi iç borçlanma | 0,9 milyar avro |
Altına dayalı finansman araçları, yatırımcılara geleneksel Türk lirası cinsi devlet tahvillerinin dışında farklı bir yatırım seçeneği sunuyor.
Ancak bu tür ihraçların Hazine açısından taşıdığı riskler, Türk lirası cinsi sabit faizli borçlanmalardan farklılık gösteriyor. Altın fiyatlarındaki değişimler, altına endeksli yükümlülüklerin Türk lirası karşılığını etkileyebiliyor.
Benzer biçimde döviz cinsi borçlanmalarda da döviz kuru hareketleri, anapara ve faiz ödemelerinin Türk lirası karşılığını değiştirebiliyor.
Bu nedenle borçlanma araçlarının çeşitlendirilmesi, yatırımcı tabanının genişletilmesine katkıda bulunsa da borç portföyünün kur ve fiyat risklerinin dikkatle yönetilmesini gerektiriyor.
Katılım finansında TLREFK endeksli kira sertifikalarına devam edildi
Hazine, katılım finans sisteminin geliştirilmesi amacıyla Türk Lirası Gecelik Katılım Referans Getiri Oranı’na (TLREFK) endeksli kira sertifikası ihraçlarını 2026 yılında da sürdürdü.
İlk kez 2025 yılının eylül ayında başlayan uygulama kapsamında 2026’nın ocak-ekim döneminde 139,3 milyar liralık satış gerçekleştirildi.
TLREFK endeksli kira sertifikaları, katılım finans ilkelerine uygun yatırım araçlarının çeşitlendirilmesini ve farklı yatırımcı gruplarının kamu finansmanına katılabilmesini amaçlıyor.
Bu araçların getirilerinin referans orana bağlı olması, sabit getirili senetlerden farklı bir maliyet yapısı oluşturuyor.
Dolayısıyla değişken getirili borçlanma araçlarının toplam portföy içerisindeki payı, piyasa faizlerindeki değişimlerin Hazine’nin borçlanma maliyetlerine ne kadar hızlı yansıyabileceği açısından önem taşıyor.
2026’da uluslararası piyasalardan 12,2 milyar dolar sağlandı
Hazine’nin 2026 yılı dış finansman hedefi 13 milyar dolar olarak belirlenmişti.
Ocak-eylül döneminde gerçekleştirilen tahvil ve kira sertifikası ihraçlarıyla toplam 12,2 milyar dolar karşılığı finansman sağlandı.
Böylece yıllık hedefin yaklaşık yüzde 93,8’ine ilk dokuz ayda ulaşılmış oldu.
2026 yılında gerçekleştirilen uluslararası ihraçlar
| Dönem | Finansman aracı | Vade | Tutar |
|---|---|---|---|
| Ocak | Çift dilimli tahvil | 7 ve 12 yıl | 3,5 milyar $ |
| Şubat | Avro cinsi tahvil | 8 yıl | 2 milyar € |
| Nisan | Dolar cinsi tahvil | 5 yıl | 2 milyar $ |
| Temmuz | Kira sertifikası | 6 yıl | 2,75 milyar $ |
| Eylül | Sürdürülebilir tahvil | 10 yıl | 1,5 milyar $ |
Şubat ayında gerçekleştirilen avro cinsi ihraç da dolar karşılığı hesaplanarak açıklanan toplam dış finansman rakamına dahil edildi.
2026 yılındaki dış finansman faaliyetlerinde konvansiyonel tahvillerin yanı sıra kira sertifikası ve sürdürülebilir tahvil gibi araçların kullanılması, Hazine’nin yatırımcı çeşitliliğini artırmaya yönelik yaklaşımını ortaya koydu.
2027’de yeşil ve sürdürülebilir tahvil ihraçları gündemde
Hazine Finansman Programı’na göre 2027 yılında uluslararası piyasalardan 13 milyar dolar tutarında finansman sağlanması hedefleniyor.
Bu amaçla farklı vadelerde ve piyasa koşullarına bağlı olarak çeşitli borçlanma araçları kullanılabilecek.
Bunlar arasında geleneksel devlet tahvilleri, kira sertifikaları, yeşil tahviller, sosyal tahviller ve sürdürülebilir tahviller bulunuyor.
Yeşil tahviller çevresel amaçlara yönelik finansmanla, sosyal tahviller belirlenen sosyal amaçlarla, sürdürülebilir tahviller ise çevresel ve sosyal hedeflerin birlikte finansmanıyla ilişkilendirilen araçlar olarak öne çıkıyor.
Ancak programda bu araçların ihraç edilebileceğinin belirtilmesi, her bir tür için kesin tutar ve ihraç tarihi belirlendiği anlamına gelmiyor.
İhraçların gerçekleştirilmesi, uluslararası sermaye piyasalarındaki finansman koşullarına ve yatırımcı talebine bağlı olacak.
Hazine neden Türk lirası cinsi borçlanmaya ağırlık verecek?
Programda 2027 yılı borçlanma stratejisinin önemli unsurlarından biri, borçlanmanın ağırlıklı olarak Türk lirası cinsinden gerçekleştirilmesi olarak belirlendi.
Türk lirası cinsi borçlanma, Hazine’nin döviz kuru hareketlerinden kaynaklanan yükümlülük risklerini sınırlamaya yardımcı olabiliyor.
Bununla birlikte Türk lirası cinsi borçlanmanın maliyeti, iç piyasadaki faiz oranlarından ve yatırımcıların enflasyon beklentilerinden etkileniyor.
Döviz cinsi borçlanmada ise uluslararası piyasalarda daha düşük nominal faiz oranlarıyla finansman sağlanabilmesi mümkün olsa da döviz kurlarının yükselmesi halinde borcun Türk lirası karşılığı artabiliyor.
Bu nedenle Hazine’nin borçlanma tercihlerinde yalnızca nominal faiz maliyetine değil; döviz kuru riski, vade yapısı, yatırımcı talebi ve yeniden finansman ihtiyacına da bakılması gerekiyor.
Gösterge tahvil ihraçları sürdürülecek
Hazine, 2027 yılında Türk lirası cinsinden sabit kuponlu gösterge tahvil ihraçlarına piyasa koşulları çerçevesinde düzenli olarak devam etmeyi planlıyor.
Gösterge tahviller, devlet iç borçlanma senetleri piyasasında faiz ve fiyat oluşumunun izlenmesi bakımından önemli bir referans niteliği taşıyor.
Bu tahvillerin düzenli ihraç edilmesi, belirli vadelerde piyasa likiditesini destekleyebiliyor ve yatırımcıların fiyat karşılaştırmalarını kolaylaştırabiliyor.
Program kapsamında ayrıca Türk lirası cinsi bono, tahvil ve kira sertifikaları; döviz cinsi tahviller ve kira sertifikaları ile altına dayalı finansman araçları ihraç edilebilecek.
Piyasa katılımcılarından gelecek ilave talepler de Hazine tarafından değerlendirilebilecek.
Geri alım ve değişim ihaleleri yapılabilecek
2027 yılı borç yönetimi kapsamında Hazine’nin değişim ve geri alım ihaleleri düzenleyebilmesi de öngörülüyor.
Bu işlemler, borç servisinin yılın belirli dönemlerinde aşırı yoğunlaşmasını önlemek ve ödeme takvimini daha dengeli hale getirmek amacıyla kullanılabiliyor.
Geri alım ihalelerinde Hazine, daha önce ihraç ettiği borçlanma senetlerini vadelerinden önce piyasadan satın alabiliyor.
Değişim ihalelerinde ise mevcut senetlerin farklı vadelerdeki senetlerle değiştirilmesi mümkün olabiliyor.
Bu işlemler, uygun piyasa koşullarında borçların vade dağılımının yeniden düzenlenmesini sağlayabiliyor.
Hazine, yapılacak ihalelerin ayrıntılarını ihale tarihinden en az bir iş günü önce kamuoyuna açıklayacak.
Güçlü nakit rezervi hedefi ne anlama geliyor?
Hazine Finansman Programı’nın önemli başlıklarından biri de nakit rezervlerinin güçlü tutulması.
Kamu gelirlerinin tahsilatı ile borç ödemeleri her zaman aynı tarihlerde gerçekleşmiyor. Bazı aylarda vergi gelirleri artarken bazı dönemlerde yüksek tutarlı borç geri ödemeleri yapılabiliyor.
Bu nedenle Hazine’nin nakit rezervi bulundurması, geçici finansman ihtiyaçlarının karşılanmasına yardımcı oluyor.
Programda nakit ve borç yönetiminde oluşabilecek likidite risklerinin azaltılması amacıyla güçlü nakit rezervinin korunması öngörülüyor.
Bunun yanında kısa vadeli Hazine bonoları ve ilgili mevzuatta belirtilen para piyasası finansman araçları, geçici nakit dalgalanmalarının yönetilmesinde kullanılabilecek.
2027 bütçesiyle birlikte değerlendirme: Borç yönetimi neden önemli?
Hazine’nin açıkladığı finansman programı, aynı dönemde hazırlanan 2027 yılı merkezi yönetim bütçesiyle yakından ilişkili.
2027 yılı bütçe teklifinde Hazine varlıklarının ve yükümlülüklerinin yönetimi programı için yaklaşık 4 trilyon 530 milyar liralık ödenek öngörülüyor. Bu rakam, finansman programındaki 7,9 trilyon liralık toplam borç servisinden farklı bir bütçe sınıflandırmasını ifade ediyor.
Programların farklı muhasebe ve finansman kapsamlarına sahip olması nedeniyle bu iki rakamın doğrudan birbirinin yerine kullanılması doğru değil.
Öte yandan 2027 yılı merkezi yönetim bütçe teklifinde sağlık, eğitim, sosyal güvenlik, yerel yönetimler ve altyapı alanları için de kaynak ayrılması öngörülüyor.
Borçlanma maliyetleri, kamu maliyesinin genel görünümü açısından bu nedenle önem taşıyor.
Faiz giderlerindeki yükseliş, diğer koşullar sabitken bütçe üzerindeki baskıyı artırabiliyor. Faiz maliyetlerinin düşmesi ise orta vadede kamu kaynaklarının kullanımında daha fazla esneklik sağlayabiliyor.
Ancak kamu hizmetlerine ayrılacak ödeneklerin doğrudan borç servisi rakamlarından hesaplanması mümkün değil. Bunun için bütçe gelirleri, faiz dışı harcamalar, bütçe açığı ve borçlanma gereğinin birlikte değerlendirilmesi gerekiyor.
Konya ekonomisi ve reel sektör için olası etkiler
Hazine’nin 2027 finansman stratejisi, yalnızca devletin borçlarını nasıl yöneteceğiyle ilgili değil. Finansman koşulları üzerinden sanayici, ihracatçı, üretici ve yatırımcılar açısından da dolaylı sonuçlar doğurabilir.
Türkiye’nin önemli üretim ve ihracat merkezlerinden Konya’da makine imalatı, otomotiv yan sanayi, tarım makineleri, gıda ve tarımsal üretim faaliyetleri için kredi maliyetleri önem taşıyor.
Devlet iç borçlanma senetlerinin getirileri, finansal piyasalarda referans olarak kullanılan faiz göstergeleri arasında bulunuyor. Bu getirilerdeki hareketler bankaların fonlama maliyetleri ve özel sektörün finansman koşullarıyla birlikte değerlendiriliyor.
Örneğin kamu borçlanmasına yönelik talebin artması, diğer koşullara bağlı olarak piyasa faizleri üzerinde etkili olabilir. Buna karşılık daha öngörülebilir borçlanma takvimi, istikrarlı makroekonomik koşullar ve risk primindeki gerileme finansman piyasalarının işleyişini destekleyebilir.
Konya’daki üreticiler açısından olası etkiler özellikle işletme sermayesi kredileri, makine ve ekipman yatırımları, ihracat finansmanı ve tarımsal üretim kredileri üzerinden hissedilebilir.
Ancak Hazine’nin finansman programı, Konya’daki kredi faizlerinin mutlaka artacağı veya düşeceği sonucunu ortaya koymuyor. Bu konuda Merkez Bankası politikaları, bankaların kredi koşulları ve ekonomik beklentiler de belirleyici olacak.
Vatandaş açısından Hazine’nin borçlanması ne ifade ediyor?
Hazine’nin finansman programı, vatandaşların günlük ekonomik yaşamına doğrudan bir vergi, ücret veya fiyat düzenlemesi getirmiyor.
Bununla birlikte kamu borçlanmasının maliyeti ve bütçe dengesi, genel ekonomik koşulları etkileyen faktörler arasında yer alıyor.
Faiz oranları ve kamu borçlanma araçlarının getirileri, tasarruf sahiplerinin yatırım tercihleri bakımından önem taşıyor. Bankaların sunduğu mevduat getirileri, yatırım fonlarının performansı ve tahvil piyasası koşulları da bu çerçevede takip ediliyor.
Diğer taraftan finansman ihtiyacının yönetilmesi, kamu maliyesinin sürdürülebilirliği ve bütçenin farklı alanlara kaynak ayırabilme kapasitesiyle bağlantılı bulunuyor.
Bununla birlikte açıklanan program, 2027 yılında yeni bir vergi konulacağını, mevcut vergilerin artırılacağını veya kamu hizmetlerinde kesinti yapılacağını gösteren bir karar içermiyor.
Bu tür sonuçların değerlendirilmesi için ilgili bütçe ve vergi düzenlemelerinin ayrıca incelenmesi gerekiyor.
2027’de ekonomi yönetiminin karşı karşıya olduğu temel riskler
Hazine’nin finansman programında maliyet ve risk yönetimine ağırlık verilmesinin arkasında hem yurt içi hem de uluslararası finansman koşullarındaki belirsizlikler bulunuyor.
2026 yılında küresel ekonomik görünüm, gelişmiş ülke merkez bankalarının para politikaları ve Orta Doğu’daki jeopolitik gelişmeler, dış finansman koşullarını etkileyen temel faktörler arasında yer aldı.
2027 yılında da benzer riskler borçlanma stratejisinde önemini koruyabilir.
| Risk alanı | Hazine açısından olası etkisi |
|---|---|
| Yüksek faiz oranları | Yeni borçlanma maliyetinin artması |
| Döviz kuru hareketleri | Döviz cinsi borçların TL karşılığının değişmesi |
| Küresel likiditenin daralması | Uluslararası finansmana erişimin zorlaşması |
| Kısa vadede yoğunlaşan ödemeler | Yeniden finansman ihtiyacının artması |
| Altın fiyatlarındaki yükseliş | Altına endeksli yükümlülüklerin TL değerinin artması |
| Jeopolitik gelişmeler | Risk primi ve dış finansman maliyetlerinin etkilenmesi |
| Enflasyon beklentileri | Türk lirası tahvil getirilerinin etkilenmesi |
Bu risklere karşı Hazine’nin farklı vadelerde, farklı yatırımcı gruplarına yönelik ve birden fazla finansman aracıyla borçlanma imkânlarını kullanmayı planlaması dikkat çekiyor.
2027 finansman programında öne çıkan beş kritik sonuç
Hazine Finansman Programı, gelecek yılın kamu borçlanma stratejisine ilişkin şu temel sonuçları ortaya koyuyor:
-
Borç servisinde faiz ve anapara birbirine çok yakın: Yaklaşık 7,9 trilyon liralık ödemenin yarısından biraz fazlasını faiz oluşturuyor.
-
İç borçlanma finansmanın temel unsuru olmaya devam edecek: Hazine, yaklaşık 6,76 trilyon lira iç borçlanma planlıyor.
-
Uluslararası finansman hedefi 13 milyar dolar: Tahvil ve kira sertifikası ihraçlarıyla dış piyasalardan kaynak sağlanacak.
-
Türk lirası cinsi borçlanmaya ağırlık verilecek: Döviz, altın ve farklı yatırımcı gruplarına yönelik ihraçlar da finansman seçenekleri arasında bulunacak.
-
Nakit rezervi ve vade yönetimi ön planda olacak: Geri alım, değişim ve kısa vadeli finansman araçlarıyla borç servisinin dengeli yönetilmesi hedeflenecek.
Genel değerlendirme: 2027 kamu finansmanında faiz maliyetleri belirleyici olacak
2027 yılı Hazine Finansman Programı’nın ortaya koyduğu en önemli tablo, kamu borç geri ödemelerinde faiz yükünün büyüklüğü ve yeni borçlanma ihtiyacının devam etmesi.
Toplam 7 trilyon 921,9 milyar liralık borç servisi içinde 3 trilyon 973,3 milyar liralık faiz ödemesi öngörülmesi, finansman maliyetlerinin borç yönetiminde önemli bir yer tuttuğunu gösteriyor.
Buna karşılık programda Türk lirası cinsi borçlanmanın ağırlığının korunması, farklı vadelerde ihraçlar yapılması, uluslararası yatırımcı tabanının geliştirilmesi ve güçlü nakit rezervi tutulması hedefleniyor.
Burada 2027 yılının mali performansı açısından belirleyici olacak unsurlar yalnızca borçlanma miktarı değil; faiz oranları, enflasyonun seyri, kamu gelirleri, bütçe dengesi, döviz kuru hareketleri ve küresel finansman koşulları olacak.
Türkiye ekonomisinin önümüzdeki dönemde izleyeceği faiz ve enflasyon patikası, yeni borçlanmanın maliyeti üzerinde etkili olurken kamu maliyesinin genel görünümünü de şekillendirecek.
Sonuç olarak Hazine’nin 2027 finansman programı, yaklaşık 7,9 trilyon liralık borç servisinin yönetilmesi için Türk lirası ağırlıklı, farklı finansman araçlarına dayanan ve nakit rezervlerini gözeten bir strateji öngörüyor. Programın başarısı ise açıklanan hedeflerin yıl boyunca hangi finansman maliyetleriyle gerçekleştirileceğine bağlı olacak.