
 Nöbetçi Eczaneler




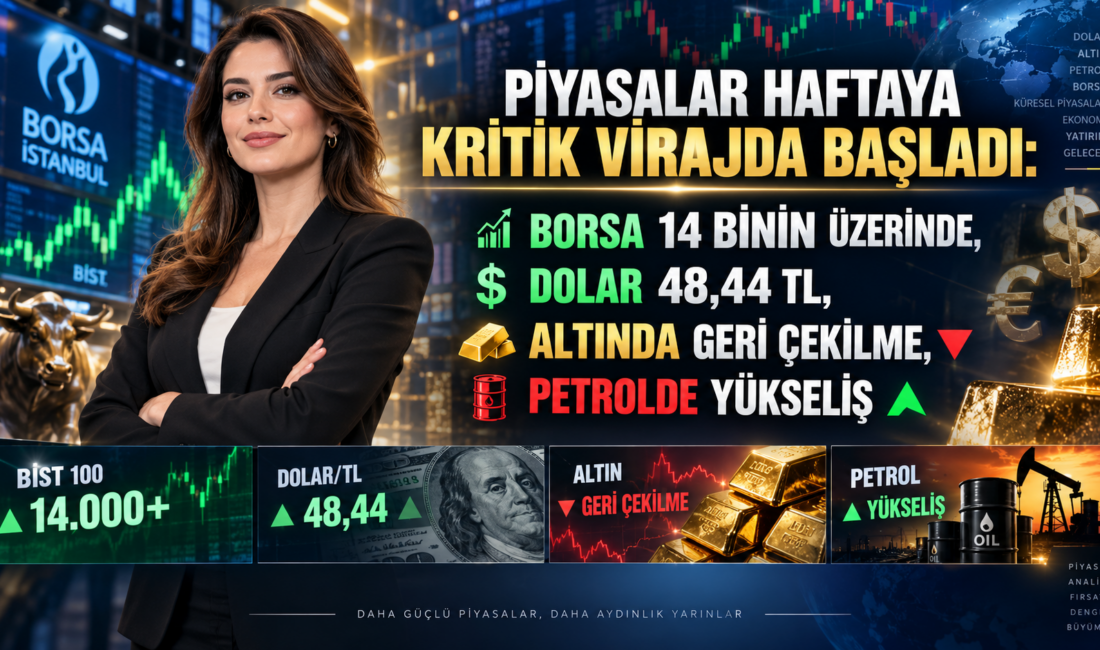
İSTANBUL/KONYA – Finans piyasaları 7 Eylül Pazartesi gününe aynı anda birkaç önemli fiyatlama unsurunun etkisi altında başladı. Bir tarafta ABD’de beklentileri aşan istihdam verilerinin Amerikan Merkez Bankası’nın faiz artırımına gidebileceği beklentisini güçlendirmesi, diğer tarafta Orta Doğu’da yükselen tansiyonun petrol fiyatlarını yukarı taşıması piyasaların yeni haftadaki ana gündemini oluşturuyor.
Türkiye’de ise hafta yalnızca küresel gelişmeler açısından değil, para politikası ve ekonomik veriler bakımından da oldukça yoğun geçecek. Perşembe günü açıklanacak TCMB faiz kararı, aynı gün gelecek Avrupa Merkez Bankası kararı, cuma günkü ABD enflasyonu, Türkiye’nin ödemeler dengesi ve Piyasa Katılımcıları Anketi haftanın yönünü belirleyebilecek başlıca gelişmeler arasında bulunuyor.
Piyasalar haftaya hangi rakamlarla başladı?
BIST 100 endeksi, cuma gününü yüzde 0,57 artışla 14.012,42 puandan tamamlamasının ardından yeni haftaya 6,34 puanlık yükselişle 14.018,75 puandan başladı. Açılıştaki artış yüzde 0,05 oldu.
Bankacılık endeksi yüzde 0,06 değer kazanırken holding endeksi yüzde 0,05 geriledi. Metal eşya-makina yüzde 0,71 ile açılışın en fazla yükselen sektörlerinden olurken bilişim endeksindeki yüzde 2,58’lik kayıp dikkati çekti.
Sabah saatlerinde piyasalardaki genel görünüm şöyle oluştu:
| Gösterge | 7 Eylül sabahı | Görünüm |
|---|---|---|
| BIST 100 | 14.018,75 puan | %0,05 yükseliş |
| Dolar/TL | 48,44 TL civarı | Yatay-sınırlı yükseliş |
| Euro/TL | 56,28-56,32 TL | Sınırlı yükseliş |
| Sterlin/TL | 65,50 TL civarı | Sınırlı yükseliş |
| Gram altın | 6.850-6.900 TL bandı | Sabah işlemlerinde düşüş |
| Ons altın | 4.400 dolar civarı | Yaklaşık %0,7 düşüş |
| Gram gümüş | 102-103 TL bandı | Baskılı |
| Brent petrol | 97 dolar civarı | Yükseliş |
| ABD 10 yıllık tahvil faizi | %4,79 civarı | Yüksek seyrini koruyor |
| Dolar endeksi | 99,2 civarı | Güçlü/yatay |
Dolar/TL sabah saatlerinde 48,43-48,45 bandında, euro/TL ise 56,30 çevresinde işlem gördü. Gram altın farklı piyasa ve alış-satış kotasyonlarında yaklaşık 6 bin 850-6 bin 900 lira arasında fiyatlandı. Fiyatların gün içinde sürekli değişebileceği unutulmamalı.
Borsa için 14.100 ve 14.200 puan kritik
BIST 100 açısından 14 bin puanın üzerinde kalıcılık yeni haftanın ilk önemli sınavı olacak.
Teknik görünümde 14.100 ve 14.200 puan direnç, aşağı yönlü hareketlerde ise 13.900 ve 13.800 puan destek olarak izleniyor.
Buna göre endeksin 14.100’ün üzerinde güç kazanması halinde 14.200 puanın test edilmesi gündeme gelebilir. Buna karşılık 13.900 seviyesinin altındaki hareketler kısa vadede satış baskısının artmasına neden olabilecek teknik bir görünüm oluşturabilir.
Türkiye piyasaları açısından küresel risk iştahının yanında perşembe günkü TCMB kararı bu seviyelerin aşılmasında veya aşağı yönlü kırılmasında belirleyici unsurlardan biri olacak.
Dövizde sakin başlangıç ama haftanın devamı kritik
Dolar/TL cuma gününü 48,4330 seviyesinde tamamladıktan sonra pazartesi sabahı yaklaşık 48,44 TL seviyesinde işlem gördü. Euro ise 56,30 TL civarında fiyatlandı.
Döviz piyasasında ilk işlemlerde sert bir hareket görülmemesine rağmen haftanın ikinci yarısında tablo değişebilir. Çünkü aynı hafta içinde Türkiye, Avrupa ve ABD para politikasını ilgilendiren son derece önemli gelişmeler bulunuyor.
TCMB’nin perşembe günkü toplantısı bunların başında geliyor.
Ekonomistlerin büyük bölümünün beklentisi, Merkez Bankası’nın yüzde 37 olan politika faizini değiştirmemesi yönünde. 25 ekonomistin katıldığı beklenti çalışmasında 24 ekonomist faizin yüzde 37’de tutulacağını, bir ekonomist ise 100 baz puanlık indirimle yüzde 36’ya çekileceğini öngördü. Yıl sonu politika faizi beklentisinin medyanı yüzde 35 seviyesinde bulunuyor.
Dolayısıyla piyasalar açısından yalnızca faiz oranı değil, karar metninde enflasyon, iç talep, kur, likidite koşulları ve bundan sonraki olası faiz indirimlerinin zamanlamasına ilişkin verilecek mesajlar da önemli olacak.
Altın haftaya neden düşüşle başladı?
Altın cephesinde yeni haftanın ilk dikkat çeken hareketi aşağı yönlü oldu.
Ons altın, sabah işlemlerinde 4 bin 400 dolar çevresine çekilirken gram altın da 6 bin 850-6 bin 900 lira bandına geriledi. Sabahın erken saatlerindeki bazı kotasyonlarda gram altındaki günlük düşüş yüzde 0,7 civarında ölçüldü.
Altındaki geri çekilmenin arkasında iki önemli unsur bulunuyor: ABD’de faizlerin daha uzun süre yüksek kalabileceği beklentisi ve doların güçlü duruşu.
ABD’de tarım dışı istihdamın beklentileri aşmasının ardından para piyasalarında Fed’in 15-16 Eylül toplantısında faiz artırımına gitme olasılığı yaklaşık yüzde 60’a yaklaştı. Yüksek faiz beklentisi, faiz getirisi bulunmayan altın açısından kısa vadede baskı oluşturuyor.
Ancak altın açısından haftanın asıl kritik verileri perşembe ve cuma günleri gelecek.
ABD’nin ağustos ayı Üretici Fiyat Endeksi 10 Eylül, Tüketici Fiyat Endeksi ise 11 Eylül tarihinde açıklanacak. ABD Çalışma İstatistikleri Bürosunun takvimine göre ağustos TÜFE verisi 11 Eylül Cuma günü yayımlanacak.
Enflasyonun beklentilerin üzerinde gelmesi Fed’in faiz artırımı ihtimalini daha da güçlendirebilir ve altın üzerinde yeni bir baskı oluşturabilir. Tersi durumda ise altına yönelik alımların yeniden güçlenmesi mümkün.
Emtia piyasasında petrol öne çıktı
Yeni haftanın emtia piyasasında en önemli hareket enerji tarafında yaşanıyor.
ABD-İran hattındaki gerilimin enerji arzında aksama yaratabileceği endişesi Brent petrolü yukarı taşıdı. Brent petrolün varil fiyatı ilk işlemlerde 96,8-97 doların üzerine çıkarken WTI ham petrol de 92 dolar civarında fiyatlandı.
| Emtia | Sabah/son fiyat | Genel eğilim |
|---|---|---|
| Brent petrol | 96,8-97,3 $/varil | ↑ Yükseliş |
| WTI petrol | Yaklaşık 92,1 $/varil | ↑ Yükseliş |
| Ons altın | Yaklaşık 4.400 $ | ↓ Düşüş |
| Gümüş | Yaklaşık 66 $/ons | Yatay/karışık |
| Doğal gaz | Yaklaşık 2,93 $/MMBtu | Hafif düşüş |
| Bakır | Yaklaşık 6,60 $/libre | Yatay-sınırlı pozitif |
| Mısır | Yaklaşık 512 cent/bushel | Yatay |
Küresel emtia göstergelerinde doğal gaz yaklaşık 2,93 dolar, bakır 6,60 dolar/libre ve mısır 512 cent/bushel çevresinde bulunuyor.
Petrolün seyri Türkiye açısından ayrıca önem taşıyor. Çünkü Türkiye enerji ithalatçısı bir ekonomi olduğu için yüksek petrol fiyatlarının uzun süre korunması enerji ithalat faturası, cari denge, enflasyon ve akaryakıt maliyetleri üzerinden ekonomiye baskı yapabilecek bir unsur.
Bu durum Konya gibi tarım, sanayi, lojistik ve ihracatın güçlü olduğu şehirler açısından da yakından izleniyor. Akaryakıt ve enerji maliyetlerindeki artış; üretim, sulama, nakliye ve sanayi işletmelerinin maliyetleri üzerinden yerel ekonomiye yansıyabiliyor.
Konya Ticaret Borsası’nda son fiyatlar ne durumda?
Konya ekonomisi açısından finans piyasalarının yanı sıra tarımsal ürün fiyatları da büyük önem taşıyor.
7 Eylül Pazartesi sabahı için erişilebilir son Konya Ticaret Borsası bülteni 4 Eylül 2026 tarihli verileri içeriyor. Bu nedenle yeni haftanın ilk işlem fiyatları oluşana kadar 4 Eylül rakamları referans niteliği taşıyor. Son verilerde buğday, mısır, arpa ve bakliyat ürünlerindeki fiyatlamalar öne çıkıyor.
Konya Ticaret Borsası’nda son ürün fiyatları
| Ürün | Ortalama fiyat | Son veri tarihi |
|---|---|---|
| Standart dışı kırmızı sert ekmeklik buğday | 16,551 TL/kg | 4 Eylül |
| Standart dışı mısır | 15,6675 TL/kg | 4 Eylül |
| Standart dışı makarnalık buğday | 15,5135 TL/kg | 4 Eylül |
| Standart dışı arpa | 12,9596 TL/kg | 4 Eylül |
| 2. grup yulaf | 16,50 TL/kg | 4 Eylül |
| 2. grup tritikale | 13,852 TL/kg | 4 Eylül |
| Nohut | 33,50 TL/kg | 4 Eylül |
| Kuru fasulye | 61,6677 TL/kg | 4 Eylül |
4 Eylül bülteninde standart dışı mısır 15,662-15,672 TL/kg arasında işlem görürken ortalama fiyat 15,6675 TL oldu. Standart dışı makarnalık buğdayda fiyatlar 14,501-16,501 TL aralığında gerçekleşti ve ortalama 15,5135 TL olarak kaydedildi. Standart dışı kırmızı sert ekmeklik buğdayın ortalaması ise 16,551 TL oldu.
Konya’daki üretici açısından önümüzdeki günlerde yalnızca ürün fiyatlarının seviyesi değil, döviz, petrol, gübre, enerji ve nakliye maliyetlerinin birlikte nasıl hareket edeceği de önem taşıyor. Özellikle Brent petroldeki yükselişin kalıcı hale gelmesi tarımsal üretim maliyetlerinin gelecekteki seyri bakımından yakından takip edilecek.
Küresel piyasalarda Fed ikilemi
Küresel piyasaların en önemli sorusu ise ABD Merkez Bankası’nın bundan sonra ne yapacağı.
ABD’de özel sektör istihdamının zayıflama sinyali vermesine karşılık tarım dışı istihdamdaki güçlü yükseliş, Amerikan ekonomisinin halen dirençli olduğu görüşünü destekledi.
Bunun piyasalardaki karşılığı ise ilk bakışta olumlu olmadı. Çünkü güçlü ekonomi aynı zamanda Fed’in faizleri yüksek tutabileceği, hatta yeniden artırabileceği anlamına geliyor.
Bu nedenle cuma günü Wall Street’te S&P 500 yüzde 0,38, Nasdaq yüzde 0,29 ve Dow Jones yüzde 0,51 değer kaybetti.
ABD piyasaları 7 Eylül Pazartesi günü İşçi Bayramı nedeniyle kapalı. Fed’in 15-16 Eylül’deki toplantısı öncesinde ise piyasaların yönü büyük ölçüde bu hafta açıklanacak üretici ve tüketici enflasyonuna göre şekillenecek. Fed’in resmi takviminde eylül toplantısının 15-16 Eylül tarihlerinde yapılacağı belirtiliyor.
Teknoloji tarafında ise yapay zekâ yatırımlarına yönelik beklentiler risk iştahını desteklemeye devam ediyor. OpenAI’ın 3 Eylül’de duyurduğu GPT-6 Astra’nın bilgisayar kullanımı, yazılım geliştirme, araştırma ve çok aşamalı işlerde gelişmiş yetenekler sunduğunu açıklaması teknoloji ve yarı iletken yatırımlarına yönelik beklentileri canlı tuttu.
Bunun etkisi özellikle Asya’da hissedildi. Güney Kore’de teknoloji ve yarı iletken hisseleri öncülüğünde Kospi’deki hızlı yükseliş haftanın ilk gününde küresel tablonun en dikkat çekici hareketlerinden biri oldu.
Orta Doğu gerilimi bütün hesapları değiştirebilir
Piyasaların ekonomik verilerin dışında izlediği en büyük risk ise jeopolitik gelişmeler.
ABD-İran geriliminin deniz taşımacılığına ve özellikle Hürmüz Boğazı çevresindeki enerji akışına yönelik risk yaratması, petrolün yeniden en önemli enflasyon unsurlarından biri haline gelmesine yol açtı.
Petrol fiyatlarının yüksek kalması durumunda yalnızca enerji şirketleri değil, küresel enflasyon, merkez bankalarının faiz politikaları, ulaştırma ve üretim maliyetleri de bundan etkilenecek.
Bu nedenle yeni haftanın piyasa denklemi yalnızca “faiz artacak mı?” sorusundan ibaret değil. Petrolün seyri, Fed’in önündeki enflasyon hesabını da doğrudan zorlaştırabilecek bir faktör olarak öne çıkıyor.
OVP’nin ardından gözler uygulamaya çevrildi
Türkiye’de yeni haftaya girilirken hafta sonu açıklanan 2027-2029 Orta Vadeli Program da fiyatlamalar açısından önemli başlıklardan biri.
Yeni programda 2026 yıl sonu enflasyonunun yüzde 28,4, büyümenin ise yüzde 3,3 olması öngörülüyor. Büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması hedefleniyor.
Finans piyasalarının bundan sonraki dönemde yalnızca bu hedeflere değil, hedefleri destekleyecek para politikası, maliye politikası, bütçe disiplini ve yapısal düzenlemelerin uygulamadaki seyrine odaklanması bekleniyor.
Bu nedenle pazartesi günü saat 17.30’da açıklanacak ağustos ayı Hazine nakit dengesi de haftanın ilk önemli yerli verisi olacak.
İşte piyasaların bu hafta takip edeceği kritik takvim
| Tarih | Saat | Veri/Karar | Neden önemli? |
|---|---|---|---|
| 7 Eylül Pazartesi | 17.30 | Türkiye Hazine nakit dengesi | Bütçe görünümü için öncü gösterge |
| 8 Eylül Salı | 10.00 | Finansal yatırım araçlarının reel getirileri | TL varlıkların performansı |
| 9 Eylül Çarşamba | 10.00 | İnşaat Maliyet Endeksi | Konut ve maliyet enflasyonu |
| 10 Eylül Perşembe | 10.00 | Türkiye sanayi üretimi | Ekonomik aktivitenin gücü |
| 10 Eylül Perşembe | 14.00 | TCMB faiz kararı | Haftanın Türkiye açısından en kritik gelişmesi |
| 10 Eylül Perşembe | — | ECB faiz kararı | Euro ve küresel faizler açısından kritik |
| 10 Eylül Perşembe | 15.30* | ABD ÜFE | Fed öncesi ilk büyük enflasyon testi |
| 11 Eylül Cuma | 10.00 | Türkiye cari denge | Döviz ihtiyacı ve dış denge |
| 11 Eylül Cuma | 10.00 | TCMB Piyasa Katılımcıları Anketi | Enflasyon, kur ve faiz beklentileri |
| 11 Eylül Cuma | 15.30* | ABD TÜFE | Fed’in 15-16 Eylül kararı öncesi kritik veri |
*ABD verilerinin Türkiye saatiyle karşılığı.
Türkiye’nin resmi veri takviminde 10 Eylül’de sanayi üretimi ve TCMB PPK kararı, 11 Eylül’de ise ödemeler dengesi ile Piyasa Katılımcıları Anketi bulunuyor. ABD’de ÜFE 10 Eylül, TÜFE ise 11 Eylül’de yayımlanacak. ECB’nin iki günlük para politikası toplantısı da 9-10 Eylül’de gerçekleştirilecek.
Haftanın piyasa hesabı: Üç başlık her şeyi değiştirebilir
Yeni haftanın ilk fotoğrafı, Borsa İstanbul’da sınırlı pozitif, dövizde sakin, altında negatif, petrolde ise belirgin biçimde yukarı yönlü bir görünüm ortaya koyuyor.
Ancak bu tablonun haftanın sonuna kadar korunacağını söylemek güç.
Piyasaların önündeki üç büyük başlık şöyle özetlenebilir: TCMB ve ECB’nin perşembe günkü faiz kararları, ABD’nin perşembe-cuma açıklayacağı enflasyon verileri ve Orta Doğu’da enerji arzını etkileyebilecek jeopolitik gelişmeler.
BIST 100 açısından 14.100-14.200 direnç bölgesi, döviz tarafında 48,40 TL çevresindeki dolar kuru, altında 4.400 dolar çevresindeki ons fiyatı ve enerjide 100 dolara yaklaşan Brent petrol bu haftanın öne çıkan eşikleri olacak.
Konya ekonomisinde ise bu küresel ve ulusal fiyatlamalara ek olarak hububat ve bakliyat fiyatları, üreticinin girdi maliyetleri ve petrol-döviz hareketinin tarım ile sanayiye nasıl yansıyacağı yakından izlenecek.
Not: Döviz, altın, petrol ve diğer finansal piyasa rakamları gün içinde sürekli değişmektedir. Tablolardaki değerler 7 Eylül 2026 sabahı itibarıyla oluşan seviyeleri göstermektedir.