
 Nöbetçi Eczaneler




Türkiye Cumhuriyet Merkez Bankası, 12 Kasım 2026 Perşembe günü İstanbul Finans Merkezi’nde 2026-IV Enflasyon Raporu bilgilendirme toplantısını gerçekleştirdi. TCMB Başkanı Dr. Fatih Karahan, küresel ekonomideki jeopolitik belirsizliklerin enerji, ulaştırma ve üretim maliyetlerine etkisini anlattı; fiyat istikrarı sağlanıncaya kadar sıkı para politikasının süreceği mesajını verdi. Toplantıya Başkan Yardımcıları Hatice Karahan, Fatma Özkul, Gazi İshak Kara ve Yusuf Emre Akgündüz de katıldı.
Karahan’ın resmi konuşması aşağıda özgün kelime sırası ve ifadeleri değiştirilmeden, yalnızca konu bütünlüğüne göre paragraflara ayrılarak aktarılıyor. Konuşmayı izleyen değerlendirme bölümündeyse 67 sayfalık rapor ve 51 sayfalık sunumdaki veriler, özellikle konuşmada sayısal ayrıntısı verilmeyen grafikler ve tablolar üzerinden inceleniyor.
TCMB Başkanı Fatih Karahan’ın konuşmasının tamamı
Küresel ekonomi, enerji fiyatları ve finansal piyasalar
“Kıymetli Basın Mensupları, Saygıdeğer Katılımcılar, 2026 yılının son Enflasyon Raporu bilgilendirme toplantısına hoş geldiniz.
Son dönemdeki veriler, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğine işaret ediyor. Özellikle hizmet enflasyonunda, geçmişte yüksek atalet sergileyen kalemlerdeki yavaşlamayı önemli buluyoruz. Temel mal enflasyonu da maliyet baskılarına rağmen düşük seyrediyor. Bu gelişmede, sıkı para politikamızın talep koşulları üzerindeki etkisi önemli rol oynuyor. Bununla birlikte, jeopolitik gelişmelerin yol açtığı arz yönlü şoklar, manşet enflasyondaki düşüşü sınırlıyor. Bu durumun devam etmesi, enflasyon görünümüne ilişkin yukarı yönlü riskleri canlı tutuyor ve ihtiyatlı bir duruş gerektiriyor. Dezenflasyonun devamını ve enflasyonun ara hedeflerimizle uyumlu şekilde gerilemesini sağlayacak sıkı para politikası duruşumuzu sürdüreceğiz. Değerlendirmelere geçmeden önce, bu Raporumuzda da, öne çıkan konulara ve tematik analizlerimize kutu çalışmalarıyla yer verdiğimizi hatırlatmak isterim.
Eylül ve ekim aylarında ham petrol ve doğal gaz fiyatlarında belirgin yükseliş yaşandı. ABD seçimleri sonrası çatışmaların tekrar şiddetleneceği yönündeki beklentiler zayıflarken düşen risk primi de fiyatlara yansıdı. Bu düşüşe rağmen, enerji fiyatları hem önceki Rapor döneminin hem de savaş öncesi seviyenin üzerinde kalmaya devam etti. Fiyatlardaki oynaklık sürerken, her iki yönde de risklerin olduğunu değerlendiriyoruz.
Küresel tedarik zincirlerindeki aksamalar sürüyor. Eylül ayındaki gelişmeler sonrasında Hürmüz Boğazı’na alternatif ticaret yollarındaki riskler arttı. Ticaret rotalarının uzaması ve sigorta maliyetlerindeki artışlar navlun maliyetlerini önemli ölçüde yukarı çekti. Kasım ayındaki gelişmeler ise sınırlı bir düşüş sağladı. Gelinen noktada, alternatif güzergâhların kapasite sınırları, bölgesel saldırı riskleri, yüksek lojistik maliyetleri ve azalan stoklar enerji fiyatlarını olumsuz etkilemeye devam ediyor. Bütün bu gelişmelere bağlı olarak ithalat fiyatlarında enerji kaynaklı yüksek seyir sürüyor.
Savaşın küresel büyüme görünümü üzerindeki etkisi, savaş bölgesi dışında görece sınırlı oldu. Yapay zeka yatırımlarındaki artışın, savaşın neden olduğu negatif arz şokunu dengeleyen bir unsur olduğunu görüyoruz. Ülkelerin büyüme görünümleri jeopolitik gelişmelerden ve teknoloji yatırımlarından etkilenme düzeylerine göre farklılık gösteriyor. Türkiye’nin dış talep görünümü ise, bölgeyle güçlü ticaret bağları nedeniyle olumsuz etkilenirken, diğer bazı önemli ticaret ortaklarında görece iyileşen büyüme görünümünden olumlu etkileniyor. Bu çerçevede dış talebin 2026 yılı için zayıf olacağı, 2027 yılında ise bir miktar toparlanacağı doğrultusundaki öngörümüzü koruyoruz.
Yüksek seyreden enerji fiyatları, küresel enflasyon ve enflasyon beklentileri üzerinde etkili olmayı sürdürüyor. Ülkeler arası farklılaşmalar olmakla birlikte manşet enflasyon bu Rapor döneminde de artmaya devam ediyor. Kısa dönem enflasyon beklentileri artış eğilimini korurken, çekirdek enflasyon görece yatay seyrediyor. Bununla birlikte, olası ikincil etkiler nedeniyle küresel enflasyon görünümünün daha da bozulma riski bulunuyor.
Birçok merkez bankası enflasyon görünümü ve beklentilerindeki bozulmayı kontrol altında tutmak için savaş öncesine göre daha sıkı bir parasal duruş tercih ediyor. Nitekim, ABD ve Avrupa Merkez Bankaları eylül ayında politika faizlerini artırdılar. Söz konusu bankaların beklenen faiz patikalarının da önceki Rapor dönemine göre yukarı kaydığını görüyoruz.
Gelişmiş ülkelerin uzun vadeli tahvil faizleri dalgalı ve yüksek düzeyini koruyor. Kamu borç stoklarındaki artış, küresel ekonomi politikalarının ve jeopolitik gelişmelerin artan belirsizliği ve enflasyon beklentilerindeki bozulma bunun temel sebeplerinden. Bu durum küresel finansal piyasalar açısından da risk oluşturuyor. Jeopolitik gelişmelerin yanı sıra, gelişmiş ülke merkez bankalarının sıkılaşma adımları ve uzun vadeli tahvil faizlerindeki artışlara bağlı olarak gelişmekte olan ülkelerden portföy çıkışları eylül ayı itibarıyla tekrar hızlandı. Savaş dönemi genelinde giriş gözlenen tahvil piyasalarında eylül ayında girişler dururken ekim ayında bir miktar çıkış oldu.
Türkiye ekonomisinde büyüme, istihdam ve iç talep
Değerli Konuklar, Küresel görünümün ardından, yurt içi makroekonomik gelişmelere ilişkin değerlendirmelerimize geçmek istiyorum. Yılın ikinci çeyreğinde büyüme yıllık yüzde 2,3 oranında gerçekleşerek yavaşladı. Diğer taraftan, sıkı para politikamızın hedeflenen bir sonucu olarak, talep kompozisyonu dengeli bir görünüm sundu. Nitekim nihai yurt içi talep belirgin şekilde ivme kaybederken net ihracat yıllık büyümeye pozitif katkı verdi.
Üçüncü çeyreğe dair göstergelere bakacak olursak; İkinci çeyrekte kuvvetli artış gösteren sanayi üretiminin, üçüncü çeyrekte azaldığını, oynaklığı yüksek sektörler dışlandığında da benzer şekilde gerilediğini görüyoruz. Diğer yandan, hizmet üretimi ağustos ayı itibarıyla üçüncü çeyrekte arttı. Kapasite kullanım oranı tarihsel ortalamasının altındaki seyrini sürdürüyor. Bu oran, üçüncü çeyrekte geriledikten sonra ekim ayı itibarıyla dördüncü çeyrekte bir miktar arttı.
Üçüncü çeyrekte manşet işsizlik oranı yataya yakın seyrediyor. İşsizlik oranı geçmiş dönem ortalamalarının oldukça altında olsa da geniş tanımlı göstergeler daha az sıkı bir işgücü piyasasına işaret ediyor. Nitekim, atıl iş gücü oranı ve ilan başına başvuru sayıları yüksek seyrediyor.
Talep koşullarına gelirsek, altın hariç perakende satışların büyümesindeki yavaşlamanın üçüncü çeyrekte de devam ettiğini görüyoruz. Trendinden arındırıp baktığımızda ise perakende satışlardaki ivme kaybı daha belirgin. Kart harcamalarının birkaç çeyrek boyunca yataya yakın seyretmesi de talepteki yavaşlamayı teyit ediyor. Talep göstergelerine ilişkin veriler bir bütün olarak, talep koşullarının dezenflasyonist düzeyde olduğunu gösteriyor. Çıktı açığı göstergelerinin hem büyük çoğunluğu hem de ortalaması, bir süredir olduğu gibi üçüncü çeyrekte de negatif düzeye işaret ediyor. Önümüzdeki dönemde talep koşullarında dezenflasyonist görünümün korunacağını öngörüyoruz.
İktisadi faaliyet kapsamında, dış ticaret gelişmelerinden de bahsetmek isterim. Küresel ticaret ve jeopolitik koşullardaki zorluklara rağmen ihracat ikinci ve üçüncü çeyrekte olumlu bir performans sergiledi. Üçüncü çeyrekte altın ve enerji dengelerindeki iyileşme dış ticarete olumlu katkı verirken, iç talepteki zayıf seyrin de etkisiyle ithalat geriledi. Bu çerçevede, üçüncü çeyrekte azalan dış ticaret açığı, ekim ayında enerji fiyatlarındaki artış kaynaklı yükseldi. Gelinen noktada bu açığın arkasındaki ithalat dinamiklerini bileşenlerine ayırarak incelemek faydalı olacaktır.
Jeopolitik gelişmelerin etkisiyle enerji ithalatı yukarı yönlü seyretmeye devam ediyor. Azalış eğilimini üçüncü çeyrekte de sürdüren altın ithalatı ekim itibarıyla yatay bir seyir izliyor. Altın ve enerji hariç tutulduğunda ise ithalat yataya yakın seyrediyor. Mal grupları bazında bakacak olursak, jeopolitik gelişmeler enerji dışındaki hammadde fiyatları üzerinde de yukarı yönlü baskı oluşturuyor. Bu durum ara malı ithalatını da artıran bir unsur. Öte yandan, iç talep koşulları ile uyumlu olarak tüketim malı ithalatı ekim ayı itibarıyla, üçüncü çeyrekteki seviyesinin altında gerçekleşirken, yatırım malı ithalatı mevcut seviyesini koruyor.
Hizmet gelirlerinin önemli bir bileşeni olan turizmde savaşa rağmen genel görünümün bozulmadığını görüyoruz. Ocak-eylül döneminde, ülkemize gelen toplam ziyaretçi sayısı bir önceki yıla göre sınırlı geriledi. Diğer taraftan, ortalama turizm harcamalarındaki güçlü seyir toplam ziyaretçi sayısındaki azalışı telafi etti. Böylelikle, turizm gelirleri, önceki yılın aynı döneminin üzerinde gerçekleşti.
Bu çerçevede, cari işlemler dengesi gelişmelerine de kısaca değinmek istiyorum. Yılın başından bu yana cari açık millî gelire oran olarak tarihsel ortalamaların altında yatay bir seyir izliyor. Artan enerji fiyatlarının olumsuz etkisine rağmen, enerji hariç dış ticaret dengesindeki iyileşme, bu dönemde 12 aylık birikimli cari açığın sınırlı olarak gerilemesinde rol oynuyor. Olumsuz dış koşullara rağmen, üçüncü çeyrekte de cari açığın yatay seyrettiğini tahmin ediyoruz. Söz konusu görünümde, dış ticaret açığının ılımlı seyri ve turizm gelirlerinin katkısı etkili oldu. Enerji fiyatlarının yüksek seyri, artan enerji ithalatı ve zayıflayan dış talep kanallarıyla dış ticaret açığı üzerinde yukarı yönlü risk taşıyor. Diğer taraftan, iç talepteki yavaşlama cari dengeyi destekliyor. Bu doğrultuda, 2026 yılında cari açığın millî gelire oranının uzun dönem ortalamasının altında gerçekleşeceğini öngörüyoruz.
Enflasyonda son durum, enerji ve gıda fiyatları
Şimdi enflasyon görünümüne ilişkin değerlendirmelerimizi paylaşmak istiyorum. Ekim ayında yıllık tüketici enflasyonu yüzde 29,8 olarak gerçekleşti. Yılın ilk aylarında yüksek seyreden gıda enflasyonuna ek olarak, şubat ayı sonunda başlayan jeopolitik gelişmeler nedeniyle oluşan arz yönlü baskılar dezenflasyon sürecinde ivme kaybına neden oldu. Uyguladığımız politikaların da katkısıyla enflasyon mayıs ayı sonrasında gerilemeye başladı. Ancak bu düşüş, enerji fiyatlarının yeniden yükselmesiyle son dönemde ivme kaybetti. Nitekim, ekim ayında yıllık tüketici enflasyonu yataya yakın seyrederken, B ve C göstergelerinde gerileme devam etti. Bu ayrışma, enerji kaynaklı baskılara karşın diğer kalemlerdeki iyileşmenin sürdüğüne işaret ediyor.
Ayrışmayı ana gruplar düzeyinde ele aldığımızda tablo daha da netleşiyor. Ekim ayı itibarıyla, enerji grubu dışındaki tüm ana gruplarda yıllık enflasyon geçen yıla kıyasla geriledi. Hizmet enflasyonundaki yavaşlama yıl boyunca devam ederken, temel mal enflasyonu düşük seyrini koruyor. Gıda enflasyonu ise oynak bir seyir izliyor. Buna karşılık, enerji grubu diğer tüm gruplardan ayrışıyor. Bu grupta yıllık enflasyon her çeyrekte güçlenerek ekim ayında yüzde 51,4’e ulaştı. Dolayısıyla, bu yıl dezenflasyon sürecindeki ivme kaybının esas olarak jeopolitik gelişmelerin enerji fiyatları üzerindeki etkisinden kaynaklandığını değerlendiriyoruz.
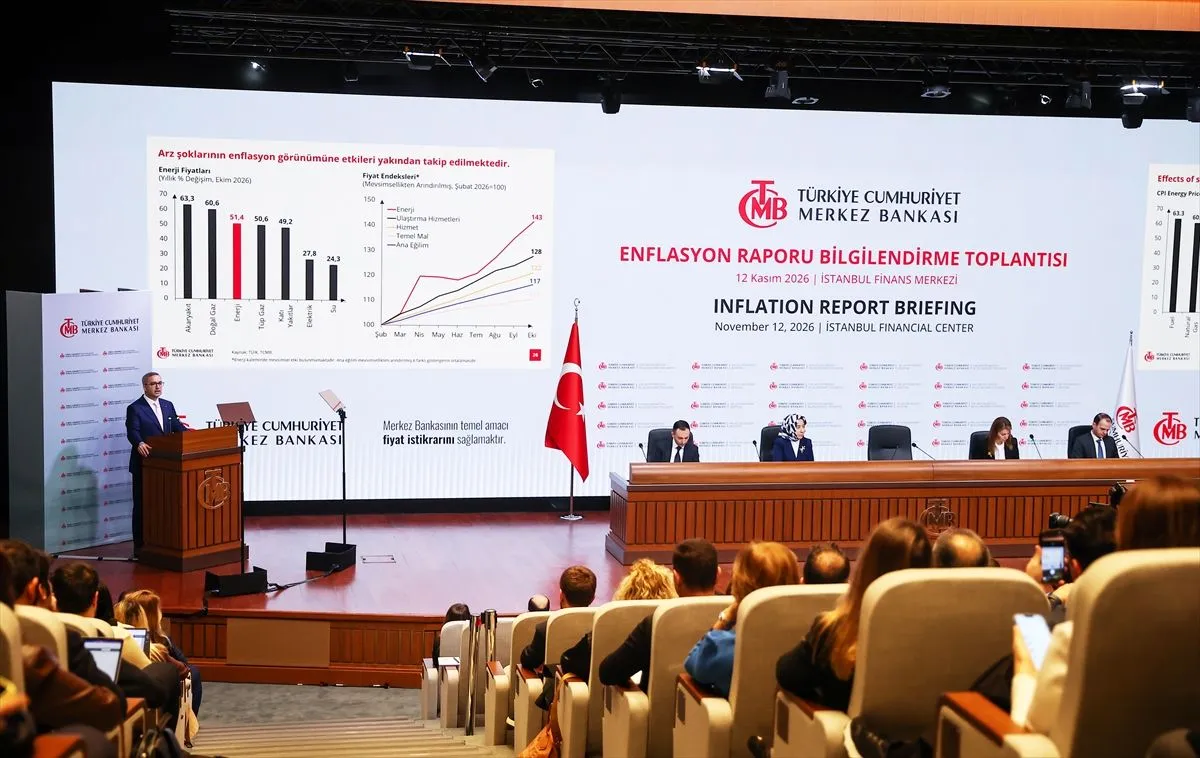
Bu çerçevede, enerji fiyatlarına daha detaylı değinmek istiyorum. Enerji arzına ilişkin riskler savaşın etkisiyle arttı ve yurt içi enerji fiyatları olumsuz etkilendi. Bu dönemde akaryakıt, doğal gaz, tüp gaz ve kömür fiyatlarındaki artışlar öne çıktı. Enerji fiyatlarındaki bu artışların diğer kalemlere ne ölçüde yansıdığını, yani dolaylı etkileri yakından takip ediyoruz. Sağ panelde, savaşın başladığı dönemin 100 kabul edildiği, mevsimsellikten arındırılmış fiyat endekslerinin seyrini görüyorsunuz. Şubat ayından bu yana enerji fiyatları yüzde 43 artarken, ana eğilimdeki artış yüzde 17 ile daha sınırlı oldu. Enerjinin doğrudan maliyet unsuru olduğu ulaştırma hizmetlerinde fiyatlar yüzde 28 artarak hizmet grubu genelinin üzerinde seyretti. Temel mallarda ise artış yüzde 11 ile sınırlı kaldı. Bu görünüm, dolaylı etkilerin şimdiye kadar görece kontrol altında kaldığını ima ediyor. Bununla birlikte, enerji fiyatlarındaki artışların kalıcı olması halinde dolaylı etkilerin güçlenebileceği riskini göz ardı etmiyoruz.
Bir diğer arz yönlü unsur olan gıda fiyatlarına bakacak olursak; Yılın ilk aylarında yüksek seyreden gıda enflasyonunun, dezenflasyon sürecindeki yavaşlamada etkili olduğunu görüyoruz. Ancak, bu yıl daha ılımlı seyreden hava koşulları sayesinde tarımsal üretimin toparlanmasıyla, gıda enflasyonu yılın ikinci yarısında geriledi. Bununla birlikte taze meyve ve sebze fiyatları, gıda enflasyonunda dalgalanmalara neden oluyor. Bitkisel üretimin olumlu seyrettiği meyvelerde enflasyon ılımlı seyrederken, sebzeler bu görünümden ayrışıyor. Öncü veriler sebze fiyatlarının kasım ayında da yükselişini sürdürdüğüne işaret ediyor.
Geçen yıl kasım ve aralık aylarında, sebze fiyatlarındaki olumlu seyrin de etkisiyle aylık tüketici enflasyonu sırasıyla yüzde 0,87 ve yüzde 0,89 ile düşük gerçekleşmişti. Bu düşük baz nedeniyle kasım ayında yıllık enflasyondaki gerilemenin duraksaması mümkün. Ancak bu durum, enflasyonun ana eğilimindeki iyileşmenin durduğu anlamına gelmeyecek. Daha önce de ifade ettiğim gibi, aylık enflasyon verileri dönemsel kaymalar ya da bir kerelik arz şokları gibi geçici unsurlar nedeniyle oynaklık gösterebiliyor. Bu nedenle para politikası kararlarımızı tek bir aylık veriye göre değil, birkaç aylık dönemde ortaya çıkan eğilime ve bunun ima ettiği enflasyon görünümüne bakarak şekillendiriyoruz.
Hizmet, kira, haberleşme ve temel mal enflasyonu
Arz şoklarına rağmen hizmet enflasyonundaki yavaşlama devam ediyor. Talep koşullarındaki zayıflama da bu görünümü destekliyor. Ekim itibarıyla hizmet grubunda yıllık enflasyon yüzde 36,6’ya geriledi. Son üç aylık yıllıklandırılmış eğilim ise eylüldeki yüzde 33 seviyesinden ekimde yüzde 30,9’a inerek, yıllık hizmet enflasyonunun yaklaşık 6 puan altında gerçekleşti. Bu görünüm, hizmet enflasyonundaki gerilemenin önümüzdeki dönemde de devam edeceğini ima ediyor. Ancak hizmet grubundaki iyileşme tüm alt kalemlerde aynı hızda gerçekleşmiyor. Talep koşullarına duyarlılık, geçmiş enflasyona endeksleme ve jeopolitik gelişmelerin etkileri bu ayrışmada rol oynuyor.
Eğitim hizmetleri, geçen yıla kıyasla yavaşlasa da eylül ayındaki artışlarla öngörülerimizin üzerinde gerçekleşti. Geçen yıl yüzde 23 olan haberleşme hizmetleri enflasyonu belirgin şekilde yükselerek bu yıl yüzde 43 oldu. Bununla birlikte, son iki ayda haberleşme hizmetlerindeki fiyat artışları belirgin şekilde yavaşladı. Akaryakıt fiyatlarındaki artışın etkileriyle, ulaştırma hizmetlerinde de yıllık enflasyon yüzde 42,5 ile geçen yılın bir miktar üzerinde seyrediyor. Buna karşın, kira ve diğer hizmetlerin yanı sıra, talep koşullarına duyarlılığı görece yüksek olan lokanta-oteller gibi alt kalemlerde dezenflasyon devam ediyor.
Uzun süredir hizmet enflasyonunun belirgin olarak üzerinde seyreden aylık kira artışlarının, son aylarda kayda değer şekilde yavaşlayarak hizmet grubu genelinin altına indiğini görüyoruz. Bu gelişme, hizmet enflasyonunda kira kaleminden gelen ataletin zayıfladığını gösteriyor. Sağ panelde yakın dönem kira eğilimini, yıllık tüketici enflasyonu ile birlikte görüyorsunuz. Kirada yıllıklandırılmış yakın dönem eğilim yüzde 30’un altına inerek tüketici enflasyonu seviyesine ulaştı. Bu durum, kira enflasyonundaki gerilemenin önümüzdeki dönemde de süreceğine işaret ediyor.
Hizmetlerin ardından temel mallara geçmek istiyorum. Jeopolitik gelişmeler nisan ayı ile birlikte temel mal enflasyonunu geçici olarak yükseltti. Takip eden aylarda ise bu baskının azaldığını gördük. Nitekim, temel mal grubunda yıllıklandırılmış yakın dönem eğilim yüzde 11,5 ile, yıllık enflasyonun altına gerilemiş durumda. Talepteki yavaşlama ve Türk lirasındaki ılımlı seyir, arz yönlü baskılara rağmen temel mal enflasyonundaki artışı sınırladı. Bu gelişmeler, sıkı para politikasının arz şoklarının enflasyona yansımalarını sınırlamadaki rolünü ortaya koyuyor.
Alt gruplarda gördüğümüz bu iyileşmenin enflasyon eğilimine ne ölçüde yansıdığı sorusuna ana eğilim göstergeleriyle yanıt vermek istiyorum. Savaşın etkisiyle mart-haziran döneminde yükselen ana eğilim, temmuz ayından itibaren gerilemeye başladı. Aylık ana eğilim ilk çeyrekte ortalama yüzde 2,1, ikinci çeyrekte yüzde 2,3 iken üçüncü çeyrekte yüzde 1,8’e geriledi. Ekim ayında da bu seviyesini korudu. Yıllıklandırılmış ana eğilim ise, savaş döneminde yüzde 30’lar seviyesine çıkmıştı. Ekim ayı itibarıyla yüzde 23,7’ye gerileyerek yıllık enflasyonun yaklaşık 6 puan altına indi. Ana eğilimin yıllık enflasyonun altında seyretmesi, arz yönlü baskılar sönümlendikçe yıllık enflasyonun bu seviyelere yakınsayacağına işaret ediyor. Bu gelişmeyi, sıkı para politikası duruşumuzun talep ve fiyatlama davranışları üzerindeki etkilerinin bir yansıması olarak değerlendiriyoruz.
Ana eğilimdeki bu iyileşmeyi, çok değişkenli trend enflasyon göstergesi de teyit ediyor. Yılın başında aylık yüzde 2,2 civarında seyreden bu gösterge, son aylarda belirgin şekilde gerileyerek ekimde yüzde 1,7’ye indi. Farklı yöntemlerle hesaplanan göstergelerin aynı yöne işaret etmesi, enflasyonun ana eğilimindeki yavaşlamaya ilişkin değerlendirmemizi güçlendiriyor.
Ana eğilimdeki bu iyileşmenin kalıcı olup olmayacağını belirleyecek unsurlardan biri ise, arz şoklarının ikincil etkileri açısından da yakından takip ettiğimiz enflasyon beklentileri. Savaşın ilk dönemlerinde, orta vadeli enflasyon görünümünü iki temel kanalın etkileyeceğini belirtmiştik. Bunlardan ilki enflasyon beklentilerindeki olası bozulma, diğeri ise iktisadi faaliyetteki soğumaydı. Bu iki kanaldan hangisinin baskın çıkacağının ve enflasyon görünümünün ne yöne evrileceğinin para politikası duruşumuza bağlı olduğunu ifade etmiştik. Geldiğimiz noktada, para politikasındaki sıkı duruşumuzun katkısıyla, enflasyon beklentilerindeki bozulmanın sınırlı kaldığını, talepteki zayıflama neticesinde enflasyonun ana eğiliminin gerilediğini görüyoruz. Bununla birlikte, enflasyon beklentilerinde sene başında öngördüğümüz düzeyde bir iyileşmenin olmaması dezenflasyon süreci açısından risk unsuru olmaya devam ediyor ve ihtiyatlı duruşumuzu sürdürmeyi gerekli kılıyor.
Para politikası, krediler ve rezervler
Saygıdeğer Katılımcılar, Konuşmamın bu bölümünde, para politikası duruşumuz ve finansal koşullar hakkında bilgiler sunacağım. Ağustos ayının son haftasında para politikası çerçevemizi normalleştirerek bir hafta vadeli repo ihalelerine yeniden başladık. Böylece para piyasalarında gecelik vadeli faiz oranları, yüzde 40 olan üst bant seviyesinden yüzde 37 olan politika faizine geriledi. Ekim ayı PPK toplantısında politika faizini 100 baz puan indirimle yüzde 36’ya getirdik. Finansal piyasalardaki son dönem gelişmeleri dikkate alarak likidite araçlarımızı ve makroihtiyati çerçevemizi aktif bir şekilde kullandık.
Öncelikle yatırım fonu piyasasında yaşanan gelişmelerin yayılma risklerini sınırlandırmak amacıyla bazı adımlar attık. Likidite imkânlarını gözden geçirerek bankalara likidite yönetiminde esneklik sağladık. TLREF piyasasındaki oynaklığın azaltılması amacıyla doğrudan alım miktarını artırdık. Özel sektör tahvillerinin itfası için kullandırılan kredileri büyüme sınırından muaf tuttuk. İkinci olarak son dönemde kredi piyasasında görülen ılımlı seyir ve artan aktif kalitesi risklerini göz önünde bulundurarak kredi büyüme sınırlarını bir miktar genişlettik. Son olarak bankaların uzun vadeli finansman imkânlarını desteklemek ve piyasa mekanizmasının işlevselliğini artırmak amacıyla zorunlu karşılık maliyetlerini azalttık.
Ağustos ayında haftalık repo fonlamasına geçiş ve ekim ayındaki politika faizi indirimiyle ağırlıklı ortalama fonlama maliyeti toplam 400 baz puan geriledi. Bu değişimin mevduat ve kredi faizlerine büyük ölçüde yansıdığını görüyoruz. Kredi faizlerine geçişkenlik bankaların karlılığı, kredi riski gibi birçok faktörden etkilenebiliyor. Bu konuyu raporumuzda yer alan bir kutuda daha detaylı inceledik.
Artan jeopolitik riskler ve altın fiyatındaki gelişmeler sonucunda TL payında dalgalanmalar görülebiliyor. Ancak sıkı para politikası duruşumuz ve destekleyici makro ihtiyati araç setimiz yurt içi yerleşiklerin TL mevduat tercihinin korunmasında etkili oldu. Fon piyasasındaki gelişmeler sonrasında fonlardan çıkışlar büyük oranda mevduata yöneldi. Mevduata yönelimin para birimi kompozisyonunun mevcut TL payı ile uyumlu olduğunu görüyoruz. Nitekim, TL payı yatırım fonları dahil ve hariç yatay seyrini sürdürüyor.
2025 yılı son çeyreğinde bilanço dönemi başta olmak üzere takvim etkileriyle kredi büyümesi hızlanmıştı. 2026 yılının ikinci yarısında kredi büyümesi belirgin bir şekilde yavaşladı. Para politikasındaki sıkı duruşa ilave olarak büyüme sınırlarının düşürülmesi ve istisnaların daraltılması gibi adımlar yavaşlamada etkili oldu. Sonuç olarak şubat sonunda yüzde 35 olan toplam kredi büyümesi yüzde 20 civarına geriledi. Kredi türleri bazında büyüme oranlarına baktığımızda, TL ticari kredilerin yüzde 34 seviyesinde büyüdüğünü, bireysel kredilerde ise büyümenin belirgin şekilde gerileyerek yüzde 15 seviyelerine düştüğünü görüyoruz. Kur etkisinden arındırılmış yabancı para kredi büyümesi ise yüzde 9 ile ılımlı bir seyir izliyor.
TGA oranlarında kademeli yükseliş devam etmekle birlikte toplam TGA oranı tarihsel ortalamasına yakın seviyede bulunuyor. Ayrıca, toplam içinde önemli bir paya sahip ticari kredilerin TGA oranları tarihsel ortalamalarının halen altında seyrediyor. Bireysel tarafta ihtiyaç kredisi ve bireysel kredi kartı TGA oranları ise tarihsel ortalamalarının üzerinde. Bireysel kredilerdeki TGA gelişmelerini yakından takip ediyoruz.
Önceki Rapor döneminden bu yana, fonlama maliyetlerindeki düşüşe paralel olarak getiri eğrisinin kısa ucu geriledi. Uzun vadelerde ise hafif yükseliş olduğunu görüyoruz. Kur oynaklığı düşük seyrine devam ederken, son dönemde yurt içi ve yurt dışı finansal piyasalarda yaşanan gelişmelerin etkisiyle, ülke kredi risk priminde sınırlı bir artış yaşandı. 27 Şubat’ta 210 milyar dolar olan brüt rezervler 49 milyar dolar azalarak 6 Kasım itibarıyla 161 milyar dolar seviyesinde gerçekleşti. Rezervlerdeki bu azalışın 28 milyar dolarlık kısmı altın fiyatlarındaki gerilemeden kaynaklandı. Swap hariç net rezervler aynı dönemde 50,4 milyar dolar azalışla 28 milyar dolar seviyesine geldi.
2026-2029 enflasyon tahminleri ve riskler
Enflasyon tahminlerimizin detaylarına geçmeden önce, tahminlerimize baz oluşturan temel varsayımlarımızı sizlerle paylaşmak istiyorum. Konuşmamın başında da belirttiğim gibi, jeopolitik gelişmeler dış talep üzerindeki riskleri canlı tutmakla birlikte, küresel büyüme savaşın ilk dönemindeki beklentilere göre daha dirençli seyretti. Bu çerçevede, dış talep varsayımlarımızı her iki yıl için de koruduk. Hürmüz Boğazı üzerinden enerji sevkiyatının normalleşmesine ilişkin beklentilerin zayıflaması ve bölgedeki gerilimlerin artması, petrol fiyatlarını yukarı yönlü etkiledi. Bu gelişmeleri dikkate alarak petrol fiyatı varsayımlarımızı 2026 ve 2027 yılları için yukarı yönlü güncelledik. Öte yandan, doğal gaz fiyatlarındaki yükseliş petrol fiyatlarına göre daha belirgin oldu. Enerji arzındaki aksaklıklar, rafineri marjlarındaki artış ve yükselen taşımacılık maliyetleri de ithalat fiyatları üzerinde baskı oluşturuyor. Bu çerçevede, ithalat fiyatları varsayımlarımızı da her iki yıl için yukarı yönlü güncelledik. Bunlara ek olarak, gıda fiyatları varsayımlarımızı, artan enerji ile taşımacılık maliyetleri ve tarımsal emtia fiyatlarındaki görünüm kaynaklı olarak yükselttik. Tahminlerimizi oluştururken, para politikasında sıkı duruşun korunduğu bir görünüm esas aldık. Ayrıca, ekonomi politikalarındaki eşgüdümün de devam edeceği varsayımını yansıttık.
Şimdi sizlerle ara hedeflerimizi ve orta vadeli enflasyon tahminlerimizi paylaşmak istiyorum. Önceki Enflasyon Raporu döneminde ara hedeflerimizi korumuş, 2027 yılı ve sonrası için ara hedeflerin değerlendirilmesinde savaşın kalıcılığına ilişkin belirsizliklerin ve OVP (2027-2029) çerçevesinin netleşmesinin belirleyici olacağını ifade etmiştik. Geldiğimiz noktada, para politikasının kontrol ufkunu ve güncellenen makroekonomik görünümü dikkate alarak 2027 ve sonrası döneme ilişkin ara hedeflerimizi yukarı çektik. Tahminlerimize geçecek olursak; 2026 yıl sonu enflasyon tahminimizi yüzde 29,5 olarak yukarı yönlü güncelledik. Enflasyonun 2027 yıl sonunda ara hedeflerimiz olan yüzde 21’e, 2028 yıl sonunda yüzde 13,5’e, 2029 yıl sonunda yüzde 9’a geriledikten sonra orta vadede enflasyon hedefi olan yüzde 5 seviyesinde istikrar kazanacağını öngörüyoruz.
Tahminlerdeki güncellemede, savaş kaynaklı gelişmeler belirleyici oldu. Savaşın seyrine ilişkin belirsizliklerin sürmesi ve enerji fiyatlarının, bir önceki Rapor dönemine kıyasla daha uzun süre yüksek kalacağı beklentisi, enflasyon tahminlerini yukarı yönlü etkiledi. Ayrıca, gıda enflasyonu varsayımındaki güncelleme tahmin patikasındaki yükselişe katkıda bulundu. OVP makroekonomik çerçevesi ve ortaya konan yönetilen-yönlendirilen fiyatlara ilişkin düzenlemeler tahminlere yansıtıldı. Bunlara ilaveten, enflasyon tahmin patikasının yukarı yönlü güncellenmesinde öne çıkan bir diğer unsur da savaşın etkilerinin beklenenden kalıcı olması oldu. Bu durum enflasyon beklentilerinde geçen Rapor döneminde öngördüğümüz iyileşmeyi sınırladı. Çıktı açığı patikası sınırlı bir miktar yukarı yönlü güncellendi ancak finansal koşullardaki sıkılığın korunmasıyla, tahmin ufku boyunca dezenflasyonu destekleyici seviyelerde kalıyor.
Sayın Katılımcılar, Şimdi sizlerle enflasyon tahminlerimiz üzerinde öne çıktığını düşündüğümüz riskleri ve olası etkilerini paylaşmak isterim. Jeopolitik gelişmeler ile finansal piyasalar ve emtia fiyatlarında yaşanan oynaklıkların etkisiyle ekonomik görünüme ilişkin belirsizlik yüksek seyrediyor. Enerji tarafında; jeopolitik gelişmeler önde gelen risk unsuru olmaya devam ediyor. Ayrıca, doğal gaz tarafındaki arz yönlü kısıtlar da enerji fiyatları üzerindeki baskıyı canlı tutuyor.
Gıda fiyatları tarafında da savaşın ve olumsuz hava koşullarının uluslararası tarımsal emtia ve tarımsal girdi fiyatları üzerindeki etkisi önemini koruyor. Ayrıca, yönetilen/yönlendirilen kategorisindeki ürünlerde gerçekleşebilecek fiyat ayarlamaları da bu yöndeki riskleri artırabilir. Diğer taraftan, yurt içi arz koşullarındaki gelişmeler, özellikle işlenmemiş gıda grubunda her iki yönde de oynaklık yaratabilecek bir faktör olarak karşımızda duruyor. Ek olarak, arz şoklarının enflasyon beklentileri ve fiyatlama davranışı açısından riskler barındırdığını vurgulamak isterim. Enerji ve diğer emtia fiyatlarındaki artışların uzun süre devam etmesi ve maliyet şoklarının sıklaşması, dezenflasyon sürecini yavaşlatma riski taşıyor. Bu şokların enflasyon beklentileri ve firmaların fiyatlama davranışları üzerindeki ikincil etkilerini takip ediyoruz. Son olarak, para politikasının gecikmeli etkileri ve finansal koşulların daha fazla sıkılaşması gibi unsurlarla yurt içi talep koşulları baz senaryoda öngördüğümüzden daha zayıf seyredebilir. Bu durum, enflasyon tahminlerimiz üzerinde aşağı yönlü risk oluşturuyor. Para politikası duruşumuzu oluştururken; risklerin yönünü ve enflasyon beklentileri üzerindeki olası etkilerini bütüncül bir yaklaşımla değerlendirmeye devam edeceğiz.
Değerli Katılımcılar, Dezenflasyon süreci ivme kaybetmekle birlikte devam ediyor. Talep koşullarının dezenflasyon sürecine katkısı bu dönemde belirginleşti. Para politikasının daha yoğun etkilediği kalemlerde enflasyondaki yavaşlamayı net bir şekilde görüyoruz. Nitekim, enflasyonun ana eğilimindeki iyileşme sürüyor. Ancak, jeopolitik gelişmeler kaynaklı arz yönlü şoklar nedeniyle bu iyileşmenin manşet enflasyona yansımaları henüz sınırlı kalıyor. Bu görünüm, ihtiyatlı duruşun sürdürülmesini gerektiriyor. Her fırsatta vurguladığım gibi; fiyat istikrarı, sürdürülebilir büyüme ve toplumsal refah artışı için bir ön koşul. Bu nedenle, ara hedeflerle uyumlu bir seyir içinde fiyat istikrarı sağlanana kadar, sıkı para politikası duruşumuzu kararlılıkla sürdüreceğimizi yeniden belirtmek isterim.
Konuşmama son verirken, Rapor sürecindeki emekleri için başta Para Politikası Kurulu üyelerimiz, Başekonomist, Başdanışman ve Araştırma ve Para Politikası Genel Müdürlüğü çalışanlarımız olmak üzere bilgilendirme toplantımızın hazırlıklarında görev alan tüm çalışma arkadaşlarıma huzurlarınızda teşekkür ediyorum. Şimdi Başkan yardımcılarımızla birlikte toplantımızın soru-cevap bölümüne geçebiliriz.”
Toplantının soru-cevap bölümü: Başkan yardımcılarının açıklamaları
Toplantıda enflasyon tahminlerinin ardından döviz dönüşüm desteği, sanayide kapasite, istihdam, kredi piyasası ve faiz kararları da soruldu. Dört başkan yardımcısının açıklamaları, konuşma metninden ayrı bir bölümde aktarılıyor.
Fatma Özkul: Döviz dönüşüm desteğine erişim kolaylaştırıldı
TCMB Başkan Yardımcısı Fatma Özkul, döviz dönüşüm desteğine ilişkin yapılan çalışmalarla ilgili olarak, döviz dönüşüm desteğinin Merkez Bankası tarafından 2023 yılında hayata geçirildiğini, bu desteğin temel amacının döviz rezervlerini güçlendirmek ve yurt dışı kaynaklı döviz gelirlerinin Türk lirasına dönüşümünü teşvik etmek olduğunu ifade etti.
Sahadan gelen bazı öneriler olduğunu ifade eden Özkul, döviz dönüşüm desteğinin yüzde 3’e yükseltilmesinin sahadan gelen önerilerden biri olduğunu belirtti.
Özkul, döviz dönüşüm desteği oranının yükseltilmesinden ziyade daha çok bu desteğe erişimi kolaylaştırmak ve kaynağın daha verimli dağıtımını sağlamayı hedeflediklerini belirterek, şunları kaydetti:
“Bu doğrultuda 1 Ekim 2026 tarihinde yürürlüğe giren yeni bir uygulamamız oldu. İlki erişimi kolaylaştırmak. Bir önceki uygulamamızda bizim döviz almama taahhüdü söz konusuydu. Böyle bir şartımız vardı. Bu yeni uygulamayla bu şartı kaldırdık ve net döviz pozisyonu oranı şartını getirdik. Buradaki temel amaç döviz almama taahhüdü birçok firmanın bu destekten yararlanmasını engelliyordu. Haliyle bu şart kaldırıldığında da desteğin tabana yayılmasını sağlamış olduk.”
Özkul, diğer bir yeniliğin ise katma değer uygulaması olduğunu anımsatarak, şu değerlendirmelerde bulundu:
“Buradaki amaç, ülkemizde katma değer yaratan firmaların üretimi, istihdamı artıran firmalara daha fazla teşvikten yararlandırmaktı ve faaliyet karıyla burada iş gücü maliyetlerini esas alan bir hesaplamayla, katma değer önceliğinde bir hesaplamaya gittik. Ancak gördük ki 1 Ekim 2026 tarihinden sonra yine sahadan bu uygulama ile ilgili bazı öneriler geldi. Yine bu önerileri ivedilikle dikkate aldık. İlk revizyonda özellikle bankalar tarafında olan bürokratik bazı işlemler vardı, operasyonel süreçleri belki zorlaştıran nitelikte. Bunları kolaylaştırmak üzere çeşitli adımlar attık. Yine erişimi kolaylaştırmak adına daha çok aracı ihracatçı firmaların kullanımına sunduğumuz bu döviz dönüşüm desteğinden daha fazla tedarikçi ve imalatçı firmaların da yararlanmasını sağlamak amacıyla çeşitli adımlar attık. Dolayısıyla ivedilikle bu iki revizyonu hayata geçirdik ki bunların alt kırılımları da var. Sektör temsilcileriyle, firmalarla, bankalarla sürekli iletişim halindeyiz. Sahadan gelen geri bildirimleri dikkate alarak ve bu desteğin gerçek amacına hizmet etmesini ön planda tutarak gerekli düzeltmeleri, iyileştirmeleri yapmaya devam ediyoruz.”
Gazi İshak Kara: Sanayi, iş gücü ve üretim kapasitesi
TCMB Başkan Yardımcısı Gazi İshak Kara da fon gelişmelerinin iç talebe ve istihdam piyasası üzerindeki olası etkilerine ilişkin yöneltilen soruya verdiği cevapta, Eylül 2026’da işsizlik oranının mevsimsellikten arındırılmış şekilde 0,5 puan artarak yüzde 8,5 olarak gerçekleştiğini, bir süredir de yüzde 8 seviyelerinde seyrettiğini ifade etti.
Geniş kapsamlı iş gücü göstergelerine de baktıklarını ifade eden Kara, “Atıl iş gücü oranı nispeten daha yüksek seyrediyor. Yüzde 32 seviyelerinde. Bunun yanı sıra yüksek frekanslı veriler, ilan başına başvuru sayıları ve TÜİK, İŞKUR ve Kariyer.net ve PMI gibi verilerden derlediğimiz pek çok faktörü bir araya getirdiğimiz Bileşik İşgücü Piyasası Endeksi’nde daha geniş kapsamlı bir değerlendirme yapmaya çalışıyoruz.” diye konuştu.
Kara, bu verilere bakıldığında işgücü piyasasının manşet işsizlik oranının ima ettiğinden daha sıkı olduğunu düşündüklerini, bu durumun ileriye yönelik ne şekilde ilerleyeceğini de yakından takip ettiklerini ifade etti.
Sanayi tarafında ise ekonomik aktiviteyi hem arz hem de talep görünümlü göstergelerle birlikte değerlendirdiklerini dile getiren Kara, sanayideki görünümü etkileyen pek çok faktörün olduğunu, bunlardan en önemlisinin ise dış talep görünümü olduğunu söyledi.
Kara, dış talep tarafında son yıllarda artan korumacı politikaların önemli etkisinin olduğunu belirterek, “Jeopolitik gelişmeler ve bunun yarattığı belirsizlik ortamı da çok önemli bir faktör olmaya devam ediyor.” diye konuştu.
Türkiye’nin gelişip, ortalama gelirini de artırdıkça bir dönüşüm yaşandığını ifade eden Kara, hem sanayiden hizmetlere yönelik bir dönüşümün gerçekleştiğini hem de sanayinin içerisinde yüksek, orta yüksek katma değerli alanlara, sektörlere yönelik bir dönüşüm gördüklerinden bahsetti.
Kara, bu dönüşümlerin sanayide etkilerinin yaşandığını ifade ederek, “Bunların yanı sıra kur ve finansman maliyetleri de sanayideki performansı etkileyen bir faktör ama her zaman bu faktörlerden sadece bir tanesi.” değerlendirmesini yaptı.
Kapasite kullanım oranlarının son yıllarda tarihsel ortalamaların biraz altında seyrettiğini gördüklerini ve yakın dönemde gerilediğini dile getiren Kara, burada önemli olan faktörün iç talepteki zayıflamanın etkisi olduğunu ancak üretim kapasitesinde bir kayıp olmadığını düşündüklerini ifade etti.
Kara, üretim kapasitesine ilişkin şu değerlendirmelerde bulundu:
“Dezenflasyon sürecimiz ilerledikçe ve büyüme patikamız daha sürdürülebilir bir noktaya ulaştıkça artan talebin etkisiyle burada sanayi tarafında da üretimi karşılayacak bir kapasitenin olmaya devam ettiğini görüyoruz. Sanayi tarafında son yıllarda bir verimlilik artışı olduğunun da farkındayız. Bu tabii istihdam görünümü üzerinde de etkili oluyor. Bunu destekleyen bir olgu da araştırmalarımız. Bu makroekonomik ve finansal koşulları daha önce bir kutuda paylaşmıştık. Sıkı olduğu dönemlerde kurulan firmaların sayıca daha az olsa da daha başarılı ve daha verimli olduğunu gösteriyor. Uyguladığımız bu sıkı para politikası, dezenflasyon süreci, üretim ve talep, tüketim faaliyetlerinin uzun dönemde daha sağlıklı bir patikaya ulaşmasını sağlayacak. Bu fiyat istikrarının daha sürdürülebilir bir büyüme patikasıyla hem istihdam piyasasının hem de sanayi sektörünün daha sağlıklı bir yapıya oturmasında önemli bir rol oynayacağını düşünüyoruz.”
Hatice Karahan: Enflasyonun ana eğilimi ve faiz kararları
TCMB Başkan Yardımcısı Hatice Karahan ise aynı soruya ilave yanıt vererek, mevcut fon gelişmelerinin faiz görünümüne ilişkin etkilerine değindi.
Faiz indirimi kararlarında enflasyonun orta vadeli görünümüne bakarken nasıl yaklaşıldığına ilişkin bilgiler veren Karahan, toplantılarda veri odaklı birçok göstergeyi baz aldıklarını belirtti.
Karahan, aylık bazda enflasyon verilerinde bazı oynaklıkların görülebildiğini ifade ederek, “Gıdada, özellikle enerjide, ülkemize özgü dinamiklerde dönemsel mevsimsel etkilerle bu oynaklıkları görebiliyoruz.” diye konuştu.
Bu duruma örnek olarak ekim ayındaki yıllık enerji fiyatlarını gösteren Karahan, enerji fiyatlarındaki yıllık enflasyonun yüzde 51’e yükseldiğini, geçen yılki enflasyona göre 17 puanlık bir artış olduğunu kaydetti.
Karahan, bunların dışlandığında ana eğilime bakmanın çok daha önemli olduğunu vurgulayarak, ana eğilim, medyan gibi göstergelerin enflasyon görünümünü daha iyi yansıttığını düşündüklerini ifade etti.
Haziran ayından bu yana ana eğilimde çok belirgin bir iyileşmenin olduğunu dile getiren Karahan, şu değerlendirmelerde bulundu:
“Enflasyonun ana eğilimine toplamda baktığımızda yüzde 2,3’ten 1,8’e gerileyen bir ana eğilimden bahsediyoruz. Temel mala da bu çok ciddi şekilde yansımış durumda. Hizmetler tarafında da bu gözleniyor. Hazirandan bu yana yıllıklandırılmış ana eğilime baktığımızda 7 puanlık bir gerileme ile karşı karşıyayız. Bu olumlu bir gelişme. Fakat bunun manşete yansımasını sınırlı görüyoruz, 2 puanlık bir yansıma gördük. Arz yönlü şoklar, jeopolitik gerilimler azaldıkça manşet enflasyonda bunun daha belirgin bir yansımasını görüyor olacağız. Bu da faiz kararlarımızda önemli olacak.”
“(Hanehalkının enflasyon beklentisi) İyileşmenin artmasını bekliyoruz”
Hatice Karahan, fon piyasasındaki gelişmelerin iç talep üzerindeki etkilerini gözlemlemeye devam edeceklerini belirterek, “Buradan gelecek bir zayıflama enflasyon üzerindeki aşağı yönlü riskleri artırma ihtimaline sahip. Faiz kararlarımıza yansıtmamız için buradaki potansiyel bir soğumanın enflasyon üzerindeki etkilerini net bir şekilde görmemiz gerekir. Hem yukarı yönlü riskleri hem de bu tür aşağı yönlü riskleri değerlendirerek politika kararlarımızı alacağız.” dedi.
Bu konuda riskleri dengeli gördüklerini dile getiren Karahan, “Son olarak da yine kararlarımız için önemli olan beklentiler var. Enflasyon beklentilerinde iyileşme görmek bizim için önem taşıyor. Hanehalkı beklentileri burada daha gecikmeli olarak iyileşmiş bir eğilim sergiledi.” diye konuştu.
Karahan, hanehalkının enflasyon beklentilerinde son dönemde yaşanan düşüşe işaret ederek, buna rağmen jeopolitik gelişmeler nedeniyle yıl başında bekledikleri iyileşmeyi tam olarak sağlayamadıklarını anlattı.
Hatice Karahan, “Önümüzdeki dönemde buradaki iyileşmenin jeopolitik gelişmelerin de normalleşmesiyle biraz daha artmasını bekliyoruz. Bu da önümüzdeki dönemde enflasyon beklentilerinin iyileşmesi ve ana eğilimden manşete gelecek yansımanın beklentilerdeki iyileşmeye destek vermesi de bu anlamda kararlarımızda önemli bir rol oynayacaktır.” ifadelerini kullandı.
Yusuf Emre Akgündüz: Kredi büyüme sınırlarında kalibrasyon
TCMB Başkan Yardımcısı Yusuf Emre Akgündüz de büyümeye yönelik ne kadar endişeli olduklarına ilişkin soru üzerine, Merkez Bankası tarafından dün açıklanan makro ihtiyati adımları kısmi bir normalleşme olarak gördüklerini söyledi.
Bu araçların politika faizini desteklediğini dile getiren Akgündüz, şu değerlendirmelerde bulundu:
“Kredi büyüme sınırının temel amacı aslında aşırı kredi büyümesine karşı bir sigorta görevi görmesi. Ama şöyle bir iyi tarafı var bu araçların, çok hızlı çalışıyorlar. Bunu da zaten savaş döneminde enerji ve fiyatlar kaynaklı olarak enflasyon ve makro finansal riskler üzerinde diğer riskler ortaya çıkınca biz de burada ciddi bir sıkılaşmaya gitmiştik. Nitekim etkisi de oldu. Ama olumsuz tarafı da şu, parasal aktarımı bir miktar zayıflatıyor. Özellikle gereksiz seviyede sıkı olduğunu düşündüğümüz zaman öyle bir etki gördüğümüzü düşünüyoruz.”
Akgündüz, şu anda kredi piyasasında geçmişe nazaran daha ılımlı bir seyrin bulunduğunu kaydederek, “O anlamda bir miktar normalleşme için, parasal aktarımı güçlendirmek için alan olduğunu değerlendirdik ve dünkü adımı attık. Ama ileriye yönelik olarak da kalibrasyona devam edeceğiz. Destekleyici araç olduğu için diğer tüm para politikası araçlarıyla beraber değerlendireceğiz.” şeklinde konuştu.
Enflasyon Raporu’nun teknik verileri: Tablolar, grafikler ve ayrıntılı değerlendirmeler
Karahan’ın konuşmasındaki değerlendirmelere ek olarak TCMB’nin yayımladığı Enflasyon Raporu ve sunum, farklı yıllara ilişkin hedefler ile yeni varsayımları karşılaştırma olanağı sunuyor. Aşağıdaki tablolar, konuşmadaki açıklamaların tekrarından ziyade verilerin kapsamını ve farklarını göstermektedir.
Yeni enflasyon patikası: Tahmin ile ara hedef arasındaki fark
| Dönem | Açıklanan oran | Niteliği |
|---|---|---|
| Ekim 2026 | %29,8 | Gerçekleşmiş yıllık TÜFE |
| 2026 yıl sonu | %29,5 | Güncellenmiş tahmin |
| 2026 | %24,0 | Korunan ara hedef |
| 2027 yıl sonu | %21,0 | Tahmin ve ara hedef |
| 2028 yıl sonu | %13,5 | Tahmin ve ara hedef |
| 2029 yıl sonu | %9,0 | Tahmin |
| Orta vade | %5,0 | Nihai enflasyon hedefi |
Ara hedef, para politikasının yöneldiği referans düzeyini; tahmin ise mevcut ekonomik koşullara göre beklenen gerçekleşmeyi gösteriyor. Bu nedenle 2026 için yüzde 24 ara hedefinin korunması, yıl sonu tahmininin bu düzeyde olduğu anlamına gelmiyor. Tahmin ile ara hedef arasında 5,5 puanlık fark bulunuyor. Sunumun 48. sayfasındaki tahmin grafiği, tek bir kesin sonucu değil, enerji fiyatlarına, talebe ve beklentilere duyarlı bir enflasyon patikası ile belirsizlik alanını gösteriyor.
Petrol, ithalat ve gıda varsayımlarında önceki rapora göre değişim
| Temel varsayım | Yıl | Önceki rapor (2026-III) | Yeni rapor (2026-IV) |
|---|---|---|---|
| Dış talep büyüme endeksi | 2026 | %1,6 | %1,6 |
| Dış talep büyüme endeksi | 2027 | %2,5 | %2,5 |
| Petrol yıllık ortalama fiyatı | 2026 | 87,8 dolar | 97,2 dolar |
| Petrol yıllık ortalama fiyatı | 2027 | 76,4 dolar | 86,7 dolar |
| İthalat fiyatları yıllık değişimi | 2026 | %6,9 | %10,6 |
| İthalat fiyatları yıllık değişimi | 2027 | -%0,4 | -%0,1 |
| Gıda fiyatlarında yıl sonu değişim | 2026 | %28,5 | %31,3 |
| Gıda fiyatlarında yıl sonu değişim | 2027 | %19,0 | %24,0 |
Sunumun 47. sayfasındaki karşılaştırma tablosunda dış talep büyümesi değişmezken, özellikle petrol, ithalat ve gıda varsayımlarının yükseltildiği görülüyor. Burada yer alan petrol rakamları yıllık ortalama fiyat varsayımıdır; 12 Kasım gibi tek bir işlem gününde Brent petrolün ulaştığı fiyatla doğrudan aynı gösterge değildir. Raporda Hürmüz Boğazı’ndaki sevkiyat riskleri, alternatif güzergâhlardaki kapasite sınırları, navlun ve sigorta maliyetleri bu değişimin belirleyicileri arasında sayılıyor.
Ekim enflasyonu: Enerji grubunun ayrışması
| Gösterge | Ekim 2026 yıllık değişim |
|---|---|
| Tüketici fiyat endeksi (TÜFE) | %29,8 |
| Enerji grubu | %51,4 |
| Akaryakıt | %63,3 |
| Doğal gaz | %60,6 |
| Tüp gaz | %50,6 |
| Katı yakıtlar | %49,2 |
| Elektrik | %27,8 |
| Su | %24,3 |
| Hizmetler | %36,6 |
| Temel mallar | %16,7 |
Sunumun 24-26. sayfalarındaki grafiklere göre enerji dışındaki ana grupların yıllık enflasyonunda yavaşlama görülürken enerji ters yönde ayrışıyor. Şubat 2026=100 bazlı endeksler ekim ayında enerji için 143, ulaştırma hizmetleri için 128, hizmetler geneli için 122, ana eğilim için 117, temel mallar için 111 seviyesinde. Bunlar yıllık enflasyon yüzdeleri değil; Şubat-Ekim dönemindeki birikimli endeks hareketleridir. Enerjinin ulaştırmaya daha kuvvetli, temel mallara görece sınırlı yansıması maliyet aktarımının farklı sektörlerde eşit ilerlemediğini gösteriyor.
Hizmetlerde kira ve eğitim yavaşladı; haberleşmede artış hızlandı
| Hizmet alt kalemi | Ekim 2025 | Ekim 2026 |
|---|---|---|
| Eğitim | %65,7 | %48,9 |
| Haberleşme | %22,8 | %43,3 |
| Ulaştırma | %41,3 | %42,5 |
| Kira | %66,3 | %39,7 |
| Hizmetler geneli | %44,4 | %36,6 |
| Lokanta ve oteller | %33,8 | %28,4 |
Sunumun 28-30. sayfalarındaki grafikler, hizmet grubunun son üç aylık yıllıklandırılmış eğiliminin yüzde 30,9, kira kaleminin yakın dönem yıllıklandırılmış eğiliminin ise yüzde 30’un altında olduğunu gösteriyor. Kira enflasyonunun yüzde 39,7’ye inmesi, kiraların mutlak olarak düştüğü değil, artış hızının yavaşladığı anlamına geliyor. Haberleşmenin diğer hizmet kalemlerinden ayrışması da aynı dönemde fiyat baskılarının sektörler arasında farklılaştığına işaret ediyor.
Enflasyonun ana eğilimi ve kasım ayındaki baz etkisi
TCMB’nin mevsimsellikten arındırılmış altı göstergesinin ortalamasına göre aylık ana eğilim 2026 ilk çeyrekte yüzde 2,1, ikinci çeyrekte yüzde 2,3, üçüncü çeyrekte ve ekimde yüzde 1,8 oldu. Üç aylık ortalamadan yıllıklandırılmış gösterge yüzde 23,7’ye, çok değişkenli trend enflasyon göstergesi ise aylık yüzde 1,7’ye indi. 2025’in kasım ve aralık aylarında aylık enflasyonun sırasıyla yüzde 0,87 ve yüzde 0,89 gibi düşük gerçekleşmesi, baz etkisi nedeniyle 2026 Kasımındaki yıllık düşüşü duraksatabilir; bu, kasım verisinin kesinleştiği anlamına gelmiyor.
Hanehalkı, şirketler ve piyasa arasında beklenti farkı
| Kesim | Ekim 2026 itibarıyla 12 ay sonrası enflasyon beklentisi |
|---|---|
| Piyasa katılımcıları | %23,9 |
| Reel sektör | %31,8 |
| Hanehalkı | %43,8 |
Sunumun 34. sayfası, hanehalkı beklentisinin piyasa katılımcılarının beklentisinden 19,9 puan yüksek olduğunu gösteriyor. Bu göstergeler, TCMB’nin 2027 yıl sonu tahminiyle aynı tarih aralığını ölçmüyor; ayrı anketlere dayanan 12 ay sonrası beklentileridir. Farklı kesimlerin fiyat artışlarını nasıl algıladığı, ücret pazarlıklarından firma fiyatlamalarına kadar birçok ekonomik kararda etkili olabiliyor.
Ekonomik büyüme, istihdam ve tüketimdeki yavaşlama
Rapora göre Türkiye ekonomisi 2026’nın ikinci çeyreğinde yıllık yüzde 2,3, bir önceki çeyreğe göre yüzde 1,1 büyüdü. Nihai yurt içi talebin yıllık artışı yüzde 2,2 seviyesine indi. Sunumun 13-18. sayfalarındaki grafiklerde altın hariç perakende satışlar, kart harcamaları, kapasite kullanım oranı ve çıktı açığı göstergeleri zayıf iç talep görünümünü destekliyor. Sanayi üretimi üçüncü çeyrekte azalırken hizmet üretimi ağustos itibarıyla arttı.
Mevsim etkilerinden arındırılmış üçüncü çeyrek ortalamalarında istihdam 62 bin kişi azalarak 32,4 milyon oldu; işsizlik oranı yüzde 8,1, iş gücüne katılım oranı yüzde 52,6 düzeyinde kaydedildi. Geniş tanımlı atıl iş gücü ve ilan başına yapılan başvurular, yalnızca işsizlik oranına bakılarak elde edilemeyecek farklı bir iş gücü piyasası görünümüne işaret ediyor. Başkan Yardımcısı Gazi İshak Kara’nın soru-cevapta verdiği eylül aylık yüzde 8,5 işsizlik oranı, bu bölümdeki üçüncü çeyrek ortalaması yüzde 8,1’den farklı bir zaman ölçümüne ait.
Faizler ve kredi büyümesi: Yeni durumun karşılaştırması
| Gösterge | Düzey |
|---|---|
| Politika faizi | %36,0 |
| TCMB ağırlıklı ortalama fonlama maliyeti | %36,0 |
| 1-3 ay vadeli TL mevduat faizi | %35,9 |
| TL ticari kredi faizi | %39,0 |
| İhtiyaç kredisi faizi | %47,9 |
| Toplam kredi büyümesi (13 haftalık yıllıklandırılmış) | %19,9 |
| TL ticari kredi büyümesi | %33,9 |
| Bireysel kredi büyümesi | %14,8 |
| Kur etkisinden arındırılmış döviz kredi büyümesi | %9,3 |
Sunumun 38. sayfasında mevduat ve kredi faizleri, 6 Kasım itibarıyla ilgili serilere ait basit faiz oranları olarak yer alıyor; her müşterinin bankadan alacağı kişisel teklifin aynısı değil. Eylül ayında yüzde 37 düzeyinde tutulan politika faizi ekimde 100 baz puan indirimle yüzde 36’ya çekildi. Fonlama maliyeti 7 Ağustos-6 Kasım arasında toplam 400 baz puan azaldı. Raporda ihtiyaç kredileri ve bireysel kredi kartlarının tahsili gecikmiş alacak oranlarının tarihsel ortalamalar üzerinde kalması da finansal istikrar açısından izlenen risklerden biri.
Rezervlerdeki değişimin bilanço boyutu
| Rezerv göstergesi | 27 Şubat 2026 | 6 Kasım 2026 | Değişim |
|---|---|---|---|
| Brüt rezerv | 210 milyar $ | 161 milyar $ | -49 milyar $ |
| Swap hariç net rezerv | 78,4 milyar $ | 28 milyar $ | -50,4 milyar $ |
TCMB, brüt rezervlerdeki düşüşün 28 milyar dolarlık kısmının altın fiyatlarındaki değerleme etkisinden kaynaklandığını açıkladı. Dolayısıyla 49 milyar dolarlık toplam azalışın bütünü, doğrudan döviz çıkışı olarak yorumlanmamalı. Sunumun 45. sayfasındaki grafik, altın fiyatı etkisi dışlandığında brüt rezervlerin yaklaşık 189 milyar dolar düzeyinde olduğunu gösteriyor.
Tahvil alımları, yatırım fonları ve finansal piyasa tedbirleri
67 sayfalık raporda özel inceleme kutuları bulunuyor. Doğrudan Alım İhaleleri ve Tahvil Piyasaları bölümünde TCMB’nin açık piyasa işlemleri portföyünün yıl başında nominal 262,3 milyar liradan 9 Kasım’da 567,9 milyar liraya çıktığı, yıl içinde doğrudan alımlarla 373,2 milyar liralık kıymetin portföye eklendiği aktarılıyor. Yatırım Fonlarında Son Dönem Gelişmeler analizine göre menkul kıymet yatırım fonları portföy büyüklüğü ağustos sonunda 9,9 trilyon TL, ekimde ise alım satıma kapatılan fonlar hariç 7,9 trilyon TL düzeyindeydi. TCMB, fon piyasasındaki gelişmelerin likidite ve finansal istikrar üzerindeki etkilerini sınırlamak için bankalara likidite yönetiminde esneklik sağladı ve tahvil piyasasında destekleyici adımlar attı.
Şirketlerin tahsilat ve finansman sorunları; Çin ile rekabet
Firma Görüşmelerinden Elde Edilen Bulgular bölümünde, üçüncü çeyrekte yurt içi satışların zayıflaması, ihracat siparişlerindeki azalma, nakit akışı ve tahsilat güçlükleri ile finansman maliyeti sorunları öne çıktı. Çin ile Ortak İhracat Pazarlarında Türkiye’nin Pazar Payı Performansı analizine göre 2021-2025 döneminde Türkiye’nin ilgili ihracatındaki 36,9 milyar dolarlık artışın 28,6 milyar doları pazarların genişlemesinden, 8,3 milyar doları pazar payı kazanımından kaynaklandı. Raporda ayrıca Bankaların Heterojen Yapısının Parasal Aktarımdaki Rolü ve Konut Kredisi Borç Yükündeki Azalmanın Tüketime Etkisi incelendi. Bu çalışmalar, raporun geçmiş dönem analitik bulgularıdır; geleceğe yönelik kesin şirket veya ihracat tahmini değildir.
Turizm, dış ticaret ve cari açık: Enerji maliyeti önemli değişken
Sunumun 19-22. sayfaları, ekimde dış ticaret açığının enerji fiyatlarındaki yükselişle arttığını; altın ve enerji hariç ithalatın ise yataya yakın kaldığını gösteriyor. Ocak-Eylül 2026 döneminde ziyaretçi sayısı 48,1 milyon, turizm geliri 51,3 milyar dolar oldu. Aynı dönem 2025’te ziyaretçi sayısı 49,2 milyon, turizm geliri 50,1 milyar dolar düzeyindeydi. Böylece ziyaretçi sayısı düşmesine rağmen turizm gelirleri yükseldi. TCMB cari açığın millî gelire oranının uzun dönem ortalamasının altında kalmasını beklerken enerji fiyatları ve dış talep bu öngörünün risklerini oluşturuyor.
Konya ekonomisinde çiftçi, sanayici, esnaf ve hanehalkı ne izleyecek?
TCMB, bu raporda Konya’ya özgü ayrı bir il enflasyonu, il bazında kredi maliyeti veya özel bir Konya firma örneklemi yayımlamadı. Bununla birlikte bulgular, Konya’nın tarım ve sanayi ağırlıklı ekonomisi açısından önemli başlıklara işaret ediyor. Çumra, Karapınar, Cihanbeyli, Kulu, Altınekin, Sarayönü ve Ereğli gibi tarımsal üretim merkezlerinde mazot, gübre, sulama elektriği, nakliye ve finansman giderleri öne çıkıyor. Gıda fiyatlarında Türkiye geneli için yapılan tahminler, bu ilçelerde her ürünün satış fiyatının veya rekoltesinin aynı oranda değişeceği anlamına gelmiyor.
Konya Organize Sanayi Bölgesi ve diğer üretim merkezlerinde makine, otomotiv yan sanayi, gıda ve tarım makineleri sektörleri bakımından iç talepteki durgunluk, ihracat pazarları, navlun maliyetleri ve kredinin fiyatı belirleyici olabilir. TCMB’nin şirket görüşmelerinde kayda geçen nakit akışı ve tahsilat sorunları, Konya’daki işletmelerin de izleyebileceği risklere örnek oluşturuyor; ancak bunlar doğrudan Konya sanayicileriyle yapılan görüşmelerin sonucu olarak sunulmamalı.
Aile bütçeleri açısından kira artışlarının hız kesmesi, mevcut kira tutarlarının gerilediği anlamına gelmiyor. Eğitim, ulaştırma ve haberleşme gibi kalemlerin enflasyonu genel TÜFE’den farklı seyredebiliyor. 2027 için yüzde 21 genel enflasyon tahmini, her mal ve hizmetin fiyatının aynı ölçüde artacağına veya hanehalkının alım gücünün otomatik olarak yükseleceğine ilişkin bir güvence değil.
2027’ye giderken hangi riskler izlenecek?
Sunumun 49. sayfasındaki risk matrisi petrol ve doğal gaz fiyatlarının beklenenden yüksek kalması, enerji altyapısına saldırılar, küresel tarımsal girdi maliyetleri, olumsuz hava koşulları, taze meyve-sebze arzındaki oynaklık ve enflasyon beklentilerinin bozulmasını yukarı yönlü riskler olarak işaret ediyor. Petrol fiyatlarının öngörülerin altında kalması, gıda arzının iyileşmesi veya yurt içi talebin öngörülenden daha fazla yavaşlaması ise aşağı yönlü risk yaratabilir. Merkez Bankası, sonraki faiz adımlarını sabit bir takvime değil, gerçekleşen enflasyon ile ana eğilim ve beklentilere göre belirleyeceğini bildiriyor.