
 Nöbetçi Eczaneler




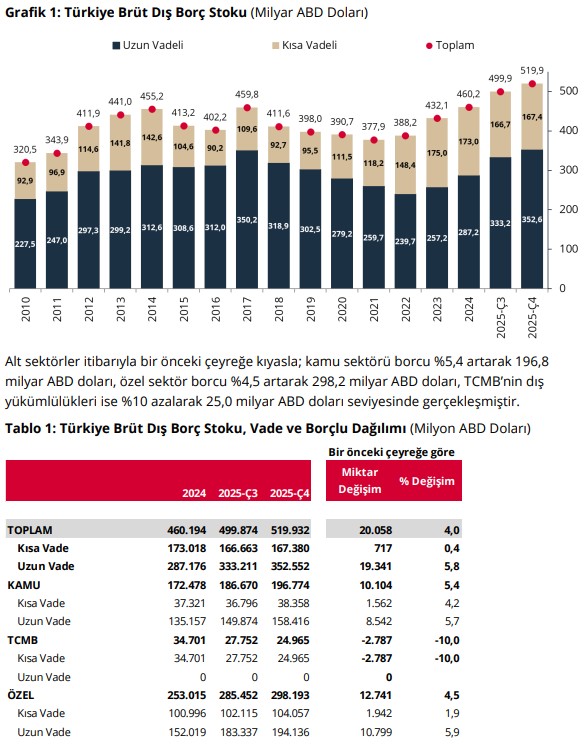
Türkiye Cumhuriyet Merkez Bankası’nın yayımladığı 2025 yılı dördüncü çeyrek dış borç istatistiklerine göre, toplam brüt dış borç stoku çeyreklik bazda yüzde 4 artış gösterdi. Aynı dönemde kısa vadeli dış borçlar yüzde 0,4 artarken, uzun vadeli dış borçlardaki yükseliş yüzde 5,8 oldu. Veriler, dış borç stokundaki artışın ağırlıklı olarak uzun vadeli borçlanmadan kaynaklandığını ortaya koydu.
Kamu ve özel sektör borçları yükseldi, TCMB yükümlülükleri geriledi
Alt sektörler bazında bakıldığında kamu sektörünün dış borcu yüzde 5,4 artarak 196,8 milyar dolara, özel sektörün dış borcu ise yüzde 4,5 yükselerek 298,2 milyar dolara çıktı. Buna karşılık TCMB’nin dış yükümlülükleri yüzde 10 azalışla 25 milyar dolar seviyesine geriledi. Böylece toplam dış borç stokundaki yükselişte kamu ve özel sektör borçlanmasının belirleyici olduğu görüldü.
Borç yapısında krediler ilk sırada
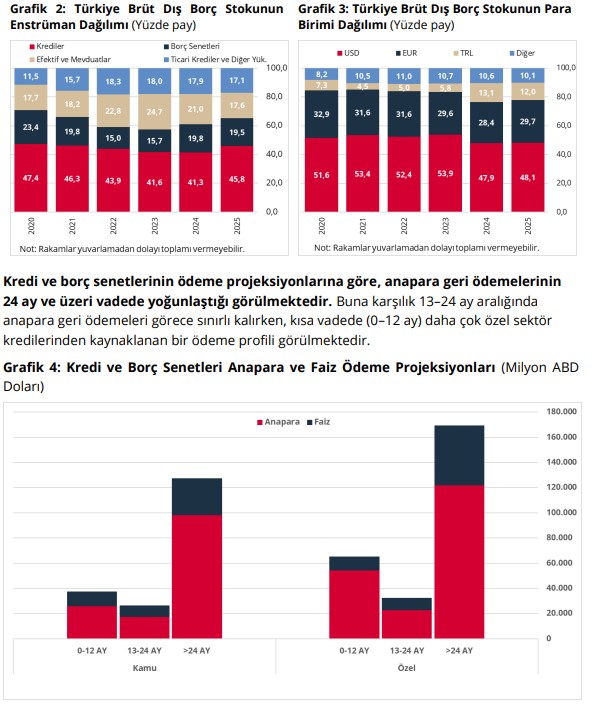
Dış borç stokunun enstrüman dağılımında en büyük pay yüzde 45,8 ile kredilere ait oldu. Kredileri yüzde 19,5 ile borç senetleri ve yüzde 17,6 ile mevduat yükümlülükleri izledi. Bu dağılım, Türkiye’nin dış finansman yapısında kredi ağırlığının sürdüğüne işaret etti.
Dış borcun yarıya yakını dolar cinsinden
Para birimi dağılımına göre dış borcun yüzde 48,1’i ABD doları, yüzde 29,7’si euro, yüzde 12’si Türk lirası ve yüzde 10,1’i diğer para birimlerinden oluştu. Böylece dış borç stokunda döviz cinsi yükümlülüklerin ağırlığını koruduğu görüldü.
Geri ödemeler uzun vadede yoğunlaşıyor
Kredi ve borç senetlerinin ödeme projeksiyonlarına göre anapara geri ödemeleri ağırlıklı olarak 24 ay ve üzeri vadede yoğunlaşıyor. Buna karşılık 13-24 ay aralığında geri ödemeler daha sınırlı kalırken, kısa vadede ise daha çok özel sektör kredilerinden kaynaklanan bir ödeme profili öne çıkıyor. Bu görünüm, dış borç çevriminde uzun vadeli yükümlülüklerin önümüzdeki dönemde dikkatle izleneceğine işaret ediyor.