
 Nöbetçi Eczaneler




Günün ana teması, risk iştahındaki belirgin yükseliş ile emtia piyasalarındaki sert dalgalanmanın aynı anda yaşanması oldu. Yurt içinde Borsa İstanbul’da bankacılık ve holding hisselerinin öncülüğünde gelen alımlar endeksi rekor kapanış bölgesine taşıdı; işlem hacmindeki artış ise hareketin “geniş katılımlı” bir karakter kazandığına işaret etti. Bu tablo, yatırımcıların kısa vadede büyüme ve kârlılık beklentilerini öne alarak hisse senedi tarafında pozisyon artırdığını, buna karşılık fiyatlamaların gün içinde hızla değiştiği bir zeminde temkinli kalmayı da sürdürdüğünü gösterdi.
Küresel tarafta Fed’in faizleri sabit tutması, beklentiyle uyumlu bir karar olarak piyasaya sürpriz taşımadı; ancak yön tayininde jeopolitik riskler ve emtia cephesindeki sert hareketler belirleyici oldu. Enerji fiyatları, risk primi ve arz endişeleriyle yukarı yönlü bir görünüm sergilerken; değerli metallerde gün içi zirvelerin ardından kâr realizasyonları ve volatilite kaynaklı hızlı geri çekilme dikkat çekti. Özetle gün, “riskli varlıklarda güçlenme” ile “emtia fiyatlarında yüksek oynaklık” başlıklarının yan yana seyrettiği, piyasaların hem iyimserliği hem de tedirginliği aynı anda fiyatladığı bir kapanışa sahne oldu.
Borsa İstanbul: kapanış, değerlendirme ve öne çıkan hisseler
BIST tarafında gün, hem fiyat artışı hem de yüksek işlem hacmiyle “güçlü risk iştahı” görüntüsünü pekiştirdi.
-
BIST 100: Endeks 13.831,09 puana yükselerek günü %+3,16 ile tamamladı ve kapanış tarafında rekor bölge vurgusunu güçlendirdi. Bu ölçekteki prim, yükselişin yalnızca sınırlı sayıda hissede değil, endeksin geneline yayılan alım iştahıyla desteklendiğine işaret ediyor.
-
İşlem hacmi: Gün içi hareketin “sadece fiyatla” değil, hacimle de onaylandığı bir seans izlendi. BIST 100 tarafında rekor hacim seviyeleri konuşulurken, toplam piyasada 408,9 milyar TL düzeyi raporlandı. Hacmin bu denli yükselmesi, bir yandan yükselişin katılımcı tabanını genişletirken, diğer yandan kısa vadeli trade trafiğinin de arttığına (volatilite/pozisyon değişimi) işaret eden önemli bir gösterge.
-
Sektör görünümü: Ralliye omurga veren ana eksen, bankacılık (%+4,83) ve holding (%+3,24) oldu. Bankaların güçlü performansı genellikle “endeksin taşıyıcı kolonları” üzerinden gelen alımların sürdüğünü gösterirken, madencilikteki % +6,30’luk yükseliş günün teması olan emtia dalgasıyla da uyumlu bir sektörel eşleşme sundu. Buna karşılık orman-kâğıt-basım (%-1,38) tarafının negatif ayrışması, seansın genelinde izlenen yükselişe rağmen bazı alt sektörlerde kâr realizasyonu / seçici satış eğiliminin sürdüğünü ortaya koydu.
Özetle: Endeksin sert prim yaptığı, hacmin yükselişi desteklediği ve bankalar-holdingler öncülüğünde “ana trendin” korunduğu bir gün yaşanırken; madencilikteki ekstra güçlenme, piyasanın temaya duyarlı sektör rotasyonu yaptığını gösterdi.
En çok kazandıran 5 (kapanış, % değişim)
| Sıra | Hisse | Kapanış | Günlük |
| 1 | PRKME | 25,08 | % +10,00 |
| 2 | MOBTL | 10,78 | % +10,00 |
| 3 | KENT | 797,50 | % +10,00 |
| 4 | SISE | 45,78 | % +10,00 |
| 5 | TUCLK | 5,61 | % +10,00 |
En çok kaybettiren 5 (kapanış, % değişim)
| Sıra | Hisse | Kapanış | Günlük |
| 1 | MEYSU | 14,16 | % -9,98 |
| 2 | SELVA | 2,98 | % -9,97 |
| 3 | ADESE | 1,41 | % -9,62 |
| 4 | IZFAS | 51,50 | % -7,95 |
| 5 | MMCAS | 92,90 | % -7,29 |
En çok işlem gören 5 (hacim, TL)
| Sıra | Hisse | Hacim (TL) |
| 1 | THYAO | 31.566.523.391,50 |
| 2 | ASELS | 18.658.115.715,25 |
| 3 | YKBNK | 17.848.881.164,64 |
| 4 | AKBNK | 16.960.812.638,30 |
| 5 | ISCTR | 16.881.262.651,41 |
Döviz: rakamlar ve günün seyri (geliştirilmiş)
-
USD/TRY: 43,43 (günlük % +0,04)
-
EUR/TRY: 51,83 (günlük % -0,18)
-
GBP/TRY: 59,8380 (günlük % -0,20)
Kur cephesinde günün ana fotoğrafı, TL karşısında doların yataya yakın sınırlı yükselişi ile Euro ve sterlinde hafif geri çekilmenin aynı anda görülmesi oldu. Bu dağılım, içeride kur hareketinin büyük ölçüde kontrollü bir bantta seyrettiğine; pariteler tarafındaki (Euro/dolar ve sterlin/dolar gibi) gün içi oynaklığın ise çapraz kurlar üzerinden EUR/TRY ve GBP/TRY’ye daha belirgin yansıdığına işaret ediyor. Başka bir ifadeyle, USD/TRY’nin düşük değişimle kapanması “kurda sakinlik” görünümünü güçlendirirken, Euro ve sterlindeki geri çekilme daha çok küresel fiyatlama kanalı üzerinden okunabilir.
Küresel tarafta Fed’e ilişkin görünüm “bekle-gör” çizgisini korudu: kararın kendisi sürpriz yaratmasa da, ileriye dönük faiz patikasının tonu ve buna bağlı olarak risk iştahının dalgalanması, gün içinde dolar talebini zaman zaman canlı tuttu. Bu tür günlerde kur cephesinde genellikle iki mekanizma öne çıkar:
-
Doların küresel yönü (güvenli liman eğilimi / risk iştahı),
-
Parite etkisi (Euro ve sterlinin dolara karşı seyrinin TL çaprazlarına yansıması).
Özetle; bugün kur piyasasında büyük bir trend hareketinden çok “ince ayar” niteliğinde fiyatlama izlendi. Dolar tarafı sınırlı artışla “güçlü ama sakin” bir kapanış verirken, Euro ve sterlin tarafındaki hafif eksi kapanışlar, günün genelinde parite kaynaklı hareketlerin TL çaprazlarına etkisini daha görünür kıldı.
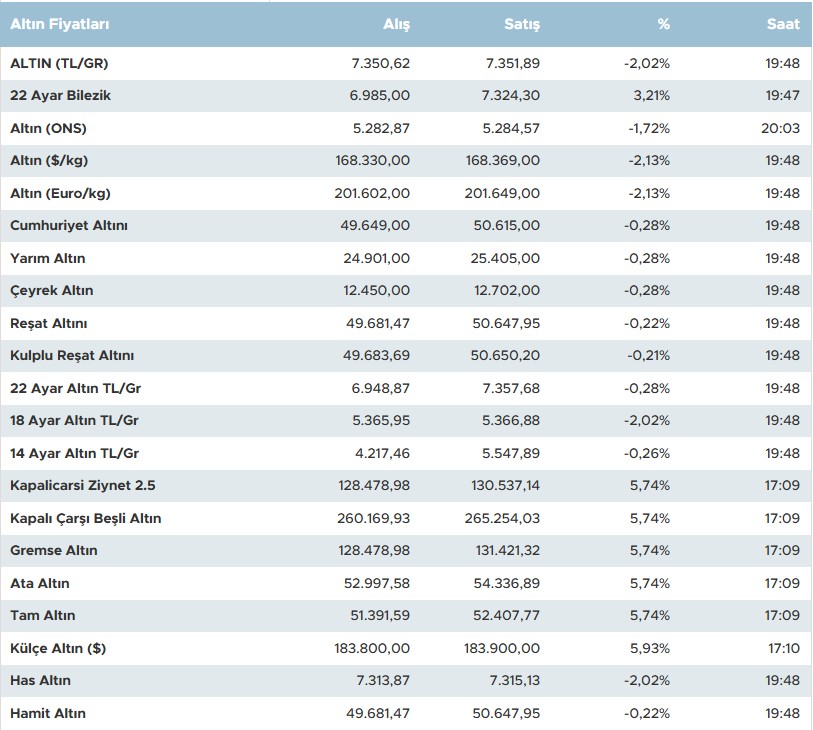
Altın: rakamlar ve günün seyri (geliştirilmiş)
-
Ons altın: 5.178,54 $ (günlük % -4,41)
-
Gram altın: 7.513,72 TL (günlük % +0,14)
-
Çeyrek altın: 12.284,93 TL (günlük % +0,14)
Gün içinde 8 lirayı bile göre altın tarafında gün, net biçimde “zirve arayışı → hızlı satış dalgası” kurgusuyla geçti. Ons altında gün içi güçlü yükseliş denemesi, kısa süre içinde sert kâr realizasyonuna döndü ve kapanışa giderken belirgin bir geri çekilme izlenmesine neden oldu. Bu tür hareketlerde, fiyatın hızla yükseldiği seviyelerde kısa vadeli pozisyonların kilitlenmesi, stop-loss tetiklemeleri ve algoritmik işlemlerin devreye girmesiyle satışların ivmelenmesi sık görülür; bugünkü tabloda da oynaklığın ana kaynağı bu mekanizma oldu.
Buna karşın TL bazındaki altın fiyatlarında (gram ve çeyrek) hafif artı kapanış dikkat çekti. Burada iki unsur öne çıktı:
-
Kur etkisi: USD/TRY’deki yataya yakın ama artı kapanış, ons tarafındaki düşüşün TL’ye yansımasını kısmen dengeledi.
-
İç piyasa dengesi: Fiziki altın talebi ve gün içi makaslama dinamikleri, gram/çeyrek tarafında onsla birebir aynı hızda geri çekilmeyi her zaman üretmeyebiliyor; bugün de bu ayrışma daha görünür hale geldi.
Günün genelinde, jeopolitik risk başlıkları bir yandan güvenli liman talebini canlı tutarken; diğer yandan hızlı yükselişi takip eden spekülatif akış ve kaldıraçlı pozisyon çözülmeleri, ons altını aşağı çeken ana faktör oldu. Özetle: Ons tarafında sert düzeltme ile volatilite yükselirken, TL bazında gram ve çeyrek kur tamponu sayesinde günü sınırlı artıda kapatarak “küresel düşüş–yerel yatay/pozitif” ayrışmasını ortaya koydu.
Emtia: işlem gören kalemler ve genel değerlendirme (geliştirilmiş)
Emtia piyasaları günü, enerjide risk primiyle yükseliş, sanayi metallerinde rekor-seviyede fiyatlama ve sert dalgalanma, değerli metallerde ise kâr realizasyonlarının hızlandığı bir düzeltme ekseninde tamamladı. Fiyatlamalar, hem küresel risk iştahındaki değişimlere hem de jeopolitik başlıklardan beslenen arz endişelerine karşı oldukça duyarlı seyretti.
-
Brent petrol: 70,78 $ (günlük % +3,48)
Brent’te yükselişin ana sürükleyicisi, klasik anlamda jeopolitik risk primi oldu. Arz tarafına ilişkin belirsizlikler ve bölgesel gerginlikler, piyasanın “temel göstergeler” kadar risk senaryosunu da fiyatlamasına neden oldu. Gün içindeki hareket, petrolün bu tip dönemlerde yalnızca enerji emtiası değil, aynı zamanda jeopolitik barometre gibi çalıştığını bir kez daha gösterdi. -
Bakır (LME): 14.000 $/ton üzeri rekor, gün içi 14.268 $ → 14.147 $ civarına geri çekilme
Bakırda görülen rekor deneme, sanayi metallerinde yüksek spekülatif akış ve “momentum” alımlarının ne kadar belirleyici olabildiğini ortaya koydu. Ancak zirve sonrası gelen geri çekilme, fiyatın kısa sürede aşırı hızlandığı dönemlerde kâr realizasyonu, kaldıraçlı pozisyon çözülmeleri ve volatilite kaynaklı hızlı düzeltmelerin aynı anda devreye girebildiğini gösteriyor. Özetle bakır, gün boyunca “güçlü trend + yüksek oynaklık” ikilisini birlikte üretti. -
Gümüş: ons tarafta sert geri çekilme (yaklaşık 107 $ bandı)
Gümüşteki düşüş, değerli metallerde gün içinde görülen “zirve sonrası düzeltme” temasının daha sert bir versiyonu olarak öne çıktı. Gümüş, altına kıyasla daha yüksek beta taşıdığı için (hem değerli metal, hem kısmen sanayi metali karakteri) risk algısındaki değişimlere daha keskin tepki verebiliyor. Bu nedenle gün içi satış dalgası, gümüşte daha belirgin hissedildi.
Genel sonuç: Emtia cephesinde enerji fiyatları risk primiyle yukarı, sanayi metalleri rekor arayışıyla güçlü ama dalgalı, değerli metaller ise kâr realizasyonlarıyla geri çekilen bir görünüm sundu. Bu ayrışma, piyasanın aynı gün içinde hem “risk” hem “korunma” davranışını birlikte fiyatlayabildiği; dolayısıyla kısa vadede oynaklığın ana değişken olmaya devam ettiği bir zemine işaret ediyor.
Konya Ticaret Borsası: rakamlar ve kısa analiz
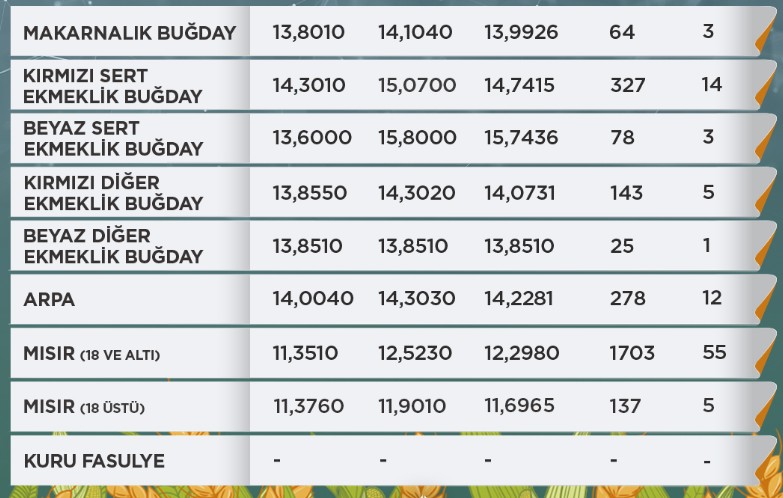
Konya Ticaret Borsası’nda günün işlemleri, mısır tarafında belirginleşen hacim ile öne çıktı. KTB verileri, özellikle standart dışı mısırda 1.840 tonluk işlem miktarıyla piyasada likiditenin bu kalemde toplandığını gösterdi. Buna karşılık buğday ve arpa işlemleri daha sınırlı hacimle gerçekleşti; fiyatlar ise gün genelinde dar bir bantta seyretti.
Günün fiyatlamasında; kırmızı sert buğday (2. derece) işlemleri 14,468–15,000 bandında şekillenirken ortalama 14,7827 düzeyinde oluştu (127 ton). Arpa (2. grup) tarafında 14,212–14,265 bandı ve 14,2416 ortalama dikkat çekerken (67 ton), standart dışı arpa işlemleri 14,004–14,258 aralığında 14,1490 ortalamayla gerçekleşti (81 ton). Standart dışı mısır ise 11,351–12,523 aralığında, 12,2532 ortalamayla günü tamamladı (1.840 ton).
Özetle KTB’de gün, mısırda güçlü işlem akışı ve görece oynaklık; buna karşılık buğday-arpa tarafında “bant içi, temkinli” fiyatlama görünümüyle kapandı. Bu tablo, spot piyasada alıcı-satıcı dengesinin mısırda daha aktif, hububatta ise daha seçici ilerlediğine işaret ediyor.
Türkiye
Türkiye cephesinde günün çerçevesi, iç talep algısı ile sektör beklentilerinin ayrıştığı; buna karşın finansal tarafta rezerv ve yatırım gündeminin öne çıktığı bir tablo sundu. Ekonomik güven endeksinin Ocak’ta 99,4 ile yatay kalması, büyüme beklentilerinde net bir ivmelenmeden ziyade “temkinli denge” algısına işaret ederken; alt kalemlerde görülen ayrışma, güvenin sektörlere göre farklı hızlarda toparlandığını gösterdi. Bu görünüm, piyasa tarafında “genel iyileşme” kadar sektörel kırılganlıkları da yakından izleme ihtiyacını artırıyor.
Finansal istikrar başlığında ise TCMB brüt rezervlerinin haftalık veride 181 milyar doların üzerine çıkması, dış tamponların güçlendiği mesajını öne çıkarıyor. Rezervlerdeki yükseliş, risk algısı ve piyasa istikrarı açısından destekleyici bir sinyal üretirken; aynı zamanda kur ve dış finansman tartışmalarında el yükselten bir görünüm sunuyor.
Yatırım tarafında EBRD’nin Türkiye’de yıllık yatırım tutarını artırmaya dönük sinyali, büyüme kompozisyonu açısından “sermaye girişi ve proje finansmanı” kanalının önemini hatırlattı. Bu mesaj, özellikle üretim/altyapı gibi orta-uzun vadeli alanlarda, finansmana erişim koşullarının seyri ve reform gündemiyle birlikte değerlendirildiğinde daha anlamlı hale geliyor.
Piyasanın kısa vadeli odak noktası ise Ocak enflasyonu ve bunun yılın geri kalanına dair dezenflasyon patikası üzerindeki etkisi. Beklentilerdeki tartışma, yalnızca manşet verinin kendisine değil; çekirdek eğilim, hizmet enflasyonu ve fiyatlama davranışlarına dair sinyallere de yoğunlaşıyor. Bu nedenle veri seti, faiz-kur-denge üçgeninde “ton belirleyici” olarak fiyatlamalara yansımaya devam ediyor.
Dünya
Küresel tarafta günün ana ekseni, para politikasında sürprizsiz karar ile emtia cephesindeki yüksek oynaklığın aynı anda gündemi domine etmesi oldu. Fed’in politika faizini %3,50–3,75 aralığında sabit tutması, piyasaya “yakın vadede temkinli bekleyiş” mesajı verirken; kararın kendisinden çok, iletişim dilinin risk iştahını yönlendirdiği bir fiyatlama izlendi. Küresel yatırımcı davranışında bu tür dönemler, genellikle “faiz zirvesi mi, yoksa daha uzun süre yüksek faiz mi?” sorusu etrafında şekillenir; dolayısıyla volatilite, karar anından sonra da devam edebiliyor.
ABD iç siyasetinde para politikası tartışmalarının yeniden ısınması da bu çerçeveyi besledi. Bu başlık, doğrudan faiz kararını değiştirmese bile, piyasaların “bağımsızlık, yönlendirme ve beklenti yönetimi” konularına hassasiyetini artırarak dolar faizleri ve riskli varlıklar üzerinde psikolojik bir katman oluşturabiliyor.
Emtia cephesinde ise bakırın rekor denemesi ile petroldeki sert yükseliş, günün üst sırasına yerleşti. Bakırdaki rekor, sanayi metallerinde “talep/arz dengesi + spekülatif akış” birleşiminin fiyatları ne kadar hızlı taşıyabildiğini gösterirken; petrolde yükseliş, jeopolitik risk primi ve arz endişelerinin enerji fiyatlamasında ne kadar belirleyici kaldığını bir kez daha ortaya koydu. Özetle küreselde gün, para politikasında “bekle-gör”, emtiada ise “yüksek dalga” başlığıyla kapandı.